Artikel BLUD.id

LAPORAN KEUANGAN BLUD – LAPORAN REALISASI ANGGARAN (LRA)

LAPORAN KEUANGAN Penyusunan Neraca Saldo secara akurat yang sesuai dengan artikel sebelumnya menjadi bahan atau informasi dalam menyusun laporan keuangan secara baik dan benar.  Berdasarkan amanat Permendagri Nomor 79 Tahun 2018, Badan Layanan Umum Daerah (BLUD) wajib membuat tujuh laporan keuangan yaitu Laporan Realisasi Anggaran (LRA), Laporan Perubahan Saldo Anggaran Lebih (SAL), Neraca, Laporan Operasional (LO), Laporan Arus Kas (LAK), Laporan Perubahan Ekuitas (LPE) dan Catatan atas Laporan Keuangan (CaLK) yang nantinya akan diaudit oleh pemeriksa eksternal pemerintah sesuai dengan ketentuan peraturan perundang-undangan. Tujuan disusunnya laporan keuangan adalah untuk menyediakan informasi mengenai posisi keuangan, kinerja, serta perubahan posisi keuangan suatu instansi yang bermanfaat untuk pengambilan keputusan pemakaiannya.  Laporan juga menunjukkan apa yang telah dilakukan manajemen atau pertanggungjawaban manajemen atas sumber daya yang dipercayakan kepadanya. Adapun pengelompokan akun-akun untuk menyusun laporan keuangan dapat dilihat pada tabel berikut : Tabel 1. Pengelompokan Akun untuk Menyusun Laporan Keuangan Kode Akun Uraian Laporan 1 Aset Neraca 2 Kewajiban 3 Ekuitas 4 Pendapatan - LRA Laporan Realisasi Anggaran (LRA) 5 Belanja 6 Pembiayaan 7 Pendapatan - LO Laporan Operasional (LO) 8 Beban   Laporan Keuangan sendiri terdiri dari Laporan Realisasi Anggaran (LRA), Laporan Operasional (LO), Laporan Perubahan Ekuitas (LPE), Neraca, dan Catatan Atas Laporan Keuangan (CaLK). LAPORAN REALISASI ANGGARAN (LRA) Pada paragraf 61 Kerangka Konseptual Nomor 71 Tahun 2010 menjelaskan bahwa Laporan Realisasi Anggaran (LRA) menyajikan ikhtisar sumber, alokasi, dan pemakaian sumber daya keuangan yang dikelola oleh pemerintah pusat/daerah, perbandingan antara anggaran dan realisasinya dalam satu periode pelaporan. Laporan Realisasi Anggaran (LRA) yaitu laporan yang menyajikan informasi realisasi daripada pendapatan, belanja, transfer, surplus/deficit dan pembiayaan, sisa lebih/kurang pembiayaan anggaran yang masing-masing diperbandingkan dengan anggarannya dalam satu periode. Penyusunan Laporan Realisasi Anggaran (LRA) diambil dari Neraca Saldo kode akun 4, 5, dan 6 kemudian menjadi Laporan Realisasi Anggaran dan Jurnal Penutup Laporan Realisasi Anggaran yang diperoleh dari kolom realisasi. Pada Paragraf 62 Kerangka Konseptual Nomor 71 Tahun 2010 dijelaskan unsur-unsur yang dicakup secara langsung oleh Laporan Realisasi Anggaran. Masing-masing unsur di dalam LRA dapat dijelaskan sebagai berikut: Pendapatan-LRA, adalah penerimaan oleh Bendahara BLUD dan/atau rekening kas BLUD yang menambah Saldo Anggaran Lebih dalam periode tahun anggaran yang bersangkutan yang menjadi hak BLUD, dan tidak perlu dibayar kembali oleh BLUD. Belanja, adalah semua pengeluaran oleh Bendahara BLUD dan/atau rekening kas BLUD yang mengurangi Saldo Anggaran Lebih dalam periode tahun anggaran bersangkutan yang tidak akan diperoleh pembayarannya kembali oleh BLUD. Transfer, adalah penerimaan atau pengeluaran uang oleh suatu entitas pelaporan dari/kepada entitas pelaporan lain, termasuk dana perimbangan dan dana bagi hasil. Pembiayaan (financing), adalah setiap penerimaan/pengeluaran yang tidak berpengaruh pada kekayaan bersih entitas yang perlu dibayar kembali dan/atau akan diterima kembali, baik pada tahun anggaran bersangkutan maupun tahun- tahun anggaran berikutnya, yang dalam penganggaran pemerintah terutama dimaksudkan untuk menutup defisit atau memanfaatkan. surplus anggaran. Penerimaan pembiayaan antara lain dapat berasal dari pinjaman dan hasil divestasi. Pengeluaran pembiayaan antara lain digunakan untuk pembayaran kembali pokok pinjaman, pemberian pinjaman kepada entitas lain, dan penyertaan modal oleh pemerintah. Selain unsur-unsur Laporan Realisasi Anggaran (LRA) diatas perlu juga dipahami mengenai surplus/defisit-LRA, pembiayaan neto dan sisa lebih/kurang pembiayaan anggaran (SiLPA/SiKPA). Berikut adalah penjelasannya: Sisa lebih/kurang pembiayaan anggaran menurut paragraf 8 PSAP 01 tentang Penyajian Laporan Keuangan adalah selisih lebih/kurang antara Pendapatan-LRA dan belanja selama satu periode pelaporan. Pembiayaan neto menurut paragraf 58 PSAP 02 tentang Laporan Realisasi Anggaran adalah selisih antara penerimaan pembiayaan setelah dikurangi pengeluaran pembiayaan dalam periode tahun anggaran tertentu. Sisa lebih/kurang pembiayaan anggaran (SiLPA/SiKPA) menurut Paragraf 8 PSAP 01 tentang Penyajian Laporan Keuangan adalah selisih lebih/kurang antara realisasi Pendapatan-LRA dan Belanja, serta Penerimaan dan Pengeluaran Pembiayaan dalam APBD selama satu periode pelaporan. Contoh format Laporan Realisasi Anggaran BLUD dapat dilihat sebagai berikut:   Tabel 2. BADAN LAYANAN UMUM DAERAH XXX LAPORAN REALISASI ANGGARAN UNTUK TAHUN YANG BERAKHIR SAMPAI 31 DESEMBER 20X1 DAN 20X0 No Uraian Anggaran 20X1 Realisasi 20X1 (%) Realisasi 20X0 1 PENDAPATAN         2 Pendapatan jasa layanan xxx  xxx  xx  xxx  3 Pendapatan hibah xxx  xxx  xx  xxx  4 Pendapatan hasil kerja sama xxx  xxx  xx  xxx  5 Pendapatan APBD xxx  xxx  xx  xxx  6 Lain-lain Pendapatan BLUD yang sah xxx  xxx  xx  xxx  7 Jumlah Pendapatan (2 s.d. 6) xxx  xxx  xx  xxx  8           9 BELANJA         10 BELANJA OPERASI         11 Belanja Pegawai xxx  xxx  xx  xxx  12 Belanja Barang dan Jasa xxx  xxx  xx  xxx  13 Bunga xxx  xxx  xx  xxx  14 Belanja Lain-lain xxx  xxx  xx  xxx  15 Jumlah Belanja Operasi (11 s.d. 14) xxx  xxx  xx  xxx  16           17 BELANJA MODAL         18 Belanja Modal Tanah xxx  xxx  xx  xxx  19 Belanja Modal Peralatan dan Mesin xxx  xxx  xx  xxx  20 Belanja Modal Gedung dan Bangunan xxx  xxx  xx  xxx  21 Belanja Modal Jalan, Irigasi, dan Jaringan xxx  xxx  xx  xxx  22 Belanja Modal Aet Tetap Lainnya xxx  xxx  xx  xxx  23 Belanja Modal Aset Lainnya xxx  xxx  xx  xxx  No Uraian Anggaran 20X1 Realisasi 20X1 (%) Realisasi 20X0 24 Jumlah Belanja Modal (18 s.d. 23) xxx  xxx  xx  xxx  25 Jumlah Belanja xxx  xxx  xx  xxx  26           27 SURPLUS/DEFISIT xxx  xxx  xx  xxx  28 PEMBIAYAAN         29 PENERIMAAN         30 PENERIMAAN PEMBIAYAAN         31 SILPA Tahun Sebelumnya xxx  xxx  xx  xxx  32 Divestasi xxx  xxx  xx  xxx  33 Penerimaan Utang/Pinjaman xxx  xxx  xx  xxx  34 Jumlah Penerimaan Pembiayaan (31 s.d. 33) xxx  xxx  xx  xxx  35           36 JUMLAH PENERIMAAN PEMBIAYAAN xxx  xxx  xx  xxx  37           38 PENGELUARAN xxx  xxx  xx  xxx  39 PENGELUARAN PEMBIAYAAN xxx  xxx  xx  xxx  40 Investasi xxx  xxx  xx  xxx  41 Pembayaran Pokok Utang/Pinjaman xxx  xxx  xx  xxx  42 Jumlah Penerimaan Pembiayaan (40 s.d. 41) xxx  xxx  xx  xxx  43           44 JUMLAH PENGELUARAN PEMBIAYAAN xxx  xxx  xx  xxx  45 PEMBIAYAAN NETO xxx  xxx  xx  xxx  46 Sisa Lebih Pembiayaan Anggaran Tahun Berkenaan (SILPA) xxx  xxx  xx  xxx   
Mudahnya Pencatatan Akuntansi dengan Neraca Saldo

Blud.id - Proses posting yang telah dilakukan memerlukan koreksi keakuratan dari pencatatan pada buku besar. Pencatatan secara akurat ini merupakan tujuan dari penyusunan neraca saldo. Pencatatan yang dilakukan secara akurat akan menghasilkan neraca saldo yang seimbang antara debit dan kreditnya.  Neraca Saldo merupakan daftar seluruh akun dalam transaksi beserta saldonya pada posisi debet maupun kredit. Neraca saldo disusun untuk memastikan bahwa  Buku Besar secara matematis adalah akurat, dengan pengertian bahwa jumlah saldo-saldo debet selalu sama dengan saldo-saldo kredit. Format neraca saldo dapat dilihat sebagai berikut: Tabel 3. Neraca Saldo Kode Akun Uraian Debit Kredit (1) (2) (3) (4) Keterangan: Nomor kode rekening. Nama akun. dan (4) diisikan jumlah rupiah dari akun yang di debit maupun di kredit. Berdasarkan contoh jurnal buku besar diatas, dapat dilakukan penyusunan neraca saldo sebagai berikut: Neraca Saldo Kode Akun Uraian Debit Kredit 1.1.1.01.01 Kas di Bendahara Penerimaan BLUD 5.000.000,00 1.1.1.01.02 Kas di Bendahara Pengeluaran BLUD 3.000.000,00 1.1.1.01.03 Perlengkapan Kantor 2.000.000,00 2.1.1.01.01 Utang 3.1.1.01.01 Ekuitas 4.1.1.01.01 Pendapatan LRA 5.1.1.01.01 Belanja Gaji Pokok 7.1.1.01.01 Pendapatan LO 7.1.1.01.02 Pendapatan Jasa Layanan 5.000.000,00 8.1.1.01.01 Beban Telepon 1.000.000,00 Total 8.000.000,00 8.000.000,00  

Artikel Penyusunan Laporan Keuangan

Buku Besar Transaksi yang sudah dikelompokkan dan dicatat ke dalam jurnal berdasarkan urutan kronologi transaksi keuangan memerlukan proses klasifikasi. Proses klasifikasi transaksi dari jurnal ke buku besar dikenal dengan istilah Posting. Posting adalah proses pemindahan jurnal suatu transaksi kedalam buku besar dari masing-masing akun dalam jurnal terkait. Buku besar adalah buku yang digunakan untuk mengelompokan transaksi berdasarkan akun/kode rekening sehingga diperoleh saldo akhir akun/kode rekening tersebut. Setiap akun memiliki satu buku besarnya masing-masing sehingga jumlah buku besar yang dimiliki sebuah entitas sama banyaknya dengan jumlah akun yang dimilikinya. Buku besar dibuat dalam sebuah format tertentu dan dengan aturan tertentu yang telah disepakati. Format buku besar dapat dilihat sebagai berikut: Kode Rekening : Uraian : Anggaran : Tanggal No Bukti Uraian Ref Debit Kredit Saldo (1) (2) (3) (4) (5) (6) (7)   Keterangan: Tanggal terjadinya transaksi secara berurutan dengan kronologis terjadinya transaksi. Nomor surat bukti transaksi. Uraian transaksi. Bagian ref mengacu pada pencatatan dalam jurnal yaitu halaman jurnal pada saat transaksi dicatat. dan (6) Jumlah rupiah dari akun yang di debit maupun di kredit. Jumlah saldo dari transaksi. Sebelum melakukan posting, terlebih dahulu memasukkan semua saldo awal untuk akun-akun Aset, Kewajiban dan Ekuitas yang diperoleh dari Neraca Awal Tahun ke dalam buku besarnya masing-masing. Ketika transaksi periode berjalan telah dimulai, tiap transaksi yang telah dicatat dalam jurnal kemudian diposting ke buku besar. Berdasarkan contoh jurnal diatas, dapat dilakukan posting ke buku besar sebagai berikut: Kas Bendahara Penerimaan BLUD Jurnal: Tanggal No Bukti Kode Rekening Uraian Debit Kredit 21-Jan-20 xxxx x.x.x.xx x.x.x.xx Kas Bendahara Penerimaan BLUD Pendapatan Jasa Layanan 5.000.000,00 5.000.000,00   Buku Besar :  Kode Rekening : x.x.x.xx Uraian : Kas Bendahara Penerimaan BLUD Anggaran : Tanggal No Bukti Uraian Ref Debit Kredit 21-Jan-20 xxxx Penerimaan Pendapatan xx 5.000.000,00   Kas Bendahara Pengeluaran BLUD Jurnal: Tanggal No Bukti Kode Rekening Uraian Debit Kredit 5-Jan-20 xxxx x.x.x.xx x.x.x.xx Perlengkapan Kantor Kas Bendahara Pengeluaran BLUD 2.000.000,00 2.000.000,00 15-Jan-20 xxxx x.x.x.xx x.x.x.xx Beban Telepon Kas Bendahara Pengeluaran BLUD 1.000.000,00 1.000.000,00   Buku Besar :  Kode Rekening : x.x.x.xx Uraian : Kas Bendahara Pengeluaran BLUD Anggaran : Tanggal No Bukti Uraian Ref Debit Kredit 5-Jan-20 xxxx Pembelian Perlengkapan Kantor xx 2.000.000,00 15-Jan-20 xxxx Beban Telepon xx 1.000.000, 00   Perlengkapan Kantor Jurnal: Tanggal No Bukti Kode Rekening Uraian Debit Kredit 5-Jan-20 xxxx x.x.x.xx x.x.x.xx Perlengkapan Kantor Kas Bendahara Pengeluaran BLUD 2.000.000,00 2.000.000,00   Buku Besar :  Kode Rekening : x.x.x.xx Uraian : Perlengkapan Kantor Anggaran : Tanggal No Bukti Uraian Ref Debit Kredit 5-Jan-20 xxxx Pembelian Perlengkapan Kantor xx 2.000.000,00   Beban Telepon Jurnal: Tanggal No Bukti Kode Rekening Uraian Debit Kredit 15-Jan-20 xxxx x.x.x.xx x.x.x.xx Beban telepon Kas Bendahara Pengeluaran BLUD 1.000.000,00 1.000.000,00   Buku Besar :  Kode Rekening : x.x.x.xx Uraian : Beban Telepon Anggaran : Tanggal No Bukti Uraian Ref Debit Kredit 15-Jan-20 xxxx Beban telepon xx 1.000.000,00   Pendapatan Jasa Layanan Jurnal: Tanggal No Bukti Kode Rekening Uraian Debit Kredit 21-Jan-20 xxxx x.x.x.xx x.x.x.xx Kas Bendahara Penerimaan BLUD Pendapatan Jasa Layanan 5.000.000,00 5.000.000,00   Buku Besar :  Kode Rekening : x.x.x.xx Uraian : Pendapatan Jasa Layanan  Anggaran : Tanggal No Bukti Uraian Ref Debit Kredit 21-Jan-20 xxxx Pendapatan Jasa Layanan xx 5.000.000,00   Perlu diingat bahwa sebelum posting dilakukan, pastikan saldo awal akun-akun neraca sudah masuk kedalam buku besar. Berdasarkan contoh jurnal sebelumnya, dapat dilakukan posting ke buku besar jika terdapat saldo awal pada neraca yaitu sebagai berikut: Kode Akun Uraian Debit Kredit 1.1.1.01.01 Kas di Bendahara Penerimaan BLUD 10.000.000,00 1.1.1.01.02 Kas di Bendahara Pengeluaran BLUD 6.000.000,00 1.1.1.01.03 Perlengkapan Kantor 4.000.000,00 2.1.1.01.01 Utang 3.1.1.01.01 Ekuitas 4.1.1.01.01 Pendapatan LRA 5.1.1.01.01 Belanja Gaji Pokok 8.1.1.01.01 Pendapatan LO 8.1.1.01.02 Pendapatan Jasa Layanan 10.000.000,00 9.1.1.01.01 Beban Telepon 2.000.000,00 Total 16.000.000,00 16.000.000,00   Kas Bendahara Penerimaan BLUD Jurnal:  Tanggal No Bukti Kode Rekening Uraian Debit Kredit 21-Jan-20 xxxx x.x.x.xx x.x.x.xx Kas Bendahara Penerimaan BLUD Pendapatan Jasa Layanan 5.000.000,00 5.000.000,00   Buku Besar :  Kode Rekening : x.x.x.xx Uraian : Kas Bendahara Penerimaan BLUD Anggaran :  Tanggal No Bukti Uraian Ref Debit Kredit Saldo awal 10.000.000,00 21-Jan-20 xxxx Penerimaan Pendapatan xx 5.000.000,00   Kode Akun Uraian Debit Kredit 1.1.1.01.01 Kas di Bendahara Penerimaan BLUD 10.000.000,00 1.1.1.01.02 Kas di Bendahara Pengeluaran BLUD 6.000.000,00 1.1.1.01.03 Perlengkapan Kantor 4.000.000,00 2.1.1.01.01 Utang 3.1.1.01.01 Ekuitas 4.1.1.01.01 Pendapatan LRA 5.1.1.01.01 Belanja Gaji Pokok 8.1.1.01.01 Pendapatan LO 8.1.1.01.02 Pendapatan Jasa Layanan 10.000.000,00 9.1.1.01.01 Beban Telepon 2.000.000,00 Total 16.000.000,00 16.000.000,00   Pendapatan Jasa Layanan Jurnal: Tanggal No Bukti Kode Rekening Uraian Debit Kredit 21-Jan-20 xxxx x.x.x.xx x.x.x.xx Kas Bendahara Penerimaan BLUD Pendapatan Jasa Layanan 5.000.000,00 5.000.000,00   Buku Besar :  Kode Rekening : x.x.x.xx Uraian : Pendapatan Jasa Layanan  Anggaran : Tanggal No Bukti Uraian Ref Debit Kredit Saldo awal 10.000.000,00 21-Jan-20 xxxx Pendapatan Jasa Layanan xx 5.000.000,00  

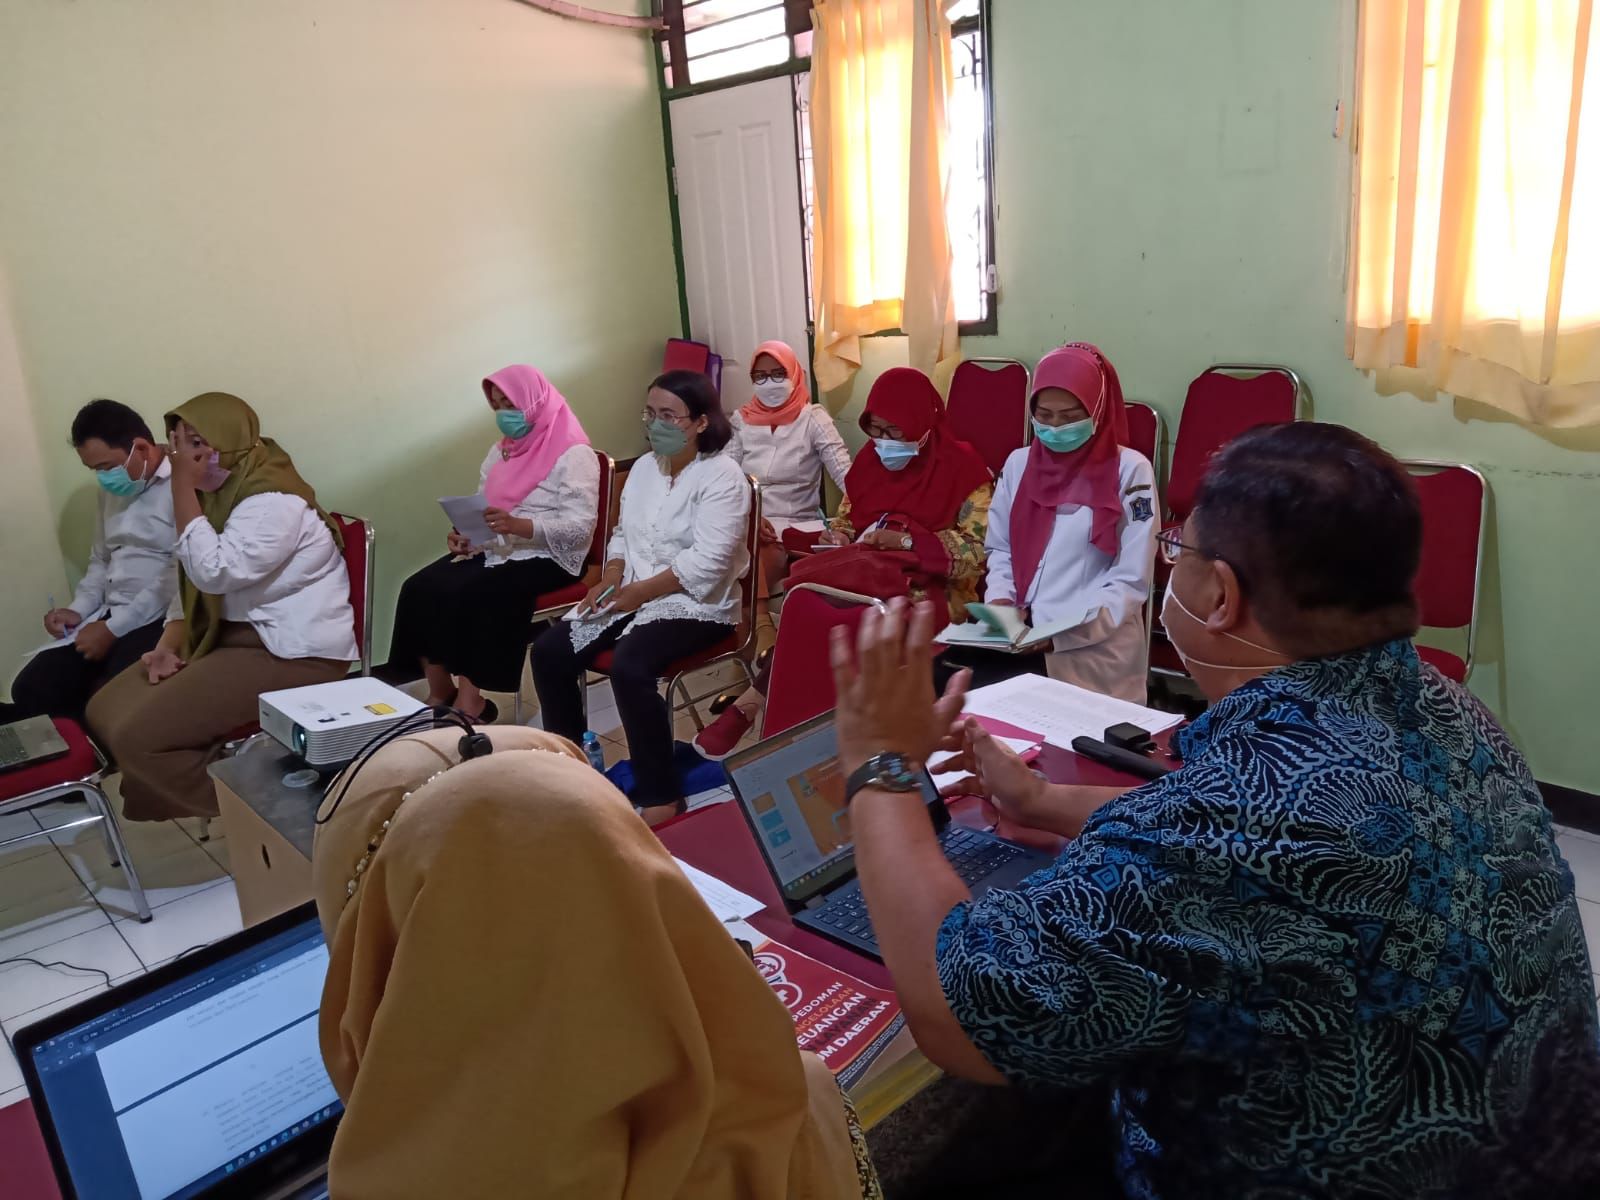
BLUD Selenggarakan Pelatihan PPPK Bersama dengan Puskesmas Sidosermo Surabaya dan Acara Berjalan dengan Antusias

Blud.id - Tim Blud berhasil melakukan pelatihan PPK Blud dengan Puskesmas Sidosermo pada 7 sampai 8 Desember 2021. Acara diawali dengan sambutan dari Kepala Puskesmas terkait dengan arah terbaru bahwa puskesmas wajib menjadi BLUD. Kepala Puskesmas Sidosermo juga mengatakan bahwa permintaan belum terlalu paham terkait dengan Permendagri 79 tahun 2018. Pada awalnya pendampingan pelatihan Blud digabung menjadi satu dengan pengadaan barang dan jasa terkait dengan penyusunan RBA, RKA untuk BLUD. Rencananya Puskesmas Sidosermo akan mulai mengguankan PPK BLUD mulai tahun 2022 karena menjadi salah satu Puskesmas dari total 63 yang diberi amanah untuk menjalankan Blud. Pada hari pertama yang mengikuti pelatihan PPK Blud yaitu medis paramedis, kasir, pendaftaran (double dengan kasir), bagian tata usaha, bendahara JKN, bendahara pembantu APBD, dll. Materi terkait dengan PPK BLud diberikan langsung oleh Niza Wibyana Tito,M.Kom, MM, CAAT sebagai pemateri terkait dengan penerapan dalam organisasi. Sebagai tenaga ahli Niza Wibyana Tito telah menjadi pendamping Blud dan Konsultan teknologi informasi selain itu juga terlibat dalam pengembangan aplikasi keuangan daerah Tidak hanya itu saja mengembangkan aplikasi pengelolaan keuangan Blud serta berpengalaman mengisi, mendapingi lebih dari 1000 pelatihan dan pendampingan di bidang Blud. Pada hari kedua materi dilanjutkan namun peserta hanya dari bagian keuangan saja agar lebih fokus. Para peserta terlihat antusias mengikuti setiap materi yang diberikan narasumber dan sesekali bertanya dengan interaktif. Bagi yang berminat untuk mengikuti pelatihan Blud bosa langsung menghubungi Iszar melalui wa dan telepon 082274900800 atau melalui email blud.co.id@syncoreconsulting.com.

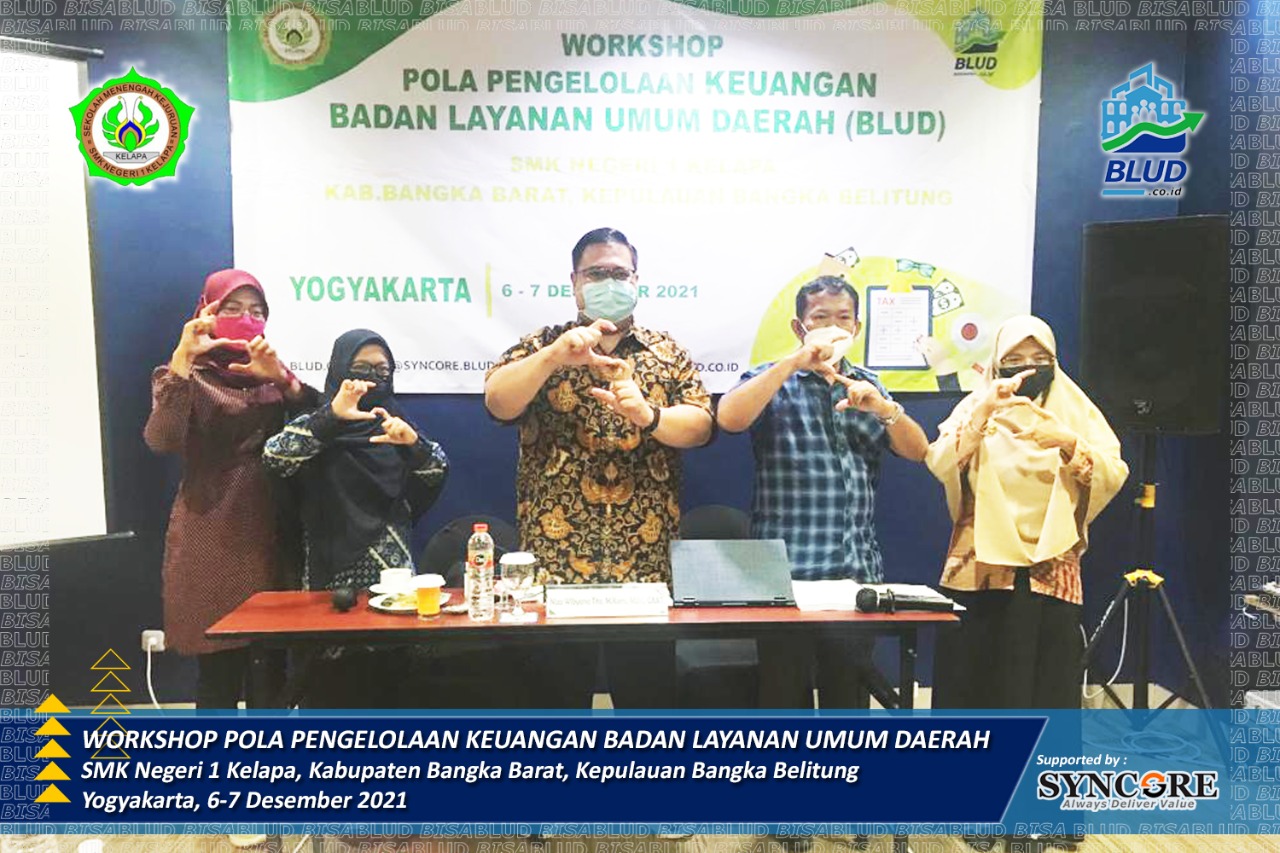
Berjalan Interaktif, Workshop PPK BLUD SMK Negeri 1 Kelapa Kabupaten Bangka Barat

Blud.co.id – Pada 6 sampai 7 Desember 2021 kemarin tim Blud mengadakan acara workshop dan pelatihan BLUD untuk SMK Negeri di Bangka Belitung yakni SMKN 2 Kelapa Kabupaten Bangka Barat.   Workshop dan latihan merupakan bagian dari kerjasama tim Blud dengan berbagai lembaga seperti RSUD, Puskesmas, Dinas Kesehatan, Dinas Perhubungan dan Lembaga Pendidikan.  Pada workshop yang dilakukan selama dua hari tersebut mengambil judul pola pengelolaan keuangan Badan Layanan Umum Daerah (BLUD) SMK Negeri 1 Kelapa.  Workshop ini dimulai pukul 08.30 sampai pukul 17.00 berlokasi di ruang meeting Sekar Hotel Arte Malioboro Jl. Ps. Kembang No.53, Sosromenduran, Gedong Tengen, Kota Yogyakarta, Daerah Istimewa Yogyakarta.  Pada hari pertama workshop diisi oleh narasumber yang sudah berpengalaman dalam bidang BLUD yaitu Niza Wibyana Tito,M.Kom, M.M, CAAT.  Dijelaskan terkait dengan pola pengelolaan keuangan Badan Layanan Umum Daerah (PPK-BLUD) dari pengertian sampai dasar hukum yang digunakan.  Pada hari kedua dilanjutkan dengan Penyusunan Rencana Bisnis Anggaran dan Alur Penatausahaan Keuangan yang dibarengi dengan praktek dan diskusi interaktif antara peserta dan pemateri dari konsultan BLUD. Peserta sangat serius mengerjakan dan mengikuti praktek, sehingga Ketika pulang ke Bangka Belitung mereka sudah membawa data dan ilmu yang dapat dibagikan dengan pengurus BLUD SMKN 1 Kelapa lainnya.  Acara ditutup dengan penyerahan kenang-kenangan dari Syncore untuk tim SMKN 2 Kelapa Kabupaten Bangka Barat yang telah berhasil menyelesaikan pelatihan selama dua hari dengan lancar. 

Fungsi, Mekanisme, dan Contoh Jurnal di BLUD

Setelah membahas mengenai Persamaan Dasar Akuntansi pada BLUD , maka selanjutnya kita akan membahasa mengenai Fungsi, Mekanisme, dan Contoh Jurnal di BLUD. Proses awal dalam siklus akuntansi adalah membantu transaksi yang dimulai dengan pengumpulan data, bukti transaksi kemudian menyelesaikan transaksi-transaksi yang terjadi yang dapat dipertanggung jawabkan berupa nota, faktur, kuitansi atau memo yang mengikat. Semua transaksi yang telah dikurangi, maka harus dicatat ke dalam jurnal berdasarkan urutan kronologi transaksi keuangan. Jurnal adalah alat untuk mencatat transaksi-transaksi suatu entitas secara kronologis dan sistematis. Jurnal memiliki fungsi sebagai berikut: Fungsi Analis yaitu fungsi untuk menentukan perkiraan yang di debet dan perkiraan yang dikredit serta banyaknya masing-masing. Fungsi Pencatatan yaitu untuk mencatat transaksi keuangan dalam kolom debet dan kredit serta keterangan yang diperlukan. Fungsi Historis yaitu untuk mencatat aktivitas perusahaan secara kronologis. Pencatatan akuntansi dalam jurnal diatur dalam sebuah mekanisme debit dan kredit. Pengertian Debit dalam akuntansi menunjukkan sisi sebelah kiri dan kredit menunjukkan sebelah kanan. Mekanisme debit dan kredit terlihat dalam tabel sebagai berikut: Tabel 1. Mekanisme Debit dan Kredit TIDAK Jenis Akun Bertambah Berkurang Keterangan 1 Satu set Debet Kredit Aset jika bertambah dicatat di debit. Aset jika berkurang dicatat di kredit. 2 Utang Kredit Debet Utang jika bertambah dicatat di kredit. Utang jika berkurang dicatat di debit. 3 Modal Kredit Debet Modal jika bertambah dicatat di kredit. Modal jika dikurangi dicatat di debit. 4 Pendapatan Kredit Debet Pendapatan jika bertambah dicatat di kredit. Pendapatan berkurang dicatat di debit. 5 Beban Debet Kredit Beban jika bertambah dicatat di debit. Beban berkurang jika dicatat di kredit. Berikut ini adalah contoh jurnal dari beberapa transaksi BLUD: Pada tanggal 5 januari 2021 instansi membeli perlengkapan kantor seharga Rp2.000.000,00 Tanggal Tidak Bukti Kode Rekening Uraian Debet Kredit 5-Jan-20 xxxx xxxx xxxx Perlengkapan kantor Kas Bendahara Pengeluaran BLUD 2.000.000,00     2.000.000,00   Pada tanggal 15 Januari 2021 dibayar beban telepon sebesar Rp1.000.000,00 Tanggal Tidak Bukti Kode Rekening Uraian Debet Kredit 15-Jan-20 xxxx xxxx xxxx beban telepon Kas Bendahara Pengeluaran BLUD 1.000.000,00     1.000.000,00   Pada tanggal 21 januari 2021 instansi telah menerima pendapatan layanan sebesar Rp5.000.000,00 Tanggal Tidak Bukti Kode Rekening Uraian Debet Kredit 5-Jan-20 xxxx xxxx xxxx Kas Bendahara Penerimaan BLUD Pendapatan Layanan 5.000.000,00     5.000.000,00   Basis akuntansi yang digunakan dalam laporan keuangan pemerintah adalah basis akrual, untuk pengakuan pendapatan-LO, beban, aset, kewajiban, dan ekuitas (Paragraf 42 Kerangka Konseptual Nomor 71 Tahun 2010) sedangkan dalam hal anggaran disusun dan dilaksanakan berdasar basis kas, maka LRA disusun berdasarkan basis kas (Paragraf 44 Kerangka Konseptual Nomor 71 Tahun 2010). Jadi dapat dikatakan bahwa basis kas masih digunakan khusus untuk LRA. Mekanisme basis laporan keuangan pemerintah terlihat dalam tabel sebagai berikut: Tabel 2. Mekanisme Basis Laporan Keuangan Kode Akun Uraian Laporan Basis 1 Aset Neraca Akrual 2 Kewajiban 3 Ekuitas 4 Pendapatan LRA LRA Kas 5 Belanja 6 Pembiayaan 7 Pendapatan LO LO Akrual 8 Beban   Ada hal penting yang wajib diketahui terkait pencatatan jurnal realisasi anggaran yang berbasis kas. Dimana, jurnal basis kas ini akan dilakukan apabila sudah memenuhi 2 kriteria ini yaitu: Terdapat aliran kas (masuk/keluar); dan Merupakan realisasi anggaran. Apabila dua syarat di atas tidak terpenuhi maka pencatatan realisasi anggaran tidak perlu dilakukan. Contoh jurnal realisasi anggaran pada BLUD sebagai berikut : Bendahara Penerimaan BLUD menerima uang sebesar Rp5.000.000,00 dari pembayaran pendapatan jasa layanan. Tanggal No Bukti Kode Rekening Uraian Debit Kredit x-xx-xx xxxx x.x.x.xx   x.x.x.xx Estimasi Perubahan SAL Pendapatan Jasa Layanan – LRA 5.000.000,00     5.000.000,00   Bendahara Pengeluaran BLUD membayarkan uang sebesar Rp3.000.000,00 untuk belanja perjalanan dinas. Tanggal No Bukti Kode Rekening Uraian Debit Kredit x-xx-xx xxxx x.x.x.xx   x.x.x.xx Belanja Perjalanan Dinas Estimasi Perubahan SAL 3.000.000,00     3.000.000,00   Hal lain yang perlu menjadi perhatian bahwa setiap transaksi harus dilakukan jurnal basis akrual dan apabila memenuhi syarat maka juga dilakukan jurnal basis kas. Apabila dalam satu transaksi terdapat jurnal basis akrual dan jurnal basis kas maka jurnal dicatat pada saat yang sama. Berikut ini adalah contoh transaksi yang memenuhi syarat basis kas dan basis akrual: Bendahara Penerimaan BLUD menerima uang sebesar Rp5.000.000,00 dari pembayaran pendapatan jasa layanan. Tanggal No Bukti Kode Rekening Uraian Debit Kredit x-xx-xx xxxx x.x.x.xx   x.x.x.xx Kas di Bendahara Penerimaan BLUD Pendapatan Jasa Layanan – LO 5.000.000,00     5.000.000,00 x-xx-xx xxxx x.x.x.xx   x.x.x.xx Estimasi Perubahan SAL Pendapatan Jasa Layanan – LRA 5.000.000,00     5.000.000,00   Bendahara Pengeluaran BLUD membayarkan uang sebesar Rp3.000.000,00 untuk belanja perjalanan dinas. Tanggal No Bukti Kode Rekening Uraian Debit Kredit x-xx-xx xxxx x.x.x.xx   x.x.x.xx Belanja Perjalanan Dinas Kas di Bendahara Pengeluaran BLUD 3.000.000,00     3.000.000,00 x-xx-xx xxxx x.x.x.xx   x.x.x.xx Belanja Perjalanan Dinas Estimasi Perubahan SAL 3.000.000,00     3.000.000,00   Kesimpulan Itulah penjelasan serta mengenai Fungsi, Mekanisme, dan Contoh Jurnal di BLUD. Jika Anda mengalami kesulitan dalam membuat jurnal transaksi secara manual, Anda bisa mencoba menggunakan software BLUD yang memiliki fitur terbaik untuk mempermudah proses penjurnalan dalam transaksi harian dan memastikan data transaksi Anda tercatat dengan baik dengan output dan laporan sesuai dengan aturan BLUD yang berlaku. Salah satu software terbaik untuk BLUD adalah Sistem BLUD Syncore. Dengan fitur, alur, dan output yang selalu mengikuti perkembangan aturan pemerintah serta adanya pendampingan dari Konsultan handal tentunya akan membuat pencatatan transaksi BLUD lebih mudah dari yang Anda bayangkan dan Anda lakukan selama ini. "Syncore telah menjadi mitra BLUD berbasis teknologi nomor 1 di Indonesia yang telah mendampingi ribuan BLUD di seluruh Indonesia". Jadi apalagi yang masih ragukan?  

Jumlah Viewers: 10958