Artikel BLUD.id

RSUD Cendrawasih Gandeng Syncore Blud Tingkatkan Pelayanan dengan Sistem Blud

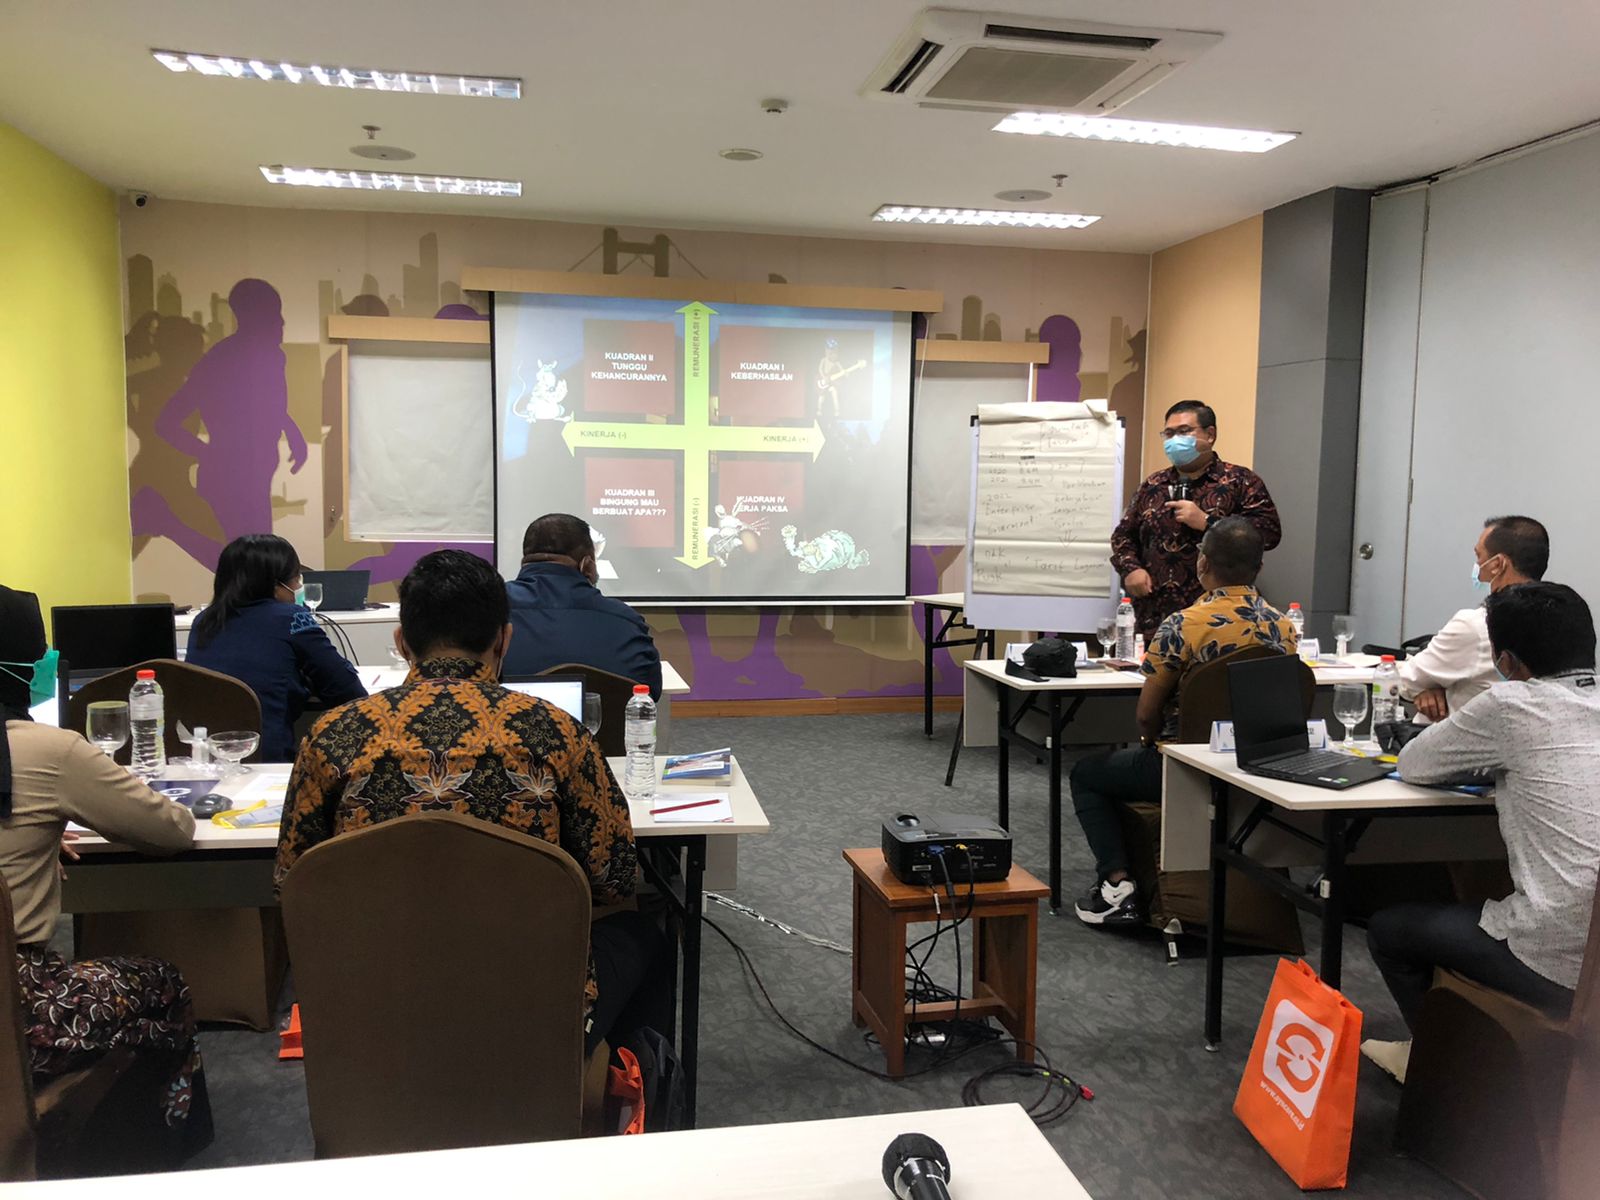
Blud.co.id – RSUD Cendrawasih menggandeng Syncore BLUD untuk meningkatkan pelayanan dengan sistem BLUD melalui Workshop Remunerasi Dan Asistensi Laporan Keuangan Rsud Cendrawasih Dobo Kabupaten Kepulauan Aru, Maluku .  Workshop ini dilaksanakan selama 2 hari tanggal 13-14 Desember 2021 berlokasi di hotel Cordela Kartika, Jl. Bhayangkara No.35, Ngampilan, Kota Yogyakarta . Hari Pertama dibuka oleh Sambutan dari Syncore BLUD.co.id dan Sekretaris RSUD Cendrawasih Dobo.  “ Selama ini RSUD Cendrawasih Dobo sudah bekerjasama dengan Syncore BLUD, banyak yang membantu namun tetap banyak kendala. Harapannya semoga dalam pelatihan penyusunan remunerasi ini dapat membantu RSUD dalam menghitung sistem penggajian sesuai remunerasi. Saat ini RSUD memperhitungkan remunerasi dengan poin. RSUD Dobo berterima kasih atas bantuannya dan pendampingnya dari Syncore BLUD ke RSUD.” Kata Johand Steven Amk selaku Sekretaris RSUD Cendrawasih Dobo, Senin (13/12/2021). Peserta Workshop terdiri dari kabid pelayanan, kepala seksi pelayanan medis, kasubag perencanaan, bendahara penerimaan BLUD, bendahara Pengeluaran BLUD, sekretaris, staf Perencanaan dan Staf SIMRS.  Hari Pertama mendatangkan narasumber Niza Wibyana Tito, M.Kom, MM, CAAT dan Titik Ambarsih, SE, Ak, CA. Sesi Pertama diisi oleh Bapak Tito dengan materi Penatausahaan dan keuangan BLUD sesuai dengan Pedoman teknis kemendagri tentang pola pengelolaan keuangan BLUD.   Dari Pertanyaan-pertanyaan peserta Ketika sesi diskusi, Nara Sumber yang akrab disapa Bapak Tito menjawab “ Jika RSUD sudah mampu menyusun laporan keuangan BLUD tinggal diaudit.  BPK meminta laporan keuangan diaudit KAP terlebih dahulu, karena laporan keuangan perlu disusun oleh yang memiliki kompetensi. Untuk 2020 sudah diaudit BPK, laporan keuangan yang diberikan gabungan BLUD dan APBD.  Permasalahan yang terjadi di daerah adalah perbedaan pendapat, salah satunnya pemeriksa. BLUD diaudit oleh auditor eksternal, BLUD saat ini diberikan ke Biro Perekonomian daerah”.  Kemudian Sesi Kedua dilanjutkan oleh Titik Ambarsih, SE, Ak, CA dengan materi Remunerasi. Ada sebuah pertanyaan yang menarik dari peserta, yakni “RSUD memberikan banyak insentif, pada saat menghitung remunerasi insentif itu tidak hilang? kemudian jika dipisahkan bagaimana caranya dipisahkan?” Tanya Bapak Jusman kasubag perencanaan.  Titik Ambarsih sebagai pemateri memberikan jawaban bahwa remunerasi itu adalah kesepakatan, memang jika insentif daerah akan dihilangkan jika sudah menggunakan perhitungan remunerasi.   Selama menyusun remunerasi yang dilihat beberapa instansi mereka merasa rugi. Perhitungan insentif merupakan perhitungan pemerintah daerah. Misalkan remunerasi dipicu, insentifnya harunnya dihilangkan rasa takut diaudit jadi temuan.
Laporan Perubahan Ekuitas BLUD

Blud.id - Pada paragraf ke 82 tentang Kerangka Konseptual Nomor 71 Tahun 2010 menjelaskan bahwa laporan perubahan ekuitas menyajikan informasi kenaikan atau penurunan ekuitas tahun pelaporan dibandingkan dengan tahun sebelumnya.  Laporan perubahan ekuitas ini berdasarkan Paragraf 101 PSAP 01 tentang Penyajian Laporan Keuangan menyajikan sekurang-kurangnya pos-pos Ekuitas awal, Surplus/Defisit-LO pada periode bersangkutan dan koreksi-koreksi yang langsung menambah/mengurangi ekuitas. Penyusunan laporan perubahan ekuitas diambil dari neraca saldo berisi akun ekuitas awal dan lain-lain dan surplus/defisit-LO kemudian menjadi laporan perubahan ekuitas sehingga mendapatkan ekuitas akhir.  Contoh format laporan perubahan ekuitas BLUD dapat dilihat sebagai berikut: BADAN LAYANAN UMUM DAERAH XXX LAPORAN PERUBAHAN EKUITAS UNTUK TAHUN YANG BERAKHIR SAMPAI 31 DESEMBER 20X1 DAN 20X0 No Uraian 20X1 20X0 1 EKUITAS AWAL xxx xxx 2 SUPLUS/DEFISIT - LO xxx xxx 3 DAMPAK KUMULATIF PERUBAHAN KEBIJAKAN/KESALAHAN MENDASAR: xxx xxx 4 KOREKSI NILAI PERSEDIAAN xxx xxx 5 SELISIH REVALUASI ASET TETAP xxx xxx 6 LAIN-LAIN     7 EKUITAS AKHIR xxx xxx

Laporan Keuangan BLUD

Laporan keuangan BLUD salah satunya adalah Laporan Operasional. Laporan Operasional Laporan operasional merupakan laporan baru untuk pemerintahan, namun sebenarnya sudah diperkenalkan di PP Nomor 24 Tahun 2005. Laporan ini menurut paragraf 78 Konseptual Nomor 71 Tahun 2010 adalah laporan yang menyajikan ikhtisar sumber daya ekonomi yang menambah dana dan penggunaannya yang dikelola oleh pusat/daerah pemerintah untuk kegiatan penyelenggaraan pemerintahan dalam satu periode pelaporan. Penyusunan laporan operasional diambil dari neraca saldo kode akun 7 dan 8 kemudian menjadi laporan operasional dan jurnal penutup laporan operasional sehingga mendapatkan surplus/defisit-LO. Unsur yang dicakup secara langsung dalam laporan operasional terdiri dari pendapatan-L0, beban, transfer, dan pos-pos luar biasa. Masing-masing unsur dapat dijelaskan dalam paragraf 79 penyusunan Konseptual Nomor 71 Tahun 2010 sebagai berikut: Pendapatan-LO adalah hak pemerintah yang diakui sebagai penambah nilai kekayaan bersih. Beban adalah kewajiban pemerintah yang diakui sebagai pengurangi nilai kekayaan bersih. Pos Luar Biasa adalah pendapatan luar biasa atau beban luar biasa yang terjadi karena kejadian atau transaksi yang bukan merupakan operasi biasa, tidak diharapkan sering atau rutin terjadi, dan berada di luar kendali atau pengaruh entitas yang bersangkutan. Unsur ketiga laporan operasional di atas pada akhirnya akan membentuk surplus/defisit-LO merupakan selisih antara pendapatan-LO dan beban selama satu periode pelaporan, setelah diperhitungkan surplus/defisit dari kegiatan non operasional dan pos luar biasa. Contoh format laporan operasional BLUD dapat dilihat sebagai berikut: Tabel 7. BADAN LAYANAN UMUM DAERAH XXX OPERASIONAL LAPORAN UNTUK TAHUN YANG BERAKHIR SAMPAI 31 DESEMBER 20X1 DAN 20X0 TIDAK Uraian 20X1 20X1 Kenaikan/ Penurunan (%)   OPERASIONAL KEGIATAN         1 PENDAPATAN         2 Pendapatan jasa layanan xxx  xxx  xxx  xxx 3 Pendapatan hibah xxx  xxx  xxx  xxx  4 Pendapatan hasil kerja sama xxx  xxx  xxx  xxx  5 Pendapatan APBD xxx  xxx  xxx  xxx  6 Lain-lain Pendapatan BLUD yang sah xxx  xxx  xxx  xxx  7 JUMLAH PENDAPATAN (2 s.d. 6) xxx  xxx  xxx  xxx  8           9 BEBAN         10 Beban Pegawai xxx  xxx  xxx  xxx  11 Beban Barang dan Jasa xxx  xxx  xxx  xxx  12 Beban Bunga xxx  xxx  xxx  xxx  13 Beban Penyisihan Piutang xxx  xxx  xxx  xxx  14 Beban Penyusutan dan Amortisasi xxx  xxx  xxx  xxx  15 Beban Lain-lain xxx  xxx  xxx  xxx  16 JUMLAH BEBAN (10 s.d. 15) xxx  xxx  xxx  xxx  17           18 Surplus/Defisit Operasional (7-16) xxx  xxx  xxx  xxx  19           20 KEGIATAN NON OPERASIONAL         21 Suplus/Defisit Penjualan Aset Nonlancar xxx  xxx  xxx  xxx  22 (Kerugian) Penurunan Nilai Aset xxx  xxx  xxx  xxx  23 Surplus/Defisit dari Kegiatan Non Operasional Lainnya xxx  xxx  xxx  xxx  24 JUMLAH SURPLUS/DEFISIT DARI KEGIATAN NON OPERASIOANAL (21 s.d. 23) xxx  xxx  xxx  xxx  No Uraian 20X1 20X1 Kenaikan/ Penurunan (%) 25 SURPLUS/DEFISIT SEBELUM POS LUAR BIASA (18+24) xxx  xxx  xxx  xxx  26           27 POS LUAR BIASA xxx  xxx  xxx  xx  28 Pendapatan Luar Biasa xxx  xxx  xxx  xx  29 Beban Luar Biasa xxx  xxx  xxx  xx  30 JUMLAH POS LUAR BIASA (28 s.d. 29) xxx  xxx  xxx  xx  31 SURPLUS/DEFISIT - LO (25+30) xxx  xxx  xxx  xx    Hubungan Laporan Operasional dengan Laporan Neraca yaitu dimana, Surplus/Defisit pada Laporan Operasional akan mempengaruhi Laporan Perubahan Ekuitas. Pada Laporan Perubahan Ekuitas surplus Laporan Operasional menambah saldo Ekuitas dan menghasilkan Saldo Ekuitas Akhir. Saldo Ekuitas Akhir nantinya akan menjadi saldo Ekuitas pada Laporan Neraca BLUD. Untuk contoh Laporan Operasional BLUD pada sistem Aplikasi BLUD Syncore yang sudah digunakan oleh berbagai instansi BLUD di seluruh Indonesia yaitu: PEMERINTAH KOTA SAMBILEGI DINAS KESEHATAN RSUD Sambilegi 1 Jln Solo Km 9,7 LAPORAN OPERASIONAL Tahun 2022   No Uraian Tahun 2022 s/d Tahun 2021 Kenaikan/ (Penurunan) (%) 1 KEGIATAN OPERASIONAL 2 PENDAPATAN 3 Pendapatan Jasa Layanan dari Masyarakat 1,790,500.00 0.00 1,790,500.00 0.00 4 Pendapatan Jasa Layanan dari Entitas Akuntansi / Entitas Pelaporan 10,454,850.00 0.00 10,454,850.00 0.00 5 Pendapatan Hasil Kerja Sama 1,500,000.00 0.00 1,500,000.00 0.00 6 Pendapatan Hibah 0,00 0,00 0,00 0,00 7 Pendapatan Usaha Lainnya 0,00 0,00 0,00 0,00 8 PendapatanAPBN/APBD 50.000.000,00 0,00 50.000.000,00 0,00 9 JUMLAH PENDAPATAN 63.745.350,00 0,00 63.745.350,00 0,00 10 BEBAN 11 Beban Pegawai 0,00 0,00 0,00 0,00 12 Beban Pengaturan 272.581.000,00 0,00 272.581.000,00 0,00 13 Beban Jasa 0,00 0,00 0,00 0,00 14 Beban Pemeliharaan 0,00 0,00 0,00 0,00 15 Beban Langganan Daya dan Jasa 0,00 0,00 0,00 0,00 16 Beban Perjalanan Dinas 0,00 0,00 0,00 0,00 17 Beban Penyusutan Aset 0,00 0,00 0,00 0,00 18 Beban Bunga 0,00 0,00 0,00 0,00 19 Beban Pegawai APBD 50.000.000,00 0,00 50.000.000,00 0,00 20 Beban Barang dan Jasa APBD 0,00 0,00 0,00 0,00 21 Beban Lain-Lain 1.790.500,00 0,00 1.790.500,00 0,00 22 JUMLAH BEBAN 324.371.500,00 0,00 324.371.500,00 0,00 23 OPERASIONAL SURPLUS/DEFISIT (260.626.150,00) 0,00 (260.626.150,00) 0,00 24 KEGIATAN NON OPERASIONAL 0,00

LAPORAN ARUS KAS

Blud.id - Pada paragraf 80 memuat Konseptual Nomor 71 Tahun 2010 menjelaskan bahwa laporan arus kas menyajikan informasi kas sehubungan dengan aktivitas operasi, penerimaan, pengeluaran, dan saldo akhir kas pemerintah pusat atau daerah selama periode tertentu. Unsur yang dicakup dalam laporan arus kas dijelaskan sebagai berikut: Penerimaan kas adalah semua aliran kas yang masuk ke Bendahara BLUD dan/atau rekening kas BLUD. Pengeluaran kas adalah semua aliran kas yang keluar dari Bendahara BLUD dan/atau rekening kas BLUD.   Tabel 6. BADAN LAYANAN UMUM DAERAH XXX LAPORAN ARUS KAS PER 31 DESEMBER 20X1 DAN 20X0 TIDAK Uraian 20X1 20X0 1 Arus Kas dari Aktivitas Operasional     2 Arus Masuk Kas     3 Pendapatan layanan layanan xxx  xxx  4 Pendapatan hibah xxx  xxx  5 Pendapatan Hhasil kerja sama xxx  xxx  6 Pendapatan APBD xxx  xxx  7 Lain-lain Pendapatan BLUD yang Sah xxx  xxx  8 Jumlah Arus Kas Masuk (3 sd 7) xxx  xxx  9 Arus Keluar Kas     10 Pembayaran Pegawai xxx  xxx  11 Pembayaran Barang dan Jasa xxx  xxx  12 Pembayaran Bunga xxx  xxx  13 Pembayaran Belanja Lain-lain xxx  xxx  14 Jumlah Arus Keluar Kas (10 sd 13) xxx  xxx  15 Arus Kas Bersih dari Aktivitas Operasi (8-14) xxx  xxx  16 Arus Kas dari Aktivitas Investasi     17 Arus Masuk Kas     18 Penjualan atas tanah xxx  xxx  19 Penjualan atas Peralatan dan Mesin xxx  xxx  20 Penjualan atas Gedung dan Bangunan xxx  xxx  TIDAK Uraian 20X1 20X0 21 Penjualan atas Jalan, Irigasi, dan Jaringan xxx  xxx  22 Penjualan atas Aset Tetap Lainnya xxx  xxx  23 Penjualan atas Aset Lainnya xxx  xxx  24 Penerimaan dari Divestasi xxx  xxx  25 Penerimaan Penjualan Investasi xxx  xxx  26 Jumlah Arus Kas Masuk (18 sd 25)     27 Arus Keluar Kas     28 Perolehan Tanah xxx  xxx  29 Perolehan Peralatan dan Mesin xxx  xxx  30 Perolehan Gedung dan Bangunan xxx  xxx  31 Perolehan Jalan, Irigasi, dan Jaringan xxx  xxx  32 Perolehan Aset Tetap Lainnya xxx  xxx  33 Perolehan Aset Lainnya xxx  xxx  34 Pengeluaran Penyertaan Modal xxx  xxx  35 Pengeluaran Pembelian Investasi xxx  xxx  36 Jumlah Arus Keluar kas (28 sd 35) xxx  xxx  37 Arus Kas Bersih dari Aktivitas Investasi (26-36) xxx  xxx  38 Arus Kas dari Aktivitas Pendanaan     39 Arus Masuk Kas     40 Penerimaan Pinjaman xxx  xxx  41 Divestasi xxx  xxx  42 Jumlah Arus Kas Masuk (40 sd 41) xxx  xxx  43 Arus Keluar Kas     44 Pembayaran Pinjaman Pokok xxx  xxx  45 Investasi xxx  xxx  46 Jumlah Arus Keluar Kas (44 sd 45) xxx  xxx  47 Arus Kas Bersih dari Aktivitas Pendanaan (42-46) xxx  xxx  48 Arus Kas dari Aktivitas Transitoris     49 Arus Masuk Kas     50 Penerimaan Perhitungan Fihak Ketiga (PFK) xxx  xxx  51 Jumlah Arus Kas Masuk (50) xxx  xxx  52 Arus Keluar Kas     53 Pengeluaran Perhitungan Fihak Ketiga (PFK) xxx  xxx  54 Jumlah Arus Keluar Kas (53) xxx  xxx  55 Arus Kas Bersih dari Aktivitas Transitoris (51-54) xxx  xxx 

Laporan Perubahan Saldo Anggaran Lebih

Blud.id - Pada paragraf 63 Kerangka Konseptual Nomor 71 Tahun 2010 menjelaskan bahwa laporan perubahan saldo anggaran lebih menyajikan informasi kenaikan atau penurunan saldo anggaran lebih tahun pelaporan dibandingkan dengan tahun sebelumnya.  Saldo anggaran lebih atau sering disingkat menjadi SAL sendiri, menurut paragraf 8 PSAP 01 tentang Penyajian Laporan Keuangan adalah gabungan saldo yang berasal dari akumulasi SiLPA/SiKPA tahun-tahun anggaran sebelumnya dan tahun berjalan serta penyesuaian lain yang diperkenankan. Struktur laporan perubahan saldo anggaran lebih dijelaskan pada paragraf 41 PSAP 01 tentang Penyajian Laporan Keuangan dimana laporan ini menyajikan secara komparatif dengan periode sebelumnya pada pos-pos berikut: Saldo Anggaran Lebih Awal. Penggunaan Saldo Anggaran Lebih. Sisa Lebih/Kurang Pembiayaan Anggaran Tahun Berjalan. Koreksi Kesalahan Pembukuan Tahun Sebelumnya. Lain-lain. Saldo Anggaran Lebih Akhir. Contoh format laporan perubahan saldo anggaran lebih BLUD dapat dilihat sebagai berikut: Tabel 5. BADAN LAYANAN UMUM DAERAH XXX LAPORAN PERUBAHAN SALDO ANGGARAN LEBIH UNTUK TAHUN YANG BERAKHIR SAMPAI 31 DESEMBER 20X1 DAN 20X0 No Uraian 20X1 20X0 1 Saldo Anggaran Lebih Awal xxx  xxx  2 Penggunaan SAL (xxx)  (xxx)  3 Subtotal (1-2) xxx  xxx  4 Sisa Lebih/Kurang Pembiayaan Anggaran (SILPA/SIKPA) xxx  xxx  5 Subtotal (3+4) xxx  xxx  6 Koreksi Kesalahan Pembukuan Tahun Sebelumnya     7 Lain-lain xxx  xxx  8 Saldo Anggaran Lebih Akhir (5+6+7) xxx  xxx 

Sosialisasi dan FGD Tata Cara Pendirian BLUD Bersama Instansi Kota Batu Jawa Timur Berjalan Lancar

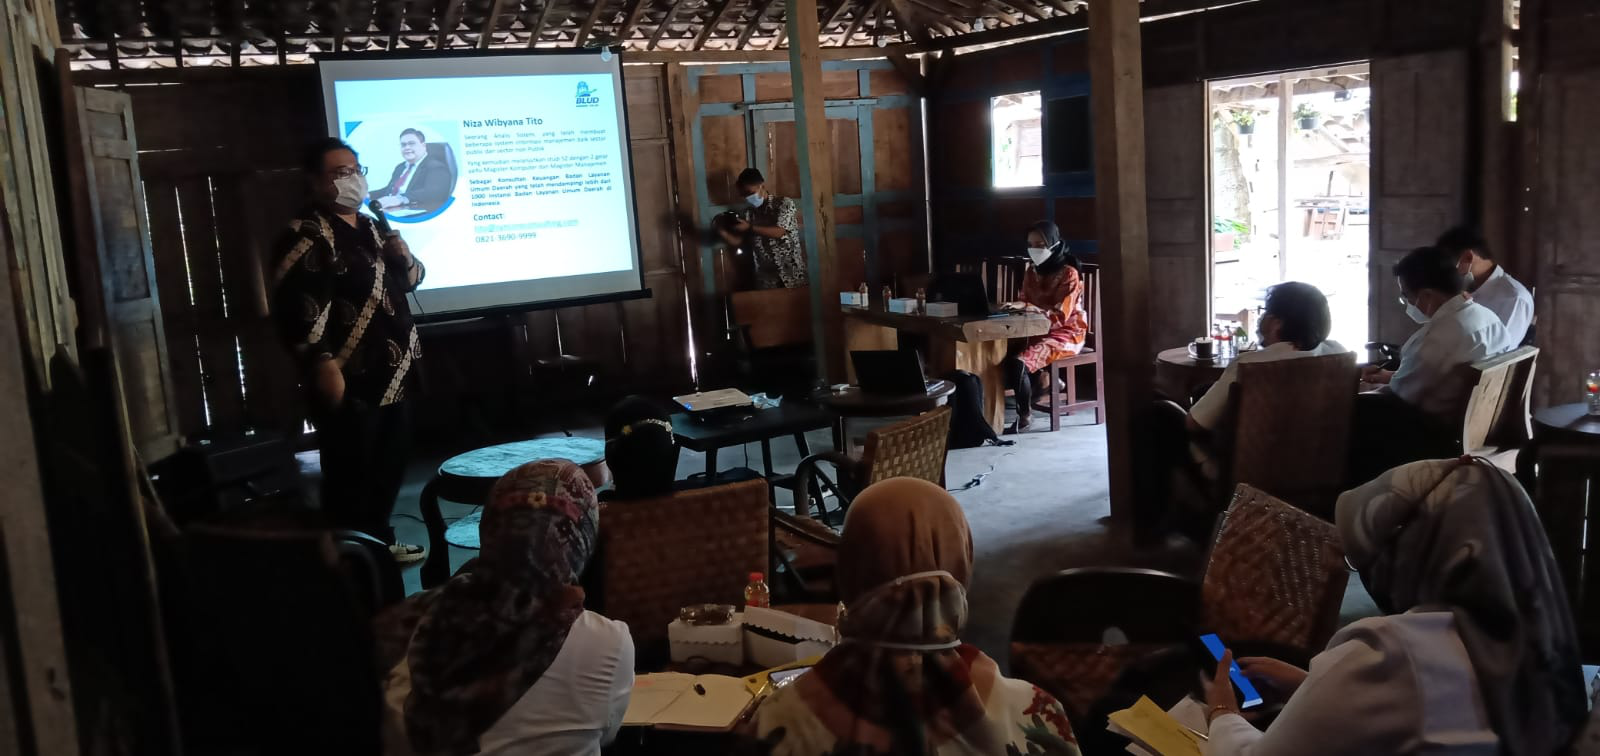
Blud.id - Diadakan sosialisasi dan FGD tata cara pendampingan BLUD pada 15 Desember 2021 bersama dengan beberapa instansi terkait yang berada di Batu Jawa Timur. Seperti Biro Ekonomi, Dinas Kesehatan, Dinas Lingkungan Hidup, Dinas Koperasi dan Perindustrian, Dinas Perhubungan, Dinas Pertanian, Badan Penelitian Pengembangan dan lima puksesmas di Batu Malang. Acara dibuka dengan sambutan dari Dinas Koperasi terkait dengan masalah pelayanan daerah dan SOP yang masih belum jelas di beberapa daerah kecuali di Jakarta yang sudah jelas terkait dengan BLUD. Itu adalah sistem keuangan daerah yang menyerang layanan, lalu solusinya ada sistem keuangan BLUD. Materi terkait sosialisasi dan FGD tata cara pembinaan BLUD diberikan langsung oleh Niza Wibyana Tito,M.Kom, MM, CAAT sebagai pemateri terkait dengan penerapan dalam organisasi. Sebagai tenaga ahli Niza Wibyana Tito telah menjadi pendamping BLUD dan Konsultan teknologi informasi selain itu juga terlibat dalam pengembangan aplikasi keuangan daerah Tidak hanya itu saja mengembangkan aplikasi pengelolaan keuangan BLUD serta berpengalaman mengisi, mendampingi lebih dari 1000 pelatihan dan pendampingan di bidang BLUD. Setelah diberikan materi secara langsung peserta bertanya dengan interaktif dan pertanyaan terkait dengan permasalahan BLUD. Berikut merupakan salah satu rencana tindak lanjut yang akan dilakukan Dinas Kesehatan meminta puskesmas untuk membuat Dokumen Administratif untuk mengajukan BLUD. Beberapa Dinas yang unitnya belum menjadi UPT maka harus mengajukan menjadi UPT terlebih dahulu baru mengajukan BLUD. Beberapa Dinas harus mengkaji Kembali apakah masuk ke dalam syarat subtantif dan syarat teknis. Bagi yang berminat untuk mengikuti pelatihan BLUD bisa langsung menghubungi Iszar melalui wa dan telepon 082274900800 atau melalui email blud.co.id@syncoreconsulting.com.

Jumlah Viewers: 10957