Artikel BLUD.id

Konsep Dasar Akuntansi Pemerintah Daerah

Pengaturan secara teknis implementasi Akuntansi Pemerintah telah diatur Peraturan Menteri dalam Negeri Nomor 64 Tahun 2013 tentang Penerapan SAP Berbasis Akrual pada Pemerintah Daerah. Laporan Keuangan pokok yang diatur oleh Permendagri tersebut juga sesuai dengan SAP yaitu laporan realisasi anggaran, laporan operasional, laporan perubahan saldo anggaran lebih, laporan perubahan ekuitas, neraca, laporan arus kas, dan catatan atas laporan keuangan. Basis akuntansi yang biasa digunakan oleh Pemerintah Daerah terbagi menjadi dua, antara lain Basis Kas dan Basis Akrual. 1.Basis Kas Basis akuntansi yang digunakan dengan laporan keuangan pemerintah adalah basis kas untuk pengakuan realisasi atas pendapatan, belanja, dan pembiayaan dalam laporan realisasi anggaran. Basis kas untuk laporan realisasi anggaran berarti pendapatan diakui pada saat kas diterima di Rekening Kas Umum Daerah atau oleh entitas pelaporan. Sementara untuk belanja diakui pada saat kas dikeluarkan dari Rekening Kas Umum Daerah atau entitas pelaporan. 2.Basis Akrual Basis akrual merupakan pencatatan akuntansi untuk transaksi yang telah dirasakan manfaat dan haknya meskipun belum terjadi adanya aliran kas yang diterima ataupun dikeluarkan dari kas atau rekening kas umum daerah. Walaupun PP 71/2010 dan Permendagri 64/2013 mengatur akuntansi berbasis akrual, namun pencatatan dan penyajiannya dalam basis kas masih dibutuhkan dalam beberapa laporan. Hal tersebut dijelaskan dalam kerangka konseptual SAP sebagai berikut: Kerangka konseptual paragraf 42: basis akuntansi yang digunakan adalah basis akrual untuk pengakuan pendapatan – LO, beban, asset, kewajiban, dan ekuitas. Kerangka konseptual paragraf 43: basis akrual untuk LO berarti bahwa pendapatan diakui pada saat hak untuk memperoleh pendapatan telah terpenuhi walaupun kas belum diterima di Rekening Kas Umum Daerah atau lebih entitas pelaporan dan beban diakui pada saat kewajiban yang mengakibatkan penurunan nilai kekayaan bersih telah terpenuhi walaupun kas belum dikeluarkan dari Rekening Kas Umum Daerah atau entitas pelaporan. Pendapatan seperti bantuan pihak luar atau asing dalam bentuk jasa disajikan pula pada LO. Kerangka konseptual paragraf 44: apabila anggaran disusun dan dilaksanakan berdasarkan basis akrual, maka LRA disusun berdasarkan basis akrual. Jika dilihat dari segi laporan keuangan yang disusun, bail Pemerintah Daerah dan BLUD hampir sama. Perbedaan antara kedua nya adalah pada pos akun yang digunakan dalam penyusunan laporan keuangan, dimana pos akun yang digunakan pada Pemerintah Daerah lebih lengkap. Pos akun yang tidak digunakan oleh BLUD adalah kas di kas Daerah, kas di bendahara penerimaan SKPD dan kas di bendahara pengeluaran SKPD serta pos akun RK PPKD dan RK SKPD yang biasanya digunakan untuk akun konsolidasi. Lebih lengkap tentang Konsep Dasar Akuntansi Pemerintah Daerah bisa mendowload dokumen berikut! 
Perbedaan antara Rencana Bisnis dan Anggaran (RBA) dan Rencana Kegiatan dan Anggaran ( RKA)

Pengeluaran dan Penerimaan pada penyusunan RBA (Rencana Bisnis dan Anggaran) menjadi unsur utama, terutama dalam pembuatan laporan keuangan. Oleh karena itu dalam menyusun RBA dibutuhkan pemetaan akun-akun kode akuntansi yang ada pada arus kas pengeluaran dan penerimaan. Agar terwujudnya 1 konsep pengakuan pada RKA (Rencana Kegiatan dan Anggaran) menjadi RBA (Rencana Bisnis dan Anggaran). Karena pencatatan akuntansi yang digunakan berbeda antara RKA (Rencana Kegiatan dan Anggaran) dan RBA (Rencana Bisnis dan Anggaran) yaitu dari Accrual basis dan  Cash basis. Sebagai contoh Pencatatan Belanja Pegawai pada RKA (Rencana Kegiatan dan Anggaran) diakui sebagai Gaji Pokok sedangkan pada RBA (Rencana Bisnis dan Anggaran) diakui sebagai Biaya Gaji. Pada Belanja Barang dan Jasa, ketika di RKA (Rencana Kegiatan dan Anggaran) pencatatannya sebagai Belanja yang berarti belum diakui berapa biaya yang dikeluarkan untuk belanja, disitu dicatat secara keseluruhan. Sedangkan pada RBA (Rencana Bisnis dan Anggaran) Belanja Barang dan Jasa pencatatan sudah dicatat sebagai biaya sebesar berapa nilai yang digunakan untuk belanja secara cash maupun hutang nilainya dicatat secara real pemakaian yang dikeluarkan. RBA adalah dokumen perencanaan bisnis dan penganggaran tahunan yang berisi program, kegiatan, standar pelayanan minimal, target kinerja dan anggaran BLUD. Setelah kita menerapkan PPK-BLUD maka istilah RKA kita ubah menjadi RBA. Tidak sekedar berubah istilah, tetapi konten, makna, dan filosofinya juga berubah. Penerapan PKK-BLUD memang berpengaruh dan sangat positif dari perspektif pencapaian keuangan. Kalau kita bandingkan pendapatan BLUD dengan seluruh pengeluaran ini menggambarkan kepada kita salah satu tolok ukur kinerja keuangan. Kita berharap BLUD bisa 100% membiayai dirinya sendiri. Namun, bukan berarti berhenti di subsidi oleh pemerintah, tapi setidaknya dapat melakukan efisiensi. Pencapaian kinerja keuangan yang demikian bagus, tentu ada alasan. Perlu disampaikan keterkaitan antara bisnis yang sehat dengan kinerja keuangan. Bisnis yang sehat diciptakan oleh manajemen yang sehat. Jadi ini satu ungkapan yang harus disepakati. Kalau kita berbicara tentang BLUD maka prinsip tersebut harus ada. Manajemen yang sehat bukan saja artikan sebagai manajemen yang sehat. Sehat manajemen kalau memenuhi unsur-unsur planning, organizing, actuating, dan controlling. Terkait dengan manajemen yang diterapkan dalam pengelolaan BLUD, bisa dilihat unsur planning di dalam BLUD bisa direfleksikan dalam dokumen-dokumen yang harus disiapkan. Yang pertama adalah perencanaan jangka panjang dalam bentuk RSB (Rencana Strategi Bisnis). Informasi lebih lengkap terkait dengan Perbedaan antara Rencana Bisnis dan Anggaran  bisa mendowload di link berikut

Buku Besar BLUD

Transaksi yang sudah dikelompokkan dan dicatat ke dalam jurnal berdasarkan urutan kronologi transaksi keuangan memerlukan proses klasifikasi. Proses klasifikasi transaksi dari jurnal ke buku besar dikenal dengan istilah Posting. Posting adalah proses pemindahan jurnal suatu transaksi kedalam buku besar dari masing-masing akun dalam jurnal terkait. Buku besar adalah buku yang digunakan untuk mengelompokan transaksi berdasarkan akun/kode rekening sehingga diperoleh saldo akhir akun/kode rekening tersebut. Setiap akun memiliki satu buku besarnya masing-masing sehingga jumlah buku besar yang dimiliki sebuah entitas sama banyaknya dengan jumlah akun yang dimilikinya. Buku besar dibuat dalam sebuah format tertentu dan dengan aturan tertentu yang telah disepakati. Format buku besar dapat dilihat sebagai berikut: Kode Rekening : Uraian : Anggaran : Tanggal No Bukti Uraian Ref Debit Kredit Saldo (1) (2) (3) (4) (5) (6) (7) Sebelum melakukan posting, terlebih dahulu memasukkan semua saldo awal untuk akun-akun Aset, Kewajiban dan Ekuitas yang diperoleh dari Neraca Awal Tahun ke dalam buku besarnya masing-masing. Ketika transaksi periode berjalan telah dimulai, tiap transaksi yang telah dicatat dalam jurnal kemudian diposting ke buku besar. Berdasarkan contoh jurnal diatas, dapat dilakukan posting ke buku besar sebagai berikut:   Kas Bendahara Penerimaan BLUD: Jurnal: Tanggal No Bukti Kode Rekening Uraian Debit Kredit (1) (2) (3) (4) (5) (6) 21-Jan-20 xxx x.x.x.xx x.x.x.xx Kas Bendahara Penerimaan BLUD Pendapatan Jasa Layanan 5.000.000 5.000.000   Buku Besar :  Kode Rekening : x.x.x.xx Uraian : Kas Bendahara Penerimaan BLUD Anggaran : Tanggal No Bukti Uraian Ref Debit Kredit (1) (2) (3) (4) (5) (6) 21-Jan-20 xxxx Penerimaan Pendapatan xx 5.000.000   Apabila anda tertarik untuk lebih mengetahui terkait dengan buku besar BLUD bisa langsung mengikuti pelatihan BLUD ini ya! 

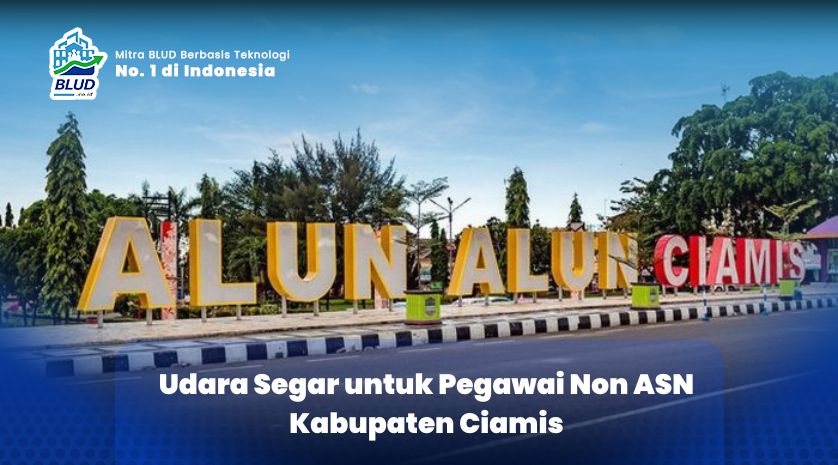
Udara Segar untuk Pegawai Non ASN Kabupaten Ciamis

Plt Kepala Badan Kepegawaian dan Pengembangan Sumber Daya Manusia (BKPSDM) Kabupaten Ciamis Ai Rusli Suargi menyampaikan bahwa tenaga non ASN BLUD tidak dihapus November 2023. Mereka masih bisa melanjutkan tugasnya sebagai tenaga non ASN. Kabar ini cukup menggembirakan untuk tenaga non ASN yang sampai saat ini masih bekerja untuk UPT BLUD karena informasi sebelumnya disampaikan bahwa  Kementerian PAN RB akan menghapus tenaga honorer Oktober 2023. Di daerah tidak ada lagi honorer.  ”Kemungkinan itu sebagai bahan kebijakan pemerintah pusat. Karena dalam aspek kepegawaian walaupun sudah memiliki otonomi daerah tetap kewenangan untuk penetapan formasi, standard operating procedure, kriteria ada di pusat,” menurut Ai Rusli Suargi. Hasil dari pendataan, dia menyetorkan data 4.800 honorer dan non ASN Ciamis ke Kementerian PAN RB dan Badan Kepegawaian Negara (BKN). Saat ini, dia menunggu kebijakan pemerintah pusat terhadap honorer dan non ASN. ”Untuk penyelesaian tenaga honorer tidak bisa diselesaikan oleh daerah masing-masing. Tetap ada mekanisme, apakah harus diangkat (PNS, red) atau dibuka seleksi, mudah-mudahan sebelum Oktober ada kebijakan,” ujar Ai Rusli Suargi. Sedangkan untuk tenaga non ASN, khusus Badan Layanan Umum Daerah (BLUD) seperti tenaga kesehatan di puskesmas dan rumah sakit daerah masih dibolehkan. ”Hal itu hasil koordinasi dengan Kementerian Dalam Negeri Republik Indonesia (Kemendagri),” katanya. Sementara Kepala Bidang Pembinaan Guru dan Tenaga Kependidikan Dinas Pendidikan (Disdik) Ciamis Tetet Widianti menyebutkan ada 4.800 guru honorer tingkat TK, SD, hingga SMP yang masuk dapodik per 2021. Banyak menjadi polekin adanya rencana dari Kementerian PAN-RB jika mana akan menghapus adannya tenaga honorer karena hal ini akan mengganggu pelayanan masyarakat dikarenakan kekurangan pegawai.  Dari Pendampingan yang dilakukan oleh syncore BLUD, selama ini tenaga Non ASN lebih mendominasi untuk dapat menatausahakan dan menganggarkan hingga melaporkan pertanggungjawaban BLUD melalui sistem aplikasi.  Menanggapi rencana Kementerian PAN-RB yang akan menghapus tenaga honorer pada tahun ini, Tetap menunggu arahan pemerintah pusat.

Laporan Realisasi Anggaran

Pada paragraf 61 Kerangka Konseptual Nomor 71 Tahun 2010 menjelaskan bahwa laporan realisasi anggaran menyajikan ikhtisar sumber, alokasi, dan pemakaian sumber daya keuangan yang dikelola oleh pemerintah pusat/daerah, perbandingan antara anggaran dan realisasinya dalam satu periode pelaporan. Laporan realisasi anggaran (LRA) yaitu laporan yang menyajikan informasi realisasi pendapatan, belanja, transfer, surplus/defisit dan pembiayaan, sisa lebih/kurang pembiayaan anggaran yang masing-masing diperbandingkan dengan anggarannya dalam satu periode.  Penyusunan LRA diambil dari neraca saldo kode akun 4, 5, dan 6 kemudian menjadi laporan realisasi anggaran dan jurnal penutup laporan realisasi anggaran yang diperoleh dari kolom realisasi. Pada paragraf 62 Kerangka Konseptual Nomor 71 Tahun 2010 dijelaskan unsur-unsur yang dicakup secara langsung oleh laporan realisasi anggaran. Masing masing unsur di dalam LRA dapat dijelaskan sebagai berikut:  Pendapatan-LRA adalah penerimaan oleh Bendahara BLUD dan/atau rekening kas BLUD yang menambah Saldo Anggaran Lebih dalam periode tahun anggaran yang bersangkutan yang menjadi hak BLUD, dan tidak perlu dibayar kembali oleh BLUD.  Belanja adalah semua pengeluaran oleh Bendahara BLUD dan/atau rekening kas BLUD yang mengurangi Saldo Anggaran Lebih dalam periode tahun anggaran bersangkutan yang tidak akan diperoleh pembayarannya kembali oleh BLUD.  Transfer adalah penerimaan atau pengeluaran uang oleh suatu entitas pelaporan dari/kepada entitas pelaporan lain, termasuk dana perimbangan dan dana bagi hasil.  Pembiayaan (financing) adalah setiap penerimaan/pengeluaran yang tidak berpengaruh pada kekayaan bersih entitas yang perlu dibayar kembali dan/atau akan diterima kembali, baik pada tahun anggaran bersangkutan maupun tahun- tahun anggaran berikutnya, yang dalam penganggaran pemerintah terutama dimaksudkan untuk menutup defisit atau memanfaatkan. surplus anggaran. Penerimaan pembiayaan antara lain dapat berasal dari pinjaman dan hasil divestasi. Pengeluaran pembiayaan antara lain digunakan untuk pembayaran kembali pokok pinjaman, pemberian pinjaman kepada entitas lain, dan penyertaan modal oleh pemerintah.  Selain unsur-unsur laporan realisasi anggaran diatas perlu juga dipahami mengenai surplus/defisit-LRA, pembiayaan neto dan sisa lebih/kurang pembiayaan anggaran (SiLPA/SiKPA). Berikut adalah penjelasannya:  Sisa lebih/kurang pembiayaan anggaran menurut paragraf 8 PSAP 01 tentang  Penyajian Laporan Keuangan adalah selisih lebih/kurang antara pendapatan-LRA dan belanja selama satu periode pelaporan.  Pembiayaan neto menurut paragraf 58 PSAP 02 tentang Laporan Realisasi Anggaran adalah selisih antara penerimaan pembiayaan setelah dikurangi pengeluaran pembiayaan dalam periode tahun anggaran tertentu.  Sisa lebih/kurang pembiayaan anggaran (SiLPA/Si KPA) menurut paragraf 8 PSAP 01 tentang Penyajian Laporan Keuangan adalah selisih lebih/kurang antara realisasi pendapatan-LRA dan belanja, serta penerimaan dan pengeluaran pembiayaan dalam APBD selama satu periode pelaporan.

Pejabat Pengelola dan Pegawai BLUD

Pejabat Pengelola BLUD bertanggungjawab terhadap kinerja umum operasional, pelaksanaan kebijakan Fleksibilitas dan keuangan BLUD dalam pemberian layanan. Pegawai BLUD menyelenggarakan kegiatan untuk mendukung kinerja BLUD. Pejabat Pengelola dan pegawai BLUD dapat berasal dari profesional lainnya (diluar PNS dan/atau Pegawai Pemerintah dengan Perjanjian Kerja (PPPK)), yang diangkat sesuai dengan kebutuhan, profesionalitas, kemampuan keuangan dan berdasarkan prinsip efisiensi, ekonomis dan produktif dalam meningkatkan pelayanan. Pejabat pengelola dan pegawai BLUD yang berasal dari tenaga profesional lainnya dapat dipekerjakan secara kontrak atau tetap.  Pengadaan Pejabat Pengelola dan pegawai yang berasal dari profesional lainnya dilaksanakan sesuai dengan jumlah dan komposisi yang telah disetujui PPKD. Ketentuan lebih lanjut mengenai pengadaan, persyaratan, pengangkatan, penempatan, batas usia, masa kerja, hak, kewajiban dan pemberhentian Pejabat Pengelola dan pegawai yang berasal dari tenaga profesional lainnya diatur dengan Peraturan Kepala Daerah.  Pengangkatan dan penempatan dalam jabatan Pejabat Pengelola dan pegawai berdasarkan kompetensi dan kebutuhan Praktek Bisnis Yang Sehat. Kompetensi berupa pengetahuan keahilan, keterampilan, integritas, kepemimpinan, pengalaman, dedikasi dan sikap perilaku yang diperlukan dalam pelaksanaan tugas jabatannya.  Pejabat Pengelola BLUD terdiri atas pemimpin, pejabat keuangan dan pejabat teknis. Sebutan- sebutan tersebut disesuaikan dengan nomenklatur yang berlaku di BLUD. Pejabat Pengelola diangkat dan diberhentikan oleh kepala daerah. Berikut penjelasannya:  Pemimpin  Pemimpin mempunyai tugas:  memimpin, mengarahkan, membina, mengawasi, mengendalikan, dan mengevaluasi penyelenggaraan kegiatan BLUD agar lebih efisien dan produktivitas;  merumuskan penetapan kebijakan teknis BLUD serta kewajiban lainnya sesuai dengan kebijakan yang telah ditetapkan oleh kepala daerah;  menyusun Renstra,  menyiapkan RBA;  mengusulkan calon pejabat keuangan dan pejabat teknis kepada kepala daerah sesuai dengan ketentuan;  menetapkan pejabat lainnya sesuai dengan kebutuhan BLUD selain pejabat yang telah ditetapkan dengan peraturan perundangan-undangan;  mengoordinasikan pelaksanaan kebijakan BLUD yang dilakukan oleh pejabat keuangan dan pejabat teknis, mengendalikan tugas pengawasan internal, serta menyampaikan dan mempertanggungjawabkan kinerja operasional serta keuangan BLUD kepada kepala daerah; dan  tugas lainnya yang ditetapkan oleh kepala daerah sesuai dengan kewenangannya.  Selain melaksanakan tugas, pemimpin mempunyai fungsi sebagai penanggung jawab umum operasional dan keuangan. Pemimpin bertindak selaku kuasa pengguna anggaran/kuasa pengguna barang (UPTD Daerah). Dalam hal pemimpin tidak berasal dari pegawai negeri sipil, pejabat keuangan (wajib berasal dari PNS) ditunjuk sebagai kuasa pengguna anggaran/kuasa pengguna barang. Pemimpin bertanggung jawab kepada kepala daerah.  Pejabat Keuangan  Pejabat keuangan mempunyai tugas: merumuskan kebijakan terkait pengelolaan keuangan;  mengoordinasikan penyusunan RBA;  menyiapkan DPA;  melakukan pengelolaan pendapatan dan belanja;  menyelenggarakan pengelolaan kas;  melakukan pengelolaan utang, piutang, dan investasi;  menyusun kebijakan pengelolaan Barang Milik Daerah yang berada dibawah penguasaannya;  menyelenggarakan sistem informasi manajemen keuangan;  menyelenggarakan akuntansi dan penyusunan laporan keuangan; dan  tugas lainnya yang ditetapkan oleh kepala daerah dan/atau pemimpin sesuai dengan  kewenangannya, Selain melaksanakan tugas, pejabat keuangan mempunyai fungsi sebagai penanggung jawab keuangan. Pejabat keuangan dalam melaksanakan tugas dibantu oleh bendahara penerimaan dan bendahara pengeluaran. Pejabat keuangan, bendahara penerimaan, dan bendahara pengeluaran harus dijabat oleh pegawai negeri sipil. Pejabat keuangan bertanggung jawab kepada pemimpin.  Pejabat Teknis  Pejabat teknis mempunyai tugas:  menyusun perencanaan kegiatan teknis operasional dan pelayanan di bidangnya;  melaksanakan kegiatan teknis operasional dan pelayanan sesuai dengan RBA;  memimpin dan mengendalikan kegiatan teknis operasional dan pelayanan dibidangnya;  tugas lainnya yang ditetapkan oleh kepala daerah dan/atau pemimpin sesuai dengan kewenangannya.  Selain melaksanakan tugas, pejabat teknis mempunyai fungsi sebagai penanggung jawab kegiatan teknis operasional dan pelayanan di bidangnya. Pelaksanaan tugas pejabat teknis berkaitan dengan mutu, standarisasi, administrasi, peningkatan kualitas sumber daya manusia, dan peningkatan sumber daya lainnya. Pejabat teknis bertanggung jawab kepada pemimpin.

Jumlah Viewers: 10923