Artikel BLUD.id

Kendala dalam Pengelolaan Keuangan BLUD

Dalam pengelolaan keuangan BLUD dapat ditemui beberapa kendala yang bersumber dari internal maupun eksternal.  Solusi dari kendala tersebut harus disesuaikan dengan kondisi masing-masing BLUD, dan peraturan daerahnya.  Tim Syncore BLUD telah merangkum beberapa kendala yang sering dialami oleh UPT dan UPTD dalam pengelolaan keuangan BLUD berdasarkan case study.  Pertama apabila UPT atau UPTD mengalami kendala dalam menyusun pola tarif. Penyusunan pola tarif UPTD yang telah berstatus BLUD dapat dilakukan dengan dasar unit cost untuk selanjutnya disahkan oleh Pemimpin Daerah.  Penggunaan dasar tersebut dilakukan untuk meningkatkan relevansi tarif dengan cost yang dikeluarkan oleh UPTD dalam memberikan layanan.  Namun jika UPT/UPTD belum menyusun pola tarif sendiri, maka UPT/UPTD harus menggunakan pola tarif yang diatur pada Perda.  Kemudian apabila UPT Atau UPTD terkendala dengan SOP Penerimaan dan pencairan anggaran BLUD.  Pembentukan SOP penerimaan dan pencairan anggaran BLUD dapat dilakukan dengan berpedoman ke PPK -BLUD atau dengan mengikuti pelatihan SOP yang diadakan oleh Syncore BLUD.  Berlanjut kendala terakhir yakni bagaimana mekanisme pencairan anggaran BLUD. Yakni melalui pejabat Teknis dan Bendahara Pengeluaran mengajukan SPPD ke Pejabat Keuangan.  Selanjutnya pejabat keuangan akan mengajukan OPD ke Pimpinan BLUD supaya Pejabat Keuangan memperoleh otorisasi untuk membuat PD agar Bendahara Pengeluaran dapat melakukan pembayaran ke pihak ketiga.  Begitulah ketiga kendala dalam pengelolaan keuangan BLUD yang sering kali dialami oleh UPT dan UPTD. Apabila tertarik untuk mengikuti pelatihan BLUD bisa Klik Link berikut!
Penilaian Penetapan Badan Layanan Umum Daerah

(Berdasarkan Aturan Terbaru SE Mendagri Nomor 981/1010/SJ Tahun 2019) Seiring dengan perubahan Peraturan Menteri Dalam Negeri Nomor 61 Tahun 2007 tentang Pedoman Teknis Pengelolaan Keuangan BLUD yang diganti dengan Peraturan Menteri Dalam Negeri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah, kini telah diterbitkan Surat Edaran Menteri Dalam Negeri Nomor 981 Tahun 2019 tentang Modul Penilaian dan Penetapan BLUD. Surat edaran tersebut menjadi acuan terbaru penilaian BLUD yang telah disesuaikan Permendagri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah. Dalam melakukan penilaian, kepala daerah membentuk tim penilai yang ditetapkan dengan Keputusan Kepala Daerah. Tim Penilai beranggotakan paling sedikit terdiri atas: Sekretaris Daerah sebagai ketua; PPKD sebagai sekretaris; Kepala SKPD yang membidangi kegiatan BLUD sebagai anggota; Kepala SKPD yang membidangi perencanaan pembangunan daerah sebagai anggota;  Kepala SKPD yang membidangi pengawasan di pemerintah daerah sebagai anggota; Tenaga ahli yang berkompeten di bidangnya, apabila diperlukan. Tata tertib Tim Penilai dilaksanakan dengan memperhatikan hal-hal sebagai berikut: Tim Penilai wajib hadir dalam rapat penilaian. Dalam hal anggota tim Penilai berhalangan hadir, anggota tim Penilai tersebut dapat menunjuk pengganti yang memiliki kompetensi di bidangnya dan pendapat yang disampaikan oleh pengganti dianggap mewakili anggota Tim Penilai yang bersangkutan. Tim Penilai yang tidak hadir dan tidak menunjuk pengganti dianggap menyetujui keputusan yang diambil dalam rapat penilaian. Dalam hal terjadi perbedaan pendapat, keputusan diambil berdasarkan musyawarah/mufakat. Jika tidak dapat diputuskan dengan musyawarah/mufakat, maka dilakukan pemungutan suara yang disetujui paling sedikit setengah dari jumlah Tim Penilai yang hadir ditambah 1 (satu) suara. Tim Penilai atau pengganti yang ditunjuk, wajib menandatangani Berita Acara Hasil Penilaian. Terdapat enam dokumen sebagai syarat administratif penilaian ditetapkannya BLUD. Jika salah satu dari enam persyaratan administratif tersebut tidak terpenuhi, maka penilaian tidak bisa dilakukan dan dapat diajukan kembali apabila seluruh persyaratan sudah terpenuhi. Dokumen yang dinilai adalah sebagai syarat administratif adalah sebagai berikut: Surat pernyataan kesanggupan untuk meningkatkan kinerja; Pola tata kelola; Rencana Strategis (Renstra); Standar Pelayanan Minimal (SPM); Laporan keuangan atau prognosis/proyeksi keuangan;  Laporan audit terakhir atau pernyataan bersedia untuk diaudit oleh pemeriksa eksternal pemerintah. Penilaian dokumen dilakukan sesuai dengan indikator-indikator dan bobot penilaian dalam SE Mendagri Nomor 981 Tahun 2019. Setelah  penilaian dokumen administratif, dalam hal nilai dari dokumen administratif kurang dari atau sama dengan 60, maka hasil penilaian ditolak untuk menerapkan BLUD dan apabila nilai dari dokumen administratif lebih dari 60, maka hasil penilaian diterima untuk menerapkan BLUD. Untuk selanjutnya hasil penilaian tersebut dituangkan dalam bentuk rekomendasi penerapan BLUD. Rekomendasi disampaikan kepada kepala daerah sebagai dasar penetapan penerapan BLUD yang dituangkan dalam Keputusan Kepala Daerah. Sumber: Surat Edaran Menteri Dalam Negeri Nomor 981/1010/SJ Tahun 2019 Apabila tertarik untuk mengikuti pelatihan BLUD bisa Klik Link berikut!
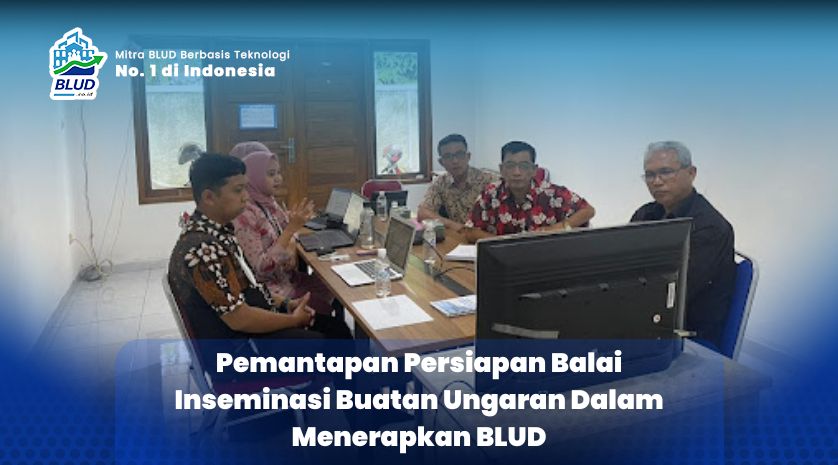
Pemantapan Persiapan Balai Inseminasi Buatan Ungaran Dalam Menerapkan BLUD

Pada hari ini 26 Januari 2023, Balai Inseminasi Buatan (BIB) Ungaran melakukan pertemuan dengan Syncore guna memantapkan persiapan dalam menerapkan BLUD. Pertemuan ini dihadiri oleh Bapak Agus Sucipto selaku Kepala BIB, Bapak Aris Pramono selaku Kepala Tata Usaha, dan Bapak Firman selaku Staf Laborat. Pertemuan ini bermulai dari dorongan Pemerintah Provinsi untuk BIB Ungaran segera menerapkan BLUD pertama kali di luar bidang Kesehatan sehingga BIB Ungaran diharapkan menjadi pioneer untuk menerapkan BLUD. BIB Ungaran merupakan Balai Inseminasi Buatan yang pertama kali berdiri di Jawa Tengah yang disusul pendirian Balai Inseminasi Buatan Lembang dan Singosari. Balai inseminasi buatan Lembang dan Singosari berada di bawah Kementerian Pertanian yang dibawahi langsung oleh Ditjen Pertanian dan Kesehatan. Sedangkan Balai Inseminasi Buatan Ungaran berada di bawah Dinas Peternakan Dan Kesehatan Hewan Provinsi Jawa Tengah. Selanjutnya jika BIB Ungaran sudah menjadi BLUD, diharapkan UPT yang lain bisa mengikuti untuk menjadi BLUD. UPT lain yang berada di bawah Dinas Peternakan dan Kesehatan Hewan adalah: Balai Budidaya dan Pembibitan Ternak Terpadu Balai Veteriner Semarang Balai Veteriner Boyolali BIB Ungaran merupakan Balai Inseminasi Buatan Daerah yang terbaik di Indonesia dan telah menjadi UPT sejak tahun 2002. BIB Ungaran mampu menyumbang pendapatan asli daerah sebesar 50% yang didapat dari hasil penjualan siemen beku. BIB Ungaran bisa disebut sebagai penyangga PAD Dinas sehingga BIB Ungaran didorong untuk menjadi pioneer dalam menerapkan BLUD. Selain itu terdapat beberapa potensi pendapatan lainnya dari BIB Ungaran, meliputi: Penjualan nitrogen yang bekerja sama dengan samator Jasa konsultasi Magang Kunjungan dari pihak ketiga Pemanfaatan aset Oleh karena itu, BIB Ungaran melakukan Kerjasama dengan Syncore untuk memantapkan persiapan penerapan BLUD melalui pemenuhan syarat administrative. Persyaratan administratif ini meliputi: Surat bersedia untuk menerapkan BLUD Surat kesanggupan untuk meningkatkan kinerja Dokumen pola tata Kelola Dokumen rencana strategis Dokumen standar pelayanan minimal Laporan keuangan atau prognosis Surat bersedia di audit

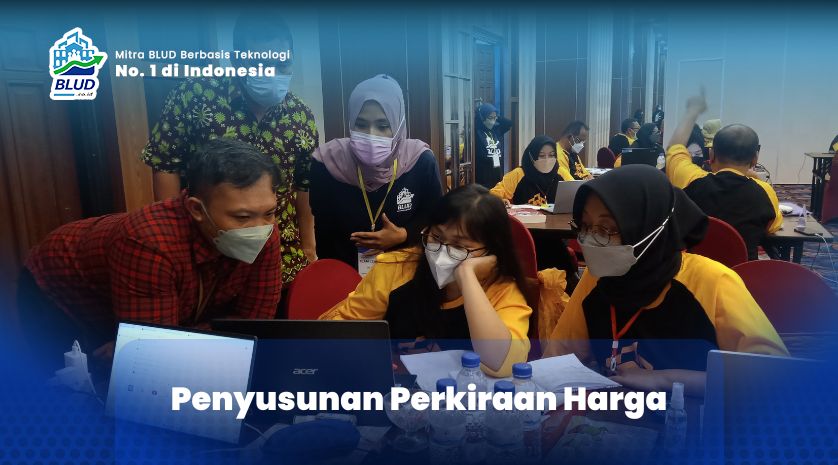
Penyusunan Perkiraan Harga

BLUD dapat memungut biaya kepada masyarakat sebagai imbalan atas barang/jasa yang diberikan dalam bentuk tarif. Tarif layanan memperhitungkan seluruh biaya yang dikeluarkan oleh BLUD untuk menghasilkan barang/jasa layanan. Tarif layanan disusun atas dasar perhitungan biaya per unit layanan atau hasil per investasi dana. Penetapan tarif layanan berupa: tarif layanan lebih besar dari seluruh biaya yang telah dikeluarkan untuk menghasilkan barang/jasa layanan; tarif layanan sama dengan seluruh biaya yang telah dikeluarkan untuk menghasilkan barang/jasa layanan; dan/ atau tarif layanan lebih kecil dari seluruh biaya yang telah dikeluarkan untuk-menghasilkan  barang/jasa layanan. Tarif layanan, ditetapkan dengan mempertimbangkan aspek-aspek : Kontinuitas dan pengembangan layanan, yaitu tarif layanan dapat meningkatkan kemampuan BLUD dalam memperoleh pendapatan untuk memenuhi kebutuhan biaya dalam penyediaan barang/jasa layanan dan mendorong kesinambungan serta pengembangan bisnis BLUD; Daya beli masyarakat, yaitu tarif layanan memperhitungkan kemampuan dan kemauan masyarakat untuk membeli barang/jasa layanan yang dihasilkan oleh BLUD, berdasarkan pendapatan masyarakat, perubahan harga barang/jasa layanan, dan nilai mata uang; Asas keadilan dan kepatutan, yaitu tarif layanan menjamin bahwa setiap orang/pelanggan memperoleh pelayanan yang sama sesuai dengan hak dan manfaat yang diterima, dan tarif layanan memperhitungkan situasi dan kondisi sosial masyarakat; dan Kompetisi yang sehat,yaitu tarif layanan mampu bersaing dan menjaga praktik bisnis Yang sehat tanpa menimbulkan gangguan pada industri dan bisnis sejenis yang Iain. Tarif layanan yang dimaksud tersebut diatas diatur lebih lanjut dengan Peraturan Kepala Daerah sesuai dengan peraturan perundang-undangan. Berdasarkan pasal 83, Permendagri 79/2018, Pemimpin BLUD mengajukan usulan tarif layanan kepada Kepala Daerah melalui Kepala SKPD. Usulan tarif layanan dapat berupa usulan tarif layanan baru dan/ atau usulan perubahan tarif layanan. Usulan tarif layanan dituangkan dalam bentuk dokumen pengusulan yang disusun dan ditandatangani Oleh pemimpin BLUD. Dokumen pengusulan disusun menggunakan contoh ilustrasi sistematika sebagai berikut: Tahapan penyampaian usulan tarif layanan BLUD dilakukan sebagai berikut : Penjelasan : Kepala SKPD menyampaikan usulan tarif layanan kepada Kepala Daerah melalui PPKD sesuai dengan kebijakan SKPD dalam penetapan tarif layanan yang dikenakan kepada masyarakat oleh BLUD. PPKD melakukan penilaian terhadap usulan tarif layanan yang disampaikan Kepala SKPD. Dalam rangka penilaian usulan tarif layanan, PPKD dapat menunjuk suatu tim penilai. Kewenangan untuk menunjuk tim penilai dapat dilimpahkan kepada Kuasa BUD. Berdasarkan pertimbangan/ rekomendasi dari tim penilai, PPKD memberikan penetapan atau penolakan terhadap usulan tarif layanan.   Pertimbangan/rekomendasi dari tim penilai, didasarkan pada hasil kajian dan penilaian terhadap usulan tarif layanan. Penetapan terhadap usulan tarif layanan, dituangkan dalam bentuk Peraturan Kepala Daerah. Perbaikan terhadap usulan tarif layanan, dituangkan dalam bentuk surat penolakan yang disampaikan oleh PPKD/Kuasa BUD kepada Kepala SKPD. PPKD dapat mendelegasikan kewenangan penetapan tarif layanan kepada Kepala SKPD dan/ atau pemimpin BLUD. Pendelegasian kewenangan, dapat dilakukan antara lain dalam hal: Diamanatkan oleh peraturan perundang-undangan; Besaran tarif ditetapkan berdasarkan kontrak atau dokumen lain yang dipersamakan dengan kontrak; Jenis layanan merupakan penunjang tugas dan fungsi BLUD; dan/ atau Melaksanakan kebijakan Pemerintah Daerah yang bersifat strategis. Pendelegasian kewenangan penetapan tarif layanan, dapat diusulkan oleh Kepala SKPD dan/atau pemimpin BLUD. Usulan pendelegasian kewenangan penetapan tarif layanan, tercantum dalam dokumen usulan tarif layanan yang baru dan/ atau usulan perubahan atas tarif layanan. Pendelegasian kewenangan penetapan tarif layanan ditetapkan oleh Kepala Daerah dalam Peraturan Kepala Daerah mengenai penetapan tarif layanan. Dalam hal BLUD belum mempunyai tarif layanan yang diatur oleh Peraturan Kepala Daerah, BLUD menggunakan tarif layanan sesuai dengan Peraturan Daerah atau Peraturan Kepala Daerah yang mengatur mengenai jenis dan tarif atas jenis retribusi yang berlaku pada SKPD yang bersangkutan. Dalam rangka menetapkan tarif layanan yang didelegasikan, Kepala SKPD dan/atau pemimpin BLUD mengikuti ketentuan tahapan penyampaian usulan tarif layanan BLUD kepada Kepala Daerah seperti yang dijelaskan sebelumnya. Dalam rangka penerapan ketentuan mengenai tarif layanan berdasarkan Peraturan Kepala Daerah, PPKD melalui Kuasa BUD melakukan monitoring dan evaluasi kepada BLUD. Untuk keperluan kelengkapan RBA dapat disusun contoh ilustrasi format penyajian Perkiraan Harga sebagai berikut :   Apabila tertarik untuk mengikuti pelatihan bisa mengklik link berikut ini!

Finalisasi Proyek Dokumen Studi kelayakan dan Dokumen Administratif (PRA BLUD)

Tim konsultan BLUD telah melakukan finalisasi Dokumen administratif dan Dokumen Studi kelayakan untuk beberapa klien dari Dinas Lingkungan Hidup. Dinas Lingkungan Hidup (DLH) yang bekerjasama dengan Syncore BLUD terdiri dari DLHK Kabupaten Karawang, DLH kota Cilegon, dan DLH Kabupaten Cirebon.  DLH kabupaten Karawang memiliki Kerjasama dengan Syncore BLUD berupa penyusunan Studi kelayakan penerapan BLUD untuk UPTD Lingkungan Hidup Wilayah II Rengasdengklok Kabupaten Karawang dan dokumen administratif sebagai syarat penerapan BLUD. Kemudian untuk DLH kota Cilegon memiliki Kerjasama dengan Syncore BLUD dalam hal penyusunan Dokumen Administratif sebagai syarat penerapan BLUD yang berlangsung selama 3 bulan. Serta Kerjasama yang terjalin antara DLH kabupaten Cirebon dengan Syncore BLUD adalah dalam hal penyusunan dokumen studi kelayakan, dengan rencana tindak lanjut untuk penyusunan dokumen administratif yang direncanakan pada tahun 2023 ini. Seluruh projek tersebut telah difinalisasi dan merupakan bentuk komitmen Dinas Lingkungan Hidup  Bersama PT Syncore Indonesia untuk meningkatkan kualitas pengelolaan persampahan sebagaimana diatur dalam Peraturan Presiden Indonesia Nomor 97 tahun 2017 tentang Kebijakan dan Strategi Nasional Pengelolaan Sampah Rumah Tangga dan Sampah Sejenis Rumah Tangga, berkomitmen untuk menyelesaikan permasalahan sampah dengan target penanganan sampah rumah tangga dan sampah sejenis sampah rumah tangga sebesar 70% dan target pengurangan sampah rumah tangga 30% sampai dengan tahun 2025. Apabila tertarik bisa membaca dokumen lebih lengkap terkait dengan DLH berikut ini!

LAPORAN KEUANGAN - PERUBAHAN ESTIMASI AKUNTANSI

Tidak semua akun dalam laporan keuangan dapat diukur dengan  tepat, sebagian pos atau akun dilaporkan dengan dasar estimasi umur  ekonomis, estimasi ketertagihan, dan estimasi akuntansi yang lain. Estimasi  mencakup pertimbangan berdasarkan informasi yang andal dan mutakhir.  Estimasi diperlukan antara lain dalam menentukan: ( a) Persediaan usang. (b) Penyisihan piutang pajak yang berisiko tidak tertagih. (c) Masa manfaat atau pola penggunaan manfaat ekonomi masa depan yang diharapkan atau potensi Jasa yang berasal dari aset yang disusutkan/ diamortisasi. (d) Pendapatan pajak; (e) Kewajiban garansi. Metode estimasi terpilih dan alasan pilihan diungkapkan pada Catatan Atas Laporan Keuangan. Estimasi perlu direvisi jika terjadi perubahan terhadap pertimbangan yang menjadi dasar estimasi dibuat atau terdapat informasi baru atau  berdasarkan pengalaman yang relevan. Berdasarkan karakteristiknya, perubahan estimasi tidak terkait dengan periode sebelumnya dan bukan merupakan koreksi kesalahan. Perubahan estimasi dan alasan perubahan harus diungkapkan pada Catatan Atas Laporan Keuangan. Perubahan dasar pengukuran merupakan perubahan kebijakan  akuntansi dan bukan merupakan perubahan estimasi akuntansi. Ketika perubahan kebijakan akuntansi dengan perubahan estimasi akuntansi tidak dapat dibedakan secara andal, perubahan diperlakukan sebagai  perubahan estimasi akuntansi.   Agar memperoleh Laporan Keuangan yang lebih andal, maka estimasi  akuntansi perlu disesuaikan antara lain dengan pola penggunaan, tujuan  penggunaan aset dan kondisi lingkungan entitas yang berubah. Pengaruh atau dampak perubahan estimasi akuntansi disajikan secara prospektif pada pada laporan keuangan pada periode perubahan dan periode selanjutnya yang terpengaruh.   Sepanjang perubahan estimasi akuntansi mengakibatkan  perubahan aset dan kewajiban, atau terkait dengan suatu pos ekuitas,  perubahan estimasi akuntansi tersebut diakui dengan menyesuaikan  jumlah tercatat pos aset, kewajiban atau ekuitas yang terkait pada  periode perubahan.   Sebagai contoh, perubahan estimasi masa manfaat aset tetap  berpengaruh pada Laporan Operasional pada tahun perubahan dan tahun tahun selanjutnya selama masa manfaat aset tetap tersebut. Pengaruh perubahan terhadap Laporan Operasional periode  berjalan dan yang akan datang diungkapkan dalam Catatan atas  Laporan Keuangan. Apabila tidak memungkinkan, harus diungkapkan  alasan tidak mengungkapkan pengaruh perubahan itu.   Informasi lebih lengkap bisa mendownload dokumen berikut ini!

Jumlah Viewers: 10922