Artikel BLUD.id

Pola Tarif Nasional Rumah Sakit BLU

Pola Tarif Nasional Rumah Sakit BLU. Pola tarif nasional rumah sakit badan layanan umum (BLU) yang sebelumnya diatur dalam Peraturan Menteri Kesehatan Republik Indonesia Nomor 12 Tahun 2013 tentang Pola Tarif Badan Layanan Umum Rumah Sakit di Lingkungan Kementerian Kesehatan kini telah diubah dengan dikeluarkannya Peraturan Menteri Kesehatan Republik Indonesia Nomor 85 Tahun 2015 tentang Pola Tarif Nasional Rumah Sakit. Permenkes tersebut juga turut mencabut Keputusan Menteri Kesehatan Nomor 582/Menkes/SK/VI/1997 tentang Pola Tarif Rumah Sakit Pemerintah. Pola tarif nasional adalah pedoman dasar yang berlaku secara nasional dalam pengaturan dan perhitungan untuk menetapkan besaran tarif rumah sakit yang berdasarkan komponen biaya satuan (unit cost) dan dengan memperhatikan kondisi regional. Tarif rumah sakit di sini merupakan imbalan yang diterima rumah sakit atas jasa baik dari jasa kegiatan pelayanan maupun jasa dari kegiatan non pelayanan. Siapa yang menetapkan tarif ini? Tarif untuk rumah sakit yang dikelola oleh pemerintah daerah yang telah menerapkan  pola pengelolaan keuangan badan layanan umum daerah (PPK-BLUD) ditetapkan oleh pemerintah daerah sesuai dengan ketentuan perundang-undangan. Dikecualikan dari itu, kepala rumah sakit atau direktur rumah sakit dapat menetapkan tarif layanan sementara untuk jenis layanan baru yang belum ditetapkan tarifnya. Tarif rumah sakit bagi masyarakat yang dijamin oleh program jaminan kesehatan nasional mengacu pada standar tarif yang ditetapkan oleh menteri sesuai dengan ketentuan peraturan perundang-undangan. Komponen tarif dibedakan menjadi dua, yaitu komponen tarif untuk kegiatan pelayanan dan komponen tarif untuk kegiatan non pelayanan. Tarif untuk kegiatan pelayanan diperhitungkan berdasarkan komponen jasa sarana dan jasa pelayanan pada rawat jalan, rawat inap, dan rawat darurat. Perhitungan tarif masing-masing jasa pelayanan dijelaskan sebagai berikut: Tarif rawat jalan. Dibedakan menjadi dua: rawat jalan reguler dan rawat jalan non reguler. Rawat jalan reguler ditetapkan sesuai dengan titik impas sementara, rawat jalan non reguler ditetapkan lebih besar dari yang reguler. Tarif rawat inap. Dibedakan berdasarkan kelas perawatan. Kelas III ditetapkan lebih kecil dari kelas II. Kelas II ditetapkan sebesar titik impas. Selain kedua kelas itu, ditetapkan lebih besar dari kelas II. Tarif rawat darurat. Ditetapkan lebih besar dari titik impasnya. Tarif untuk kegiatan non pelayanan bagi rumah sakit yang dikelola oleh pemerintah pusat dan pemerintah daerah meliputi komponen jasa sarana dan/atau jasa lain sesuai dengan ketentuan peraturan perundang-undangan. Tarif untuk kegiatan non pelayanan berupa pendidikan, pelatihan, dan penelitian dihitung dari total biaya pendidikan, pelatihan, dan penelitian dibagi jumlah kegiatan pendidikan, pelatihan, dan penelitian dalam satu tahun.
Sistem INA-CBGs

Sistem INA-CBGs. Dalam peraturan menteri kesehatan Republik Indonesia nomor 52 tahun 2016 tentang Standar Tarif Pelayanan Kesehatan dijabarkan adanya empat jenis tarif: tarif kapitasi, tarif non kapitasi, tarif INA-CBGs (Indonesian-Case Based Groups), dan tarif non INA-CBGs . INA-CBGs adalah model pembayaran yang digunakan oleh BPJS Kesehatan untuk mengganti klaim yang ditagihkan oleh rumah sakit dengan menggunakan sistem paket berdasarkan penyakit yang diderita oleh pasien. Menurut Permenkes nomor 52 tahun 2016, tarif INA-CBGs adalah besaran pembayaran klaim oleh BPJS Kesehatan kepada fasilitas kesehatan rujukan tingkat lanjutan atas paket layanan yang didasarkan kepada pengelompokkan diagnosis penyakit dan prosedur. Berdasarkan atas sistem ini, rumah sakit akan mendapatkan pembayaran berdasarkan tarif INA-CBGs yang merupakan rata-rata biaya yang dihabiskan untuk satu kelompok diagnosis. Misalnya seorang pasien didiagnosa menderita penyakit tumor ringan, maka sistem INA-CBGs sudah menghitung berapa besar biaya yang dihabiskan berdasarkan layanan apa saja yang akan diterima pasien tersebut (mulai dari pengobatan hingga dinyatakan sembuh). Sementara, tarif non INA-CBGs merupakan tarif di luar tarif paket INA-CBGs untuk beberapa item pelayanan tertentu meliputi alat bantu kesehatan, obat kemoterapi, obat penyakit kronis, CAPD dan PET scan, dengan proses pengajuan klaim dilakukan secara terpisah dari tarif INA-CBGs. Sistem INA-CBGs mendorong penghitungan tarif pelayanan yang lebih objektif yang didasarkan atas biaya yang sebenarnya. Selain itu, sistem ini juga dapat meningkatkan mutu dan efisiensi rumah sakit karena meminimalisir tindakan-tindakan yang tidak perlu dilakukan terhadap pasien (prinsip cost effective). Sistem INA-CBGs ini tidak akan merugikan pihak rumah sakit karena sebagian besar tarifnya di atas standar. Untuk beberapa tarif yang di bawah standar masih dilakukan evaluasi agar didapatkan nilai yang sesuai. Pada dasarnya, sistem ini melakukan efisiensi pembiayaan dengan hasil pelayanan pengobatan yang baik. Daftar tarif INA-CBGs selengkapnya dapat dilihat di lampiran Peraturan Menteri Kesehatan Republik Indonesia Nomor 64 Tahun 2016 tentang Perubahan atas Peraturan Menteri Kesehatan Nomor 52 Tahun 2016 tentang Standar Tarif Pelayanan Kesehatan dalam Penyelenggaraan Program Jaminan Kesehatan.  

Pelatihan Pembentukan UPDB BLUD Kabupaten Berau

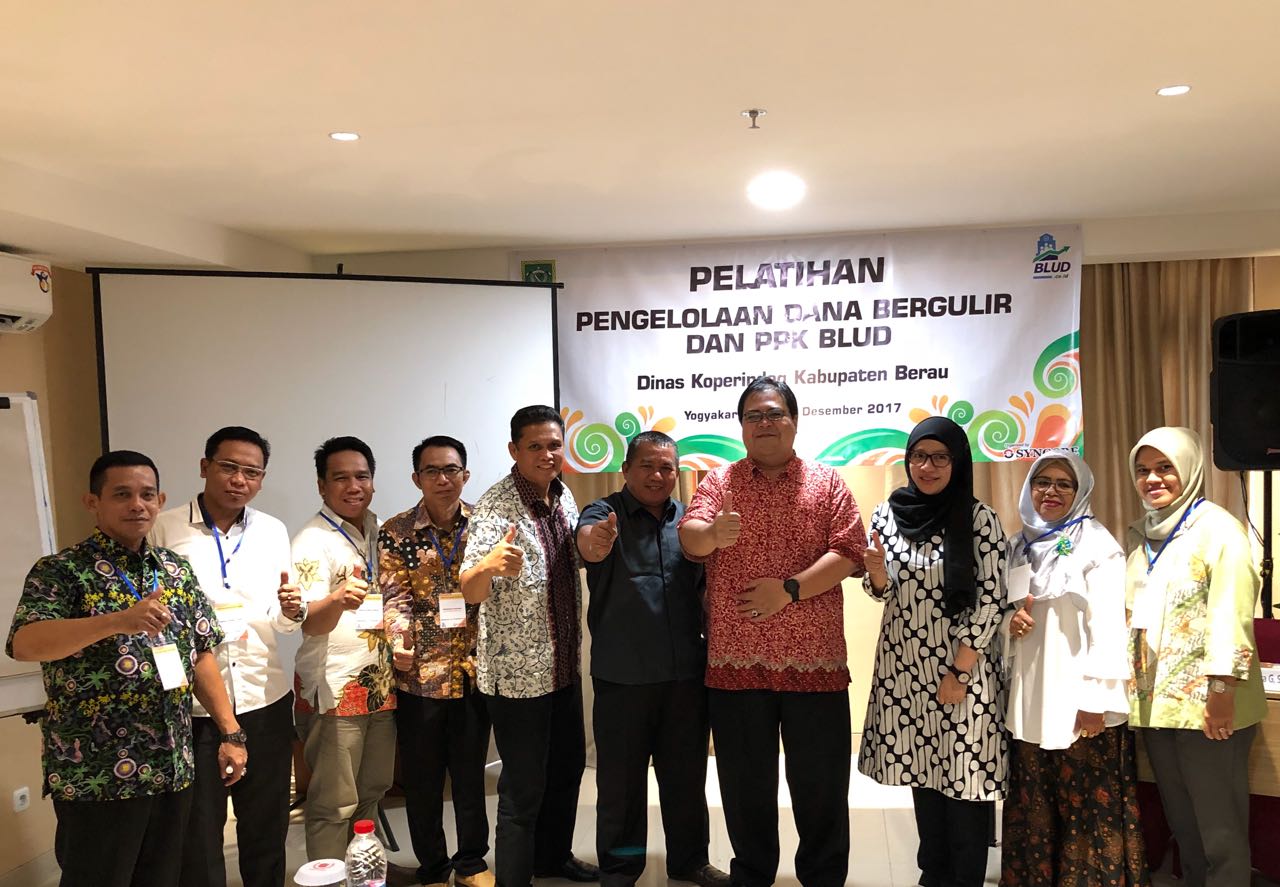
Pelatihan Pengelolaan Dana Bergulir  & PPK BLUD  Dinas Koperindag Kabupaten Berau diselenggarakan pada hari Senin, 18 Desember 2017. Acara berlangsung di ruang Mataram 2, Prima In Hotel Yogyakarta dengan narasumber yaitu Bapak Rudy Suryanto, SE., M.Acc. Ak., CA selaku Senior Consultant Keuangan dari PT Syncore Indonesia & Ibu Rizky Maria Puspita G, SE dari Kepala UPDB Kabupaten Tangerang.Output yang diharapkan dari pelatihan ini adalah peserta dapat memahami proses pembentukan Unit Pengelola  Dana Bergulir berstatus BLUD & diharapkan para peserta mampu mendirikan UPDB di daerahnya. Pelatihan Pengelolaan Dana Bergulir  & PPK BLUD  Dinas Koperindag Kabupaten Berau dibuka oleh Bapak Niza Wibyana Tito M.Kom.,M.M selaku Direktur PT Syncore Indonesia sebagai penyelenggara acara Pelatihan Pengelolaan Dana Bergulir  & PPK BLUD  Dinas Koperindag Kabupaten Berau.  Dilanjutkan dengan perkenalan dari pemateri yaitu Ibu Rizky Maria Puspita G, SE dan dilanjutkan dengan perkenalan dari masing-masing peserta untuk mengetahui background dari jabatan dari masing-masing peserta. Hal ini untuk memudahkan     interaksi selama pelatihan ini berlangsung. Dalam pelatihan ini pertama-tama para peserta diminta untuk mengungkapkan harapan apa nantinya setelah mengikuti pelatihan. Harapan dari para peserta yaitu bisa membantu mendirikan & merumuskan UPTD untuk mendirikan UPDB BLUD di Kabupaten Berau guna membantu masyarakat dalam penyaluran dana bergulir. Pemateri selanjutnya adalah Bapak Rudy Suryanto, SE., M.Acc. Ak., CA memberikan solusi dari permasalahan yang ada pada Dinas Koperindag Kabupaten Berau dan memberi strategi bagaimana cara agar bisa menjadi UPDB berstatus BLUD PENUH. Para peserta sangat antusias dalam menanggapi solusi & strategi yang telah disampaikan. Strategi dari Bapak Rudy Suryanto, SE., M.Acc. Ak., CA membuka paradigma berpikir para peserta untuk menjalankan bisnis yang sehat agar dapat terselenggarnya program UPDB BLUD yang beroutput peningkatan pelayanan kepada masyarakat & menjadi BLUD yang mampu menjalankan bisnisnya dengan sehat Sesi berikutnya yaitu praktek Billing & Laporan Keuangan SAK menggunakan software keuangan PT Syncore Indonesia oleh Ibu Rahayu Putri Utami selaku tim konsultan blud.co.id dari PT Syncore Indonesia. Implementasi Software Keuangan & Billing UPDB ini sangat membantu dalam penyusunan dokumen yaitu Laporan Keuangan yang nantinya diwajibkan untuk membuat setelah menjadi UPDB BLUD. Oleh karenanya para peserta dari Dinas Koperindag Kabupaten Berau bersinergi dalam praktek menggunakan Software Keuangan & Billing UPDB. Pelatihan ditutup & diharapkan selama pelatihan para peserta mampu menyerap ilmu dan merealisasikannya sesuai apa yang menjadi harapan para peserta.  

Badan Layanan Umum dan Pengelolaan Keuangan

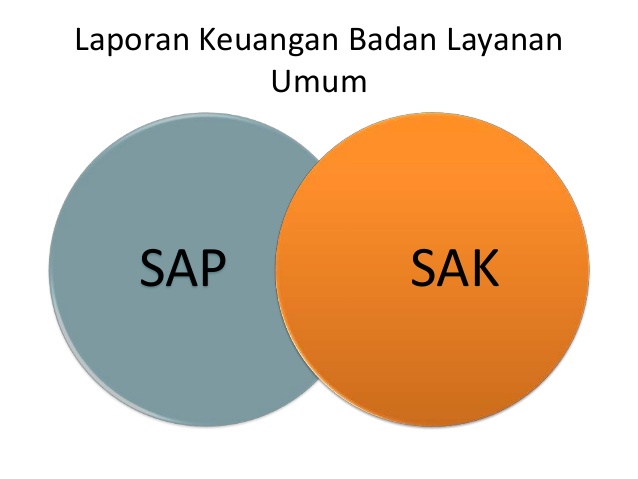
Badan Layanan Umum & Pengelolaan Keuangan saat ini menjadi suatu hal yang sangat terkait dalam rancah pemerintahan. BLU adalah instansi di lingkungan Pemerintah yang dibentuk untuk memberikan pelayanan kepada masyarakat berupa penyediaan barang dan/atau jasa yang dijual tanpa mengutamakan mencari keuntungan dan dalam melakukan kegiatannya didasarkan pada prinsip efisiensi dan produktivitas. Pola Pengelolaan Keuangan BLU (Badan Layanan Umum) diatur dalam PP Nomor 23 Tahun 2005 tentang Pengelolaan Keuangan Badan Layanan Umum sebagaimana telah diubah dengan PP Nomor 74 Tahun 2012. Atas definisi tersebut, BLU diberikan fleksibilitas dalam melaksanakan pola pengelolaan keuangannya. Pola pengelolaan ini disebut dengan Pola Pengelolaan Keuangan Badan Layanan Umum (PPK BLU). Fleksibilitas tersebut memberikan kewenangan kepada BLU untuk menerapkan praktik-praktik bisnis yang sehat dengan menerapkan pengecualian-pengecualian dari ketentuan pengelolaan keuangan pemerintah pada umumnya, misalnya pendapatan yang bisa langsung digunakan untuk belanja BLU tanpa melalui pengesahan oleh BUN/BUD (Bendahara Umum Daerah) dan melaksanakan investasi jangka pendek. Kewenangan-kewenangan yang diberikan kepada BLU (seperti pengelolaan pendapatan, pengelolaan kas, investasi dan penentuan standar biaya pelayanan) membuat BLU memiliki posisi ganda yakni sebagai entitas pelaporan maupun entitas akuntansi terkait pelaporan keuangannnya. Sebagai entitas pelaporan, BLU wajib memberikan pelaporan yang menyeluruh atas penggunaan seluruh sumber daya yang dikuasai kepada pihak pihak yang berkepentingan, terutama pihak eksternal seperi donatur, auditor eksternal dan lembaga legislatif. Sedangkan sebagai entitas akuntansi BLU menyusun laporan keuangan yang akan dikonsolidasikan dengan entitas akuntansi yang membawahinya. Dalam PP nomor 25 dijelaskan bahwa akuntansi dan laporan keuangan BLU secara umum harus diselenggarakan sesuai dengan Standar Akuntansi Keuangan yang diterbitkan oleh asosiasi profesi akuntansi Indonesia, dengan pengecualian jika tidak terdapat standar akuntansi dimaksud, BLU dapat menyusun standar akuntansinya sendiri dengan mengacu kepada Peraturan Menteri Keuangan Nomor 76/PMK.05/2008 tentang Pedoman Akuntansi dan Pelaporan Keuangan Badan Layanan Umum. Untuk tujuan konsolidasi laporan keuangan kepada entitas akuntansi yang membawahinya, digunakan standar akuntansi yang sesuai dengan entitas akuntansi tersebut. Karena merupakan satker di lingkungan pemerintah, dengan kata lain untuk tujuan konsolidasi digunakan standar akuntansi pemerintah. Pada dasarnya, semangat yang mendasari digunakannya standar akuntansi keuangan dalam penyusunan laporan keuangan BLU adalah karena basis akuntansi yang digunakan yakni basis akrual memfasilitasi BLU untuk menyajikan laporan keuangan menjadi lebih reliable dibandingkan dengan hanya menggunakan Standar Akuntansi Pemerintahan (SAP). Contoh utamanya adalah produk laporan keuangan itu sendiri. Sebagaimana dijelaskan dalam PMK Nomor 76/PMK.05/2008, SAP berbasis CTA (Cash Toward Accrual ) hanya menghasilkan Laporan Realisasi Anggaran dan Neraca dimana Standar Akutansi Keuangan (SAK) menghasilkan laporan keuangan yang lebih lengkap yaitu Laporan Aktivitas/Operasi, Laporan Arus Kas, Laporan Realisasi Anggaran dan Catatan atas Laporan Keuangan. Artikel Selanjutnya mengenai Penerapan Akuntansi di Badan Layanan Umum. Artikel yang terkait bisa dilihat pada web kami : mari diklik :) Selengkapnya silahkan Hubungi tim BLUD HP Konsultan BLUD : +62 813-6290-0800 Telp Kantor               : (+62) 274 488 599

Pola Pengelolaan Keuangan BLUD

BLUD sebagai SKPD atau Unit Kerja SKPD memiliki tujuan untuk memberikan pelayanan umum secara efektif dan efisien sejalan dengan praktik bisnis yang sehat. Dalam rangka untuk mencapai hal tersebut BLUD diberikan fleksibilitas dalam pengelolaan keuangannya yang kemudian disebut sebagai Pola Pengelolaan Keuangan BLUD atau yang biasa disingkat PPK-BLUD. PPK-BLUD adalah pola pengelolaan keuangan yang memberikan fleksibilitas berupa keleluasaan untuk menerapkan praktek-praktek bisnis yang sehat untuk meningkatkan pelayanan kepada masyarakat dalam rangka memajukan kesejahteraan umum dan mencerdaskan kehidupan bangsa. Berdasarkan Permendagri No.  61 tahun 2007, penerapan PPK-BLUD pada SKPD atau Unit Kerja harus memenuhi persyaratan antara lain: Persyaratan substantif berhubungan dengan (a) penyediaan barang dan/ atau jasa seperti rumah sakit daerah, puskesmas, laboratorium, sekolah; (b) pengelolaan wilayah/kawasan tertentu seperti kawasan pengembangan ekonomi terpadu; (c) pengelolaan dana khusus dalam rangka meningkatkan ekonomi dan/ atau pelayanan kepada masyarakat seperti pengelolaan dana bergulir, pengelolaan dana perumahan. Persyaratan teknis, apabila SKPD atau Unit Kerja memiliki kinerja pelayanan di bidang tugas dan fungsinya layak dikelola dan ditingkatkan pencapaiannya melalui BLUD serta kinerja keuangan yang sehat. Persyaratan Adminstratif, apabila SKPD atau Unit Kerja menyampaikan dokumen yang meliputi (a) surat pernyataan kesanggupan untuk meningkatkan kinerja pelayanan, keuangan, dan manfaat bagi masyarakat; (b) pola tata kelola; (c) rencana strategis bisnis; (d) standar pelayanan minimal; (e) laporan keuangan pokok atau prognosa/ proyeksi laporan keuangan; (f) laporan audit terakhir atau persyaratan bersedia untuk diaudit secara independen. Dari ketiga persyaratan diatas persyaratan administratif sangat menentukan dapat atau tidaknya SKPD atau Unit Kerja menerapkan PPK-BLUD karena dokumen administratif tersebut akan dinilai oleh tim penilai yang ditetapkan oleh Kepala Daerah. Tim penilai terdiri dari (1) Sekretaris Daerah, (2) Pejabat Pengelolaan Keuangan (PPKD), (3) Ketua Badan Perencanaan Pembangunan Daerah, (4) Inspektorat Daerah, dan (5) Tenaga Ahli. Kemudian tim penilai akan mengeluarkan rekomendasi kepada Kepala Daerah berisi layak atau tidaknya SKPD atau Unit Kerja untuk menerapkan PPK-BLUD. Silahkan download pedoman teknis PPK-BLUD disini

Laporan Keuangan SAK untuk BLUD

Laporan keuangan SAK untuk BLUD. Sebagai unit pelaksana teknis dari SKPD, sejak menyandang status sebagai BLUD maka setiap UPTD wajib untuk menyusun Laporan Keuangan SAK untuk BLUD. Hal ini diatur dalam Permendageri Nomor 61 Tahun 2007 mengenai Pedoman Teknis Pengelolaan Keuangan BLUD. Dalam peraturan ini mengatur mengenai PPK BLUD secara umum, baik Puskesmas, RSUD, Dana Bergulir (UPDB). Pasal 116 Ayat 1 dan 2 dalam Permendagri Nomor 61 menyebutkan bahwa Laporan Keuangan SAK  BLUD merupakan Laporan Keuangan SAK yang berbasis akrual. Berikut adalah cuplikannya: Pasal 116 BLUD menyelenggarakan akuntansi dan Laporan Keuangan sesuai dengan standar akuntansi keuangan yang diterbitkan oleh asosiasi profesi akuntansi Indonesia untuk manajemen bisnis yang sehat. Penyelenggaraan akuntansi dan laporan keuangan sebagaimana dimaksud pada ayat (1), menggunakan basis akrual baik dalam pengakuan pendapatan, biaya, asset, kewajiban dan ekuitas dana. Dasar hukum diatas lah yang mewajibkan BLUD untuk menyusun Laporan Keuangan berbasis Standard Akuntansi Keuangan (SAK). Laporan Keuangan SAK berbasis Akrual yang harus disusun sudah dijelaskan dalam Pasal 118 Permendagri Nomor 61 Tahun 2007. Berikut cuplikannya : Pasal 118 Laporan keuangan BLUD terdiri dari : Neraca yang menggambarkan posisi keuangan mengenai asset, kewajiban dan ekuitas dana pada tanggal tertentu Laporan Operasional yang berisi informasi jumlah pendapatan dan biaya BLUD selama satu periode Laporan Arus Kas yang menyajikan informasi kas berkaitan dengan aktivitas operasional, investasi dan aktivitas pendanaan dan/atau pembiayaan yang menggambarkan saldo awal, penerimaan, pengeluaran dan saldo akhir kas selama periode tertentu Catatan atas Laporan Keuangan yang berisi penjelasan naratif atau rincian dari angka yang tertera dalam laporan keuangan. Laporan Keuangan BLUD diatas wajib dilaporkan setiap periode semesteran. dan tahunan. Hal ini sesuai dengan Pasal 120 Ayat 2 Permendagri Nomor 61 Tahun 2007 yang menyebutkan bahwa "Setiap semesteran dan tahunan BLUD-Unit Kerja wajib menyusun dan menyampaikan laporan keuangan lengkap yang terdiri dari laporan operasional, neraca, laporan arus kas dan catatan atas laporan keuangan disertai laporan kinerja kepada PPKD melalui kepala SKPD untuk dikonsolidasikan ke dalam laporan keuangan SKPD dan pemerintah daerah, paling lambat 2 (dua) bulan setelah periode pelaporan berakhir." Selengkapnya silahkan download Laporan Keuangan pada link dibawah ini: http://blud.co.id/wp/download/3778/

Jumlah Viewers: 10904