Artikel BLUD.id

Perbedaan Sebelum dan Setelah BLU

Perbedaan sebelum dan setelah BLU. Setelah menyandang status sebagai BLU hal pertama yang harus dilakukan adalah menyusun anggaran atau yang disebut dengan Rencana Bisnis dan Anggaran (RBA) BLU. Sebelum menjadi BLU, hal yang dilakukan adalah menyusun dan membahas RKAKL setiap bulan juni/juli. Namun setelah menjadi BLU yang terlebih dahulu dibahas sebelum menyusun RKAKL adalah menyusun dan membahas RBA. Timeline menyusun RBA sama dengan timeline menyususn RKAKL sebelumnya, yang berbeda adalah pokok pembahasan dalam menyusun RBA dan RKAKL. Setelah menyusun RBA kemudian baru menyusun RKAKL. Hal pertama yang perlu dilakukan dalam menyusun dan membahas RBA BLU adalah menyusun RBA definitif (rincian RBA) dari masing-masing unit. Pejabat teknis dari masing-masing unit menyampaikan kebutuhan anggaran untuk unitnya. Hal ini kemudian dibahas dan disusun menjadi RBA BLU yang dibagi menjadi RBA per unit. Setelah itu rincian RBA diklasifikasikan kedalam jenis belanja, yaitu belanja pegawai, barang dan jasa, belanja modal. Setelah mendapatkan nominal total per tiga jenis belanja tersebut baru diajukan sebagai RKAKL. Sehingga yang diajukan sebagai RKAKL adalah nominal total dari ketiga jenis belanja tersebut. Sedangkan rinciannya ada di RBA dan ikut dilampirkan dalam pengajuan RKAKL. Pembagian jenis belanja tersebut diatur dalam Permenkeu Nomor 92 Tahun 2011, Pasal 7 dan 8. Berikut adalah cuplikannya: Perbedaan sebelum dan setelah menjadi BLU adalah setelah BLU apabila ada pergeseran RBA hanya perlu diketahui sampai kepala BLU. Tidak perlu sampai dengan ranah eksternal BLU seperti Kanwil seperti saat masih RKAKL. Hal ini karena RKAKL yang sudah diajukan oleh BLU hanya gelondong berdasarkan jenis belanja, sehingga apabila dalam pelaksanaannya terdapat pergeseran anggaran namun masih dalam jenis belanja yang sama tidak akan merubah RKAKL. Oleh karena itu hanya perlu sampai dengan pemimpin BLU. RKAKL yang diajukan setelah menjadi BLU hanya gelondong dalam kode rekening 5.2.1 Belanja barang, dan 5.2.2 belanja modal. Belanja pegawai jika ada masuk dalam jenis belanja barang dan jasa khusus untuk BLU.
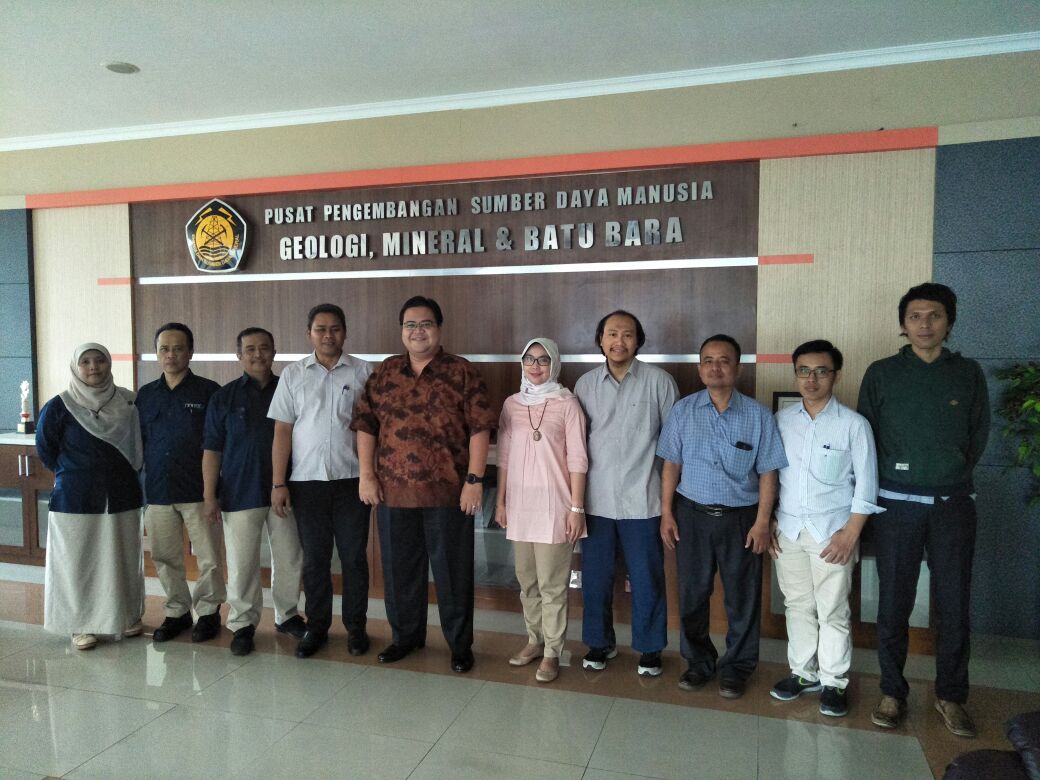
Penyusunan RBA BLU PPSDM Geominerba Bandung

Penyusunan RBA BLU PPSDM Geominerba Bandung. Setelah disahkan menjadi BLU, PPSDM Geominerba Bandung memiliki kewajiban untuk menyusun dokumen RBA 3 BAB BLU. Oleh karena itu PPSDM Geominerba Bandung mengikuti pelatihan penyusunan RBA BLU. Pelatihan penyusunan RBA BLU PPSDM Geominerba Bandung dilaksanakan pada hari selasa-rabu, 19-20 Desember 2017, dimulai pukul 08.30-16.00 WIB. Acara berlangsung di Ruang Rapat Gedung Pusdiklat PPSDM Geominerba Bandung. Narasumber yang dihadirkan adalah Bapak Niza Wibyana Tito, M.Kom., M.M. Acara berlangsung selama dua hari. Hari pertama membahas mengenai BLU, khususnya mengenai RBA BLU. Hal-hal yang dibahas antara lain pemaparan dari narasumber mengenai regulasi yang mengatur BLU, khususnya mengenai RBA BLU. Selain itu juga berlangsung sesi tanya jawab dan diskusi mengenai permasalahan yang terjadi di PPSDM Geominerba dan langsung ditanggapi oleh narasumber. Pembahasan kasus mengenai mekanisme penyusunan RBA BLU didasari oleh dasar hukum yang kuat. Hari kedua pelatihan masuk kedalam sesi praktik penggunaan software RBA BLU. Dalam sesi ini peserta diarahkan untuk mapping RKAKL kedalam kode akun RBA yang kemudian diinputkan kedalam system. Setelah selesai menginput, dilanjutkan dengan sesi pembahasan mengenai dokumen RBA 3 BAB yang wajib disusun oleh BLU. Narasumber juga menyampaikan bahwa RBA BLU yang disusun harus relevan dengan dokumen RSB yang sudah disusun sebelumnya. Selama melakukan praktik input data ke software peserta didampingi oleh pendamping dari konsultan BLU Syncore untuk mempermudah proses input. Setelah selesai menginput data kemudian dilanjutkan pemaparan materi mengenai dokumen RBA BLU. Dokumen RBA BLU terdiri dari 3 BAB. Bab 1 pendahuluan berisi mengenai profil BLU, Bab 2 berisi laporan kinerja BLU tahun berjalan dan rencana anggaran BLU tahun depan. Bab 3 berisi penutup, yaitu kesimpulan dan hal penting lainnya yang perlu disampaikan. Sistematika penyusunan ini sesuai dengan Perdirjen Perbendaharaan Nomor 20 Tahun 2012. Output dari pelatihan ini adalah peserta selesai input data RBA 2018 ke dalam system. Hanya saja masih ada beberapa perubahan data yang akan dilakukan. Selanjutnya akan dilakukan pendampingan dalam penyusunan dokumen RBA 3 BAB untuk BLU PPSDM Geominerba Bandung. Pendampingan yang dilakukan adalah pendampingan online menggunakan Whatsapp.

Kabupaten Berau membentuk UPDB BLUD

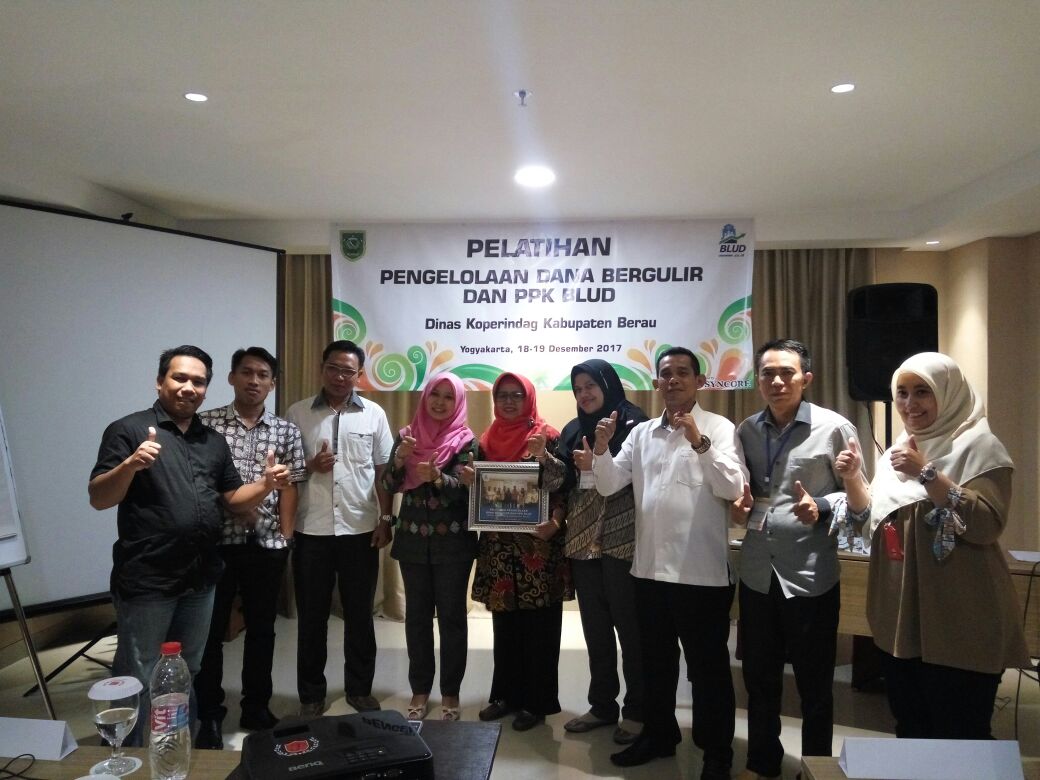
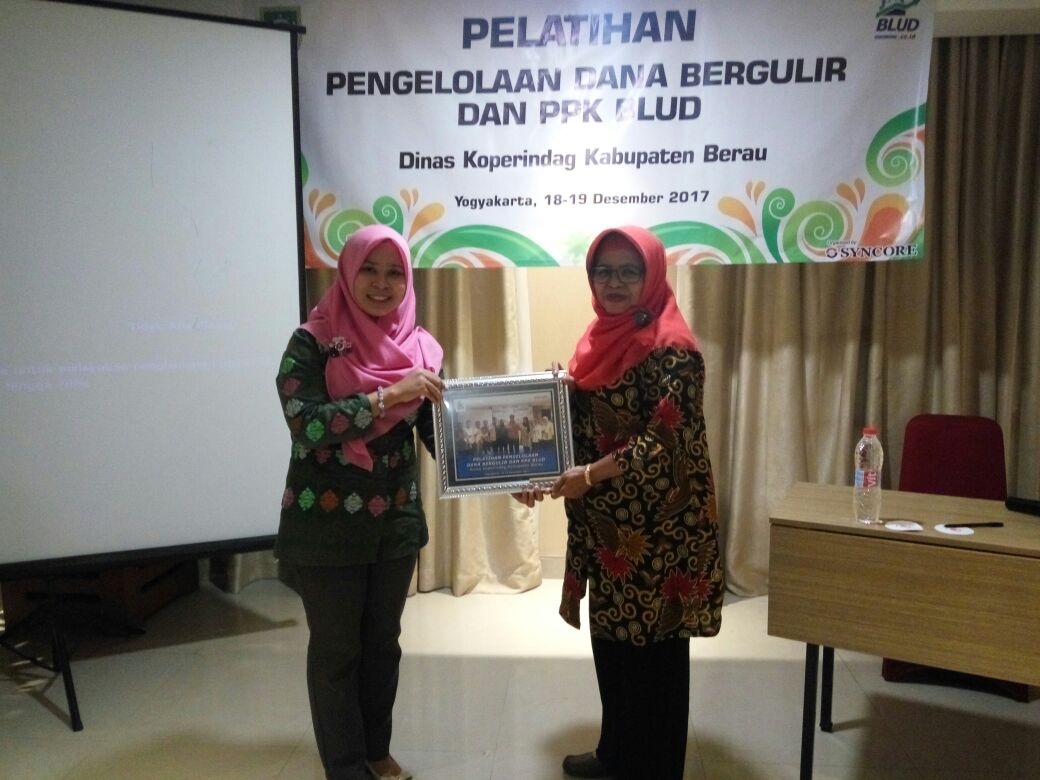
Baiklah kita kembali lagi membahas mengenai pembentukan UPDB BLUD Kabupaten Berau. Setelah beberapa waktu yang lalu tim BLUD.co.id dari PT Syncore Indonesia Yogyakarta menempuh perjalan menuju kawasan Kalimantan Timur tepatnya Kutai Barat & Kutai Kartanegara untuk memberikan pelatihan menggunakan Software Keuangan Dana Bergulir & Software Keuangan BLUD. Dan outputnya tim BLUD.co.id berhasil mendampingi Dinas Kabupaten Kutai Kartanegara & Dinas Kabupaten Kutai Barat dalam penyusunan Laporan Keuangan SAK & Laporan Rencana Bisnis & Anggaran. Sekarang giliran Dinas Koperindag Kabupaten Berau, Kaliantan Timur datang ke Yogyakarta untuk mengikuti Pelatihan Pengelolaan Dana Bergulir  & PPK BLUD. Latar belakang dari Dinas Koperindag Kabupaten Berau mengikuti pelatihan ini dikarenakan pihak Dinas Koperindag Kabupaten Berau ingin mengembangkan usaha pelayanan mengenai dana bergulir kepada masyarakat setempat. Sebelumnya Dinas Koperindag Kabupaten Berau sudah pernah mendirikan usaha mengenai dana bergulir dengan bentuk usaha Chanelling Dana Bergulir, namun usaha tersebut menemukan kendala sehingga tidak bisa dilanjutkan lagi. Kendala-kendala yang ada tersebut timbul dikarenakan belum adanya kebijakan yang kuat untuk mengatur seluruh kegiatan usaha dana bergulir tersebut. Sehingga Dinas Koperindag Kabupaten Berau berharap setelah mengikuti Pelatihan Pengelolaan Dana Bergulir  & PPK BLUD yang diadakan PT Syncore Indonesia bisa mendapat ilmu & panduan mengenai pembentukan UPDB (Unit Pelayanan Dana Bergulir) BLUD yang nantinya akan didirikan bertujuan untuk meningkatkan pelayanan & membantu masyarakat daerah Kabupaten Berau dalam hal pendaanaan. Situasi yang terjadi saat ini Kabupaten Berau belum memiliki Unit Pelaksana Teknis Daerah (UPTD) yang nantinya berfungsi menjalankan kegiatan UPDB BLUD tersebut. Pada Pelatihan Pengelolaan Dana Bergulir  & PPK BLUD Kabupaten Berau kali ini akan diisi oleh Ibu Rizky Maria Puspita G SE, beliau adalah Pimpinan UPDB BLUD Kabupaten Tangerang yang sudah berhasil menjalankan usaha dana bergulir di Daerah Kabupaten Tangerang & Bapak Rudy Suryanto, SE., M.Acc. Ak., CA selaku Senior Konsultan BLUD dari PT Syncore Indonesia. Tidak lupa juga ada sesi acara praktek Software Keuangan UPDB BLUD yang dipaparkan oleh Ibu Rahayu Putri Utami, SE selaku tim konsultan blud.co.id dari PT Syncore Indonesia. Pada hari pertama Ibu Rizky Maria Puspita G SE memberikan bagaimana alur mengenai pembentukan UPDB BLUD & syarat apa saja yang harus dipenuhi. Selain itu, beliau memberikan anjuran agar seluruh proses & persiapan agar dibuatkan dasar-dasar & payung hukumnya. Contohnya seperti pembentukan awal yang harus mempunyai UPTD yang disahkan oleh Peraturan Daerah dan UPTD BLUD yang harus disahkan oleh Peraturan Bupati daerah setempat. Bimbingan yang didapat Dinas Koperindag Kabupaten Berau dari pelatihan tidak hanya sampai disitu saja, selanjutnya Bapak Rudy Suryanto, SE., M.Acc. Ak., CA selaku Senior Konsultan BLUD dari PT Syncore Indonesia giliran memberikan materi & juga bimbingannya mengenai pembuatan & pelaksanaan secara tekhnis menuju BLUD. Dalam sesi ini Bapak Rudy memberikan solusi atas masalah yang dihadapi oleh Kabupaten Berau saat ini mengenai permasalahan usaha dana bergulir dimasa lalu. Karena masalah tersebut akan berpengaruh pada pembentukan UPDB BLUD Kabupaten Berau diakan datang jika tidak diselesaikan oleh pihak-pihak terkait. Bapak Rudy Suryanto, SE., M.Acc. Ak., CA juga memberikan bagaimana strategi agar menjadi BLUD PENUH yang sehat dengan cara menanamkan paradigma berbisnis. Dimaksud agar BLUD tersebut nantinya bisa mandiri dalam menjalankan seluruh kegiatannya mulai dari membiayai seluruh kegiatan operasional & non-operasionalnya dengan pendapatan BLUD itu sendiri. Sampailah saat yang ditunggu yaitu sesi dimana praktek menggunakan Software Keuangan UPDB BLUD yang dibawakan oleh Ibu Rahayu Putri Utami, SE. Software Keuangan UPDB BLUD dinilai oleh peserta sangat membantu dalam penyusunan Laporan Keuangan SAK yang menjadi syarat utama saat menjadi BLUD. Seluruh Laporan Keuangan SAK yang disyaratkan dapat disajikan secara menyeluruh, Laporan Keuangan SAK ini dibuat sudah sesuai dengan Peraturan yang disahkan yaitu Permendagri 61.   Penasaran Dengan Software Keuangan BLUD PT Syncore Indonesia? Mari dicoba yuk dengan klik Software Keuangan BLUD Selamat mencoba... :) Selengkapnya silahkan Hubungi tim BLUD HP Konsultan BLUD : +62 813-6290-0800 Telp Kantor               : (+62) 274 488 599

Pejabat Pengelola BLUD

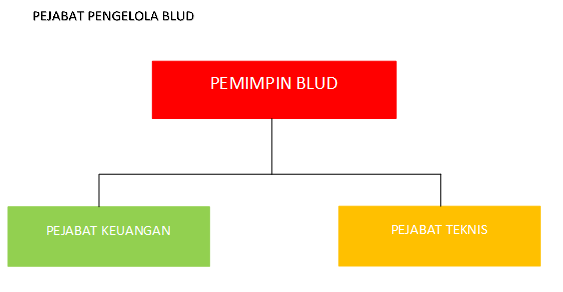
Pejabat pengelola BLUD dalam Permendagri No. 61 tahun 2007 dapat dibedakan menjadi 3 (tiga), yaitu (1) Pemimpin; (2) Pejabat Keuangan; dan (3) Pejabat Teknis. Akan tetapi sebutan pemimpin, pejabat keuangan, dan pejabat teknis dapat disesuaikan dengan penamaan yang berlaku pada SKPD atau Unit Kerja yang menerapkan PPK-BLUD. Pengangkatan dalam jabatan dan penempatan pejabat pengelola BLUD ditetapkan berdasarkan kompetensi dan kebutuhan praktik bisnis yang sehat. Kompetensi merupakan kemampuan dan keahlian yang dimiliki oleh pejabat pengelola BLUD berupa pengetahuan, keterampilan, dan sikap perilaku yang diperlukan dalam pelaksanaan tugas jabatannya. Sedangkan, kebutuhan praktik bisnis yang sehat merupakan kepentingan BLUD untuk meningkatkan kinerja keuangan dan non keuangan berdasarkan kaidah-kaidah manajemen yang baik.  Pejabat pengelola BLUD diangkat dan diberhentikan oleh kepala daerah. Pemimpin BLUD bertanggungjawab kepada kepala daerah melalui sekretaris daerah. Sedangkan pejabat keuangan dan pejabat teknis BLUD bertanggungjawab kepada pemimpin BLUD. Pemimpin BLUD mempunyai fungsi penanggungjawab umum operasional dan keuangan BLUD yaitu (a) memimpin, mengarahkan, membina, mengawasi, mengendalikan, dan mengevaluasi penyelenggaraan kegiatan BLUD;  (b) menyusun renstra bisnis BLUD; (c) menyiapkan RBA; (d) mengusulkan calon pejabat pengelola keuangan dan pejabat teknis kepada kepala daerah; (e) menetapkan pejabat lainnya sesuai kebutuhan BLUD; dan (f) menyapaikan dan mempertanggunjawabkan kinerja operasional serta keuangan BLUD kepada kepala daerah. Pejabat keuangan mempunyai fungsi sebagai penanggungjawab keuangan BLUD yaitu (a) mengkoordinasikan penyusunan RBA; (b) menyiapkan DPA-BLUD; (c) melakukan pengelolaan pendapatan dan biaya; (d) menyelenggarakan pengelolaan kas; (e) melakukan pengelolaan utang-piutang; (f) menyusun kebijakan pengelolaan barang, aset tetap dan investasi; (g) menyelenggarakan sistem informasi manajemen keuangan; dan (h) menyelenggarakan akuntansi dan penyusunan laporan keuangan. Pejabat teknis BLUD mempunyai fungsi sebagai penanggungjawab teknis di bidang masing-masing yaitu (a) menyusun perencanaan kegiatan teknis di bidangnya; (b) melaksanakan kegiatan teknis sesuai dengan RBA; dan (c) mempertanggungjawabkan kinerja operasional di bidangnya. Pejabat pengelola dan pegawai BLUD dapat berasal dari pegawai negeri sipil (PNS) dan/ atau non PNS yang profesional sesuai dengan kebutuhan. Untuk pejabat pengelola dan pegawai BLUD yang berasal dari non PNS dapat dipekerjakan secara tetap atau berdasarkan kontrak. Dimana pengangkatan dan pemberhentian pejabat pengelola dan pegawai BLUD yang berasal dari PNS disesuaikan dengan ketentuan peraturan perundang-undangan. Sedangkan pengangkatan dan pemberhentian pegawai BLUD yang berasal dari non PNS dilakukan berdasarkan prinsip efisiensi, ekonomis, dan produktif dalam meningkatkan pelayanan. Pemimpin BLUD-SKPD merupakan pejabat pengguna anggaran/ barang daerah. Dalam hal pemimpin BLUD-SKPD berasal dari non PNS, maka pejabat keuangan BLUD wajib berasal dari PNS yang merupakan pejabat pengguna anggaran/ barang daerah. Sedangkan pemimpin BLUD-Unit Kerja merupakan pejabat kuasa pengguna anggaran/ barang daerah pada SKPD induknya sehingga dalam hal pemimpin BLUD-Unit Kerja berasal dari non PNS, maka pejabat keuangan BLUD wajib berasal dari PNS yang merupakan pejabat kuasa pengguna anggaran/ barang daerah pada SKPD induknya. Untuk pengangkatan dan pemberhentian pejabat pengelola dan pegawai BLUD yang berasal dari non PNS diatur lebih lanjut dengan keputusan kepala daerah.

Pentingnya Menjadi BLUD

Pentingnya Menjadi BLUD   Mengapa harus menjadi BLUD? Pertanyaan tersebut sering menjadi pertanyaan dengan jawaban yang panjang. Banyak yang mengatakan menjadi BLUD itu sulit, harus menyediakan ini dan itu, belum lagi laporannya berubah mengacu kepada SAK, dan harus menyusun RBA. Lalu di mana pentingnya menjadi BLUD?   Pentingnya menjadi BLUD akan dibahas di bawah ini: Sebagai UPT/D yang bekerja melayani masyarakat bahwa pelayanan yang utama. Contoh sebelum menjadi BLUD maka anggaran akan menunggu dari daerah dahulu, dan segala bentuk pengeluaran harus menunggu dari daerah, sedangkan setelah BLUD maka dana operasional BLUD terletak di pimpinan BLUD sebagai kuasa pengguna anggaran.   Sebelum menjadi BLUD maka per 1 Januari akan sulit untuk belanja sebab biasanya akan menunggu pencairan dari daerah, namun setelah menjadi BLUD maka per 1 Januari sudah bisa belanja dari SiLPA tahun lalu yang boleh langsung digunakan sehingga pelayanan tidak terkendala oleh anggaran.   Fleksibilitas anggaran ini akan sangat dirasakan oleh UPT/D yang melayani masyarakat. Jika sebelum BLUD harus belanja yang sesuai dengan RKA, maka setelah BLUD bisa lebih fleksibel penggunaanya berdasarkan kebutuhan.   11, dan 12 Desember tim Syncore BLUD kedatangan tamu dari Kabupaten Berau, di mana mereka akan membentuk UPT dan kemudian menjadikan BLUD. Pertanyaan mereka adalah apakah membentuk UPT dan beberapa tahun kemudian abru BLUD atau seperti apa? Pematery Bapak Rudy Suryanto menjawab sekaligus bahwa membentuk UPT dan di BLUD kan sekaligus. Alasan ini adalah untuk keamanan,s ebab BLUD memiliji jalur aman pengelolaan keuangan, apalagi UPDB ini adalah pengelolaan dana bergulir, maka BLUD lah jalan yang aman. Begitu juga jika ada yang bertanya, bahwa puskesmas belum BLUD, dan akan akreditasi, maka apakah menjadi BLUD dahulu atau akreditasi , maka jawabannya adalah menjadi BLUD dahulu sebab kebutuhan dana akreditasi sangat ebsar, jika sudah BLUD maka pengelolaan dananya akan fleksibel. Sehingga disarankan menjadi BLUD dahulu baru kemudian akreditasi. BLUD bagaiman ambulance yang memiliki jalan sendiri dan boleh menerobos lampu merah. BLUD Fleksibel dalam pengelolaan keuangannya yang berkaitan dengan pelayanan.

Badan Layanan Umum (BLU)

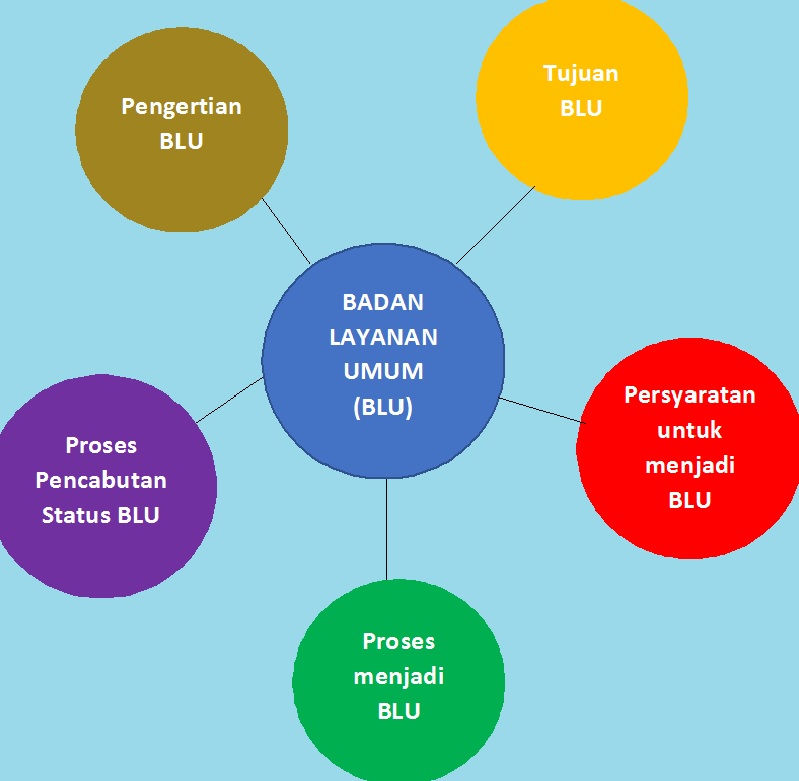
Pengertian Badan Layanan Umum (BLU) Dalam PP No. 25 tahun 2005 menyatakan bahwa Badan Layanan Umum (BLU) adalah instansi di lingkungan pemerintah yang dibentuk untuk memberikan pelayanan kepada masyarakat berupa penyediaan barang dan/ atau jasa yang dijual tanpa mengutamakan mencari keuntungan dan dalam melakukan kegiatannya didasarkan pada prinsip efisiensi dan produktivitas. Tujuan penerapan pengelolaan keuangan BLU oleh instansi di lingkungan pemerintah BLU bertujuan untuk meningkatkan pelayanan kepada masyarakat dalam rangka memajukan kesejahteraan umum dan mencerdaskan kehidupan bangsa dengan memberikan fleksibilitas dalam pengelolaan keuangan berdasarkan prinsip ekonomi dan produktivitas, dan penerapan praktik bisnis yang sehat. Persyaratan yang harus dipenuhi oleh suatu instansi pemerintahan untuk dapat menerapkan PPK BLU Fleksibilitas pengelolaan keuangan berarti bahwa BLU memiliki keleluasaan dalam mengelola keuangan/ barang BLU pada batas-batas tertentu yang dapat dikecualikan dari ketentuan yang berlaku umum. Sehingga agar Satuan Kerja pemerintah pusat (satker) dapat menerapkan Pengelolaan Keuangan BLU apabila memenuhi persyaratan (a) Substantif; (b) Teknis; dan (c) Administratif. Persyaratan Substantif terpenuhi apabila instansi pemerintahan yang bersangkutan menyelenggarakan layanan umum yang berhubungan dengan (a) Penyediaan barang dan/ atau jasa layanan umum; (b) Pengelolaan wilayah/ kawasan tertentu untuk tujuan meningkatkan perekonomian masyarakat atau layanan umum; (c) Pengelolaan dana khusus dalam rangka meningkatkan ekonomi dan/ atau pelayanan kepada masyarakat Persyaratan Teknis apabila kinerja pelayanan di bidang tugas pokok dan fungsinya layak dikelola dan ditingkatkan pencapaiannya melalui BLU dan kinerja keuangan satuan kerja instansi bersangkutan adalah sehat. Persyaratan Administratif terpenuhi apabila instansi pemerintah yang bersangkutan dapat menyajikan seluruh dokumen, antara lain (a) Surat pernyataan kesanggupan untuk meningkatkan kinerja pelayanan, keuangan, dan manfaat bagi masyarakat; (b) Pola tata kelola; (c) Rencana strategis bisnis (d) Standar pelayanan minimal; (e) Laporan keuangan pokok atau prognosa/ proyeksi laporan keuangan dan; (f) Laporan audit terakhir atau pernyataan bersedia untuk diaudit secara independen. Proses penetapan suatu pemerintah untuk menerapkan PPK BLU Menteri/ Pimpinan Lembaga/ Ketua Dewan Kawasan dapat mengusulkan Instansi pemerintah yang memenuhi persyaratan substantif, teknis, dan administratif untuk menerapkan PK BLU kepada Menteri Keuangan. Selanjutnya Menteri Keuangan akan melakukan penilan atas usulan tersebut, dan apabila telah memenuhi semua persyaratan di atas, maka Menteri Keuangan mentetapkan instansi pemerintah bersangkutan untuk menerapkan PK BLU. Menteri Keuangan memberi keputusan penetapan atau surat penolakan terhadap usulan penetapan BLU paling lambat 3 (tiga) bulan sejak dokumen persyaratan diterima secara lengkap dari Menteri/ Pimpinan Lembaga/ Ketua Dewan Kawasan. Penetapan BLU dapat berupa pemberian status BLU secara penuh atau status BLU Bertahap. Penetapan status BLU/ BLUD secara penuh diberikan apabila persyaratan substantif, teknis, dan administratif telah dipenuhi dengan memuaskan. Satker yang berstatus BLU secara penuh diberikan fleksibilitas pengelolaan keuangan yaitu pengadaan pendapatan, pengelolaan belanja, pengelolaan barang dan/ atau jasa, pengelolaan barang, pengelolaan piutang, pengelolaan investasi, perumusan standar, kebijakan, sistem, dan prosedur pengelolaan keuangan. Sedangkan status BLU Bertahap diberikan apabila persyaratan substantif dan teknis telah terpenuhi namun persyaratan administratif belum terpenuhi secara memuaskan. Status BLU Bertahap berlaku paling lama 3 (tiga) tahun dan dapat diusulkan untuk menjadi BLU secara penuh. BLU bertahap diberikan fleksibilitas berkaitan dengan jumlah dana yang dapat dikelola  langsung, pengelolaan barang, pengelolaan piutang, dan perumusan standar, kebijakan, sistem, dan prosedur pengelolaan keuangan. Fleksibilitas tidak diberikan dalam pengelolaan investasi, pengelolaan utang, dan pengadaan barang dan/ atau jasa. Proses pencabutan status BLU PP No 23 tahun 2005 pasal 6 menjelaskan bahwa penerapan PPK BLU berakhir apabila : dicabut oleh Menteri Keuangan/ gubernur/ bupati/ walikota sesuai dengan kewenangannya; dicabut oleh Menteri Keuangan/ gubernur/ bupati/ walikota berdasarkan usul dari Menteri/ pimpinan lembaga/ kepala SKPD apabila BLU sudah tidak memenuhi persyaratan substantif, teknis, dan administratif. berubah statusnya menjadi badan hukum dengan kekayaan negara yang dipisahkan. Apabila Menteri/ gubernur/ bupati/ walikota sesuai kewenangannya, membuat pentapan pencabutan penerapan PPK-BLU atau penolakannya paling lambat 3 (tiga) bulan sejak tanggal usulan tersebut diterima. Jika melebihi jangka waktu tersebut, usulan pencabutan dianggap ditolak. Terhadap instansi pemerintah yang pernah dicabut dari status PPK BLU dapat diusulkan kembali untuk menerapkan PPK BLU.              

Jumlah Viewers: 10904