Artikel BLUD.id

Sekarang yang menjadi pertanyaan, kenapa dengan BLUD?

Esensi dari BLUD adalah peningkatan pelayanan dan efisiensi anggaran. Hal ini dapat dilihat dalam Peraturan Menteri Dalam Negeri Nomor 61 Tahun 2007 tentang Pedoman Teknis Pengelolaan Keuangan Badan Layanan Umum Daerah, disebutkan bahwa BLUD adalah Satuan Kerja Perangkat Daerah (SKPD) atau Unit Kerja pada SKPD di lingkungan pemerintah daerah yang dibentuk untuk memberikan pelayanan kepada masyarakat berupa penyediaan barang dan/atau jasa yang dijual tanpa mengutamakan mencari keuntungan, dan dalam melakukan kegiatannya didasarkan pada prinsip efisiensi dan produktivitas. Makna dari pengertian ini adalah: BLUD merupakan perangkat daerah, mempunyai pengertian bahwa BLUD asetnya merupakan aset daerah yang tidak dipisahkan; Perangkat daerah yang dapat menerapkan Pola Pengelolaan Keuangan BLUD adalah SKPD (sebagai Pengguna Anggaran) atau Unit Kerja pada SKPD (sebagai Kuasa Pengguna Anggaran); Memberikan pelayanan kepada masyarakat berupa penyediaan barang dan/atau jasa yang dijual tanpa mengutamakan mencari keuntungan, mempunyai pengertian bahwa SKPD atau Unit Kerja tersebut memberi pelayanan langsung kepada masyarakat dan tidak semata-mata mencari keuntungan; Kegiatannya didasarkan pada prinsip efisiensi dan produktivitas, mempunyai arti bahwa BLUD dterapkan dalam rangka efisiensi anggaran dan peningkatan pelayanan pada masyarakat. Dari pengertian tersebut dapat disimpulkan bahwa BLUD masuk dalam perangkat pemerintah daerah yang bersifat quasi public goods. Selanjutnya, dalam Peraturan Menteri Dalam Negeri tersebut juga disebutkan bahwa BLUD merupakan Pola Pengelolaan Keuangan yang diterapkan pada SKPD atau Unit Kerja dengan diberikan fleksibilitas, yaitu berupa keleluasaan untuk menerapkan praktek-praktek bisnis yang sehat untuk meningkatkan pelayanan kepada masyarakat dalam rangka memajukan kesejahteraan umum dan mencerdaskan kehidupan bangsa, sebagai pengecualian dari ketentuan pengelolaan keuangan daerah pada umumnya. Dari pengertian tersebut, SKPD atau Unit Kerja dapat disebut BLUD kalau SKPD atau Unit Kerja sudah menerapkan Pola Pengelolaan Keuangan BLUD (PPK-BLUD). Hal ini untuk menepis adanya pemahaman bahwa BLUD merupakan suatu “kelembagaan”, padahal hanya merupakan Pola Pengelolaan Keuangan saja. Untuk itu, kalau mau menerapkan PPK-BLUD “lembaganya harus ada terlebih dahulu”. Pengaturan kelembagaan di daerah dengan Peraturan Daerah dan Peraturan Kepala Daerah, dengan mempedomani Peraturan Pemerintah Nomor 41 Tahun 2007 tentang Organisasi Perangkat Daerah dan Peraturan Menteri Dalam Negeri Nomor 57 Tahun 2007 tentang Penataan Organisasi Perangkat Daerah.
Pengelompokan Fungsi yang Logis Pada BLUD

Berdasarkan Peraturan Menteri Dalam Negeri Nomor 61 tahun 2007 tentang Badan Layanan Umum Daerah (BLUD), salah satu unsur pengeoperasian BLUD berdasarkan pola tata kelola atau peraturan internal yakni pengelompokan fungsi yang logis. Pengelompokan fungsi yang logis artinya pembagian yang jelas dan rasional antara fungsi pelayanan dan fungsi pendukung yang sesuai dengan prinsip pengendalian intern dalam rangka efektifitas pencapaian organisasi. Pengelompokan fungsi ini juga merupakan salah satu fungsi manajemen organisasi. Dimana kita ketahui bahwa fungsi manajemen organisasi terdiri atas perencanaan, pengorganisasian (pengelompokan), dan pelaksanaan. Pengelompokan fungsi yang logis dilakukan untuk membagi suatu kegiatan besar pada organisasi menjadi kegiatan-kegiatan yang lebih kecil. Pengelompokan fungsi yang logis bertujuan mempermudah manajemen dalam hal pengawasan dan menentukan orang yang dibutuhkan guna melaksanakan tugas dan fungsi yang terlah dibagi sesuai kemampuan masing-masing.Pengelompokan fungsi yang logis dapat dilakukan dengan cara menentukan tugas apa yang ada pada organisasi, siapa yang bertanggungjawab pada tugas tersebut, kemudian bagaimana tugas-tugas tersebut harus dilaksanakan, dan siapa yang menjadi penanggung jawab setiap tugas yanganga ada. Selain itu, pengelompokan fungsi yang logis juga mempermudah pengambilan keputusan, pada tingkatan mana keputusan harus diambil. Pengelompokan fungsi yang logis pada Badan Layanan Umum Daerah (BLUD) terdiri atas fungsi pelayanan dan fungsi pendukung.Fungsi pelayanan merupakan pihak yang merencanakan dan terlibat langsung atas penyediaan barang dan jasa yang berguna kepada masyarakat. Sedangkan fungsi pendukung merupakan pihak yang mendukung (tidak terlibat secara langsung) penyediaan barang dan jasa. Dengan dibedakannya antara fungsi pelayanan dan pendukung membantu organisasi beroperasi dengan efektif. Langkah yang dapat dilakukan BLUD untuk pengelompokan fungsi yang logis diantaranya: (i) menentukan desain struktur organisasi yakni susunan komponen-komponen (unit-unit kerja) dalam organisasi, (ii) menentukan job description atau pembagian pekerjaan tiap-tiap jabatan guna meraih sasara organisasi, (iii) penentuan wewenang dan tanggung jawab, (iv) penentuan hubungan yang dapat membedakan antara atasan dan staff, serta (v) pendeskripsian berbagai kegiatan yang dianggap akan lebih efektif dan efisien sehubungan dengan pengoptimalan sumber daya yang ada untuk mencapai kesejahteraan masyarakat. Kelima langkah ini dapat digunakan untuk fungsi pelayanan dan fungsi pendukung.

Pelatihan Dan Review Keuangan BLUD Puskesmas Dinkes Kota Madiun

Pada Jumat, 27 April 2018 telah berlangsung pelatihan dan review Rencana Bisnis Anggaran (RBA) 2018 dan Laporan Keuangan berbasis Standar Akuntansi Keuangan (SAK) Badan Layanan Umum Daerah (BLUD) Puskesmas yang ada di Kota Madiun. Kegiatan diadakan di Aula Puskesmas Patihan dan diikuti oleh peserta dari 6 puskesmas dan perwakilan dari Dinas Kesehatan Kota Madiun. Puskesmas di Kota Madiun telah menggunakan Software Keuangan Syncore sejak tahun 2016 untuk melakukan input data dan menghasilkan output berupa Laporan Keuangan Tahunan. Acara dimulai pada pukul 08.00 dan diawali pembukaan dari perwakilan Dinas Kesehatan dan dilanjutkan oleh Narasumber Bapak Niza Wibyana Tito, M.Kom, M.M.  Sesi pertama, narasumber melakukan review mengenai software dan menanyakan kepada masing-masing puskesmas terkait adanya kendala yang dirasakan selama puskesmas melakukan input data menggunakan Software Keuangan Syncore. Selanjutnya narasumber memberikan arahan dan menjawab pertanyaan-pertanyaan yang diajukan oleh peserta dengan melakukan praktik input dan melakukan pengecekan terhadap laporan yang dihasilkan pada software. Pada sesi selanjutnya, masing-masing puskesmas melanjutkan input data penerimaan dan pengeluaran hingga bulan April 2018. Seluruh puskesmas di Kota Madiun sudah memiliki tenaga akuntansi, sehingga input data dilakukan oleh masing-masing akuntan puskesmas menggunakan data dari bendahara penerimaan dan pengeluaran puskesmas.     Pada sesi terakhir, dilakukan diskusi antara narasumber, peserta dari puskesmas, dan pihak perwakilan dari Dinas Kesehatan Kota Madiun. Diskusi berlangsung terkait beberapa perturan dan mekanisme mulai dari tahap perencanaan hingga evaluasi pada penerapan Pola Pengelolaan Keuangan (PPK) BLUD. Seluruh peserta aktif terlibat dalam diskusi sehingga diskusi dapat berlangsung dua arah dan lebih efektif. Dengan diadakannya pelatihan dan review ini, harapannya seluruh puskesmas dapat melakukan input data dengan lebih lancar dan memperoleh hasil yang lebih baik dalam hal laporan RBA, penatausahaan, laporan pertanggungjawaban, hingga laporan keuangan berbasis SAK. Acara selesai pada pukul 16.00 dan ditutup oleh perwakilan dari Dinas Kesehatan Kota Madiun.

Surplus Anggaran Badan Layanan Umum

 Dalam pasal 29 PP 23 tahun 2005 tentang Pengelolaan Badan Layanan Umum disebutkan bahwa “Surplus anggaran BLU dapat digunakan dalam tahun anggaran berikutnya kecuali atas perintah Menteri Keuangan/gubernur/bupati/walikota, sesuai dengan kewenangannya, disetorkan sebagian atau seluruhnya ke Kas Umum Negara/Daerah dengan mempertimbangkan posisi likuiditas BLU”. Surplus anggaran BLU yang dimaksud disini adalah selisih lebih antara pendapatan dengan belanja BLU yang dihitung berdasarkan laporan keuangan operasional berbasis akrual pada suatu periode anggaran. Surplus tersebut diestimasikan dalam RBA tahun anggaran berikut untuk disetujui penggunaannya. Padahal, sesuai dengan pasal 3 UU No. 17 Tahun 2003 tentang Keuangan Negara, disebutkan bahwa “Surplus penerimaan/negara dapat digunakan untuk membiayai pengeluaran negara/daerah tahun anggaran berikutnya”. Selanjutnya pada ayat berikutnya dijelaskan “Penggunaan surplus penerimaan negara/daerah sebagaimana dimaksud dalam ayat (7) untuk membentuk dana cadangan atau penyertaan Perusahaan Negara/Daerah harus memperoleh persetujuan terlebih dahulu dari DPR/DPRD”. Berdasarkan ketentuan ini dapat diketahui bahwa kaidah perlakuan surplus adalah dimanfaatkan untuk membiayai pengeluaran pemerintah. Peruntukan lain terhadap surplus anggaran ini harus memperoleh persetujuan DPR/DPRD. Perbandingan kedua aturan yang mengatur surplus anggaran ini menunjukkan bahwa BLU memiliki daya tawar keuangan yang lebih tinggi dibandingkan Perusahaan Negara/Daerah. Solusi untuk masalah ini sebenarnya agak susah karena ada dua hal yang bisa diajukan sebagai argumen dalam mempertahankan pendapat mengenai aturan mana yang harus dipakai. Argumen tersebut adalah : Menurut pasal 7 UU No. 10 Tahun 2004 tentang Pembentukan Peraturan Perundang-undangan aturan yang seharusnya dipakai adalah aturan mengenai surplus yang ada di UU No. 17 Tahun 2003 tentang Keuangan Negara. Hal ini disebabkan karena peraturan yang berada lebih rendah dalam hirarki tidak boleh bertentangan dengan peraturan hukum yang lebih tinggi. Akan tetapi, mengingat adanya asas lex specialis derogat lex generalisdimana apabila ada aturan yang lebih khusus, maka aturan tersebut mengesampingkan aturan yang bersifat umum, maka aturan mengenai surplus yang harus dipakai adalah aturan khusus yang mengatur tentang BLU yaitu PP No. 23 Tahun 2005 tentang Pengelolaan Badan Layanan Umum. Sebenarnya permasalahan seperti di atas tidak perlu terjadi apabila pembuat-pembuat keputusan lebih banyak melakukan pencarian referensi dalam menyusun peraturan, sehingga di kemudian hari tidak diharapkan terjadi lagi pertentangan seperti ini. Pertentangan seperti ini tentu akan merugikan bagi level-level pelaksana peraturan dikarenakan adanya kebingungan dalam memilih aturan mana yang harus dipakai.

PELATIHAN PPK BLUD DINKES KABUPATEN KARAWANG

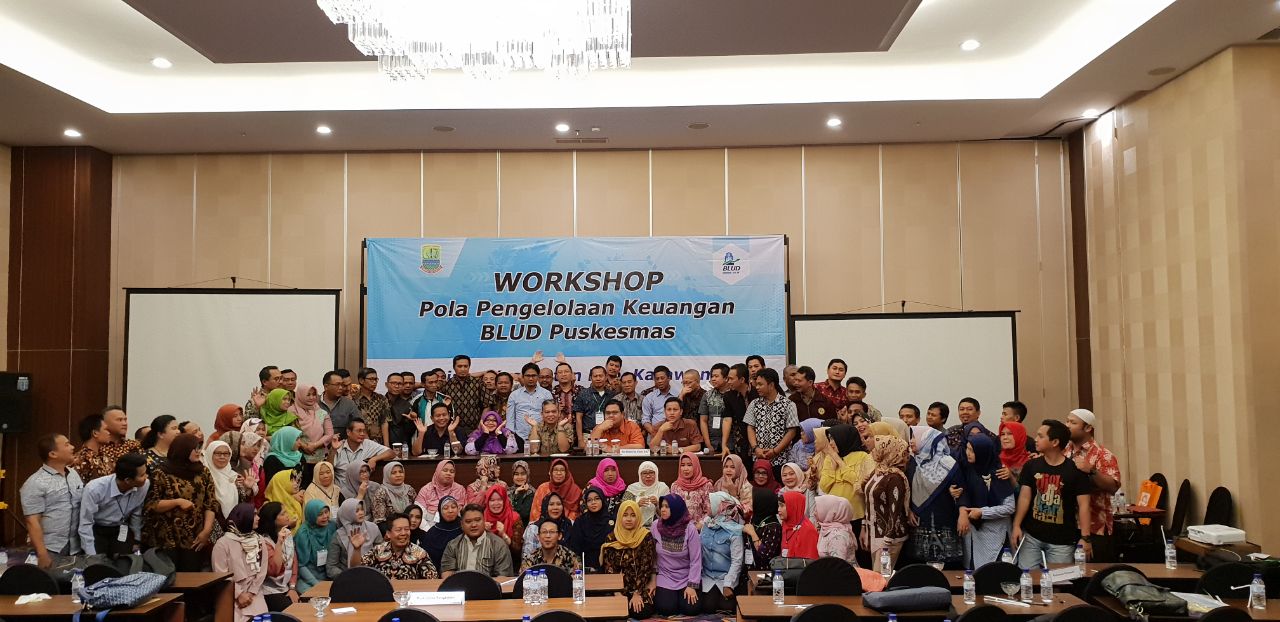
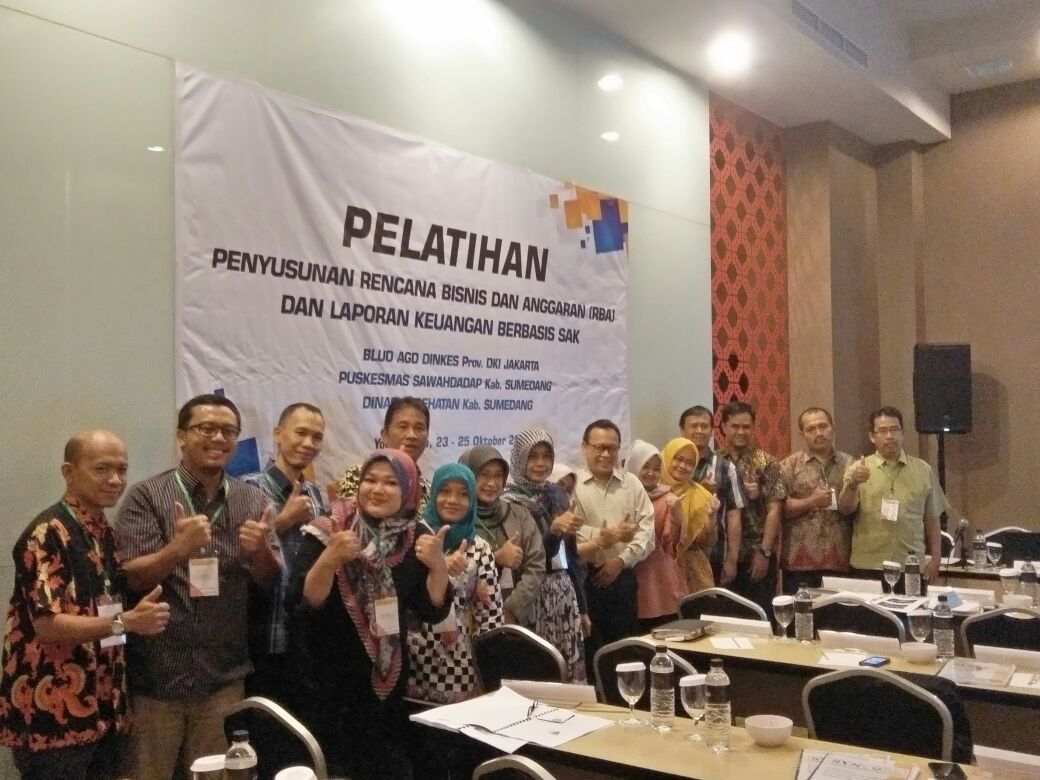
Sebanyak 50 Puskesmas di Dinas Kesehatan Kabupaten Karawang baru saja mengikuti Pelatihan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK BLUD) yang diselenggarakan dalam dua gelombang. Pelatihan gelombang pertama diikuti 27 puskesmas dan diselenggarakan pada Senin s.d. Rabu, 9 – 11 April 2018. Sedangkan gelombang kedua diikuti sebanyak 23 puskesmas pada Hari Senin s.d. Rabu, 16 – 18 April 2018. Kedua pelatihan diselenggarakan di Hotel Tara Yogyakarta. [caption id="attachment_4919" align="aligncenter" width="740"] Peserta Workshop PPK BLUD Gelombang 1[/caption] Seluruh puskesmas di Dinkes Kabupaten Karawang ditetapkan sebagai BLUD berstatus penuh sejak tanggal 31 Maret 2018, sehingga pelatihan yang diikuti dapat menjadi pedoman bagi puskesmas dalam menjalankan PPK BLUD mulai dari penyusunan dokumen Rencana Strategis Bisnis (RSB) dan Rencana Bisnis dan Anggaran (RBA) hingga dalam menyusun Laporan Pertanggungjawaban dan Laporan Tahhunan. Sesi pertama pelatihan diisi oleh narasumber Bapak Ir. Bejo Mulyono, MML yang menyampaikan materi tentang pedoman PPK BLUD yang termuat dalam Peraturan Menteri Dalam Negeri (Permendageri) Nomor 61 Tahun 2007. Narasumber menekankan beberapa perbedaan antara sebelum dan sesudah puskesmas ditetapkan sebagai BLUD, salah satunya adalah mengenai fleksibilitas. Puskesmas yang telah menjadi BLUD memiliki fleksibilitas dalam mengelola pendapatan dan biaya nya. Kemandirian dalam pengelolaan keuangan tidak berarti puskesmas dituntut mandiri dalam hal pembiayaan. Hal itu dikarenakan puskesmas dimiliki oleh Pemerintah Daerah, sehingga Pemerintah Daerah tetap memiliki kewajiban untuk membiayai puskesmas menggunakan dana Anggaran Pendapatan dan Belanja Daerah (APBD). [caption id="attachment_4920" align="aligncenter" width="740"] Peserta Workshop PPK BLUD Gelombang ke 2[/caption] Pada sesi kedua pada hari pertama hingga sesi terakhir pada hari ketiga pelatihan, seluruh peserta mendapatkan materi tentang penyusunan RSB dan RBA serta praktik input data RBA serta penatausahaan penerimaan dan pengeluaran menggunakan Software Keuangan BLUD Syncore. Materi tersebut disampaikan oleh Bapak Niza Wibyana Tito, M.Kom, M.M. selaku narasumber. Data yang diinput pada Software Keuangan BLUD Syncore merupakan data asli yang dimiliki oleh puskesmas. Pada sesi ini, peserta berlatih secara langsung untuk melakukan input data, sehingga diharapkan untuk selanjutnya peserta sudah terbiasa dan tidak lagi mengalami kesulitan. Pelatihan ditutup dengan foto bersama antara narasumber dengan seluruh peserta. Harapannya dengan diselenggarakannya pelatihan ini, seluruh puskesmas di Dinkes Kabupaten Karawang semakin mudah dalam menerapkan PPK BLUD. https://www.youtube.com/watch?v=2yYFIlxazEI https://www.youtube.com/watch?v=MKZhBf3_00c

Workshop penyusunan RBA BLU LMAN Kemenkeu

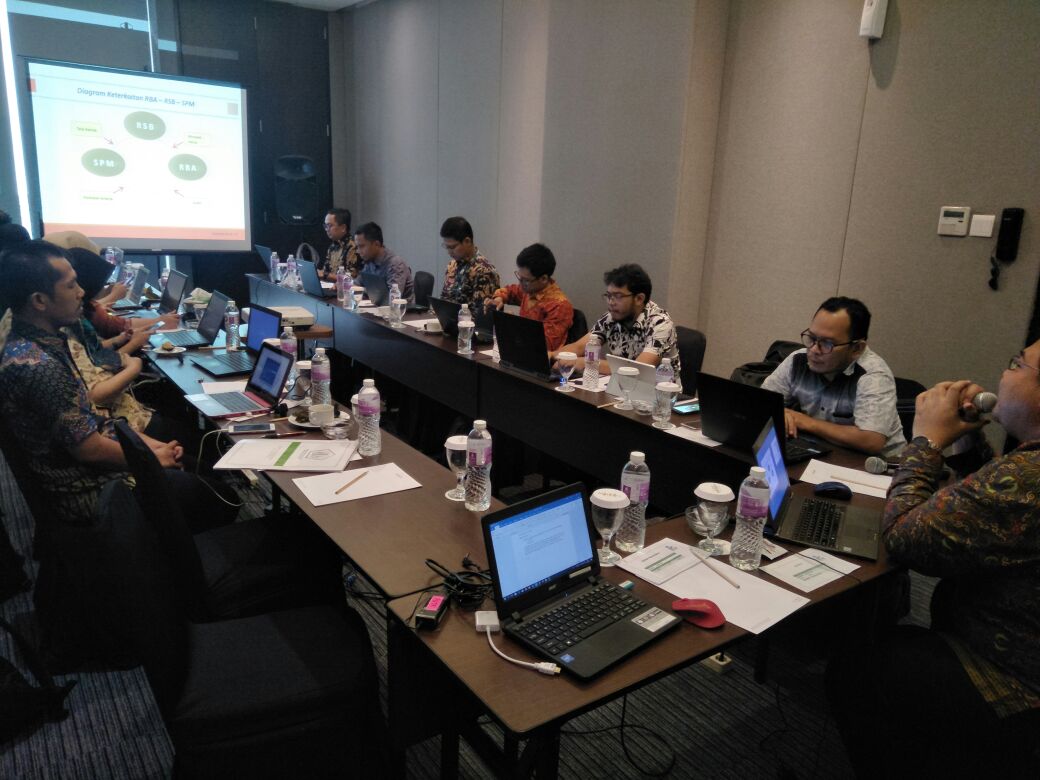
Workshop penyusunan RBA BLU LMAN Kemenkeu berlangsung pada hari kamis-jumat, 19-20 April 2018 di Hotel Mercure Cikini Jakarta. Workshop yang berlangsung selama dua hari ini menghadirkan dua narasumber konsultan BLU dan BLUD, yaitu Bapak Rudy Suryanto, S.E., M.Si., Ak., CA di hari pertama workshop dan Bapak Niza Wibyana Tito M.Kom., M.M di hari kedua workshop. Workshop hari pertama berisi sesi diskusi dan pemaparan materi mengenai mekanisme penyusunan RBA untuk BLU. Dilanjutkan workshop hari kedua berisi sesi praktik penggunaan software RBA BLU untuk menyusun RBA definitif masing-masing divisi atau unit. Lembaga Manajemen Aset Negara (LMAN) adalah Badan Layanan Umum di bawah Direktorat Jenderal Kekayaan Negara (DJKN) Kementerian Keuangan (Kemenkeu), yang telah berdiri sejak 16 Desember 2015. Tahun 2018 merupakan tahun ketiga dalam penyusunan RBA BLU. Kendala yang paling sering dialami oleh BLU yang baru terbentuk adalah sulitnya melakukan konsolidasi dalam penyusunan RBA. RBA yang akan disusun oleh LMAN Kemenkeu ini adalah RBA BLU berbasis divisi. Mekanisme yang seharusnya dilakukan adalah masing-masing divisi mengusulkan rincian kebutuhan anggaran untuk divisinya. Kemudian nantinya RBA dari masing-masing divisi tersebut dikonsolidasikan menjadi satu kesatuan RBA BLU LMAN Kemenkeu. Selanjutnya RBA BLU tersebut dokonsolidasikan menjadi RKAKL dan kemudian diajukan untuk dilakukan pengesahan anggaran. Dalam pelaksanaan workshop hari kedua yang diisi dengan praktik penggunaan software RBA BLU, peserta praktik langsung input data RBA kedalam software. Walaupun data yang digunakan belum menggunakan data real RBA 2018. Setelah dirasa bisa dan mampu menggunakan software barulah nantinya akan digunakan untuk input data menggunakan data real RBA tahun anggaran 2018. [caption id="attachment_4916" align="aligncenter" width="740"] Praktik Penggunaan Software RBA BLU oleh Bapak Niza Wibyana Tito M.Kom., M.M[/caption] Selama pelaksanaan sesi praktik peserta tampak antusias dengan penggunaan software RBA BLU. Diskusi mengenai RBA dan penggunaan software pun terus berlangsung selama sesi praktik input data. Selain itu sesi input data juga didampingi oleh pendamping narasumber. Sehingga apabila ada kesulitan dalam input data bisa langsung ditanyakan ke pendamping. Setelah sesi input data selesai dilanjutkan dengan sesi pembahasan mengenai penyusunan dokumen RBA 3 BAB BLU yang akan disusun sesuai Peraturan Direktur Jenderal Perbendaharaan Nomor PER-20/PB/2012 tentang Pedoman Teknis Penyusunan Rencana Bisnis dan Anggaran Satuan Kerja Badan Layanan Umum.

Jumlah Viewers: 10909