Artikel BLUD.id

Peran Tenaga Non Akutansi dalam PPK BLUD

Tujuan laporan keuangan adalah menyediakan informasi mengenai posisi keuangan, operasional keuangan, arus kas BLUD yang bermanfaat bagi pengguna laporan keuangan dalam membuat dan mengevaluasi keputusan ekonomi. Laporan keuangan disusun untuk tujuan umum, yaitu memenuhi kebutuhan bersama sebagian besar pengguna. Namun demikian, laporan keuangan tidak menyediakan semua informasi yang mungkin dibutuhkan pengguna laporan keuangan dalam pengambilan keputusan ekonomi. Dalam rangka mencapai tujuan tersebut, laporan keuangan BLUD menyajikan informasi tentang : (a) Laporan Realisasi Anggaran (b) Neraca (c) Laporan Arus Kas (d) Catatan Atas Laporan Keuangan. Pimpinan BLUD bertanggung jawab atas penyusunan dan penyajian laporan keuangan BLUD yang disertai dengan surat pernyataan tanggung jawab yang berisikan pernyataan bahwa pengelolaan anggaran telah dilaksanakan berdasarkan sistem pengendalian intern yang memadai, akuntansi keuangan telah diselenggarakan sesuai dengan standar akuntansi keuangan, dan kebenaran isi laporan keuangan merupakan tanggung jawab pimpinan BLUD dengan begitu peran tenaga akuntansi dalam penerapan PPK-BLUD sangat penting untuk menghasilkan laporan keuangan yang dapat diandalkan. Badan Layanan Umum Daerah (BLUD) memiliki Pola Pengelolaan Keuangan (PPK) yang menerapkan prinsip fleksibilitas berupa keleluasaan untuk menerapkan praktek-praktek bisnis yang sehat untuk meningkatkan pelayanan kepada masyarakat dalam rangka memajukan kesejahteraan umum dan mencerdaskan kehidupan bangsa, sebagai pengecualian dari ketentuan pengelolaan keuangan dari PEMDA (Pemerintah Daerah) pada umumnya. Meskipun BLUD telah memiliki kewenangan dalam mengatur keuangannya sendiri, dalam pelaksanaan kegiatannya, BLUD harus tetap mengutamakan efektivitas dan efisiensi serta kualitas pelayanan umum kepada masyarakat tanpa mengutamakan untuk memperoleh keuntungan. Secara teknis, fleksibilitas PPK BLUD. Dalam melaksanakan pertanggung jawaban keuangannya, BLUD menyelenggarakan akuntansi dan menghasilkan laporan keuangan sesuai dengan Standar Akuntansi Keuangan (SAK) yang diterbitkan oleh asosiasi profesi akuntansi Indonesia. Penerapan standar tersebut menggunakan basis akrual dalam pengakuan biaya, pendapatan, aset, kewajiban, dan ekuitas dana. BLUD memiliki kewajiban untuk menyusun laporan keuangan semesteran dan tahunan yang terdiri dari Laporan Operasional, Neraca, Laporan Arus Kas, dan Catatan Atas Laporan Keuangan kepada Pejabat Pengelola Keuangan Daerah (PPKD) untuk dikonsolidasikan dengan Laporan Keuangan Daerah. Selanjutnya, laporan keuangan yang telah disusun oleh BLUD di-audit oleh BPK (Badan Pemeriksa Keuangan) sebagaimana telah diatur dalam peraturan perundang-undangan. Adanya peraturan yang mewajibkan setiap BLUD untuk menyusun Laporan Keuangan dengan basis akrual mendorong meningkatnya kebutuhan terhadap tenaga akuntansi. Berdasarkan kondisi yang ada, puskesmas yang telah menyandang status BLUD di beberapa daerah di Indonesia masih belum memiliki pegawai yang dengan latar belakang akuntansi. Hal tersebut menyebabkan adanya pegawai dengan rangkap tugas, yaitu melaksanakan tugas sebagai tenaga kesehatan sekaligus bertanggung jawab dalam pelaporan keuangan BLUD, sehingga pegawai yang tidak memiliki latar belakang ilmu akuntansi mengalami kesulitan karena harus melaksanakan tugas-tugas yang bukan merupakan bidang keahliannya. Permasalahan tersebut menyebabkan proses dalam menyiapkan Laporan Keuangan BLUD menjadi lebih lama dan potensi terjadi kesalahan dalam melaksanakan prosedur akuntansi menjadi semakin besar. Oleh karena itu, adanya peran tenaga akuntansi sangat penting dalam membantu kelancaran pelaksanaan tugas dan mencapai PPK BLUD yang efektif dan efisien.             Dengan ditetapkannya puskesmas menjadi PPK BLUD maka mau tidak mau harus melakukan recruitment lulusan tenaga akuntan agar mempermudah menyusun laporan keuangan yang sesuai dengan Standar Akuntansi Keuangan.  
Pengadaan Barang dan Jasa Badan Layanan Umum Daerah

Permendagri Nomor 61 Tahun 2007 dalam Pasal 99 hingga Pasal 105 membahas mengenai Pengadaan Barang dan/ atau Jasa. Pengadaan Barang dan/ atau jasa pada BLUD dilaksanakan berdasarkan ketentuan yang berlaku bagi pengadaan barang/ jasa pemerintah. Pengadaan Barang dan/ atau jasa dilakukan berdasarkan prinsip efisiensi, efektif, transparan, bersaing, adil/ tidak diskriminatif, akuntabel, dan praktik bisnis yang sehat. BLUD dengan status penuh dapat diberikan fleksibilitas berupa pembebasan sebagian atau seluruhnya dari ketentuan yang berlaku umum bagi pengadaan barang dan/ atau jasa pemerintah, apabila terdapat alasan efektivitas dan/ atau efisiensi. Fleksibilitas tersebut diberikan terhadap pengadaan barang dan/ atau jasa yang sumber dananya berasal dari: Jasa Layanan Hibah tidak terikat Hasil kerjasama dengan pihak lain Lain-lain pendapatan BLUD yang sah Pengadaan barang dan/ atau jasa dilakukan berdasarkan prinsip efisiensi, efektif, transparan, bersaing, adil/ tidak diskriminatif, akuntabel, dan praktik bisnis yang sehat berdasarkan ketentuan pengadaan barang dan/ atau jasa yang ditetapkan oleh pemimpin BLUD dan disetujui kepala daerah. Ketentuan pengadaan barang dan/ atau jasa yang ditetapkan pemimpin BLUD harus dapat menjamin ketersediaan barang dan/ atau jasa yang lebih bermutu, lebih murah, proses pengadaan yang sederhana dan cepat serta mudah menyesuaikan dengan kebutuhan untuk mendukung kelancaran pelayanan BLUD. Pengadaan barang dan/ atau jasa yang dananya berasal dari hibah terikat dapat dilakukan dengan mengikuti ketentuan pengadaan dari pemberi hibah, atau ketentuan pengadaan barang dan/ atau jasa yang berlaku bagi BLUD sepanjang disetujui pemberi hibah. Pengadaan barang dan/ atau jasa dilakukan oleh pelaksana pengadaan. Pelaksana Pengadaan dapat berbentuk tim, panitia, atau unit yang dibentuk oleh pemimpin BLUD yang ditugaskan secara khusus untuk melaksanakan pengadaan barang dan/ atau jasa guna keperluan BLUD. Pelaksanaan pengadaan terdiri dari personil yang memahami tatacara pengadaan, substansi pekerjaan/ kegiatan yang bersangkutan dan bidang lain yang diperlukan. Penunjukan pelaksana pengadaan barang dan/ atau jasa dilakukan dengan prinsip : Objektifitas, dalam hal penunjukan yang didasarkan pada aspek integritas moral, kecakapan pengetahuan mengenai proses dan prosedur pengadaan barang dan/ atau jasa, tanggung jawab untuk mencapai sasaran kelancaran dan ketepatan tercapainya tujuan pengadaan barang dan/ atau jasa Independensi, dalam hal menghindari dan mencegah terjadinya pertentangan kepentinfan dengan pihak terikat dalam melaksanakan penunjukkan pejabat lain baik langsung maupun tidak langsung Saling uji (cross check), dalam hal berusaha memperoleh informasi dari sumber yang berkompeten, dapat dipercaya, dan dapat dipertanggungjawabkan untuk mendapatkan keyakinan yang memadai dalam melaksanakan penunjukkan pelaksana pengadaan lain.

Laporan Audit Terakhir Sebelum BLUD

Syarat menjadi Badan Layanan Umum Daerah (BLUD) berdasarkan Peraturan Menteri Dalam Negeri Nomor 61 Tahun 2007 tentang Badan Layanan Umum Daerah (BLUD) diantaranya syarat substantif, teknis, dan administratif. Syarat substantif yakni penyelenggaraan BLUD untuk pelayanan umum masyarakat. Dan syarat teknis yakni kinerja layak dikelola dan dapat ditingkatkan dengan menjadi BLUD. Selanjutnya, syarat administratif mengenai dokumen-dokumen yang harus dipersiapkan oleh Organisasi Pemerintah Daerah (OPD) dan unit daerah. Salah satu dokumen yang harus dipersiapkan yakni laporan audit terakhir atau pernyataan bersedia untuk diaudit secara independen. Laporan audit merupakan laporan audit atas laporan keuangan tahun terakhir oleh auditor eksternal sebelum OPD atau unit kerja diusulkan untuk menerapkan Pola Pengelolaan Keuangan (PPK)-BLUD. Auditor eksternal yang dimaksud yakni Badan Pemeriksa Keuangan (BPK) atau Kantor Akuntan Publik (KAP) yang ditunjuk oleh BPK. Laporan audit terakhir yakni laporan keuangan terakhir OPD atau unit kerja daerah. Berdasarkan Undang-Undang Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggungjawab  Keuangan Negara, jenis-jenis Pemeriksaan BPK terdiri atas pemeriksaan keuangan, pemeriksaan kinerja, dan pemeriksaan dengan tujuan tertentu. Pemeriksaan keuangan yakni pemeriksaan atas laporan keuangan yang bertujuan memberikan keyakinan yang memadai (reasonable assurance) bahwa laporan keuangan telah disajikan secara wajar dalam semua hal material, sesuai dengan prinsip akuntansi yang berlaku umum di Indonesia atau basis akuntansi komprehensif selain prinsip akuntansi yang berlaku umum di Indonesia. Pemeriksaan kinerja yakni pemeriksaan atas pengelolaan keuangan negara yang terdiri atas pemeriksaan aspek ekonomi dan efisiensi, serta pemeriksaan aspek efektivitas. Dan terakhir, pemeriksaan dengan tujuan tertentu yakni pemeriksaan yang dilakukan dengan tujuan khusus atas hal-hal lain yang berkaitan dengan keuangan dan pemeriksaan investigatif. Hasil dari pemeriksaan menghasilkan opini yang diberikan oleh pemeriksa. Opini terdiri dari 4 (empat) yaitu Wajar Tanpa Pengecualian (WTP), Wajar Dengan Pengecualian (WDP), tidak wajar, dan tidak menyatakan pendapat. Dalam hal audit terakhir apabila belum tersedia kepala OPD atau kepala unit kerja yang akan menerapkan PPK-BLUD diwajibkan membuat surat pernyataan bersedia untuk diaudit secara independen. Untuk BLUD-OPD, surat pernyataan dibuat oleh kepala SKPD dan diketahui oleh sekretaris daerah. Untuk BLUD-unit kerja dibuat oleh kepala unit kerja dan diketahui oleh kepala OPD. Format surat pernyataan bersedia untuk diaudit secara independen sebagaimana tercantum dalam Lampiran II pada Peraturan Menteri Dalam Negeri Nomor 61 Tahun 2007 tentang Badan Layanan Umum Daerah (BLUD).

EXPOSE PRA BLUD BERSAMA DINKES KABUPATEN CIREBON

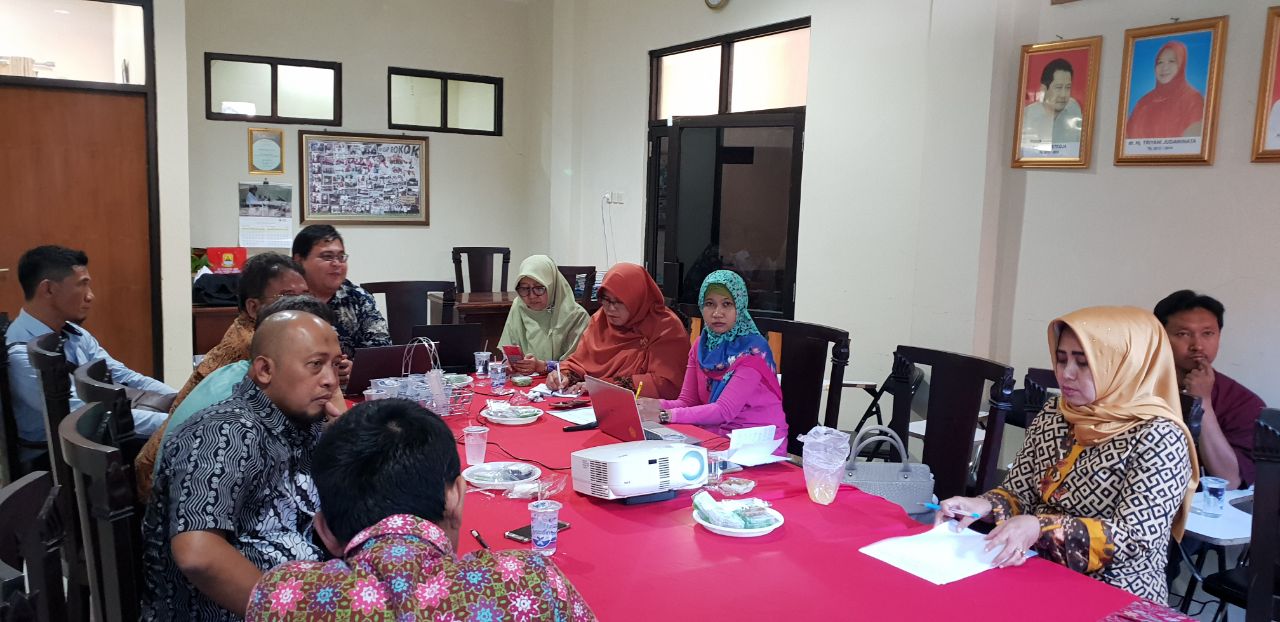
Expose pra blud bersama dinkes kabupaten cirebon dilaksanakan pada hari Jumat, 11 Mei 2018 di ruang pertemuan dinas kabupaten cirebon. Dinkes Kabupaten Cirebon memiliki Unit Pelaksana Teknis (UPT) sebanyak 60 Puskesmas. Akan tetapi, 60 Puskesmas tersebut belum menjadi Badan Layanan Umum Daerah (BLUD) sehingga dalam pelaksanaan kegiatannya sehari-hari mengalami beberapa hambatan, salah satunya adalah terkait dengan pelayanan. Bagi Puskesmas aspek pelayanan merupakan hal yang paling penting. Hal ini dikarenakan Puskesmas merupakan fasilitas pelayanan kesehatan yang menyelenggarakan upaya kesehatan masyarakat dan upaya kesehatan perseorangan tingkat pertama, dengan lebih mengutamakan upaya promotif dan preventif untuk mencapai derajat kesehatan masyarakat yang setinggi-tingginya di wilayah kerjanya. [caption id="attachment_5007" align="aligncenter" width="740"] Sedang berlangsung kegiatan Expose Pra BLUD Dinkes Kab. Cirebon[/caption] Sehingga apabila pelayanan yang diberikan Puskesmas kurang tidak memuaskan maka akan berdampak pada ketidakpercayaan masyarakat kepada Puskesmas itu sendiri dan banyak masyarakat enggan untuk berobat ke Puskesmas. Faktor yang menjadi alasan mengapa Pelayanan Puskesmas terhambat salah satunya adalah karena Keuangan Puskesmas yang saat ini masih dibatasi oleh anggaran. Karena hal ini sehingga pelayanan Puskesmas juga tidak maksimal. Contoh: Tanggal 1 Januari Puskesmas kehabisan obat tetapi anggaran belum turun, lalu dari mana Puskesmas bisa membeli obat? Apakah utang? Padahal Puskesmas tidak boleh hutang. Lalu dari mana uang nya? Hal tersebut sering terjadi di Puskesmas, tetapi tidak pernah ada solusi untuk manjawab masalah tersebut. Untuk itu, PT Syncore Indonesia menyarankan seluruh Puskesmas agar dapat menjadi BLUD. Hal ini dikarenakan menjadi BLUD akan mempermudah Puskesmas itu sendiri dan pemerintah daerah masing-masing. Hal ini dikarenakan Puskesmas akan memiliki Fleksibilitas dalam pengelolaan keuangannya sehingga pelayanan yang diberikan pun lebih maksimal. Pada expose kali ini, PT Syncore Indonesia menawarkan Kurikulum Pra BLUD kepada peserta yaitu dengan (a) Pelatihan 3 hari dengan tema persiapan penerapan pola pengelolaan keuangan badan layanan umum daerah (PPK-BLUD), Penyusunan dokumen standar pelayanan minimal (SPM), penyusunan dokumen pola tata kelola, penyusunan dokumen laporan keuangan pokok, dan penyusunan dokumen rencana strategi dan bisnis, (b) pendampingan jarak jauh (whatsapp, email, SMS, dan telpon) penyusunan 4 dokumen syarat administratif BLUD, (c) Review 4 syarat dokumen syarat administratif BLUD.

Workshop Persiapan Penerapan BLUD Dinkes Kabupaten Belitung

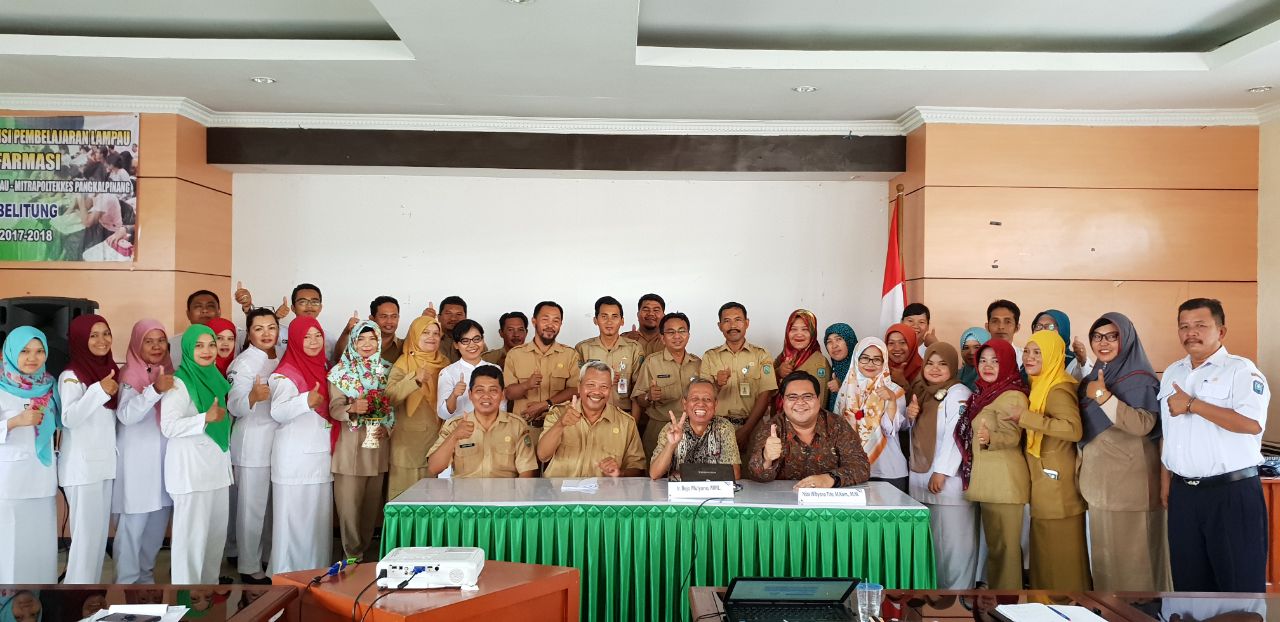
Workshop persiapan penerapan BLUD Dinkes Kabupaten Belitung dilaksanakan pada hari Senin-Rabu, tanggal 7-9 Mei 2018. Peserta yang mengikuti workshop ini terdiri dari 9 UPTD Puskesmas yang didampingi oleh pihak Dinas Kesehatan Kabupaten Belitung. Masing-masing Puskesmas diwakilkan oleh empat peserta yaitu Puskesmas Tanjungpandan, Sijuk, Badau, Air Saga, Membalong, Selat Tasik, Simpang Rusa, Perawas dan Tanjung Binga. Hari pertama pelaksanaan workshop berlangsung di ruang pertemuan Dinas Kesehatan Kabupaten Belitung. Dilanjutkan hari kedua dan ketiga diseenggarakan di ruang pertemuan Puskesmas Tanjungpandan. Rangkaian kegiatan workshop ini dibagi menjadi enam sesi acara. Sesi satu dan dua merupakan sesi pemaparan materi mengenai PRA BLUD. Kemudian dilanjutkan sesi tiga sampai enam untuk praktik penyusunan dokumen PRA BLUD. Narasumber yang dihadirkan dalam workshop ini adalah Bapak Ir. Bejo Mulyono., MML yang mengisi materi pada sesi satu dan Bapak Niza Wibyana Tito M.Kom., M.M yang mengisi materi pada sesi dua sampai dengan sesi enam. [caption id="attachment_5002" align="aligncenter" width="740"] Sesi Photo Bersama Dinas kesehatan Kab. Belitung[/caption] Workshop sesi satu berlangsung pemaparan materi mengenai latarbelakang mengapa Puskesmas wajib menjadi BLUD. Hal ini disampaikan langsung oleh Bapak Bejo Mulyono yang merupakan salah saru tim penyusun Permendagri Nomor 61 Tahun 2007. Beliau menyampaikan bahwa tujuan utama Puskesmas wajib menjadi BLUD adalah untuk peningkatan pelayanan kesehatan kepada masyarakat. Dilanjutkan sesi dua yang berisi pemaparan materi dari Bapak Tito mengenai persyaratan menjadi BLUD dan bagaimana mekanisme pengajuannya. Salah satu persyaratan menjadi BLUD adalah terpenuhinya syarat administrative yaitu dengan menyusun empat dokumen dan dua surat pernyataan. Untuk pemenuhan syarat administratif inilah yang akan disusun Puskesmas pada sesi tiga sampai enam. Workshop sesi tiga praktik penyusunan SPM (Standar Pelayanan Minimal). Sesi empat dilanjutkan praktik penyusunan dokumen Tata Kelola. Sesi lima penyusunan Laporan Keuangan Pokok. Sesi enam diakhiri dengan penyusunan dokumen RSB (Rencana Strategi Bisnis). Praktik penyusunan dokumen ini dilakukan oleh masing-masing Puskesmas menggunakan data asli Puskesmas. Sehingga output dari workshop ini adalah draft dokumen lengkap masing-masing Puskesmas untuk pengajuan diri sebagai BLUD. Selain itu dalam rencana tindak lanjut juga dibuatkan timeline jangka waktu penyusunan dokumen dan review dokumen. Selama jangka waktu tersebut akan terus dilakukan pendampingan online via aplikasi Whatsapp untuk berdiskusi mengenai kendala dalam penyusunan dokumen.

Jumlah Viewers: 10909