Artikel BLUD.id

Perencanaan dan Penganggaran BLUD menurut Permendagri No 79 Tahun 2018

Bagi Unit Pelaksana Teknis Dinas/Badan Daerah yang sudah menerapkan Pola Pengelolaan Keuangan BLUD wajib menyusun Rencana Bisnis dan Anggaran (RBA) sesuai dengan ketentuan yang tertuang dalam Permendagri Nomo 79 Tahun 2018 tentang Badan Layanan Umum Daerah (BLUD). Bab V pada peraturan ini membahas mengenai perencanaan dan penganggaran BLUD. RBA yang disusun oleh BLUD memiliki periode pengganggaran 1 tahun. RBA harus mengacu pada Renstra 5 tahunan yang sebelumnya sudah dibuat oleh BLUD. Selain Renstra, penyusunan RBA juga harus berdasarkan : Anggaran berbasis kinerja. Berorientasi pada pencapaian output dan efisiensi penggunaan sumber daya. Standar satuan harga. Tarif berdasarkan unit cost yang berlaku di suatu daerah dan ditetapkan oleh Peraturan Kepala Daerah. Perkiraan kebutuhan belanja dan kemampuan pendapatan yang didapat dari masyarakat atas pemberian jasa pelayanan yang dilakukan BLUD, APBD dan pendapatan BLUD lainnya. Perkiraan kebutuhan belanja di rinci berdasarkan belanja operasi dan belanja modal. Setelah mengetahui dasar penyusunan RBA dan kerangka acuan RBA yang mengacu pada Renstra, selanjutnya yang perlu diketahui adalah komponen apa saja yang ada dalam RBA. RBA disusun menggunakan pola anggaran fleksibel dengan memepertimbangkan prosentase ambang batas tertentu dan disertai dengan Standar Pelayanan Minimal. Berikut isi/muatan yang harus ada dalam RBA yang disusun oleh BLUD: Ringkasan pendapatan, belanja dan pembiayaan Rincian anggaran pendapatan, belanja dan pembiayaan Perkiraan harga Besaran presentase ambang batas Perkiraan maju atau fordward estimate RBA yang telah disusun oleh BLUD selanjutnya akan di konsolidasikan kedalam format RKA SKPD. Ringkasan pendapatan yang tertuang dalam RBA di konsolidasikan ke RKA SKPD dalam kode rekening jenis lain-lain pendapatan asli daerah yang sah dengan obyek pendapatan dari BLUD. Ringkasan belanja yang tertuang dalam RBA yang bersumber dari pendapatan BLUD di konsolidasikan ke RKA SKPD pada akun belanja daerah yang selanjutnya dirinci dalam satu program, satu kegiatan, satu output dan jenis belanja. Pembiayaan BLUD yang tertuang dalam RBA dikonsolidasikan dalam RKA SKPD yang selanjutnya akan diintegrasikan pada akun pembiayaan pada SKPKD selaku BUD. Dengan sistem konsolidasi RBA ke dalam RKA SKPD hanya dalam ringkasan jenis belanja, akan membolehkan BLUD untuk melakukan pergeseran rincian belanja pada RBA. Pergeseran belanja hanya dapat dilakukan pada jenis belanja yang sama, tidak boleh merubah pagu anggaran per jenis belanja yang sudah di sahkan. Pergeseran RBA selanjutnya disampaikan kepada PPKD. RBA merupakan satu kesatuan dengan RKA. RBA dan RKA disampaikan ke PPKD sebagai bahan penyusunan rancangan peraturan daerah tentang APBD. Selanjutnya PPKD menyampaikan RBA dan RKA ke tim anggaran Pemerintah Daerah. Setelah dilakukan penelaahan, selanjutnya RBA dan RKA diserahkan kembali ke PPKD untuk dicantumkan dalam rancangan peraturan daerah tentang APBD. Tahapan dan jadwal penyusunan RBA dan RKA mengikuti proses penyusunan dan penetapan anggaran APBD yang berlaku. Sumber : Permendagri Nomo 79 Tahun 2018
Struktur Anggaran Badan Layanan Umum Daerah

Dengan adanya peraturan pengganti Permendagri Nomor 61 tahun 2007 yaitu Permendagri Nomor 79 tahun 2018 maka ada beberapa hal yang berubah terkait dengan struktur anggaran BLUD. Berikut adalah tabel perbedaan antara struktur anggaran BLUD pada Pemendagri Nomor 61 tahun 2007 dan Permendagri Nomor 79 tahun 2018.   PERMENDAGRI 61 TAHUN 2007 PERMENDAGRI 79 TAHUN 2018 a Pendapatan Pendapatan BLUD b Biaya Belanja BLUD c Pembiayaan BLUD Penjelasan lebih lanjut mengenai struktur anggaran BLUD, untuk pendapatan BLUD tetap sama yaitu bersumber dari: Jasa layanan, berupa imbalan yang diperoleh dari jasa layanan yang diberikan kepada masyarakat. Hibah, berupa hibah terikat dan hibah tidak terikat yang diperoleh dari masyarakat atau badan lain. Hasil kerjasama dengan pihak lain, berupa hasil yang diperoleh dari kerja sama BLUD. APBD, berupa pendapatan yang berasal adri DPA APBD. Lain-lain pendapatan BLUD yang sah, meliputi jasa giro, pendapatan bungan, keuntungan selisih nilai tukar rupiah terhadap mata uang asing, komisi, potongan ataupun bentuk lain sebagai akibat dari penjualan dan/ atau pengadaan barang dan/ atau jasa oleh BLUD, investasi, dan pengembangan usaha. Pengembangan usaha dilakukan melalui pembentukan unit usaha untuk meningkatkan layanan kepada masyarakat. Sedangkan berdasarkarkan tabel diatas perbedaan yang ada yaitu biaya menjadi belanja dan ada tambahan yaitu pembiayaan BLUD. Untuk belanja terdiri atas: Belanja operasi Belanja operasi mencakup seluruh belanja BLUD untuk menjalanjan tugas dan fungsi, meliputi belanja pegawai, belanja barang dan jasa, belanja bunga, dan belanja lain.      2. Belanja modal Belanja modal mencakup seluruh belanja BLUD untuk perolehan aset tetap dan aset lainnya yang memberi manfaat lebih dari 12 (dua belas) bulan untuk digunakan dalam kegiatan BLUD yaitu meliputi belanja tanah, belanja peralatan dan mesin, belanja gedung dan bangunan, belanja jalan, irigasi, dan jaringan, dan belanja aset tetap lainnya.      3. Pembiayaan BLUD Pembiayaan BLUD merupakan semua penerimaan yang perlu dibayar kembali dan/ atau pengeluaran yang akan diterima kembali, baik pada tahun anggaran yang bersangkutan maupun pada tahun anggaran berikutnya. Pembiayaan BLUD terdiri atas:     4.Penerimaan pembiayaan Penerimaan pembiayaan meliputi: Sisa lebih perhitungan anggaran tahun anggaran sebelumnya atau yang biasa disebut Silpa. Divestasi, yaitu pengurangan atau penjualatan atas aset yang dimiliki Penerimaan utang/ pinjaman Pengeluaran pembiayaan Pengeluaran pembiayaan, meliputi: Investasi Pembayaran pokok utang/ pinjaman

Ketentuan BLUD Menurut Permendagri No 79 Tahun 2018

Badan Layanan umum Daerah yang selajutnya di singkat BLUD adalah sistem yang diterapkan oleh unit pelaksana teknis dinas/badan daerah (unit pelaksana teknis adalah unit yang melaksanakan kegiatan teknis operasional dan/atau kegiatan teknis penunjang tertentu selaku kuasa pengguna anggaran/kuasa pengguna barang) dalam memberikan pelayanan kepada masyarakat yang mempuyai fleksibilitas dalam pola pengelolaan keuangan sebagai pengecualian dari ketentuan pengelolaan daerah pada umumnya. Fleksibelitas dalam pola pengelolaan keuangan adalah keleluasan dalam pola pengelolaan keuangan dengan menerapkan praktek bisnis yang sehat untuk meningkatkan layanan kepada masyarakat tanpa mencari keuntungan dalam rangka memajukan kesejahteraan umum dan mecerdaskan kehidupan bangsa. Dalam penerapan praktek bisnis yang sehat BLUD harus membuat dokumen yang menjadi tolak ukur kinerja BLUD yaitu Renstra. Renstra adalah Rencana strategi yang perencanaan BLUD untuk periode 5 tahun. Rencana Bisnis dan Anggaran yang selajutnya disingkat RBA adalah dokumen rencana anggaran periode 1 tahunan BLUD yang disusun dan disajikan sebagai bahan penyusunan rencana kerja dan anggaran SKPD. Penyusunan RBA harus mengacu pada Renstra. Penyusunan Renstra BLUD menggunakan teknik analisis bisnis. BLUD bisa menerapkan tarif layanan untuk mendorong praktek bisnis yang sehat. Tarif layanan adalah imbalan atas barang dan/atau jasa yang diberikan oleh BLUD termasuk imbal hasil yang wajar dari investasi dana, dapat bertujuan untuk menutup atau sebagai dari biaya per unit layanan. Dalam pola pengelola keuangan Kas, BLUD hanya mempunyai Rekening Kas BLUD yang bertujuan untuk menyimpan uang ke dalam bank yang ditunjuk oleh Kepala Daerah. Untuk mencegah terjadinya penyimpangan di dalam BLUD. BLUD dapat menerapkan Dewan Pengawas yang bertujuan untuk pengawasan terhadap pengelolaan BLUD. BLUD bertujuan untuk memberikan layanan umum secara lebih efektif, efisien, ekonomis, transparan dan bertanggung jawab dengan memperhatikan asas keadilan, kepatutan dan manfaat sejalan dengan praktek bisnis yang sehat, untuk membantu pencapaian tujuan pemerintah daerah yang pengelolaannya dilakukan berdasarkan kewenangan yang didelegasikan oleh kepala daerah. kepala daerah bertanggung jawab atas kenijakan penyelenggaraan pelayanan umum dan pejabat pengelola BLUD bertanggung jawab atas pelaksanaan pemberian layanan umum terutama pada aspek manfaat yang dihasilkan BLUD merupakan kekayaan daerah yang tidak dipisahkan dari pemerintah daerah dan BLUD merupakan bagian dari pengelolaan keuangan daerah. Referensi  Undang - undang No. 79 Tahun 2018  Lampiran Undang - Undang No. 79 Tahun 2018 

Advokasi Lintas Sektor Menjadi Langkah Strategis Menjadi BLUD

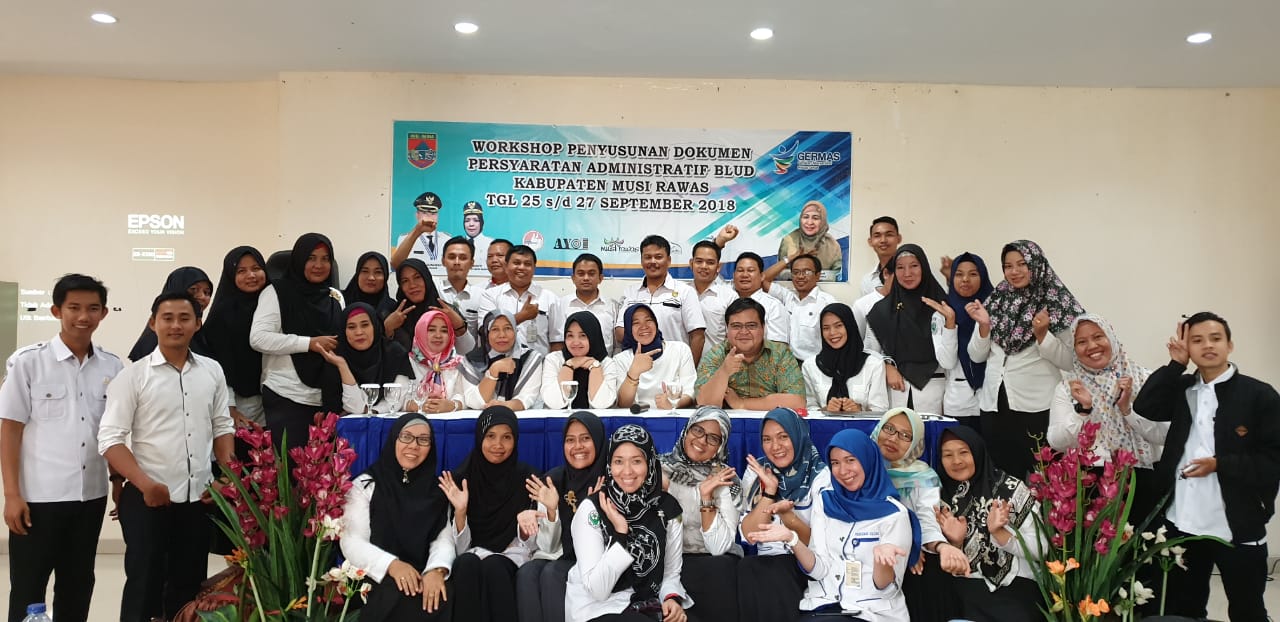
Advokasi lintas sektor menjadi langkah strategis dalam pengajuan BLUD. Advokasi adalah usaha yang dilakukan secara sistematis dan teroganisir dengan tujuan mempengaruhi dan mendesak pihak pemegang kekuasaan untuk melakukan perubahan kebijakan publik secara bertahap. Penetapan BLUD berkaitan dengan regulasi yang berlaku di lingkungan Pemerintah Daerah. Sehingga seluruh pihak lintas sektor yang berkaitan dengan UPTD/SKPD yang akan menjadi BLUD juga harus memahami bagaimana pola pengelolaan keuangan BLUD supaya tidak menghambat jalannya penerapan fleksibilitas pola pengelolaan keuangan BLUD. Puskesmas di Kabupaten Musi Rawas akan melakukan pengajuan BLUD pada akhir tahun 2018. Selain persiapan dari internal Puskesmas yang didampingi oleh Dinas Kesehatan dalam penyusunan dokumen pengajuan BLUD, persiapan eksternal juga dilakukan demi kelancaran pengajuan BLUD. Persiapan eksternal yang dilakukan adalah memberikan pemahaman mengenai BLUD ke lintas sektor dalam Pemerintah Daerah Kabupaten Musi Rawas. Advokasi lintas sektor ini diselenggarakan oleh Dinas Kesehatan selaku penanggungjawab dalam pelaksanaan pengajuan BLUD untuk Puskesmas yang diselenggarakan pada hari Senin, 24 September 2018 di Kantor Bupati Kabupaten Musi Rawas. Advokasi lintas sektor di Kabupaten Musi Rawas dihadiri langsung oleh Wakil Bupati Musi Rawas Ibu Hj. Suwanti. Pihak-pihak lintas sektor lain yang diundang dan turut hadir dalam advokasi lintas sektor ini adalah Sekretaris Daerah, BKPSDM, Inspektur Inspektorat, Bappeda, BPKAD, BPMPTSP, BPPRD, Kepala Dinkes, Sekretaris Dinkes, Kepala Bidang Yankes, Kepala Bidang P2P, Kepala Bidang SDK, Kepala Bidang Kesmas dan perwakilan Kepala UPTD Puskesmas. Semua pihak yang diundang adalah pihak-pihak yang akan berkaitan dengan perubahan pola pengelolaan keuangan BLUD Puskesmas dalam hal perencanaan dan pelaporan keuangan. Output dari terlenggaranya advokasi lintas sektor ini adalah penyamaan persepsi atau pemahaman mengenai penerapan pola pengelolaan keuangan BLUD oleh Puskesmas. Sehingga diharapkan dalam penerapannya nanti sudah tidak ada lagi masalah lintas sektor dengan alasan perbedaan pemahaman. Penyamaan persepsi ini disimbolkan dengan penandatanganan nota kesepakatan/persetujuan Puskesmas untuk menerapkan pola pengelolaan keuangan BLUD.

Sumber Daya Manusia Dan Renumerasi BLUD

Peraturan Menteri Dalam Negeri (Permendagri) Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah (BLUD) telah disahkan sebagai pengganti Permendagri Nomor 61 Tahun 2007 tentang Pedoman Teknis Pengelolaan Keuangan BLUD yang sudah tidak sesuai dengan dinamika perkembangan peraturan perundang-undangan mengenai BLUD. Peraturan ini membahas mengenai BLUD secara keseluruhan, termasuk sumber daya manusia dan remunerasi yang diterapkan di BLUD. Sumber daya manusia BLUD terdiri dari pejabat pengelola dan pegawai. Pejabat pengelola BLUD terdiri dari pemimpin, pejabat keuangan, dan pejabat teknis yang berasal dari Pegawai Negeri Sipil, pegawai pemerintahan, maupun profesional lainnya. Pengangkatan profesional lainnya sebagai pejabat pengelola BLUD harus sesuai dengan jumlah dan komposisi yang telah disetujui PPKD serta berdasarkan pada kebutuhan, profesionalitas, kemampuan keuangan dan berdasarkan prinsi efisiensi, ekonomis, dan produktif dalam meningkatkan pelayanan. Pejabat Ppengelola BLUD diangkat dan diberhentikan oleh Kepala Daerah. Dalam pertanggungjawaban kinerjanya, pemimpin BLUD bertanggungjawab kepada Kepala Daerah, sedangkan Pejabat Keuangan dan Pejabat Teknis bertanggungjawab kepada Pemimpin BLUD. Pemimpin BLUD merupakan kuasa anggaran/ kuasa pengguna anggaran, akan tetapi jika pemimpin BLUD tidak berasal PNS maka yang bertindak sebagai kuasa anggaran/ kuasa pengguna anggaran adalah Pejabat Keuangan. BLUD memiliki pembina dan pengawas yang terdiri dari pembina teknis dan pembina keuangan, satuan pengawas internal, dan dewan pengawas. Pembina teknis adalah SKPD yang bertanggungjawab atas urusan pemerintah BLUD yang bersangkutan, sedangkan pembina keuangan adalah PPKD. Satuan pengawas internal dibentuk oleh pemimpin BLUD untuk mengawasi dan melaksanakan pengendalian internal terhadap kinerja pelayanan, keuangan, dan pengaruh lingkungan sosial dalam menyelenggarakan praktek bisnis yang sehat. Jika dalam pelaksanaan pola pengelolaan keuangan BLUD memiliki realisasi pendapatan dua tahun terakhir sebesar Rp 30.000.000.00; atau nilai aset dua tahun terakhir sebesar Rp 150.000.000.000, maka kepala daerah dapat membentuk Dewan Pengawas. Anggota dewan pengawas terdiri dari 3 s.d. 5 orang yang berasal dari pejabat SKPD yang membidangi kegiatan BLUD, pejabat SKPD yang membidangi pengelolaan keuangan daerah, dan tenaga ahli yang sesuai dengan kegiatan BLUD. Kepala Daerah berhak menunjuk sekretaris dewan pengawas yang bukan merupakan anggota dewan pengawas. Terkait dengan pengelolaan sumber daya manusia pada BLUD, pejabat pengelola dan pegawai BLUD diberikan remunerasi sesuai dengan tanggungjawab dan profesionalisme yang dimiliki. Remunerasi yang dimaksud dapat berupa gaji, tunjangan, bonus, pesangon, dan uang pensiun. Remunerasi diatur dengan peraturan kepala daerah yang disusun berdasarkan usulan dari pemimpin BLUD. Bagi pejabat keuangand an pejabat teknis, remunerasi yang diberikan maksimal sebanyak 90% dari remunerasi yang diterima oleh pemimpin BLUD. Remunerasi yang diberikan untuk dewan pengawas adalah honorarium yang berupa uang, bersifat tetap, dan diberikan setiap bulan. Besarnya honorarium untuk ketua dewan pengawas sebesar 40% dari gaji dan tunjangan pemimpin, untuk anggota sebesar 36% dari gaji dan tunjangan pemimpin, dan untuk sekretaris maksimal 15% dari gaji dan tunjangan pemimpin BLUD. Sumber : Permendagri No. 79 Tahun 2018  Lampiran Permendagri No. 79 Tahun 2018 

Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara Pada BLUD

Untuk mewujudkan transparansi dan akuntabilitas pengelolaan keuangan negara seperti yang diamanatkan dalam Undang-undang No. 17 tahun 2003 tentang Keuangan Negara dan Undang-undang No. 1 tahun 2004 tentang Perbendaharaan Negara perlu dilakukan pemeriksaan oleh satu badan pemeriksa keuangan yang bebas dan mandiri, sebagaimana telah ditetapkan dalam Pasal 23 E Undang-undang Dasar Negara Republik Indonesia tahun 1945. Pemeriksaan merupakan proses identifikasi masalah, analisis dan evaluasi yang dilakukan secara independen, objektif, dan profesional berdasarkan standar pemeriksaan untuk menilai kebenaran, kecermatan, kredibilitas dan keandalan informasi mengenai pengelolaan dan tanggung jawab keuangan negara. Dalam mengajukan BLUD instansi harus menyiapkan dokumen dan surat , salah satu surat yang dibuat adalah surat pernyataan beersedia untuk diaudit, surat ini dibuat agar instansi yang sudah menjadi BLUD melakukan pengelolaan dengan penuh tanggung jawab saat melaksanakan pengelolaan keuangan  secara tertib, taat pada peraturan perundang-undangan, efisien, ekonomis, efektif, dan transparan. Standar pemeriksaan untuk melakukan pemeriksaan pengelolaan dan tanggung jawab keuangan negara yang meliputi standar umum, standar pelaksanaan pemeriksaan, standar pelaporan yang wajib dipedomani oleh BPK dan/atau pemeriksa Ada 3 (tiga) lingkup pemeriksaan BPK : Pemeriksaan keuangan : Adalah pemeriksaan atas laporan keuangan pemerintah pusat dan pemerintah daerah untuk memberikan pernyataan opini tentang tingkat kewajaran informasi yang disajikan. Pemeriksaan kinerja Adalah pemeriksaan atas aspek ekonomi dan efisiensi serta efektivitas. Pemeriksaan dengan tujuan tertentu Adalah pemeriksaan yang tidak termasuk dalam pemeriksaan keuangan dan pemeriksaan kinerja. Pemeriksaan dilaksanakan berdasarkan standar pemeriksaan yang disusun oleh BPK setelah berkonsultasi dengan Pemerintah. Pada saat pelaksanaan pemeriksaan BPK bebas dan mandiri dalam menentukan objek perusahaan, perencanaan dan pelaksanaan pemeriksaan, penentuan waktu dan metode pemeriksaan serta penyusunan dan penyajian laporan pemeriksaan, merencanaan pemeriksaan dengan memperhatikan permintaan, saran dan pendapat lembaga perwakilan dan dapat mempertimbangkan informasi dari pemerintah, bank sentral dan masyarakat. Hasil Pemeriksaan dan Tindak Lanjut berupa Laporan Hasil Pemeriksaan (LHP) disusun pemeriksa setelah pemeriksaan selesai dilakukan, pemeriksaan keuangan akan menghasilkan oprin, pemeriksaan kinerja akan menghasilkan temuan, kesimpulan dan rekomendasi, Pemeriksaan dengan tujuan tertentu akan menghasilkan kesimpulan, Laporan Hasil Pemeriksaan BPK disampaikan kepada DPR/DPR/DPRD sesuai dengan kewenangannya ditindaklanjuti antara lain dengan membahas bersama pihak terkait, Laporan Hasil Pemeriksaan BPK juga disampaikan kepada pemerintah, BPK menyusun ikhtisar hasil pemeriksaan pemester yang disampaikan ke lembaga perwakilan dan Presiden/Gubernur/Bupati/Walikota, Laporan hasil pemeriksaan yang telah disampaikan kepada lembaga perwakilan, dinyatakan terbuka untuk umum, Pemerintah menidaklanjuti rekomendasi BPK, BPK mamantau dan menginformasikan hasil pamantauan atas tindak lanjut rekomendasi kepada DPR/DPRD.

Jumlah Viewers: 10925