Artikel BLUD.id

Workshop Pola Pengelolaa Keuangan BLUD RSUD Limpung

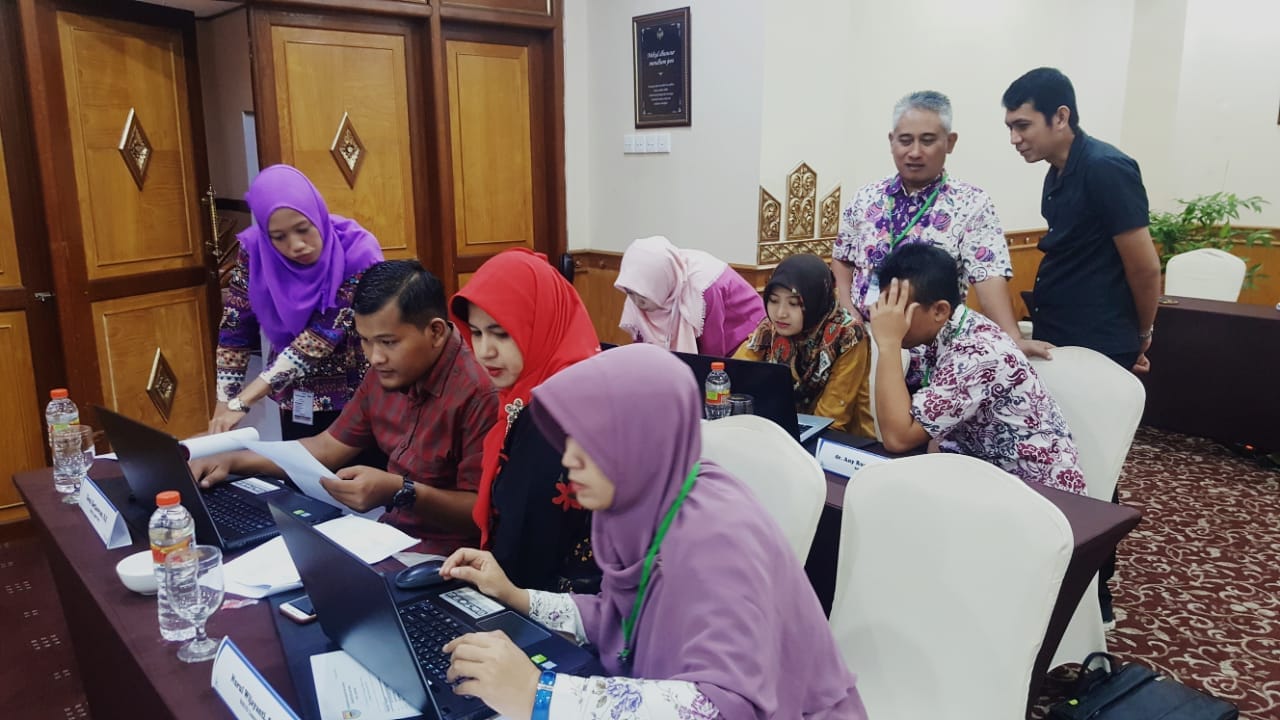
Workshop PPK-BLUD RSUD Limpung dilaksanakan pada tanggal 8 – 10 Oktober 2018 di The Jayakarta Hotel Yogyakarta. Workshop yang berlangsung selama 3 (tiga) hari ini dihadiri oleh Kasubag TU, PPTK, Bendahara Penerimaan, Bendahara Pengeluaran, Staff Keuangan, dan Akuntan sebagai peserta workshop. Jumlah peserta yang diikutkan pelatihan sebanyak 7 orang masing-masing bagian 1 orang dengan Staff Keuangan 2 orang. Workshop ini bertujuan untuk meningkatkan kapabilitas dalam pengelolaan keuangan BLUD di RSUD Limpung. Output yang dihasilkan dari pelaksanaan workshop ini adalah meningkatnya kapabilitas sumber daya  manusia yang dimiliki RSUD Limpung, sehingga mampu menghasilkan pola pengelolaan keuangan BLUD yang akuntabel. Bapak Niza Wibyana Tito, M.Kom, M.M. selaku narasumber yang dihadirkan dalam workshop ini, menyampaikan bahwa semua fleksibilitas BLUD dilakukan dalam hal mengelola keuangan bukan berarti BLUD diperkenankan berjalan tanpa aturan. Pola Pengelolaan Keuangan BLUD harus dipahami secara menyeluruh. Poin penting dari PPK-BLUD adalah tentang perubahan pada pola pengelolaan keuangan. Tidak ada perubahan mendasar sebelum dan setelah menjadi BLUD, yang berubah hanya pada pola pengelolaannya saja. Sesuai dengan Permendagri No. 61 Tahun 2007 tentang bagaimana mengimplementasikan atau menjalankan kewajiban-kewajiban dari BLUD. Mulai dari wajibnya menyusun Rencana Bisnis dan Anggaran (RBA) tahunan, menyusun penatalaksanaan atau penatausahaan BLUD. Problem utama BLUD adalah regulasi dan Sumber Daya Manusia (SDM). Dimana SDM yang ada terkadang masih belum sesuai dengan kompetensi yang diperlukan. Dengan demikian, sangat diperlukan upgrade kapabilitas SDM khususnya bagi pelaku BLUD. Terbitnya Permendagri No. 79 Tahun 2018 menunjukkan bahwa perubahan regulasi yang cepat mengharuskan BLUD untuk selalu memiliki kemampuan memahami dan melaksanakan apa yang menjadi kewajiban BLUD sesuai dengan peraturan yang ada. Saat ini pola pengelolaan keuangan BLUD masih mengacu pada Permendagri No. 61 Tahun 2007, dan Permendagri No. 79 Tahun 2018 baru akan diterapkan pada tahun 2020. Harapan dengan dilaksanakannya workshop Pola Pengelolaan Keuangan BLUD ini, dapat benar-benar meningkatkan kapabilitas sumber daya manusia di RSUD Limpung, sehingga dengan pola pengelolaan keuanga yang fleksibel akan berdampak pada peningkatan layanan kesehatan di RSUD Limpung dan bermanfaat bagi masyarakat sekitar.
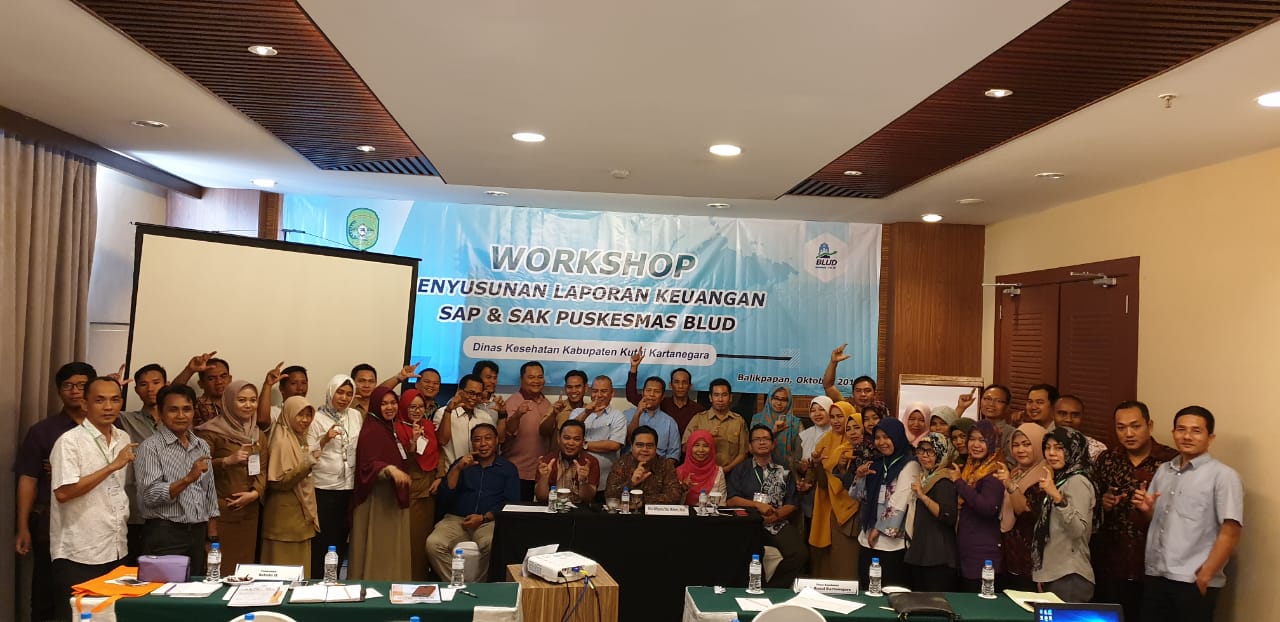
Penyusunan Laporan SAP 32 Puskesmas Dinkes Kutai Kartanegara

Penyusunan laporan keuangan berbasis Standar Akuntansi Pemerintah (SAP) dilakukan serentak oleh 32 Puskesmas di Kabupaten Kutai Kartanegara. Praktik penyusunan laporan keuangan berbasis SAP dilaksanakan dalam workshop penyusunan laporan keuangan SAK dan SAP BLUD yang diselenggarakan pada tanggal 1-6 Oktober 2018 di Hotel Aston Balikpapan. Workshop ini diselenggarakan oleh Dinas Kesehatan Kabupaten Kutai Kartanegara Bersama dengan Syncore Indonesia selaku konsultan pendamping dalam penyusunan Laporan Keuangan SAK dan SAP. Pelaksanaan workshop selama 6 hari menghadirkan narasumber Bapak Niza Wibyana Tito, M.Kom., M.M. selaku senior konsultan keuangan BLUD dari Syncore Indonesia. Narasumber yang hadir Bersama dengan tim konsultan dari Syncore Indonesia yang akan mendampingi peserta dalam praktik penyusunan laporan keuangan SAP. Peserta yang hadir dalam workshop adalah bendahara, pejabat keuangan dan kepala Puskesmas. Penyusunan laporan keuangan SAP Puskesmas BLUD menggunakan alat bantu software keuangan BLUD Syncore. Metode yang digunakan dalam penyusunan laporan keuangan SAP adalah menggunakan tujuh langkah penyusunan laporan keuangan yang meliputi : Penerimaan pendapatan Pengeluaran biaya Saldo kas dan bank Piutang Utang Persediaan Aset Metode tujuh langkah menyusun laporan keuangan tersebut dilakukan secara berurutan. Langkah pertama dan kedua merupakan verifikasi inputan data penerimaan dan pengeluaran di software sudah benar sesuai data manual atau belum. Dalam melakukan verifikasi ini menggunakan alat bantu kertas kerja excel yang sudah dibuat dan disediakan oleh Syncore Indonesia. Dalam pengisian kertas kerja excel, peserta didampingi oleh konsultan dari Syncore Indonesia untuk memastikan langkah yang dilakukan sudah benar. Setelah verifikasi data inputan di software dengan data manual, dilanjutkan verifikasi saldo kas dan bank di software dengan data manual. Jika kas dan bank sudah sesuai selanjutnya verifikasi piutang, utang, persediaan dan asset. Output dari workshop ini adalah laporan keuangan SAP masing-masing Puskesmas yang dapat dipertanggungjawabkan kebenarannya karena telah sesuai dengan data manual Puskesmas setelah melalui proses verifikasi. Kegiatan review laporan keuangan ini dilakukan untuk laporan keuangan semester 1 tahun 2018. Selanjutnya Puskesmas akan melanjutnkan untuk review laporan keuangan tahun 2017 setelah workshop.

Permendagri 79 Tahun 2018 Bab XV Pembinaan dan Pengawasan BLUD

Pembinaan dan pengawasan Badan Layanan Umum Daerah. BLUD dibina oleh menteri melalui direktorat Jenderal Bina Keuangan Daerah, dan menteri melalui Inspektorat Jenderal melakukan pengawasan terhadap BLUD. BLUD mengembangkan dan menerapkan sistem akuntansi dengan berpedoman pada standar akuntansi yang berlaku untuk BLUD yang bersangkutan dan ditetapkan oleh kepala daerah dengan peraturan kepala daerah. Dalam rangka penyelenggaraan akuntansi dan pelaporan keuangan berbasis akrual pemimpin BLUD menyusun kebijakan akuntansi yang berpedoman pada standar akuntansi sesuai jenis layanannya. Untuk daerah provinsi pembinaan dan pengawasan terhadap BLUD didaerah provinsi dilakukan oleh Gubernur. Sedangkan BLUD di daerah Kabupaten/Kota akan diawasi oleh Bupati/walikota. Pembinaan dilakukan dengan cara sosialisasi, supervisi dan bimbingan teknis dan asistensi. Pembinaan dilakukan untuk menjaga kesinambungan implementasi kebijakan BLUD didaerah, pemerintah daerah akan melaporkan UPTD yang menerapkan BLUD disertai kinerja keuangan dan non keuangan kepada Menteri melalui Direktur Jenderal Bina Keuangan Daerah. Kinerja keuangan BLUD yang dilaporkan dikonsolidasikan dengan Laporan keuangan Pemerintah daerah, untuk kepentingan konsolidasi, dilakukan berdasarkan standar akuntansi pemerintahan. Setiap transaksi keuangan BLUD dicatat dalam dokumen pendukung yang dikelola secara tertib. Laporan Keuangan SAK BLUD yang terdiri dari Neraca, ang menggambarkan posisi keuangan mengenai aset, kewajiban, dan ekuitas dana pada tanggal tertentu. Laporan Operasional, yang berisi informasi jumlah pendapatan dan biaya BLUD selama satu periode. Laporan Arus Kas, yang menyajikan informasi kas berkaitan dengan aktivitas operasional, investasi, dan aktivitas pendanaan dan/atau pembiayaan yang menggambarkan saldo awal, penerimaan, pengeluaran dan saldo akhir kas selama periode tertentu. Laporan Perubahan Ekuitas, merupakan laporan yang berisi ekuitas entitas beserta surplus/defisit periode berjalan. Catatan atas Laporan Keuangan, yang berisi penjelasan naratif atau rincian dari angka yang tertera dalam laporan keuangan. Laporan Keuangan SAP BLUD yang harus disusun antara lain Neraca Laporan Operasional Laporan Arus Kas Laporan Realisasi Anggaran Laporan Perubahan Ekuitas Laporan Sisa Anggaran Lebih Catatan atas Laporan Keuangan   Sumber : Permendagri No. 79 Tahun 2018 

Tahapan Penerapan BLUD Sesuai Permendagri No 79 Tahun 2018

Terdapat tiga jenis lembaga di pemerintah daerah yang memberikan pelayanan kepada masyarakat yang pertama adalah public goods yaitu pelayanan yang diberikan oleh Satuan Kerja Perangkat Daerah (SKPD) yang operasional keseluruhannya dengan APBD dan bersifat non profit. Kedua adalah quasi public goods yaitu perangkat daerah yang dalam operasioalnya sebagian dari APBD dan sebagian lagi dari hasil jasa layanan yang diberikan, bersifat not for profit. Dan yang terakhir adalah private goods yaitu lembaga milik peerintah daerah yang biaya operasional seluruhnya berasal dari hasil jasa layanan seperti BUMD, Perusahaan Daerah da bersifar profit oriented.             Quasi Public Goods akan diberikan fleksibilitas pengelolaan keuangan khusunya yang berasal dari jasa layanan. Hal ini dilakukan dengan menerapkan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) pada perangkat daerah yang secara operasional memberikan pelayanan langsung pada masyarakat. Esensi dari BLUD adalah peningkatan pelayanan dan efisiensi anggaran. BLUD adalah Satuan Kerja Perangkat Daerah (SKPD) atau Unit Kerja pada SKPD di lingkungan pemerintah daerah yang dibentuk untuk memberikan pelayanan kepada masyarakat berupa penyediaan barang dan/atau jasa yang dijual tanpa mengutamakan mencari keuntungan, dan dalam melakukan kegiatannya didasarkan pada prinsip efisiensi dan produktivitas.             Tahap penerapan BLUD dibahas pada Permendagri No.79 Tahun 2018 bab III. Untuk menerapkan BLUD unit pelaksana teknis dinas harus memenuhi 3 persyaratan yaitu substantif, teknis dan administratif. Persyaratan substantif sebagaimana yang dimaksud dalam Pasal 29 huruf a adalah unit pelaksana teknis dinas harus menyelenggarakan layanan umum yang berhubungan dengan : Penyedia barang dan jasa layanan umum Pengelola wilayah tertentu untuk meningkatkan perekonoian masyarakat atau layanan umum Pengelolaan dana khusus dalam rangka meningkatkan ekonomi dan pelayanan kepada masyarakat, contohnya dana bergulir, penerusan pinjaman, tabungan perumahan, dana pengembangan pendidikan nasional Penyediaan barang dan jasa layanan umum lebih diutamakan untuk layanan kesehatan, tidak termasuk pajak daerah, retribusi perizinan tertentu dan perizinan. Unit pelaksana teknis daerah dapat menyediakan barang atau jasa yang dilaksanakan pemerintah maupun swasta sesuai dengan praktik bisnis yang sehat sebagai salah satu bentuk pengembangan layanan umum.  Pengelolaan dana khusus meliputi dana bergulir untuk usaha mikro, kecil dan menengah dan atau dana perumahan. Persyaratan teknis sebagaimana yang dimaksud terpenuhi apabila tugas dan fungsi unit pelaksana teknis daerah layak dikelola dan ditingkatkan melalui BLU/BLUD. Kinerja keungan satuan kerja instansi yang bersangkutan sehat. Kewenangan untuk memberikan rekomendasi atas penerapan BLUD dilaksanakan oleh kepala SKPD melalui sekretaris daerah untuk unit pelaksana teknos dinas. Kriteria layak sebagaimana dimaksud pada kalimat sebelunya adalah memiliki potensi untuk meningkatkan penyelenggaraan pelayanan secara efektif , efisien dan produktif. Memiliki spesifikasi teknis yang terkait langsung dengan layanan uum kepada masyarakat. Terdapat kriteria unit pelaksana teknis yang berpotensi meningkatkan pelayanan kepada masyarakat da kinerja keuangan yaitu perkiraan rencana pengembangan yang dilihat misalnya dari peningkatan/diversifikasi unit layanan, jumlah konsumen dan tingkat kepuasan konsumen serta perhitungan atau rencana peningkatan pendapatan dalam beberapa tahun yang akan datang dengan ditetapkannya menjadi BLUD. Persyaratan administrasi terepenuhi apabila unit pelaksana teknis membuat dan menyampaikan dokumen meliputi: Surat pernyataan kesanggupan untuk meningkatkan kinerja yang ditandangani oleh Kepala Unit Pelaksana Teknis Dinas dan diketahui oleh Kepala SKPD Pola tata kelola yang ditetapkan dengan Peraturan Kepala Daerah Renstra Standar pelayanan minimal Laporan keuangan atau prognosa keuangan Laporan audit terakhir atau pernyataan bersedia untuk diaudit oleh pemeriksa eksternal pemerintah. Pola tata kelola sebagaimana dimaksud di atas memuat kelembagaan, prosedur kerja, pengelompokan fungsi dan pengelolaan sumber daya manusia. Rencana strategi bisnis atau renstra bisnis merupakan perencanaan 5 tahun yang disusun untuk menjelaskan strategi pengelolaan BLUD dengan mempertimbangkan alokasi sumber daya dan kinerja dengan menggunakan teknik analisis bisnis dan ditetapkan Peraturan Kepala Daerah. Standar pelayanan minimal memuat batasan minimal mengenai jenis dan mutu layanan dasar yang harus dipenuhi oleh Unit Pelaksana Teknis yang diatur dengan Peraturan Kepala Daerah untuk menjamin kualitas pelayanan umum. Laporan keuangan disusun oleh kepala Unit Pelaksana Teknis Dinas sesuai dengan sistem akuntansi yang diterapkan pada pemerintah daerah. Laporan keuangan terdiri atas laporan realisasi anggaran, neraca, laporan operasional, laporan perubahan ekuitas, dan catatan atas laporan keuangan. Penyusunan prognosa berupa laporan realisasi anggaran dan laporan operasional disusun oleh unit pelaksana teknis dinas yang baru dibentuk dan akan menerapkan BLUD sesuai dengan sistem perencanaan dan penganggaran yang ditetapkan oleh pemerintah daerah. Laporan audit yang dimaksud merupakan laporan dari pemeriksa eksternal pemerintah sesuai dengan ketentuan peraturan perundang-undangan atas laporan keuangan tahun terakhir sebelum unit pelaksaa teknis direkomendasikan untuk menerapkan BLUD. Prosedur pengajuan penerapan BLUD diajukan oleh kepala Unit Pelaksana Teknis Dinas kepada kepala SKPD. Kemudian kepala SKPD mengajukan kepada kepala daerah dengan melampirkan dokumen administratif. Kepala Daerah melakukan penilaian dengan membentuk tim penilai. Tim Penilai berkoordinasi dengan Menteri melalui Direktur Jenderal Bina Keuangan Daerah. Hasil penilaian oleh tim penilai disampaikan kepada kepala daerah. Keputusan penerapan BLUD ditetapkan berdasarkan keputusan kepala daerah dan disampaikan kepada pimpinan Dewan Perwakilan Rakyat Daerah paling lama 1 bulan sejak tanggal ditetapkan.

Pengelolaan Belanja pada BLUD Sesuai Permendagri No 79 Tahun 2018

Pada Badan Layanan Umum Daerah (BLUD) diberikan fleksibilitas dalam pengelolaan belanja dengan mempertimbangkan volume kegiatan pelayanan yang dilakukan puskesmas selama masa anggaran yang bersangkutan. Fleksibilitas pada belanja Badan Layanan Umum Daerah yaitu belanja dapat disesuaikan dengan perubahan pendapatan dalam ambang batas Rencana Bisnis dan Anggaran (RBA) dan Dokumen Pelaksanaan Anggaran (DPA) yang ditetapkan secara definitif. Fleksibilitas belanja hanya dapat diterapkan pada belanja yang bersumber dari pendapatan BLUD. Sedangkan belanja yang berumber dari Anggaran belanja Pendapatan dan Daerah (APBD) untuk belanja pegawai, barang dan jasa serta belanja modal harus berdasarkan ketentuan perundang-undangan. Ambang batas merupakan persentase realisasi belanja yang diperkenankan melampaui anggaran dalam RBA dan Dokumen Pelaksanaan Anggaran (DPA). Apabila belanja BLUD melampaui ambang batas maka diperlukan persetujuan dari kepala daerah. Sedangkan apabila terjadi kekurangan anggaran, BLUD dapat mengajukan usulan tambahan anggaran dari APBD kepada Pejabat Pengelola keuangan Daerah (PPKD). Perhitungan persentase ambang batas dilakukan tanpa memperhitungkan saldo awal kas, tetapi memperhitungkan fluktuasi kegiatan operasional, yang meliputi: Kecenderungan/tren selisih anggaran pendapatan BLUD tanpa pendapatan APBD tahun berjalan dengan realisasi 2 (dua) tahun anggaran sebelumnya. Kecenderungan/tren selisih pendapatan BLUD tanpa Pendapatan APBD dengan prognosis tahun anggaran berjalan. Persentase dari ambang batas nantinya akan dituangkan dalam dokumen RBA dan DPA. Pencantuman ambang batas berupa catatan yang memberikan informasi besaran persentase ambang batas. Ambang batas digunakan apabila pendapatan BLUD diprediksi akan melebihi target pendapatan yang telah ditetapkan dalam RBA dan DPA tahun yang dianggarkan. Pendapatan BLUD bersumber dari jasa layanan, hibah, hasil kerjasama, APBD, lain-lain Pendapatan BLUD yang sah. Dengan demikian yang diberikan fleksibilitas dalam pengelolaan belanja hanya belanja yang bersumber dari Pendapatan BLUD tanpa pendapatan APBD dan bisa digunakan sesuai ambang batas, tetapi tidak boleh melebihi ambang batas yang telah direncanakan untuk tahun yang bersangkutan. Untuk setiap tahunnya akan ada ambang batas sesuai dengan anggaran belanja yang telah ditetapkan, sehingga fleksibilitas pengelolaan belanja akan berbeda untuk setiap tahunnya. Sumber: Peraturan Menteri Dalam Negeri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah, BAB VII

Pelaksanaan Anggaran Badan Layanan Umum Daerah Permendagri No. 79 Tahun 2018

Permendagri No. 79 Tahun 2018 tentang Badan Layanan Umum Daerah (BLUD) merupakan salah satu bentuk upaya pemerintah untuk meningkatkan pelayanan publik. Perubahan Permendagri ini diharapkan dapat menyederhanakan persyaratan penerapan, lebih mempermudah penerapan tetapi tetap akuntabel, dan tidak merubah yang sudah berjalan dengan baik. Dokumen Pelaksanaan Anggaran (DPA) disusun oleh BLUD berdasarkan peraturan daerah tentang APBD yang memuat pendapatan, belanja, dan pembiayaan untuk diajukan kepada PPKD. DPA akan disahkan oleh PPKD sebagai dasar pelaksanaan anggaran yang bersumber dari APBD. Pelaksanaan anggaran yang bersumber dari APBD digunakan untuk belanja pegawai, belanja barang dan jass, dan belanja modal yang mekanismenya dilakukan sesuai dengan ketentuan peraturan perundang-undangan. Pelaksanaan anggaran oleh BLUD dilakukan secara berkala sesuai dengan kebutuhan yang telah ditetapkan dengan memperhatikan anggaran kas dalam DPA. Selain itu, dalam pelaksanaan anggaran BLUD juga harus memperhitungkan jumlah kas yang tersedia, proyeksi pendapatan, dan proyeksi pengeluaran. DPA yang telah disahkan beserta RBA menjadi lampiran perjanjian kinerja (contractual performance agreement) antara Kepala Daerah dengan Pemimpin BLUD. Kepala Daerah bertanggungjawab atas kebijakan layanan dan pemimpin BLUD bertanggungjawab untuk menyajikan hasil layanan. Perjanjian kinerja antara lain memuat kesanggupan pemimpin BLUD untuk meningkatkan kinerja pelayanan bagi masyarakat, kinerja keuangan, dan manfaat bagi masyarakat. Dalam pelaksanaan anggaran, pemimpin BLUD menyusun laporan pendapatan, belanja, dan pembiayaan secara berkala kepada PPKD. Laporan tersebut disertai dengan lampiran surat pernyataan tanggungjawab yang ditandatangani oleh pemimpin BLUD.  Berdasarkan laporan beserta lampiran dari pemimpin BLUD tersebut, SKPD akan menerbitkan Surat Permintaan Pengesahan Pendapatan, Belanja, dan Pembiayaan yang akan disahkan oleh PPKD dengan menerbitkan Surat Pengesahan Pendapatan, Belanja, dan Pembiayaan. Pemimpin BLUD membuka rekening kas BLUD sesuai dengan ketentuan perundang-undangan untuk pengelolaan kas BLUD. Rekening kas BLUD ini akan digunakan untuk menampung penerimaan dan pengeluaran kas yang dananya bersumber dari pendapatan BLUD dimana penerimaan BLUD dilaporkan setiap hari kepada pemimpin BLUD melalui pejabat keuangan. BLUD menyelenggarakan beberapa hal untuk mengelola kas BLUD, antara lain : perencanaan penerimaan dan pengeluaran kas; pemungutan pendapatan atau tagihan; penyimpanan kas dan mengelola rekening BLUD; pembayaran; perolehan sumber dana untuk menutup defisit jangka pendek; dan pemanfaatan surplus kas untuk memperoleh pendapatan tambahan. BLUD dalam pelaksanaan anggarannya harus melakukan penatausahaan keuangan paling sedikit memuat pendapatan dan belanja; penerimaan dan pengeluaran; utang dan piutang; persediaan, aset tetap dan investasi; dan ekuitas. Ketentuan mengenai pelaksanaan anggaran BLUD tersebut diatur dengan Peraturan Kepala Daerah. Sumber : Permendagri No. 79 Tahun 2018

Jumlah Viewers: 10926