Artikel BLUD.id

PERUBAHAN ANGGARAN PART I "Proses Pengajuan, Penetapan, Perubahan Rencana Bisnis dan Anggaran (RBA)"

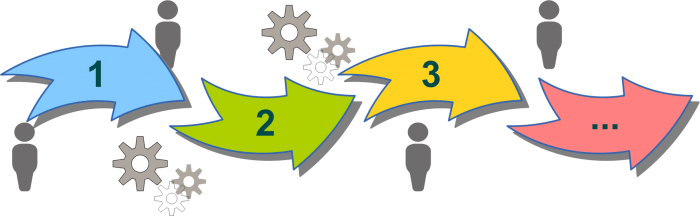
Kali ini kita akan membahas mengenai proses pengajuan, penetapan, perubahan rencana bisnis dan anggaran (RBA).  Bagaimana alur dan proses pengajuan, penetapan, perubahan rencana bisnis dan anggaran (RBA), silahkan baca artikel dibawah ini. Dokumen RBA yang telah tersusun oleh BLUD serta sudah dikonversi dan diintegrasikan/dikonsolidasikan oleh unit kerja yang membidangi program dan anggaran SKPD menjadi RKA-SKPD, maka dimulailah proses pengajuan dan penetapan RBA. Proses ini tidak akan terlepas dari proses pengajuan RKA-SKPD menjadi RAPBD. Proses pengajuan dan penetapan RBA dapat dijelaskan sebagai berikut: RKA-SKPD beserta RBA yang sudah disusun di SKPD disampaikan kepada PPKD sebagai bahan penyusunan rancangan peraturan daerah tentang APBD. RBA tersebut merupakan kesatuan dari RKA-SKPD. PPKD menyampaikan RKA-SKPD beserta RBA kepada TAPD untuk dilakukan penelaahan. Hasil penelaahan antara lain digunakan sebagai dasar pertimbangan alokasi dana APBD untuk BLUD. TAPD menyampaikan kembali RKA-SKPD beserta RBA yang telah dilakukan penelaahan kepada PPKD untuk dicantumkan dalam rancangan Peraturan Daerah tentang APBD yang selanjutnya ditetapkan menjadi Peraturan Daerah tentang APBD. Tahapan dan jadwal proses penyusunan dan penetapan RBA mengikuti tahapan dan jadwal proses penyusunan dan penetapan APBD. Ketentuan lebih lanjut mengenai penyusunan, pengajuan. penetapan, perubahan RBA BLUD diatur dengan Peraturan Kepala Daerah. Untuk dapat memperoleh gambaran tahapan pengajuan dan penetapan RBA dapat dilihat pada diagram berikut. Tahapan Pengajuan dan Penetapan RBA BLUD   Perubahan RBA Perubahan RBA dapat dilakukan karena empat hal yaitu: Pergeseran anggaran belanja BLUD; Penggunaan ambang batas; Penggunaan silpa.BLUD tahun sebelumnya; dan Penyesuaian silpa BLUD tahun sebelumnya. Keempat hal tersebut dapat menyebabkan perubahan RBA yang kemudian akan dikonversi dan dikonsolidasikan pada RKA-SKPD untuk selanjutnya menjadi Perubahan RAPBD. Keempat hal tersebut ditetapkan melalui perubahan RBA Belanja per Kegiatan yang ditandatangani Pemimpin BLUD yang kemudian akan mempengaruhi anggaran kas. Pergeseran RBA ini sebaiknya dilakukan paling cepat 1 (satu) bulan sekali tergantung kesiapan Manajemen BLUD. Pada waktu masuknya jadwal dilakukan perubahan RKA-SKPD dan RAPBD, realisasi keempat jenis perubahan RBA tersebut digunakan untuk melakukan perubahan RBA, RKA-SKPD dan RAPBD. Realisasi keempat jenis perubahan RBA tersebut, walaupun sebelum perubahan RBA, RKA-SKPD dan RAPBD, pelaksanaan belanja telah dilaksanakan setelah mendapatkan persetujuan dari kepala daerah melalui peraturan kepala daerah, realisasi pelaksanaan belanja tersebut diajukan dalam perubahan RBA, RKA-SKPD dan RAPBD. Penjelasan lebih rinci dari keempat jenis perubahan RBA akan kami bahas di artikel selanjutnya 😊
Pengakuan, Pencatatan, dan Korensi Pendapatan BLUD

Seperti yang  sudah dibahas pada artikel “Struktur Anggaran BLUD”. Pendapatan yang diterima oleh BLUD dapat bersumber dari jasa layanan, hibah, hasil kerjasama dengan pihak lain, APBD, dan lain-lain pendapatan BLUD yang sah. Oleh karena itu, artikel kali ini kita akan membahas mengenai Pengakuan, Pencatatan, dan Korensi Pendapatan BLUD. Saat menerima pendapatan, BLUD mengakui pendapatan dengan basis akrual untuk Pendapatan-LO di Laporan Operasional dan basis kas untuk Pendapatan-LRA di Laporan Pendapatan-LRA. Menurut PSAP Nomor 13 Pendapatan-LO diakui pada saat timbulnya hak atas pendapatan dan pendapatan direalisasi. Hal ini bermakna bahwa adanya aliran masuk sumber daya ekonomi sementara Pendapatan-LRA diakui pada saat pendapatan kas yang diterima BLUD diakui sebagai pendapatan oleh Bendahara Penerimaan. Akuntansi Pendapatan-LO dan Pendapatan-LRA dilaksanakan berdasarkan asas bruto. Hal ini dilakukan dengan membukukan penerimaan bruto, dan tidak mencatat jumlah netonya (setelah dikompensasikan dengan pengeluaran). Namun, apabila dalam hal besaran pengurang terhadap pendapatan-LRA bruto (biaya) bersifat variabel terhadap pendapatan dimaksud dan tidak dapat dianggarkan terlebih dahulu. Hal ini dikarenakan proses belum selesai, maka asas bruto dapat dikecualikan. Apabila BLUD melakukan kerja sama Operasi dengan pihak ketiga maka pendapatan dari Kerja Sama Operasi (KSO), diakui berdasarkan asas neto. Namun, terlebih dahulu mengeluarkan bagian pendapatan yang merupakan hak mitra KSO (pihak ketiga). Apabila terdapat kesalahan pencatatan pendapatan yang timbul dari adanya kesalahan perhitungan, kesalahan dalam penetapan standar dan kebijakan akuntansi, serta kesalahan interpretasi fakta, atau kelalaian yang mempengaruhi kas, BLUD dapat melakukan koreksi pendapatan. Dokumen pencairan yang dapat digunakan berupa surat pencairan dana BLUD, kuitansi atau dokumen lainnya yang sah. Perlakuan untuk transaksi koreksi pendapatan atas penerimaan pendapatan pada periode tahun berkenaan dibukukan sebagai pengurang pendapatan periode tahun bersangkutan. Sedangkan untuk koreksi dan pengembalian atas penerimaan pendapatan yang terjadi pada periode tahun sebelumnya, dibukukan sebagai belanja lain pada periode ditemukan kesalahan, koreksi dan pengembalian tersebut. Demikianlah pengakuan pendapatan, pencatatan, dan koreksi pendapatan pada BLUD.   Sumber: PSAP Nomor 13 Penyajian Laporan Keuangan Badan Layanan Umum Buku Pedoman Permendagri Nomor 78 Tahun 2019

STRUKTUR ORGANISASI DAN SDM BLUD (PART II)

Artikel kali ini kita akan melanjutkan membahas mengenai STRUKTUR ORGANISASI DAN SDM BLUD.  Struktur Organisasi dan SDM UPT Khusus untuk UPTD yang berbentuk rumah sakit daerah di provinsi diatur pada pasal 14 Permendagri 12/2017 sebagai berikut: Selain UPTD provinsi sebagimana dimaksud dalam pasal 11 ayat (1), terdapat UPTD provinsi dibidang kesehatan berupa Rumah Sakit Daerah provinsi sebagai unit organisasi bersifat fungsional dan unit layanan yang bekerja secara profesional. Rumah Sakit Daerah provinsi dipimpin oleh Direktur Rumah Sakit Daerah provinsi yang diangkat dari penjabat fungsional dokter/dokter gigi yang diberikan tugas tambahan. Rumah Sakit Daerah provinsi bersifat otonom dalam penyelanggaraan tata kelola rumah sakit dan tata kelola klinis serta menerapkan pola pengelolaan keuangan Badan Layanan Umum Daerah.  Dalam hal Rumah Sakit Daerah provinsi belum menerapkan pengelolaan keuangan Badan Layanan Umum Daerah,pengelolaan keuangn Rumah Sakit Daerah tetap bersifat otonom dalam perencanaan,pelaksanaaan,dan pertanggungjawaban keuangan. Rumah Sakit Daerah provinsi dalam penyelanggarakan tata kelola rumah sakit dan tata kelola klinis,dibina dan bertanggungjawab kepada dinas yang menyelaggarakan Urusan Pemerintahan dan dibidang kesehatan. Pertanggungajawaban sebagaimana dimkasud pada ayat (5) dilaksankan melalui penyempaian laporan kinerja rumah sakit kepada kepala dinas yang menyelenggarakan Urusan Pemerintahan dibidang Rumah Sakit. Pembinaan tata kelola rumah sakit dan tata kelola klinis serta pertanggungjawaban sebgaimana yang dimaksud pada ayat (5) dilaksankan sesuai dengan ketentuan peraturan perundang undangan dibidang kesehatan. Ketentuan lebih lanjut mengenai organisasi dan tata hubungan kerja Rumah Sakit Daerah provinsi serta pengelolaan keuangan kerja Rumah Sakit Daerah provinsi diatur sesuai dengan ketentuan peraturan perundang undangan. Struktur Organisasi dan SDM RUMAH SAKIT Perlakuan khusus rumah sakit daerah provinsi dibanding UPTD lain sudah tergambar pada pasal 14 ayat (3) dan (4) Permendagri 12/2017 di atas. Pada perkembangannya perlakuan khusus rumah sakit daerah provinsi diperkuat lagi dengan pasal 21 ayat (2) PP 72/2019, yang menjelaskan bahwa sebagal unit organisasi bersifat khusus, Rumah Sakit Daerah provinsi memiliki otonomi dalampengelolaan keuangan dan Barang Milik Daerah serta bidang kepegawaian. Pasal ayat (3) dijelaskan pula bahwa Rumah Sakit Daerah provinsi dipimpin oleh direktur Rumah Sakit Daerah provinsi. Pasal 21A ayat (1) PP 72/2019 menjelaskan bahwa Direktur Rumah Sakit Daerah provinsi dalam pengelolaan keuangan dan Barang Milik Daerah serta bidang kepegawaian sebagaimana dimaksud dalam Pasal 21 ayat (2) bertanggung jawab kepada kepala dinas yang menyelenggarakan Urusan Pemerintahan di bidang kesehatan. Kemudian pada ayat (2) menjelaskan bahwa pertanggungjawaban sebagaimana dimaksud pada ayat (1) dilaksanakan melalui penyampaian laporan pelaksanaan pengelolaan keuangan dan Barang Milik Daerah serta bidang kepegawaian Rumah Sakit Daerah provinsi.

STRUKTUR ORGANISASI DAN SUMBER DAYA MANUSIA BLUD

Artikel kali ini kita akan membahas struktur organisasi dan sumber daya manusia. BLUD. Bagaimana penjelasan mengenai struktur organisasi dan sumber daya manusia. Struktur Organisasi BLUD Sebagaimana yang telah dijelaskan sebelumnya dimana setidaknya ada 2 (dua) kelompok besar jenis BLUD bedasarkan bidang kerjanya. Kelompok ini terbagi menjadi 2 yaitu : Bidang Kesehatan dan Bidang Non Kesehatan. Bab ini akan menjelaskan struktur organisasi apa saja yang bisa digunakan untuk menjalankan BLUD pada kelompok besar tersebut. Pada pasal 29 Permendagri 79/2018 menyatakan bahwa instansi yang bisa menjadi BLUD adalah Unit Pelaksanaan Teknis Dinas/Badan Daerah (selanjutnya disebut UPTD) yang memenuhu persyaratan substantif,teknis dan adminstratif. Pengaturan Unit Peksana Teknis/Badan Daerah Sendiri diatur oleh Peraturan Pemerintah Nomor 18 Tahun 2016 Tentang Perangkat Daerah (selajutnya disebut PP 18/2016) sebagaimana yang telah dirubah terakhir kali dengan Peraturan Pemerintah No 72 Tahun 2019 (selanjutnya disebut PP 72/2019) dan untuk operasionalnya diatur oleh Peraturan Menteri Dalam Negeri Nomor 12 Tahun 17 Tentang Pedoman Pembetukan Dan Klasifikasi Cabang Dinas dan Unit Pelaksana Teknis Daerah  (selanjunya disebut Pemendagri 12/2017). Stuktur Organisasi Unit Pengelola Daerah secara Umum Untuk lebih memahami struktur organisasi yang digunakan oleh BLUD maka perlu dipahami lebih jauh struktur organiasi perangkat daerah yang sudah diatur di dalam peraturan perundang undangan yang sudah ada. Struktur Organisasi perangkat daerah yang dapat menjadi BLUD adalah UPTD yang dibagi menjadi UPTD Provinsi dan UPTD Kabupaten/Kota. Berikut adalah penelaah lebih jauh mengenai kedua UPTD tersebut. UPTD Provinsi Unit Pelaksana Teknis Dinas /Badan Daerah secara umum di Provinsi diatur oleh pasal 11 Pemendagri 12/2017, pada dinas atau badan derah provinsi dapat dibentuk UPTD provinsi untuk melaksanakan kegiatan teknis operasional dan/atau kegiatan teknis penunjang tertentu. Khusus untuk Unit Pelaksana Teknis Daerah Provinsi Bidang Pendidikan diatur oleh pasal 13. Peraturan ini menjelaskan bahwa terdapat unit pelaksana teknis dinas daerah di provinsi bidang pendidikan berupa satuan pendididikan derah provinsi. Satuan pendidikan daerah provinsi tersebut berbentuk satuan pendidikan formal.

Penyusunan RaPerwal UPT Pengelolaan Sampah Kota Bandung

Terbitnya Peraturan Daerah Kota Bandung Nomor 8 tahun 2016 tentang pembentukan dan susunan perangkat daerah Kota Bandung, Peraturan Walikota Bandung Nomor 1390 Tahun 2016 Tentang Kedudukan, Susunan Organisasi, Tugas dan Fungsi serta Tata Kerja Dinas Lingkungan Hidup dan Kebersihan Kota Bandung, maka urusan pemerintahan yang menyelenggarakan urusan pemerintahan bidang lingkungan hidup dan sub urusan persampahan, menjadi kewenangan dan tanggung jawab dinas. Oleh karena itu, sebagai pelaksanaan dari peraturan daerah tersebut, maka mulai bulan Oktober 2020 kegiatan pengumpulan sampah/penyapuan harus sudah dilakukan oleh DLHK Kota Bandung. Sedangkan untuk pengangkutan sampah dilakukan oleh DLHK Kota Bandung mulai bulan Oktober 2021. Dalam rangka menjamin terlaksananya pelayanan publik yang berkualitas dan pelaksanaan Pasal 32 ayat (1) Peraturan Daerah Kota Bandung Nomor 9 Tahun 2018 tentang Pengelolaan Sampah, maka  bentuk kelembagaan yang paling efektif dan efisien untuk pengelolaan sampah yaitu DLHK Kota Bandung. Berdasarkan hasil pembobotan pemilihan lembaga operasional pengelolaan sampah maka Unit Pelaksanaan Teknis (UPT) memiliki kriteria yang tepat untuk pemindahan kewenangan mengenai kegiatan pengelolaan sampah di Kota Bandung. (Sumber : Kajian DLHK Kota Bandung, 2019) Dalam rangka implementasi Peraturan Daerah Kota Bandung Nomor 9 Tahun 2018 tentang Pengelolaan Sampah, mulai bulan Oktober 2020 akan dilakukan transisi penyapuan sampah yang saat ini masih dilakukan oleh PD. Kebersihan Kota Bandung, beralih menjadi kegiatan yang dilakukan oleh dinas dengan pilihan kelembagaan berupa Unit Pelaksana Teknis (UPT) pengelolaan sampah dengan pekerjaan pengumpulan sampah pada tahun 2020, sedangkan pengangkutan sampah pada tahun 2021. Tugas DLHK Dalam lingkup pengelolaan sampah, salah satu tugas dari DLHK adalah berjalannya kegiatan pengurangan sampah. apalagi Pemerintah Kota Bandung mempunyai Gerakan Kurangi, Pisahkan, dan Manfaatkan Sampah disingkat “Kang Pisman”, sehingga tidak hanya operasional penyapuan jalan, pengolahan sampah dan pengangkutan sampah juga menjadi fokus utama dalam pengelolaan sampah.  Untuk itu dalam menjalankan kegiatan teknis operasional pengelolaan sampah, maka perlu dibentuk UPT Pengelolaan Sampah dengan menjalankan fungsi : fungsi pengumpulan sampah  fungsi pengangkutan sampah; dan fungsi pengolahan sampah Berdasarkan fungsi-fungsi tersebut maka klasifikasi UPT Pengelolaan Sampah merupakan UPT dalam kategori kelas A. Fleksibilitas yang Dieperlukan UPT Pengelolaan Sampah dalam menjalankan kegiatan pelayanan publiknya memerlukan fleksibilitas untuk dapat memberikan layanan prima kepada masyarakat. Oleh karena itu,  UPT Pengelolaan Sampah juga mengajukan pola pengelolaan keuangan BLUD. Pada akhir 2020 menuju 2021 DLHK sebagai pelaksana pelayanan pengelolaan sampah melakukan konsultasi dengan Syncore Indonesia untuk melakukan penyusunan pengajuan sistem BLUD. UPT Pengelolaan Sampah sebagai pelaksana secara teknis dari DLHK dalam menjalankan kegiatan pelayanan.  Dengan keluarnya Perwal Nomor 48 Tahun 2020 Tentang Pembentukan, Kedudukan, Susunan Organisasi, Tugas dan Fungsi Serta Tata Kerja Unit Pelaksana Teknis Pengelolaan Sampah, maka UPT Pengelolaan Sampah telah berdiri dengan proses masa transisi dari PD Kebersihan menuju UPT Pengelolaan Sampah. Pendampingan Pengajuan BLUD oleh Tim Syncore Pada awal tahun 2021 di Bulan Maret dilakukan Kembali koordinasi dan arahan dari Syncore dengan DLHK dan UPT Pengelolaan Sampah dalam menyusun dokumen Pra BLUD. Dalam proses transisi SDM dari PD Kebersihan untuk dapat bergabung pada UPT Pengelolaan sampah dan membahas terkait dengan proses pengusulan UPT Pengelolaan Sampah menjadi BLUD, maka pada tanggal 16 Juni 2021 dilakukalah FGD. Peserta FGD yaitu DLHK Kota Bandung, UPT Pengelolaan Sampah Kota Bandung, BPKP, Inspektora, Litbang, Bagian Hukum serta diikuti oleh PT Syncore Indonesia di Kota Bandung. Pada tanggal 18 Juni 2021 dilakukan tindak lanjut atas FGD yang dilaksanakan dan memenuhi syarat peraturan dalam pelaksanaan BLUD dan meminta Syncore turut hadir dan membantu dalam hal penyusunan dokumen RaPerwal. Berdasarkan rapat pembagian untuk penyusunan peraturan kepada daerah, Syncore diminta untuk dapat menyusunkan dokumen RaPerwal Penyusunan, Penetapan, Perubahan RBA, Pelaksanaan Anggara dan Kebijakan Akuntansi. Pelaksanaan penyusunan RaPerwal dilaksanakan oleh tim konsultan Syncore. Setelah menyelesaikan ra perwal , pihak DLHK, UPT Pengelolaan Sampah dan Bagian hukum meminta pertemuan untuk membahas penyesuaian dengan kondisi UPT Pengelolaan Sampah. Pertemuan pertama dilakukan pada tanggal 26 Juli 2021 melalui zoom. Kemudian dilanjutkan dengan penyampaian sistematikan ra perwal yang disusun dengan judul Pedoman Pelaksanan Pengelolaan Keuangan BLUD pada UPT Pengelolaan Sampah Kota Bandung. Untuk pertemuan kedua dilaksankan 30 Juli 2021 melalui zoom yang dihadiri tim konsultan Syncore.

STANDAR AKUNTANSI PEMERINTAH (SAP)

Standar Akuntansi Pemerintah (SAP) adalah prinsip - prinsip akuntansi yang diterapkan dalam menyusun dan menyajikan laporan keuangan pemerintah. Standar Akuntansi Pemerintah (SAP) dilengkapi dengan Kerangka Konseptual Akuntansi Pemerintahan. Kerangka Konseptual Akuntansi Pemerintahan adalah konsep dasar penyusunan dan pengembangan Standar Akuntansi Pemerintahan, dan merupakan acuan bagi Komite Standar Akuntansi Pemerintahan, penyusun laporan keuangan, pemeriksa, dan pengguna laporan keuangan dalam mencari pemecahan atas sesuatu masalah yang belum diatur dalam Pernyataan Standar Akuntansi Pemerintahan. Standar Akuntansi Pemerintahan (SAP) dinyatakan dalam bentuk Pernyataan Standar akuntansi Pemerintahan (PSAP). Pernyataan Standar akuntansi Pemerintahan (PSAP)dapat dilengkapi dengan IPSAP dan /atau Buletin Teknis SAP. Interpretasi Pernyataan Standar Akuntansi Pemerintahan, yang selanjutnya disingkat IPSAP, adalah penjelasan, klarifikasi, dan uraian lebih lanjut atas PSAP. Sedangkan Buletin Teknis SAP adalah informasi yang berisi penjelasan teknis akuntansi sebagai pedoman bagi pengguna. Pemerintah menerapkan SAP Berbasis Akrual. SAP Berbasis Akrual adalah SAP yang mengakui pendapatan, beban, aset, utang, dan ekuitas dalam pelaporan finansial berbasis akrual, serta mengakui pendapatan, belanja, dan pembiayaan dalam pelaporan pelaksanaan anggaran berdasarkan basis yang ditetapkan dalam APBN/APBD.

Jumlah Viewers: 10963