Artikel BLUD.id

Perubahan RBA Karena Penggunaan dan Perubahan Silpa BLUD Tahun Sebelumnya

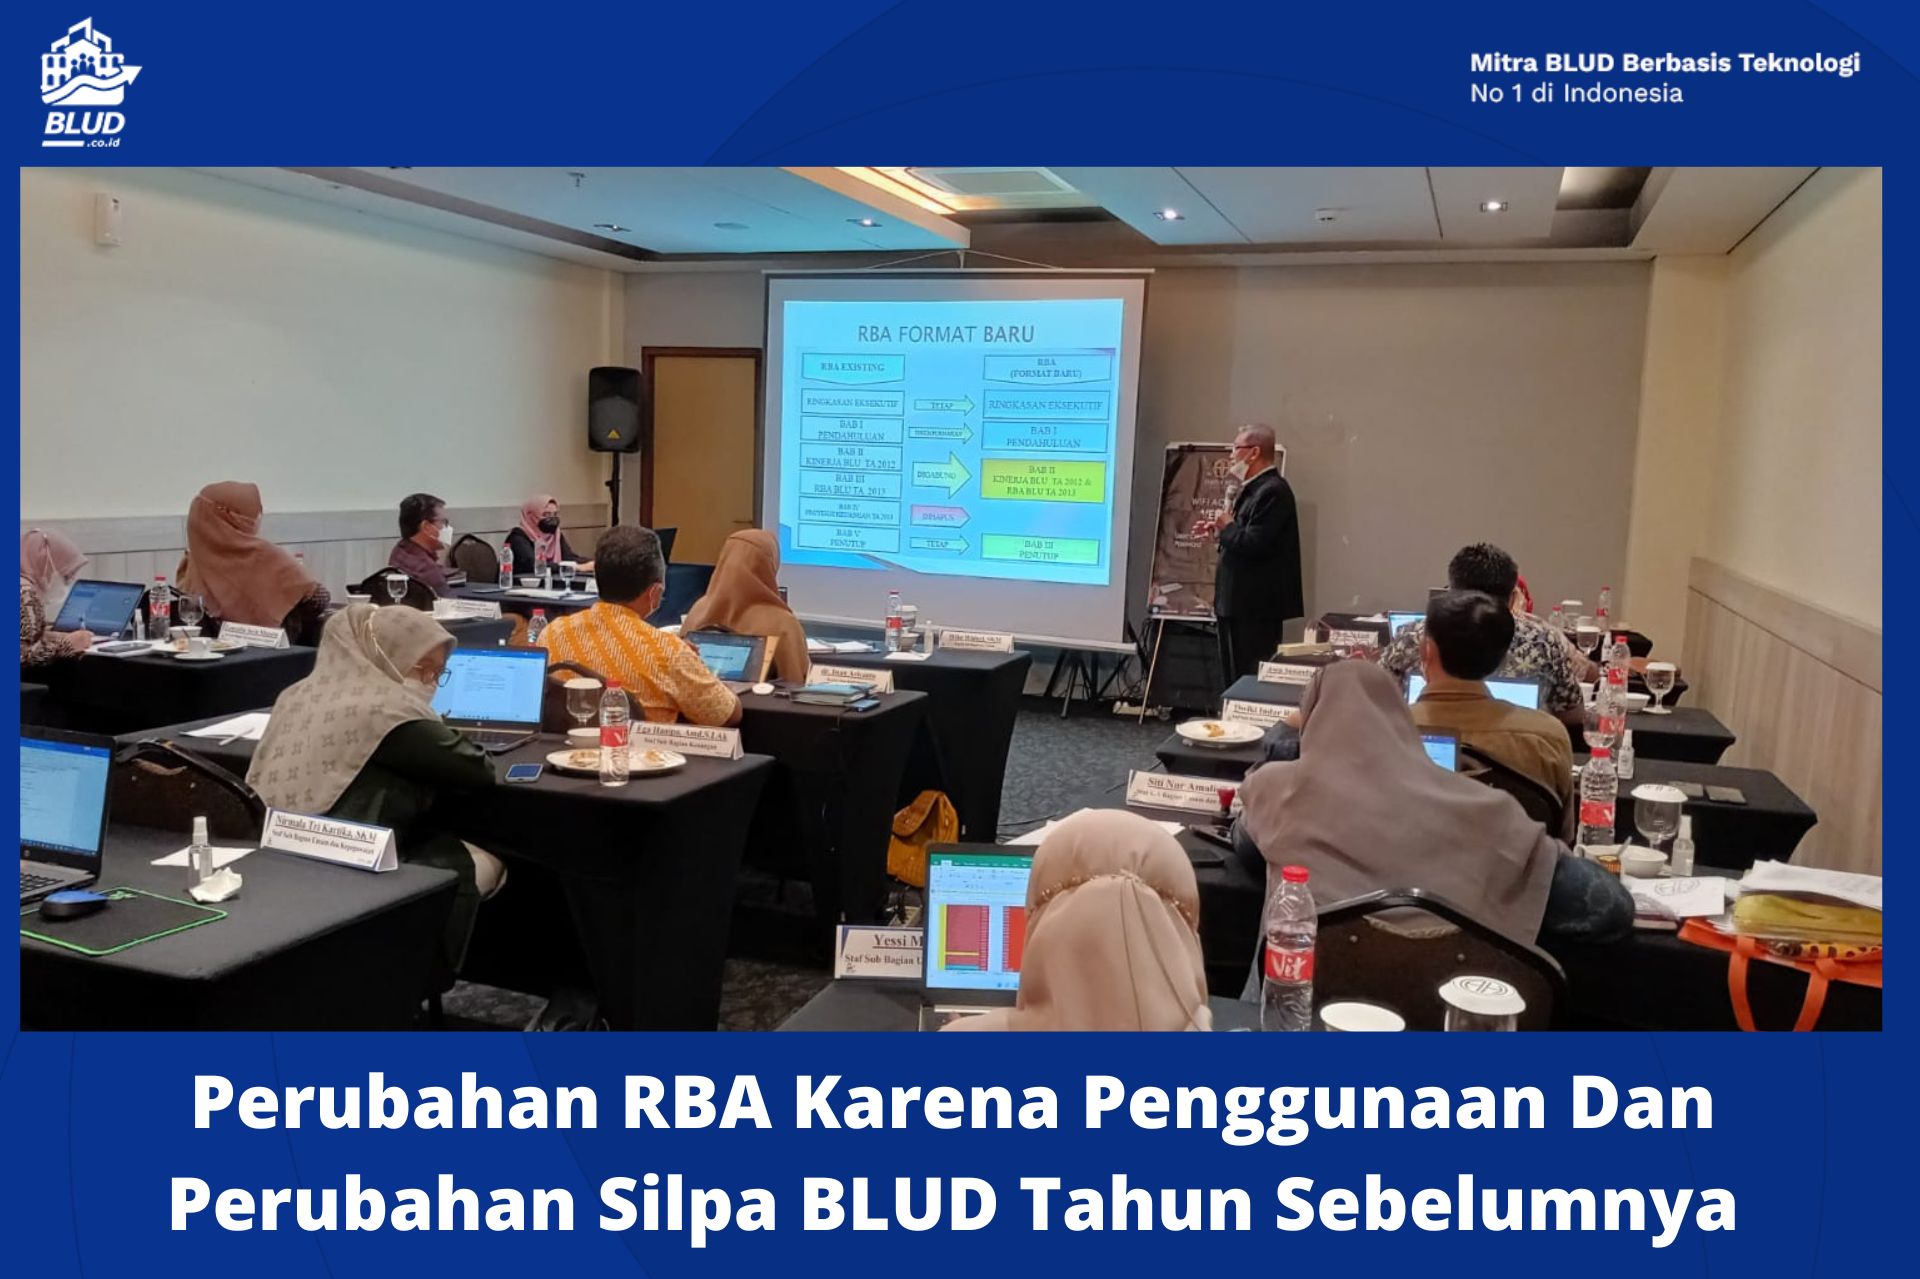
Pemanfaatan sisa lebih perhitungan anggaran BLUD (SiLPA tahun sebelumnya) dalam tahun anggaran berikutnya.  Apabila belum dianggarkan dan dalam kondisi mendesak dapat dilaksanakan mendahului perubahan APBD.  Penggunaan SiLPA tahun sebelumnya mendahului perubahan APBD tersebut dilakukan dengan perubahan RBA tanpa melakukan perubahan DPA.  Perubahan RBA karena penggunaan SiLPA tahun sebelumnya tersebut dapat dilakukan antar program, antar kegiatan, antar sub kegiatan, dan antar kelompok, antar jenis, antar objek.  Antar rincian objek dan/atau sub rincian objek, yang dapat melampaui pagu jenis belanja yang terdapat pada ringkasan RBA dan DPA.  Perubahan RBA karena penggunaan SiLPA tahun sebelumnya ini dilakukan atas persetujuan Pemimpin BLUD dan selanjutnya disampaikan ke Kepala SKPD yang membidangi dan PPKD. Jika perubahan RBA karena penggunaan SiLPA tahun sebelumnya dilakukan sebelum perubahan APBD, maka perubahan RBA tersebut ditampung dalam Perda perubahan APBD.  Perubahan RBA karena penggunaan SiLPA tahun sebelumnya yang ditampung dalam perubahan APBD mengikuti ketentuan mekanisme perubahan APBD.  Perubahan RBA karena penggunaan SiLPA tahun sebelumnya diikuti dengan pergeseran anggaran kas dan selanjutnya disampaikan kepada Kepala SKPD yang membidangi dan PPKD. Apabila BLUD telah menganggarkan SiLPA tahun sebelumnya, harus dilakukan penyesuaian anggaran dengan melakukan koreksi berdasarkan saldo kas BLUD per 31 Desember yang telah diaudit.  Koreksi tersebut dilakukan melalui mekanisme perubahan RBA yang ditampung dalam perubahan APBD mengikuti ketentuan mekanisme perubahan APBD.  Perubahan RBA karena penyesuaian SiLPA tahun sebelumnya diikuti dengan pergeseran anggaran kas dan selanjutnya disampaikan kepada Kepala SKPD yang membidangi dan PPKD.
PJJO FSC BLUD Bersama Dinas Kesehatan Mimika Papua

Tim FSC BLUD melakukan diskusi bersama dengan beberapa pengguna akuntansi yang mengalami kendala terkait dengan Website Blud. PJJO dilakukan secara online melalui zoom meeting pada 30 Agustus 2022 yang dipandu oleh konsultan FSC Langsung.  Beberapa pertanyaan yang diajukan oleh klien BLUD yakni terkait dengan permasalahan yang dihadapi saat menggunakan aplikasi Blud.      Pendampingan online tersebut dihadiri 2 peserta dari Puskesmas Timika. Dalam tampilan tersebut, puskesmas menanyakan terkait alur input pada menu-menu yang terdapat pada akuntansi pengguna.  Selanjutnya zoom berlangsung dengan membahas terkait seluruh alur yang ada pada akuntansi pengguna sehingga peserta sudah memahami garis besar penggunaan menu-menu pada pengguna tersebut. Peserta PJJO dapat menerima materi yang diberikan narasumber dengan baik. Acara PJJO Berkaitan dengan review inputan puskesmas dan penjelasan mengenai alur input penatausahaan penerimaan pada sistem. PJJO dibuka dengan sambutan dan dilanjutkan dengan memberikan kesempatan kepada peserta terkait kendala mengenai penginputan sistem dan tata pengelolaan keuangan BLUD.  Setelah itu baru narasumber akan memberikan jawaban dan menjelaskan bagaimana menyelesaikan studi kasus yang telah ditanyakan oleh peserta. menikmati acara PJJO FSC BLUD bersama dengan Dinas Kesehatan Mimika Papua dan berjalan lancar. Tertarik untuk mengikuti pelatihan Pasca BLUD bisa klik Link Berikut Ini!

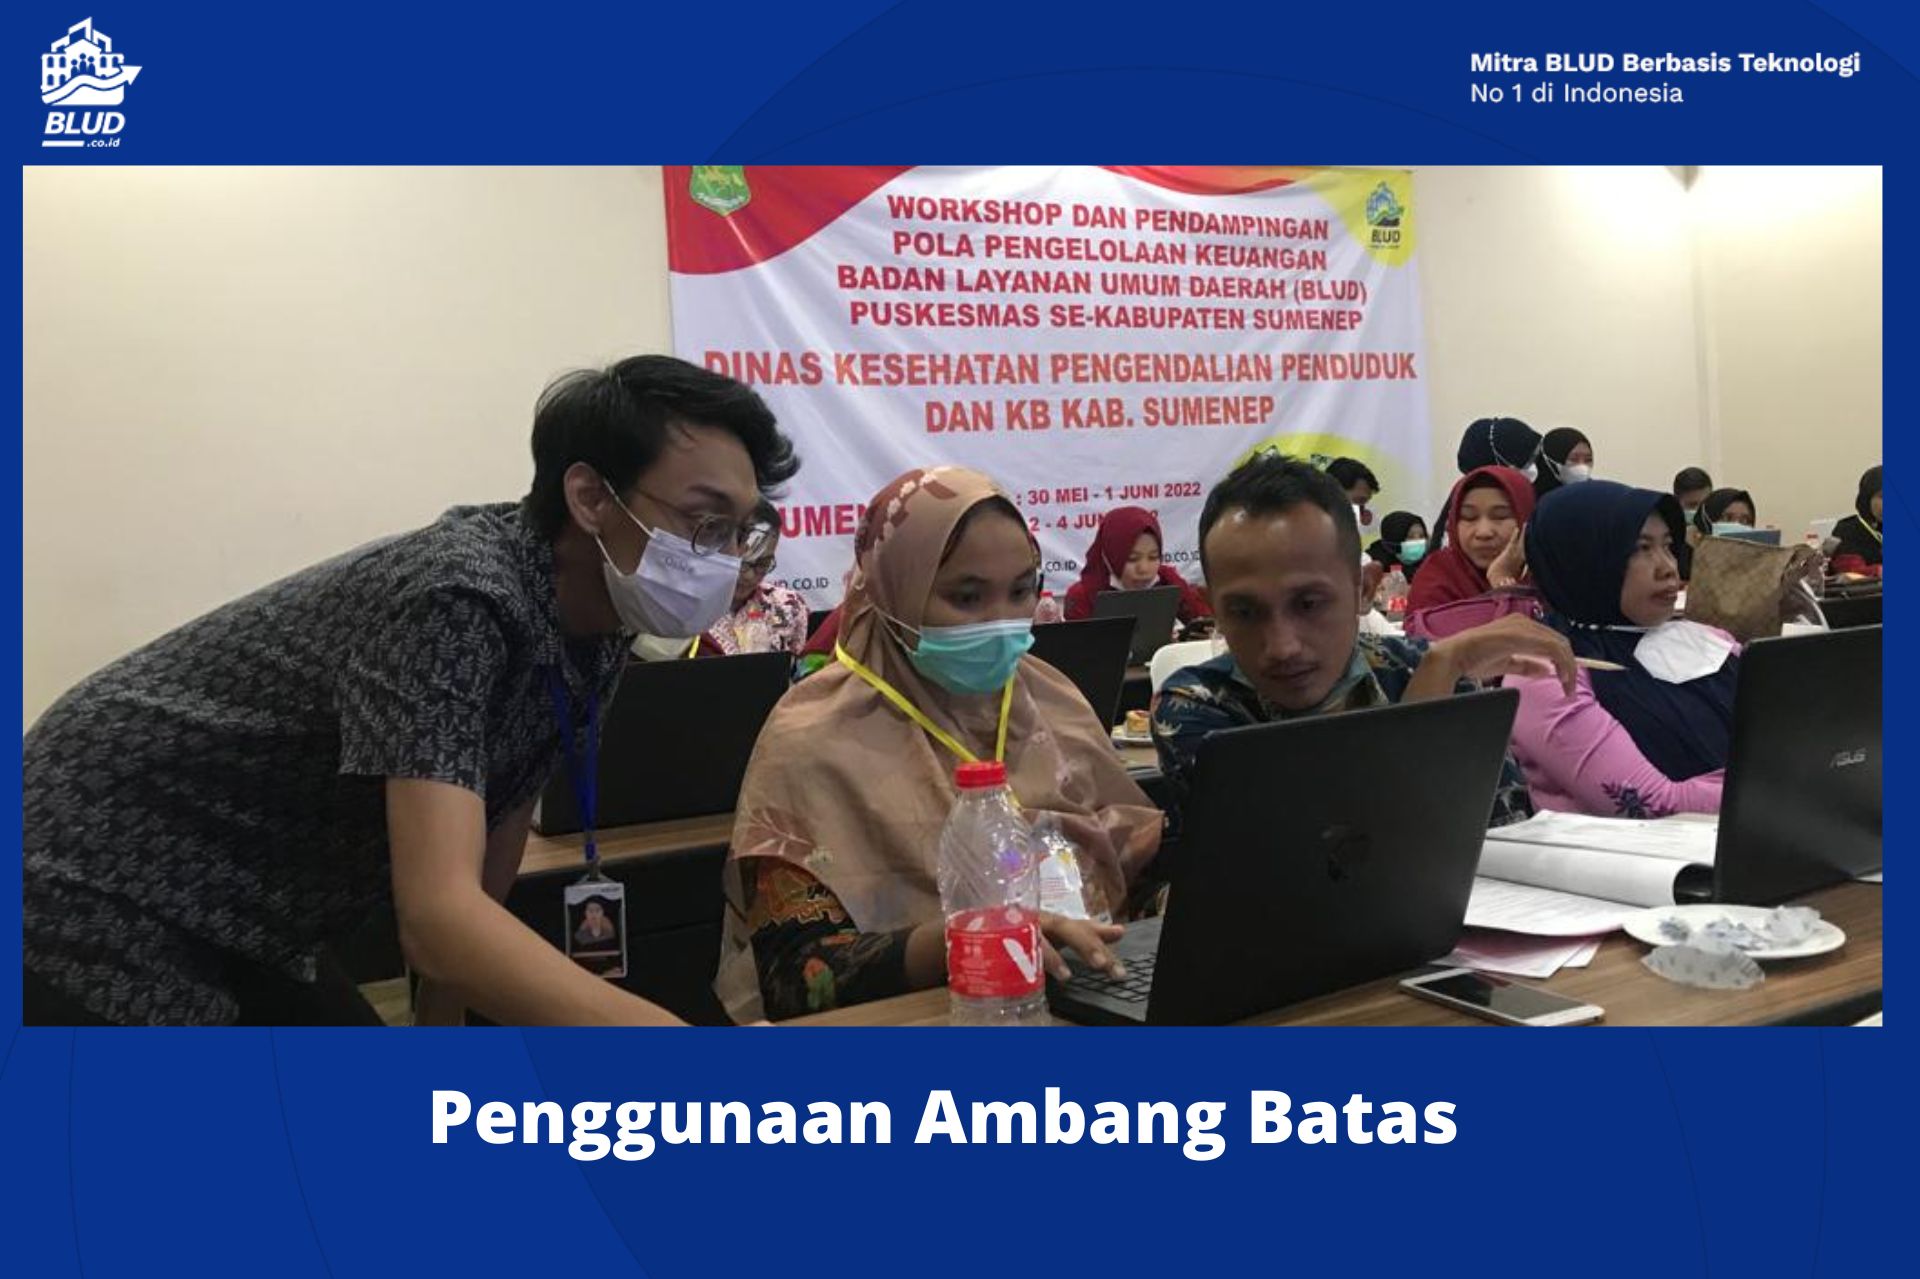
Penggunaan Ambang Batas

Blud.co.id - Pengeluaran BLUD yang bersumber dari: jasa layanan; hibah tidak terikat; hasil kerjasama dengan pihak Iain; Iain-lain pendapatan BLUD yang sah, diberikan fleksibilitas dengan mempertimbangkan volume kegiatan pelayanan.  Pengeluaran BLUD ini merupakan belanja yang disesuaikan dengan perubahan pendapatan dalam ambang batas RBA dan DBA/DPA yang telah ditetapkan secara definitif.  Ambang batas sendiri merupakan besaran persentase anggaran bersumber dari pendapatan operasional yang diperkenankan dan ditentukan dengan mempertimbangkan fluktuasi kegiatan operasional BLUD.  Dengan kata Iain ambang batas adalah besaran persentase realisasi belanja yang diperkenankan melampaui anggaran dalam RBA dan DBA/DPA. Apabila BLUD menggunakan ambang batas dalam realisasi belanja maka BLUD, tersebut harus melakukan perubahan RBA tanpa melakukan perubahan DPA terlebih dulu.  Perubahan RBA karena penggunaan ambang batas tersebut dapat dilakukan antar program, antar kegiatan, antar sub kegiatan, dan antar kelompok, antar jenis, antar objek, antar rincian objek dan/atau sub rincian objek. Yang dapat melampaui pagu jenis belanja yang terdapat pada ringkasan RBA/DBA dan DPA dengan persentase yang ditetapkan dalam Rincian Belanja pada RBA awal. Perubahan RBA untuk menerapkan ambang batas dan realisasi belanjanya ini dilaporkan kepada PPKD.   Perubahan RBA untuk melakukan belanja dari kelebihan pendapatannya di atas ambang batas dilakukan atas persetujuan Kepala Daerah terlebih dahulu dan dituangkan dalam bentuk peraturan kepala daerah dan selanjutnya disampaikan ke Kepala SKPD yang membidangi BLUD dan PPKD. Jika perubahan RBA karena penggunaan ambang batas dilakukan sebelum perubahan APBD, maka perubahan RBA tersebut ditampung dalam Perda perubahan APBD. Perubahan RBA dan realisasi belanjanya karena penggunaan ambang batas yang dilakukan setelah perubahan APBD dilaporkan dalam Laporan Realisasi Anggaran.  Perubahan RBA karena penggunaan ambang batas yang ditampung dalam perubahan APBD mengikuti ketentuan mekanisme perubahan APBD.  Perubahan RBA karena penggunaan ambang batas yang ditampung dalam perubahan APBD diikuti dengan pergeseran anggaran kas dan selanjutnya disampaikan kepada Kepala SKPD yang membidangi BLUD dan PPKD.  Berikut adalah alur perubahan RBA karena penggunaan ambang batas dan alur perubahan RBA karena penggunaan di atas ambang batas. [wpdm_package id='14371']

PJJO Dinas Kesehatan Wonogiri Agustus 2022 Lancar

Tim FSC Blud melakukan PJJO Dinas kesehatan Wonogiri pada 24 Agustus 2022 yang dilakukan secara online melalui zoom meeting.  PJJO dilakukan secara online dan dibimbing langsung oleh konsultan FSC BLUD yakni Intan dan putri.  Diskusi yang dilakukan berkaitan dengan dua materi yakni dua hal berikut ini:  Membahas saldo awal akuntansi Apa itu memo pembalikan dan penyesuaian Selain itu juga diskusi dari tim FSC Membahaskan tentang penggunaan menu saldo awal, memo pembalikan, dan penyesuaian memo.  Tiga peserta dari Puskesmas di Dinkes Wonogiri menghadiri pendampingan secara online tersebut.  Dinkes Wonogiri menanyakan adanya terkait penginputan saldo awal akuntansi dan kegunaan dari menu-menu pada user akuntansi.  Setelah diluncurkan terkait fungsi dari menu saldo awal, memo pembalik, memo penyesuaian, jurnal umum, posting, dan laporan - laporannya. Beberapa acara PJJO yang dilakukan oleh tim FSC BLUD untuk klien Dinas Kesehatan Wonogiri Agustus 2022 berlangsung lancar.

Pergeseran Anggaran BLUD

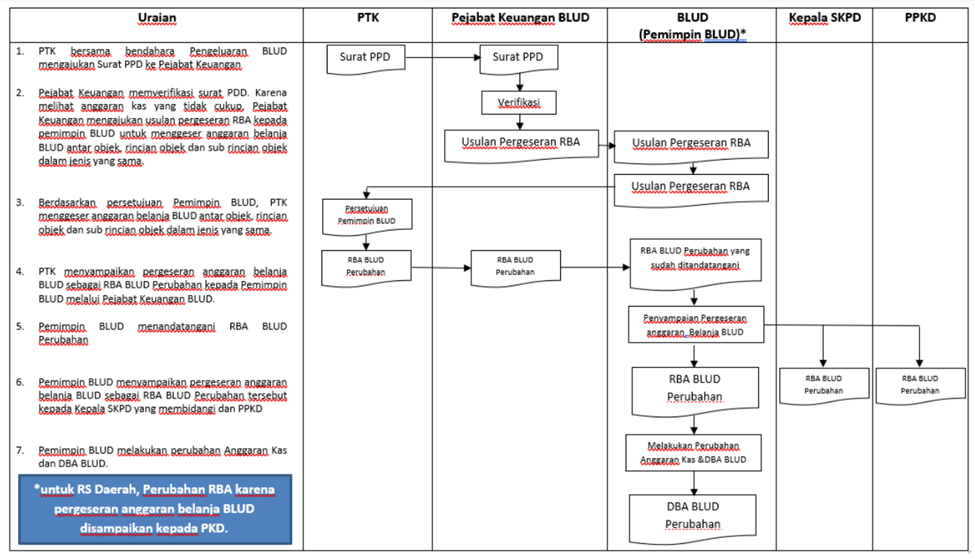
Ketika anggaran BLUD mengalami perubahan situasi dan kondisi misalnya karena adanya peningkatan pendapatan atau terdapat kebutuhan yang mendesak atas suatu barang maka RBA dapat mengalami perubahan.  Pada pasal 61 ayat (4) Permendagri 79/2018 menjelaskan bahwa BLUD dapat melakukan pergeseran rincian belanja. Sepanjang tidak melebihi pagu anggaran dalam jenis belanja pada DPA untuk selanjutnya disampaikan kepada PPKD.  Pada prinsipnya BLUD dapat melakukan perubahan RBA tentunya dengan memperhatikan beberapa aspek penting berikut ini:         Tertib administrasi.         Efektivitas pelayanan.         Efisiensi.         Transparansi.         Dapat dipertanggung jawabkan. Sedangkan dari aspek pertimbangan, BLUD dapat melakukan perubahan RBA dengan memperhatikan hal-hal berikut:         pelayanan Prioritas.         Kecepatan pelayanan.         Layanan kesinambungan.         Kondisi darurat.         Tidak melebihi pagu belanja. Adapun pertimbangan Iain yang dapat mengakibatkan RBA mengalami pergeseran adalah sebagai berikut: BLUD memiliki keleluasaan dalam penganggaran. Pada dokumen RKA-SKPD hanya terdapat tiga rekening rekening pos besar, yaitu pendapatan, belanja dan pembiayaan, sedangkan pada dokumen RBA BLUD dapat memiliki banyak rincian objek. Terdapat variabel yang tidak terduga dalam harga barang/jasa. Realisasi pergeseran RBA digunakan untuk melakukan perubahan RBA, RKA-SKPD dan RAPBD pada waktu masuknya jadwal dilakukan perubahan RKA-SKPD dan RAPBD.  Perlu diingat bahwa pergeseran pada level jenis belanja dapat langsung dilakukan tanpa konfirmasi ke PPKD dengan syarat pada saat pengajuan Perubahan RBA jelaskan alasan perubahan RBA supaya pergeseran tersebut dapat diakomodir pada level jenis belanjanya. Pergeseran anggaran belanja BLUD dapat dilakukan antar program, antar kegiatan, antar sub kegiatan, dan antar kelompok, antar jenis, antar objek, antar rincian objek atau sub rincian objek. Sepanjang tidak melampaui pagu jenis belanja yang terdapat pada kesempurnaan RBA. Setiap penyesuaian anggaran belanja BLUD antar objek, detail objek dan sub detail objek dalam jenis yang sama dilakukan atas persetujuan Pemimpin BLUD dan selanjutnya disampaikan kepada Kepala SKPD yang membidangi dan PPKD.  Proses pengajuan perubahan RBA dikarenakan penurunan harga, digambarkan dalam bagan alur berikut:
Perubahan Rencana Bisnis dan Anggaran (RBA)

Blud.co.id - Setelah dokumen RBA disusun oleh BLUD dan sudah disesuaikan dan diintegrasikan atau dikonsolidasikan oleh unit kerja yang membidangi program dan anggaran SKPD menjadi RKA-SKPD maka dimulailah proses pengajuan dan penetapan RBA.  Proses ini tidak akan terlepas dari proses pengajuan RKA-SKPD menjadi RAPBD. Proses pengajuan dan penetapan RBA dapat dijelaskan sebagai berikut: RKA-SKPD beserta RBA yang sudah disusun di SKPD disampaikan kepada PPKD sebagai bahan penyusunan rancangan peraturan daerah tentang APBD. RBA tersebut merupakan kesatuan dari RKA-SKPD. PPKD menyampaikan RKA-SKPD beserta RBA kepada TAPD untuk dilakukan penelaahan. Hasil penelaahan antara lain digunakan sebagai dasar pertimbangan alokasi dana APBD untuk BLUD. TAPD menyampaikan kembali RKA-SKPD beserta RBA yang telah dilakukan peneleahan kepada PPKD untuk dicantumkan dalam rancangan Peraturan Daerah tentang APBD yang selanjutnya ditetapkan menjadi Peraturan Daerah tentang APBD. Tahapan dan proses pengaturan dan pengaturan RBA mengikuti tahapan dan pengaturan proses pengaturan dan pengaturan APBD. Ketentuan lebih lanjut mengenai penyusunan, pengajuan. penetapan, perubahan RBA BLUD diatur dengan Peraturan Kepala Daerah. Untuk memperoleh gambaran tahapan pengajuan dan penetapan RBA dapat dilihat pada diagram berikut: Perubahan RBA dapat dilakukan karena empat hal yaitu: pergeseran sensor belanja BLUD; penggunaan taman batas; penggunaan SiLPA.BLUD tahun sebelumnya; dan penyesuaian SiLPA BLUD tahun sebelumnya.  Keempat hal tersebut dapat menyebabkan perubahan RBA yang kemudian akan diubah dan dikonsolidasikan pada RKA-SKPD untuk selanjutnya menjadi Perubahan RAPBD. Keempat hal tersebut ditetapkan melalui perubahan RBA Belanja per Kegiatan yang ditandatangani Pemimpin BLUD yang kemudian akan mempengaruhi anggaran kas.  Pergeseran RBA ini sebaiknya dilakukan paling cepat 1 (satu) bulan sekali tergantung kesiapan Manajemen BLUD. Pada saat masuknya jadwal dilakukan perubahan RKA-SKPD dan RAPBD, realisasi keempat jenis perubahan RBA tersebut digunakan untuk melakukan perubahan RBA, RKA-SKPD dan RAPBD.  Realisasi keempat jenis perubahan RBA tersebut, walaupun sebelum perubahan RBA, RKA-SKPD dan RAPBD, pelaksanaan belanja telah dilaksanakan setelah mendapatkan persetujuan dari kepala daerah melalui peraturan kepala daerah, realisasi pelaksanaan belanja tersebut diajukan dalam perubahan RBA, RKA-SKPD dan RAPBD.  Penjelasan lebih rinci dari keempat jenis perubahan RBA akan diuraikan pada artikel selanjutnya. Tertarik untuk mengikuti pelatihan Pasca atau PRA BLUD bisa klik Link Berikut Ini!

Jumlah Viewers: 10934