Artikel BLUD.id

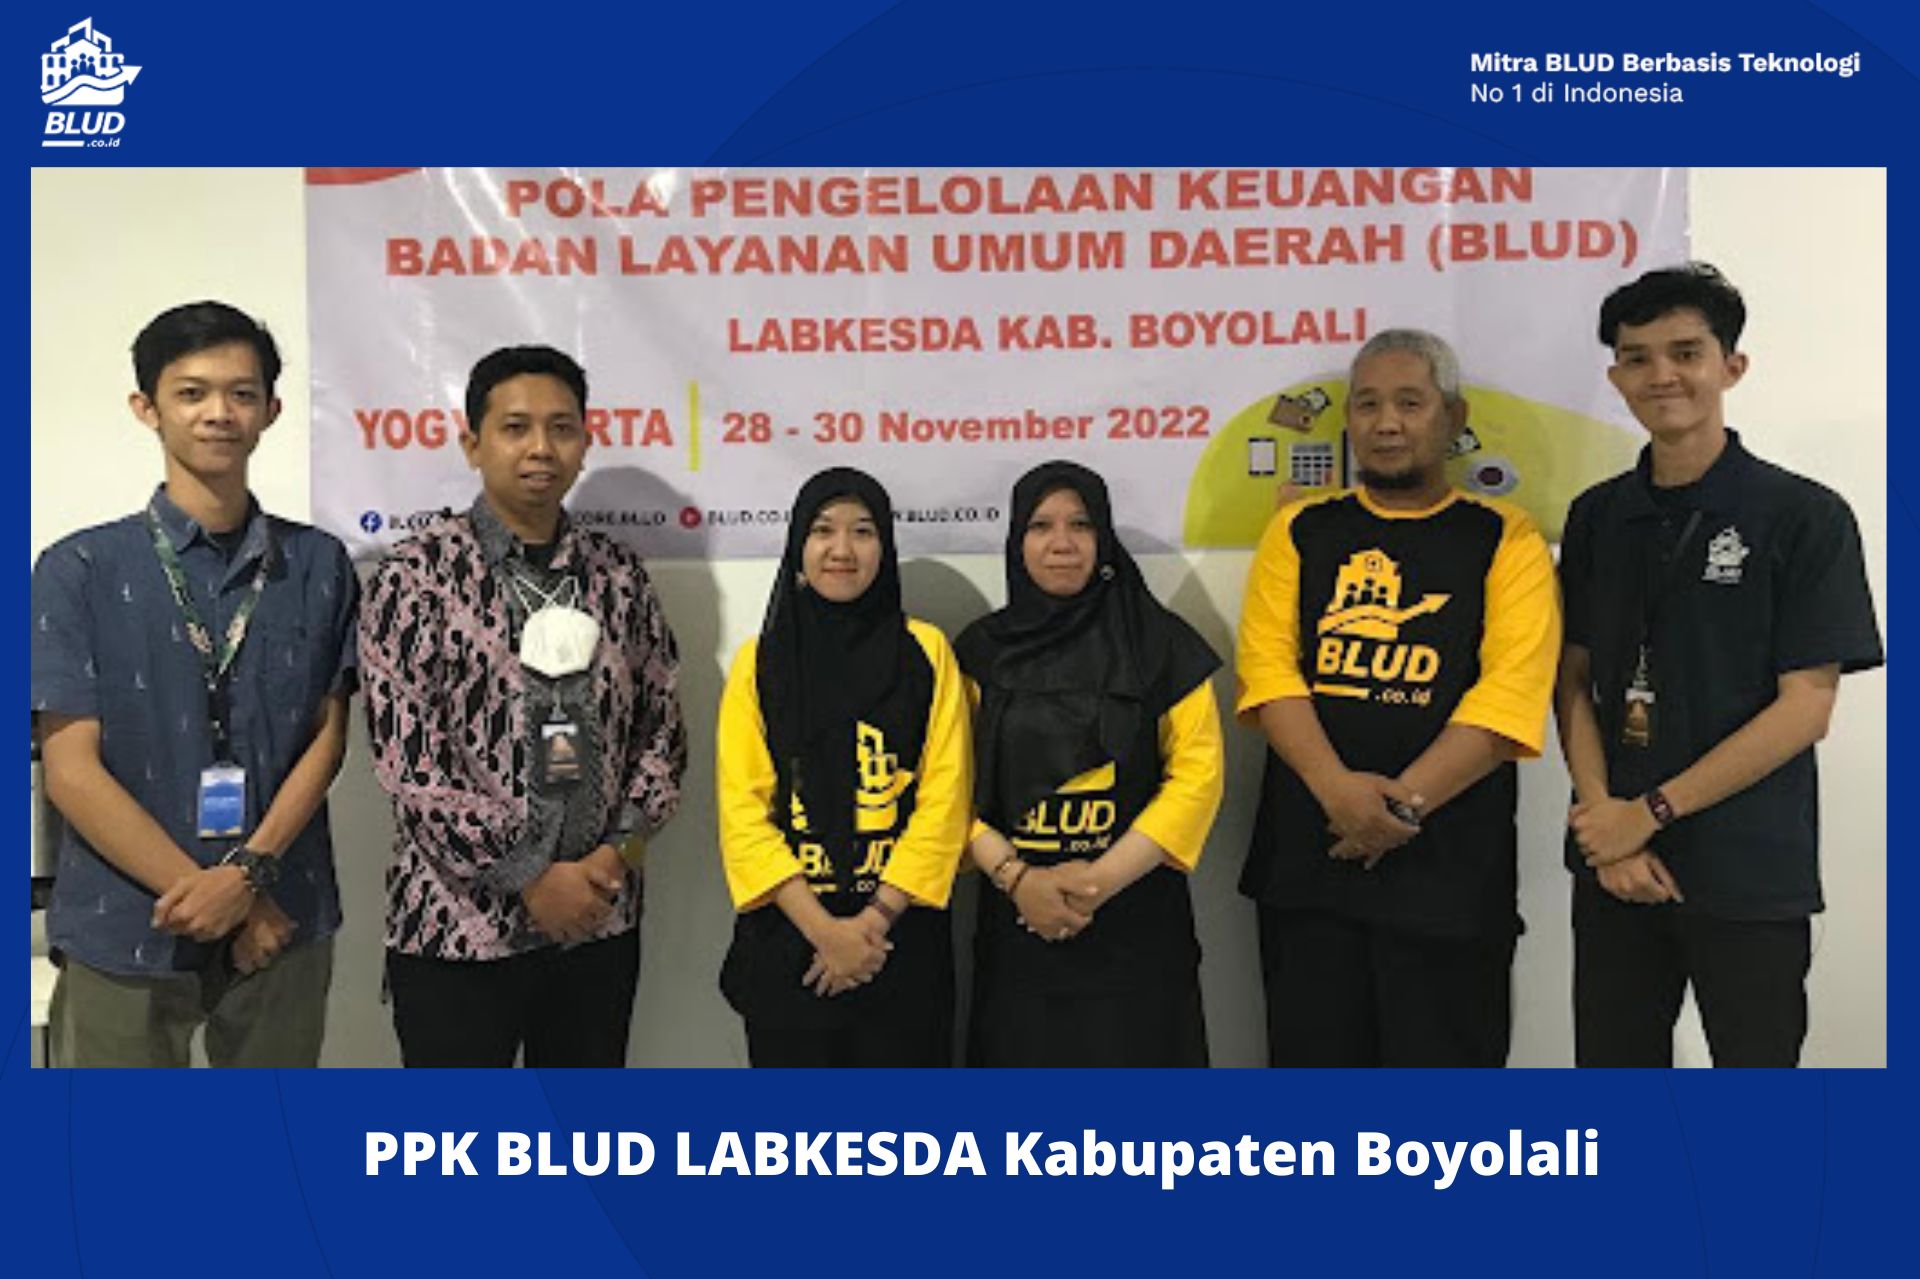
Syncore BLUD melakukan Workshop dan Pendampingan dalam Penyusunan PPK BLUD LABKESDA Kabupaten Boyolali

Telah menyelenggarakan Workshop dan Pendampingan PPK-BLUD di Ruang Meravi 2, Kantor PT Syncore Indonesia selama 3 hari pada 28 November – 30 November 2022 dengan penuh antusias. Acara kegiatan ini dihadiri oleh Bapak Pitoyo S.E, Ibu Dessi Widiastuti A.Md, dan Rita Sulistiyaningsih A.Md, serta Tim Konsultan BLUD dari PT Syncore Indonesia. Ibu Dessi Widiastuti memberikan sambutan yang menyampaikan bahwa Labkesda Boyolali difasilitasi oleh Kabupaten Boyolali untuk mengikuti PPK-BLUD agar dapat meningkatkan pelayanan masyarakat dengan tujuan kesejahteraan umum dan keleluasaan dalam pengelolaan keuangan. Ibu desi juga menyampaikan harapannya setelah mengikuti workshop dan pendampingan ini, Labkesda Kab.Boyolali banyak insight yang didapat dan diimplementasikan di Labkesda Kab. Boyolali. Pada acara ini tim konsultan BLUD memberikan materi meliputi Pengantar BLUD dan Tata Kelola BLUD dengan sub materi yaitu tujuan BLUD, hukum dasar, fleksibilitas BLUD, tanya jawab dengan narasumber hingga penyusunan RBA. Tujuan workshop ini yaitu peserta mampu memahami pola pengelolaan keuangan BLUD dan dapat diimplementasikan di Labkesda Kabupaten Boyolali. BLUD memiliki beberapa persyaratan yang pertama substantif, secara pelayanan dan potensi keuangan. Ketika pelayanan meningkat maka keuangan juga meningkat dan valuasi pelayanan kedepan harus meningkat dengan potensi keuangan meningkat kemudian yang kedua teknis serta yang ketiga adalah administratif.  Konsep BLUD masuk ke Quasi Public Goods , dimana BLUD ini tetap menjadi sektor publik yang bertujuan untuk meningkatkan pelayanan masyarakat, dengan mengefisienkan anggaran pengguna. Karena yang namanya sektor publik harus memahami aturan-aturan yang telah dibuat. Untuk menyeimbangkan efisiensi penganggaran dengan mengatur tarif yang diatur oleh Labkesda Kab. Boyolali itu sendiri dengan dasar unit cost dan cara menerapkannya. Beberapa pertanyaan menarik saat diskusi interaktif bersama narasumber konsultan senior Syncore BLUD yaitu menanyakan apakah RBA itu penting untuk BLUD? Jawabannya adalah apabila tidak adanya RBA, maka BLUD tidak bisa dijalankan serta jika tidak dibuatkan RBA selama tahun 2023 masih menggunakan APBD. Suatu unit yang berstatus BLUD harus memiliki tiga pejabat penting untuk mengurus BLUD yaitu Pemimpin BLUD, Pejabat Keuangan, dan Pejabat Teknis. Labkesda Kab.Boyolali menanyakan bolehkah merekrut pegawai baru? Jawabannya boleh, asalkan dapat menyusun aturan khusus. Karena menerapkan BLUD ini banyak peran orang banyak.  Sehingga membutuhkan sinkronisasi dan menyamakan persepsi dengan PEMDA setempat. Kemudian menanyakan apakah pengelolaan SDM itu perlu disarankan atau tidak. Jawabannya perlu, serta ditaruh di juknis pengelolaan SDM karena perlunya pengetahuan rekrutmen dan lain-lain. Namun harus dimulai dari pengelolaan pengelolaan dan pengelolaan belanja terlebih dahulu. Selanjutnya, tim konsultan menanyakan dari Labkesda Kab.Boyolali apa yang ingin dianalisis? Untuk memaksimalkan pendapatan, jawaban pertanyaan ini adalah menyadarkan masyarakat dan bekerja sama dengan BPJS untuk program kerja. Kemudian dilanjutkan dengan materi dan praktik penyusunan Rencana Bisnis dan Anggaran (RBA) yang disampaikan oleh tim Konsultan BLUD dan penyusunan RBA ini dengan metode menggunakan Software Syncore BLUD.
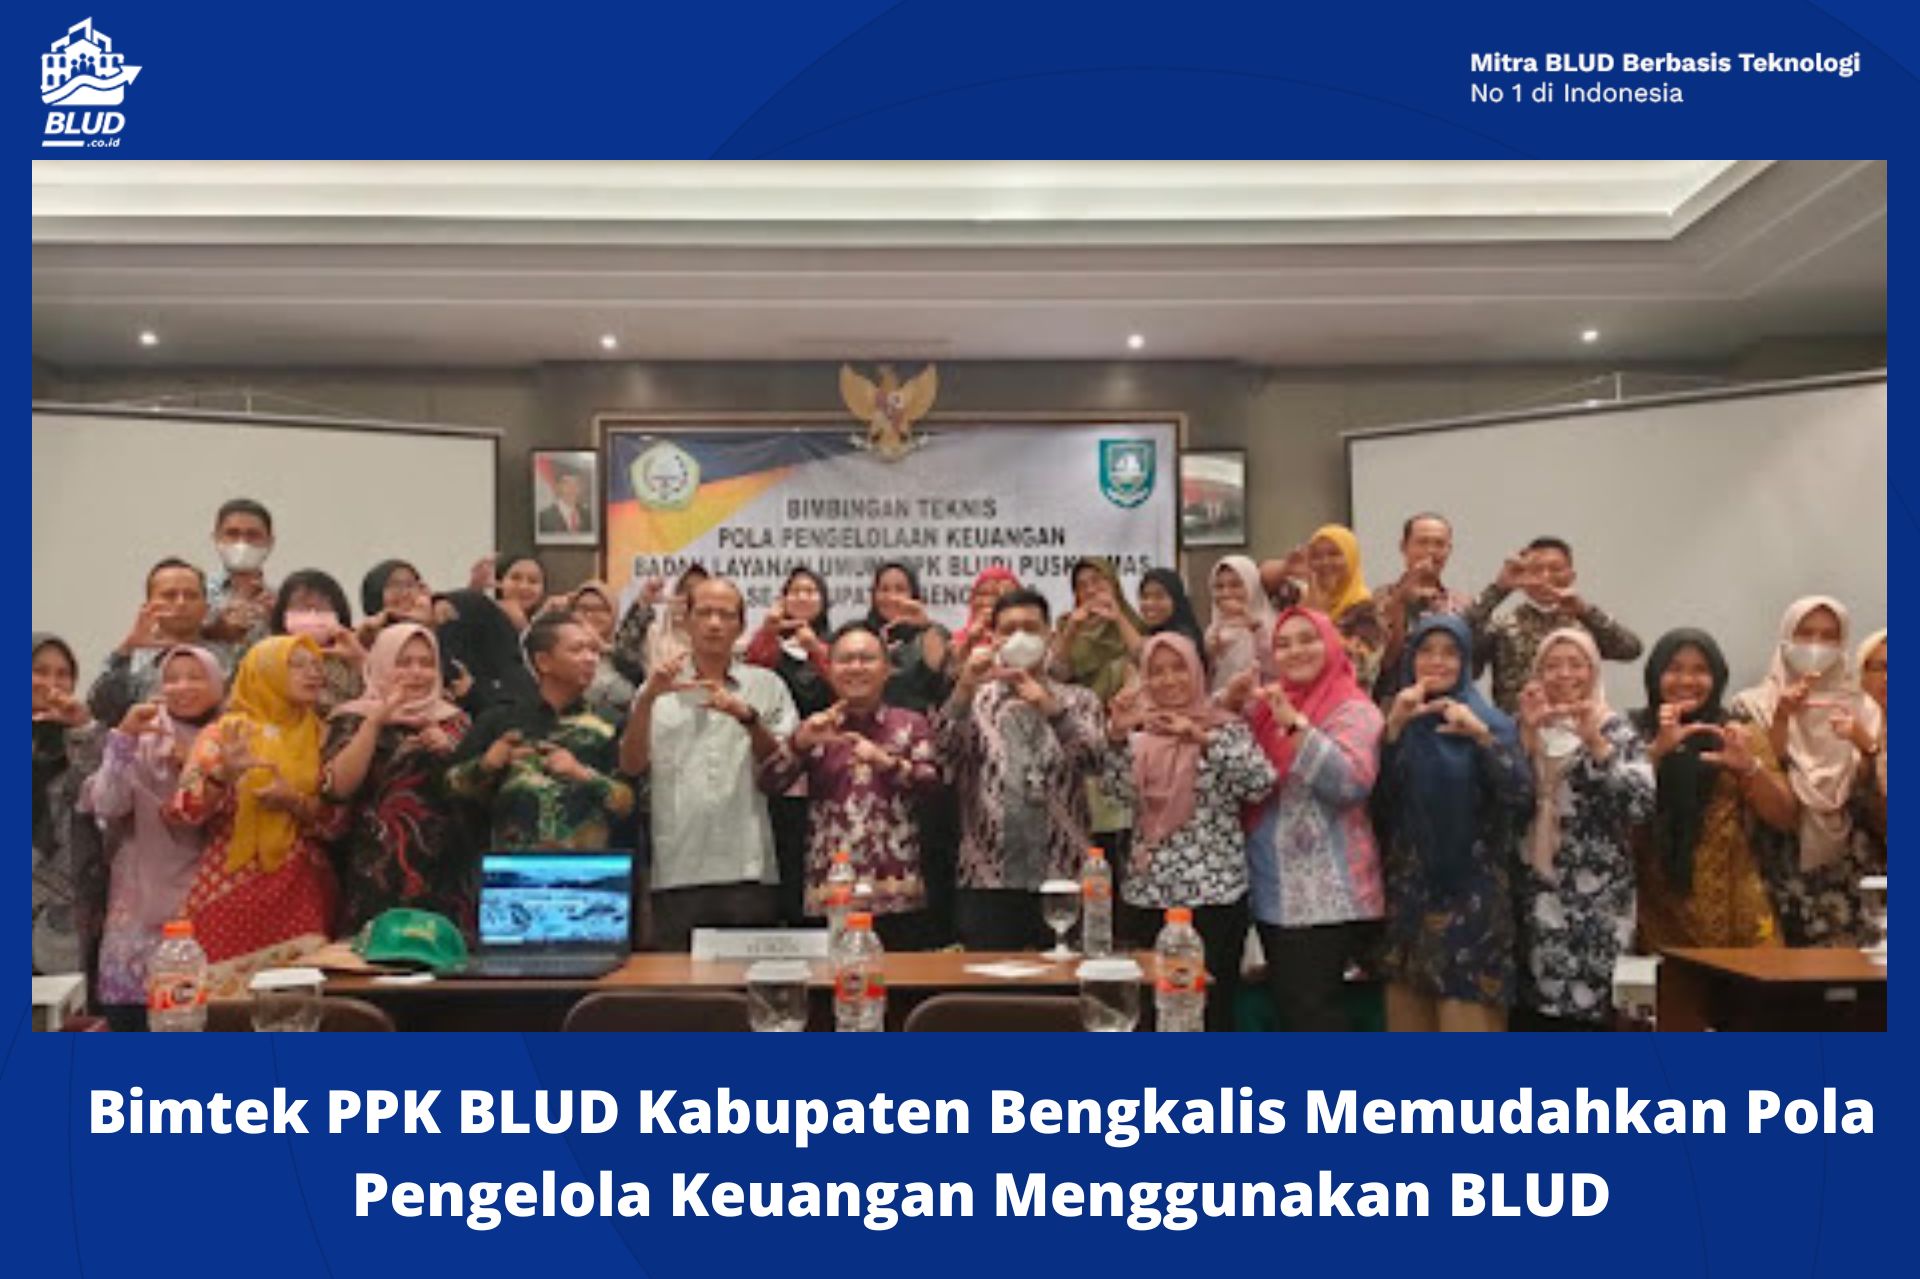
Bimtek PPK BLUD Kabupaten Bengkalis Memudahkan Pola Pengelola Keuangan Menggunakan BLUD

Kegiatan bimbingan teknologi Pengelolaan Keuangan (PPK) Badan Layanan Umum Daerah (BLUD) Se-Kabupaten Bengkalis yang diselenggarakan pada 9 Desember 2022 di Hotel Forriz Yogyakarta diikuti dengan sangat antusias. Acara pada hari ini dimulai dengan sambutan sambutan oleh Bapak Dr. Ersan Saputra selaku kepala Dinas Kesehatan Kabupaten Bengkalis. Bapak Dr. Ersan Saputra menyampaikan bahwa kegiatan bimbingan teknologi pola pengelolaan keuangan (PPK) BLUD diselenggarakan dengan tujuan pemantapan penggunaan BLUD. Kepala Dinas Kesehatan Kabupaten Bengkalis berharap agar pelatihan bimbingan teknologi ke depan berjalan sesuai dengan yang diharapkan dan mendapatkan banyak manfaat. Sehingga BLUD yang sudah ada sesuai dengan peraturan perundang-undangan yang berlaku. Di sisi lain, acara ini dimaksudkan untuk mengurangi ataupun menghilangkan ketakutan dalam menerapkan BLUD, memahami BLUD dengan benar, dan pada dasarnya memudahkan pengelola pola keuangan menggunakan BLUD.  Pola pengelolaan keuangan bukan tanggung jawab dari Dinas Kesehatan. Dinas Kesehatan hanya melakukan pemantauan dan evaluasi. Puskesmas bertanggung jawab penuh atas pola pengelolaan keuangannya. Sehubungan dengan hal ini, Kepala Dinas Kesehatan berharap agar BLUD terlaksana secara istiqomah dan bersungguh-sungguh untuk menghindari masalah yang timbul dalam praktik BLUD.  Di kabupaten Bengkalis terdapat 19 puskesmas yang tentunya memiliki konsep, layanan, dan inovasi yang berbeda-beda. Sesuai dengan Kepala Dinas Kesehatan sebelumnya bahwa hanya diperlukan tambahan sedikit inovasi agar dapat menjalankan kegiatan layanan di puskesmas. Oleh karena itu perlu perubahan perkembangan puskesmas.  Saat ini pelatihan sudah dilaksanakan dan peraturan gurbernur sudah ada sehingga diharapkan puskesmas harus benar-benar bisa memanfaatkan BLUD dengan baik untuk slogan tujuan di masa depan.  Kami Dinas Kesehatan akan melakukan pemantauan kepada semua puskesmas di tahun depan dan memberikan reward kepada puskesmas yang melaksanakan BLUD dengan efektif. Selain itu, di tahun depan diharapkan terdapat audit dari Badan Pemeriksa Keuangan sehingga puskesmas tidak kaget ketika audit dilaksanakan. Pada dasarnya lokomotif pertama ada di Kepala Puskesmas. Kepala puskesmas harus menciptakan ide, konsep, dan inovasi baru sehingga pendapatan BLUD dapat meningkat. Pendapatan BLUD yang meningkat tidak hanya dari BPJS dan layanan umum saja melainkan merambah pada homecare dan kerjasama. Hal ini dapat berjalan dengan adanya keaktifan dari kepala puskesmas dan ditunjang oleh semua staff.  Terakhir, Kepala Dinas Kesehatan berharap pelaksanaan BLUD tidak hanya di kertas saja melainkan terdapat perbedaan sebelum menerapkan BLUD dan sesudah menerapkan BLUD.  Selanjutnya dilaksanakan sesi review penatausahaan keuangan baik penerimaan maupun pengeluaran oleh konsultan. Praktik ini dilakukan dengan mengecek input BKU Penerimaan dan Pengeluaran bulan November dan Desember. Sesi ini diikuti seluruh puskesmas Bengkalis dengan antusias.  Acara berikutnya yaitu penjelasan pelaporan pejabat keuangan oleh Laras dan dibantu Vitras selaku Konsultan Syncore. Sesi ini menjelaskan tentang berbagai laporan yang diperlukan oleh pejabat keuangan. Di akhir sesi, disediakan tanya jawab dengan pertanyaan pertama, rekening apa yang perlu dikosongkan dan apakah rekening pengeluaran bisa dijadikan sebagai rekening kas BLUD? Jawaban dari pertanyaan ini adalah rekening pengeluaran bisa dijadikan rekening kas BLUD sesuai kesepakatan sehingga yang perlu dikosongkan adalah rekening penerimaan.  Pertanyaan terakhir, apakah semua pendapatan misalnya KIR bisa masuk ke dalam rekening kas BLUD? Jawaban dari pertanyaan tersebut bahwa semua penerimaan baik dari layanan, hibah, dan lain-lain BLUD yang sah dapat dimasukkan ke rekening kas BLUD.  Rencana tindak lanjut dari Syncore adalah memberikan penjelasan mengenai laporan keuangan.

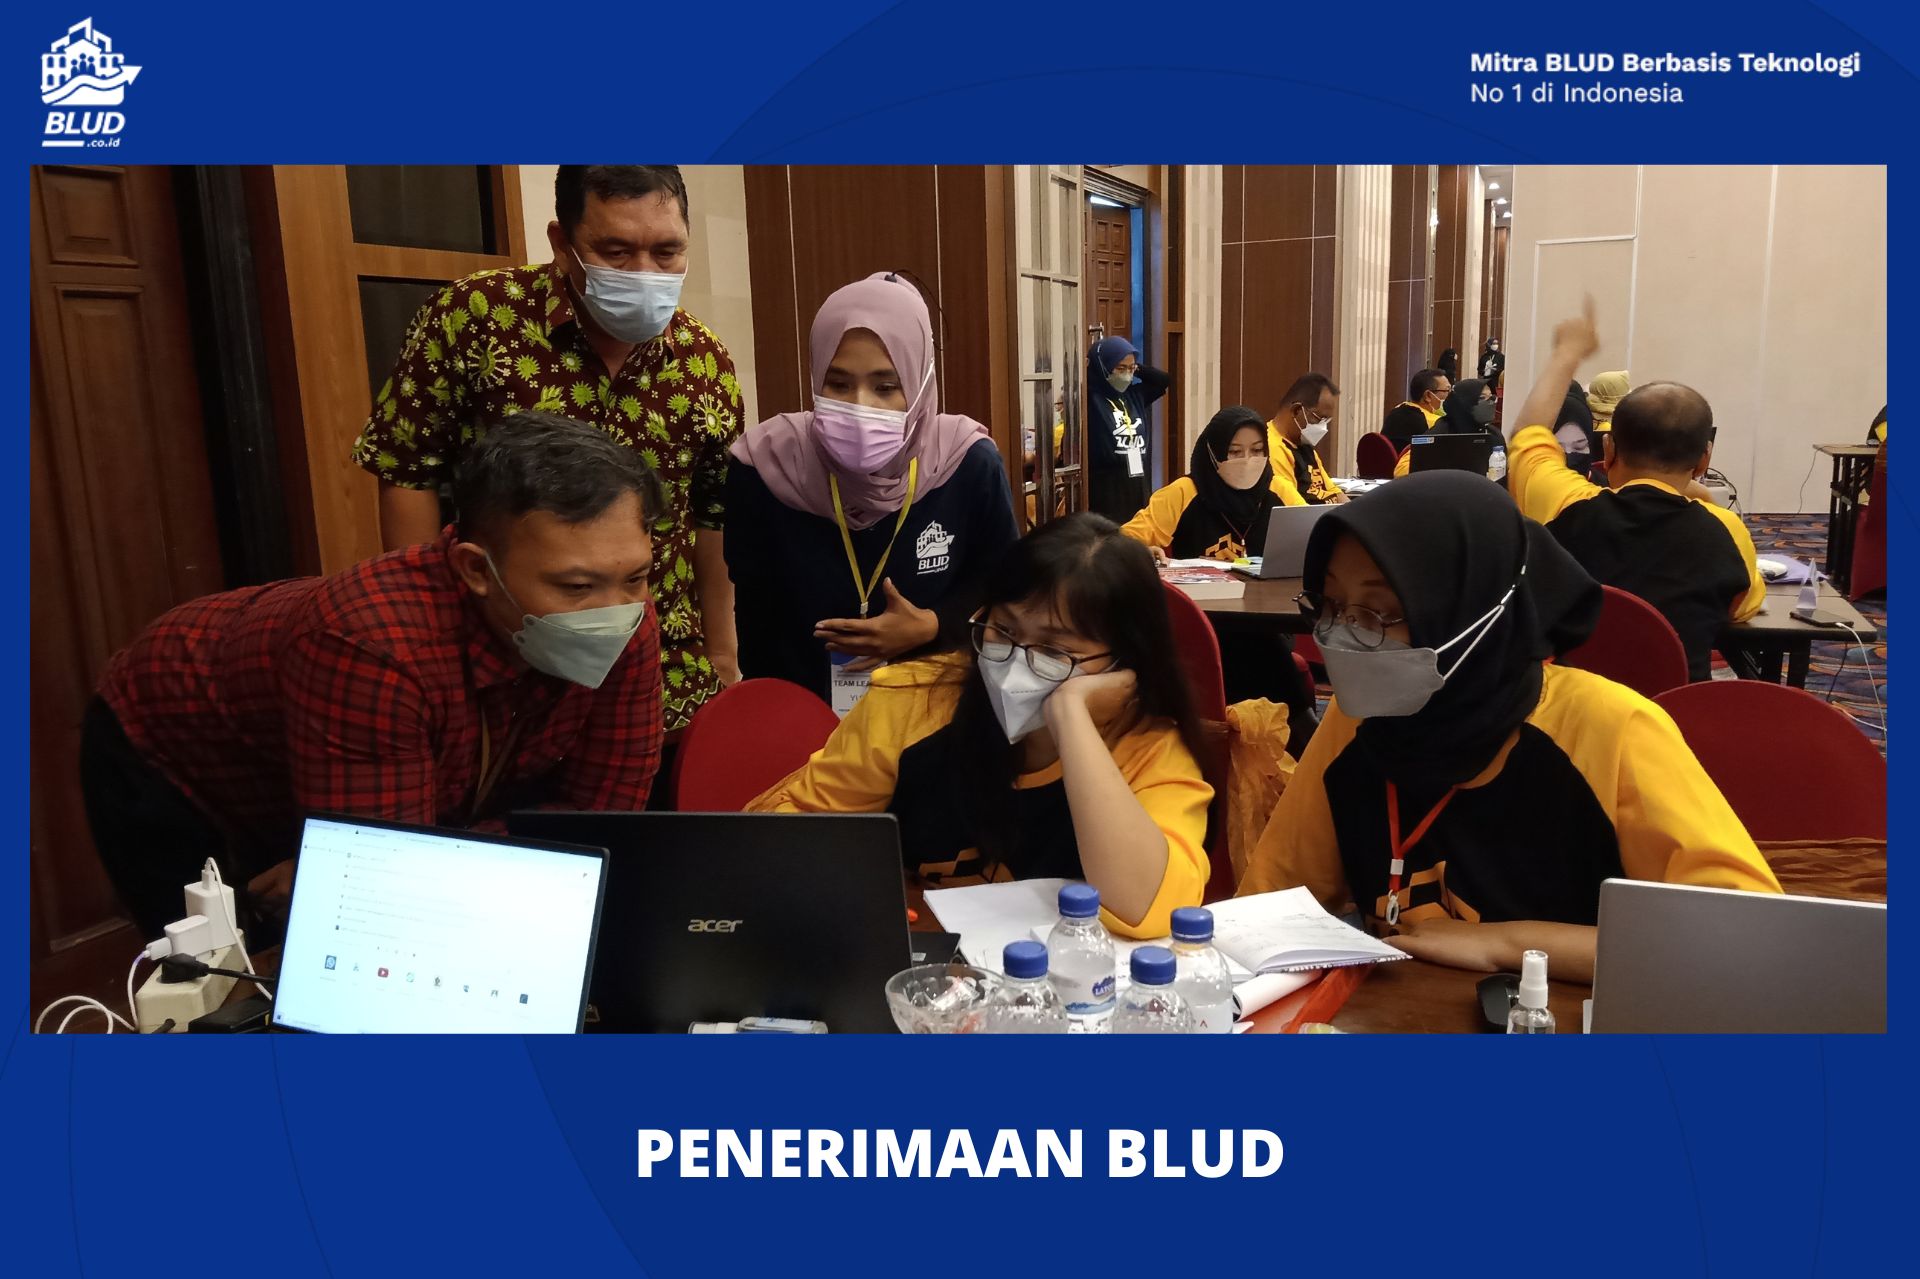
PENERIMAAN BLUD

Transaksi penerimaan pendapatan BLUD yang menggunakan minimal dokumen TBP dan STS akan melalui sedikitnya 3 kemungkinan mekanisme pembukuan atau pencatatan berdasarkan cara penerimaan pendapatannya. Ketiganya adalah: Pembukuan atas Pendapatan Secara Tunai Pembukuan atas Pendapatan melalui Rekening Bank Bendahara Penerimaan BLUD Pembukuan atas Pendapatan melalui Rekening kas BLUD Berikut adalah penjelasan lebih lanjut ketiga pola pembukuan pendapatan BLUD tersebut: 1.Pembukuan atas Pendapatan Secara Tunai Proses pencatatan yang dilakukan dimulai dari saat bendahara penerimaan BLUD menerima pembayaran tunai pemberi pendapatan.  Apabila pembayaran menggunakan cek, maka pencatatan dilakukan ketika cek tersebut diuangkan bukan pada saat cek tersebut diterima.  Selanjutnya pencatatan dilakukan pada saat bendahara penerimaan BLUD menyetorkan pendapatan yang diterimanya ke rekening kas umum BLUD.  Pencatatan dilakukan pada Buku Penerimaan dan Penyetoran. Langkah-langkah pembukuan pada saat penerimaan tunai adalah sebagai berikut: Berdasarkan Tanda Bukti Penerimaan (TBP)/Bukti Lain yang Sah, bendahara penerimaan BLUD mengisi Buku Penerimaan dan Penyetoran pada bagian penerimaan kolom tanggal dan kolom nomor bukti. Bendahara penerimaan juga mengisi informasi di kolom deskripsi bawah pembayaran dilakukan secara tunai. Kemudian bendahara penerimaan mengidentifikasi jenis dan kode rekening pendapatan. Lalu bendahara penerimaan BLUD mengisi kolom kode rekening. Bendahara penerimaan BLUD mencatat nilai transaksi pada kolom jumlah. Langkah Langkah pembukuan pada saat penyetoran adalah sebagai berikut: Bendahara penerimaan membuat STS dan melakukan penyetoran pendapatan yang diterimanya ke rekening kas umum BLUD. Bendahara penerimaan mencatat penyetoran ke rekening kas umum BLUD pada Buku Penerimaan dan Penyetoran pada bagian Pengeluaran di kolom Tanggal, No. STS dan jumlah penyetoran. Selain pembukuan pada buku Penerimaan dan Penyetoran, bendahara penerimaan mengisi register STS. 2.Pembukuan atas Pendapatan melalui Rekening Bank Bendahara Penerimaan BLUD Pemberi pendapatan dapat melakukan pembayaran melalui rekening bendahara penerimaan BLUD.  Dalam kondisi tersebut, pencatatan dilakukan saat bendahara penerimaan BLUD menerima informasi dari bank mengenai adanya penerimaan pendapatan pada rekening bendahara penerimaan BLUD hingga penyetorannya.  Pencatatan dilakukan pada Buku Penerimaan dan Penyetoran pada saat penerimaan dan pada saat penyetoran. Langkah-langkah dalam membukukan penerimaan yang diterima di rekening bank bendahara penerimaan BLUD adalah sebagai berikut: Bendahara Penerimaan BLUD menerima pemberitahuan dari bank (pemberitahuan tergantung dari mekanisme yang digunakan) mengenai adanya penerimaan di rekening bendahara penerimaan. Berdasarkan info tersebut dan info pembayaran dari penerima layanan barang dan/atau jasa (bisa berupa slip setoran atau bukti lain yang sah), bendahara penerimaan BLUD melakukan verifikasi dan rekonsiliasi atas penerimaan tersebut. Setelah melakukan verifikasi dan mengetahui asal penerimaan, bendahara penerimaan BLUD mencatat penerimaan di Buku Penerimaan dan Penyetoran pada bagian penerimaan kolom no. bukti, kolom tanggal. Pada kolom deskripsi diisi dengan informasi pembayaran dilakukan melalui rekening bendahara penerimaan BLUD. Kemudian bendahara penerimaan BLUD mengisi kolom kode rekening sesuai dengan jenis pendapatan yang diterima. Setelah itu bendahara isi kolom jumlah sesuai dengan jumlah penerimaan yang didapat. Langkah-langkah dalam membukukan penyetoran ke rekening kas umum pusat BLUD atas penerimaan pendapatan melalui rekening bank bendahara penerimaan BLUD adalah sebagai berikut: Bendahara penerimaan membuat STS dan melakukan penyetoran pendapatan yang diterimanya dengan cara transfer melalui rekening bank bendahara penerimaan BLUD ke rekening kas BLUD. Bendahara penerimaan mencatat penyetoran ke rekening kas BLUD pada buku Penerimaan dan Penyetoran pada bagian Pengeluaran pada kolom Tanggal, no. STS dan jumlah penyetoran. Selain pembukuan pada Buku Penerimaan dan Penyetoran, bendahara penerimaan BLUD mengisi register STS. 3.Pembukuan atas Pendapatan melalui Rekening Kas BLUD Pemberi pendapatan dapat melakukan pembayaran secara langsung melalui rekening kas BLUD.  Pencatatan dilakukan saat bendahara penerimaan BLUD menerima informasi mengenai adanya penerimaan pendapatan pada rekening kas BLUD.  Pencatatan dilakukan pada Buku Penerimaan dan Penyetoran. Langkah-langkah dalam membukukan penerimaan yang diterima langsung di rekening bank umum kas BLUD adalah sebagai berikut: Bendahara penerimaan menerima slip setoran/bukti lain yang sah dari pemberi pendapatan atas pembayaran yang mereka lakukan ke rekening kas BLUD. Berdasarkan slip setoran/bukti lainnya, bendahara penerimaan mencatat penerimaan BLUD pada Buku Penerimaan dan Penyetoran pada bagian penerimaan. Lalu berdasarkan slip setoran/bukti lainnya, bendahara penerimaan BLUD juga mencatat Pengeluaran pada Buku Penerimaan dan Penyetoran pada bagian Pengeluaran.

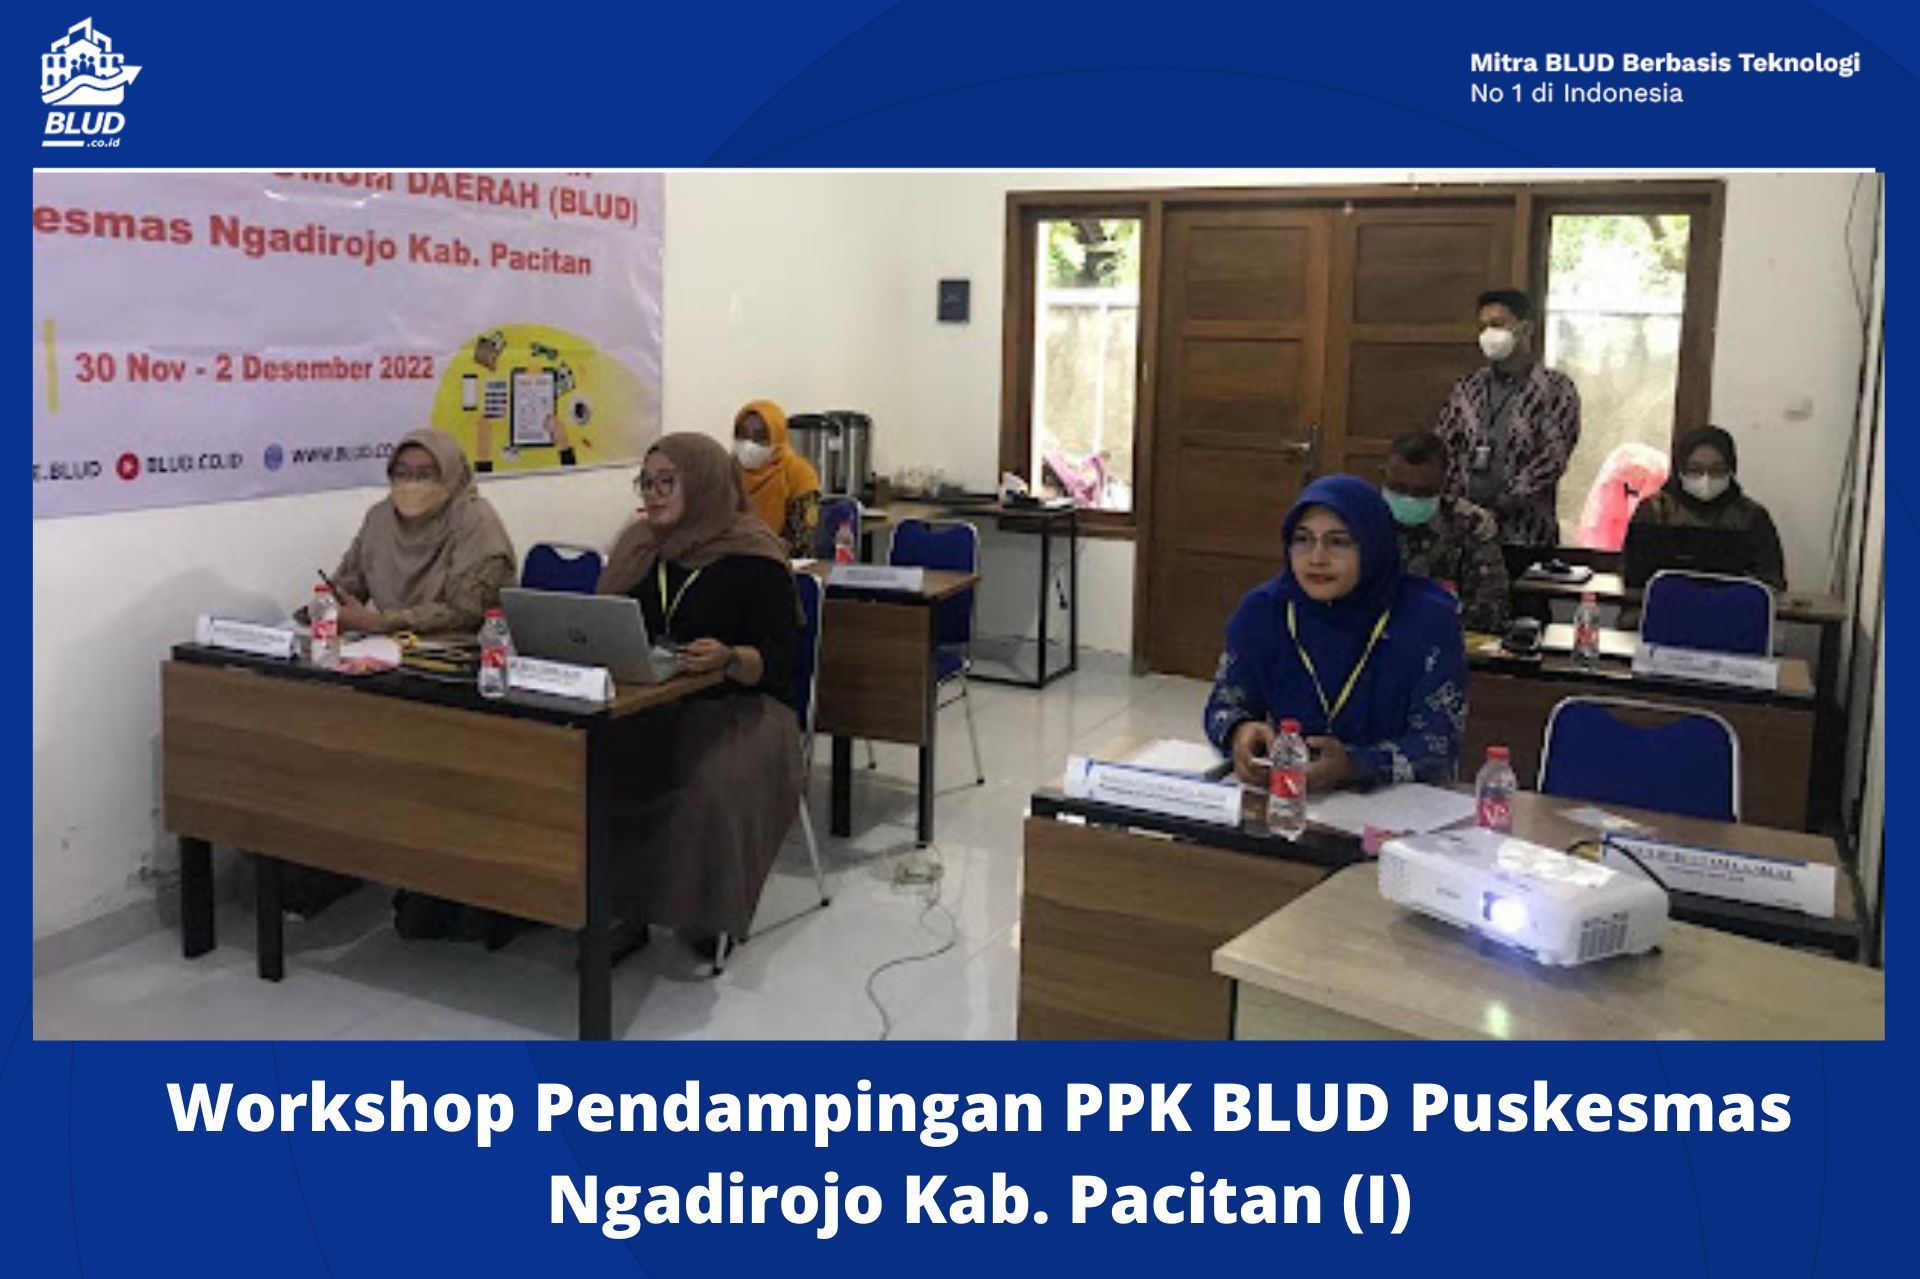
Workshop Pendampingan PPK BLUD Puskesmas Ngadirojo Kab. Pacitan (I)

Bertempat di Kantor Meravi,id, Yogyakarta pada tanggal 30 November 2022, Puskesmas Ngadirojo Kabupaten Pacitan mengikuti pelatihan pola pengelolaan BLUD keuangan yang diselenggarakan selama dua hari. Puskesmas Ngadirojo sendiri belum secara sah menerapkan BLUD, sehingga penerapan BLUD akan dilaksanakan pada tahun 2023. Dr Rini selaku calon pemimpin BLUD Puskesmas Ngadirojo Kabupaten Pacitan turut memboyong rombongannya sebanyak tujuh orang untuk bersama-sama mengikuti Workshop PPK BLUD. Acara ini dimulai dengan sambutan dari Bapak Iszhar Prastowo, MM selaku Direktur Eksekutif Syncore BLUD, dimana pada sambutan tersebut Bapak Iszhar menyampaikan apresiasi kepada Puskesmas Ngadirojo karena telah mempercayakan PT Syncore sebagai mitra dalam penyelenggaraan bimbingan teknis PPK BLUD. Pelatihan kali ini dikembangkan pada materi seputar BLUD dan penyusunan Rencana Bisnis Anggaran tahun 2023. Materi dan konsep BLUD sendiri disampaikan oleh Bapak Niza Wibiyana Tito, M.Kom., MM, CAAT selaku tenaga ahli di bidang BLUD yang sudah memiliki berbagai pengalaman dibidangnya. Sesi pemaparan materi ini juga turut dibarengi dengan diskusi seputar penerapan BLUD. Puskesmas Ngadirojo sendiri sebenarnya sudah memiliki SK BLUD, namun dikarenakan banyak kekhawatiran dan belum siap nya SDM dalam pengelolaanya, sehingga puskesmas menunda untuk penerapannya. Menanggapi hal tersebut Bapak Tito menyampaikan bahwa hal tersebut wajar terjadi di awal masa penerapan BLUD, adapun beliau menyampaikan beberapa hal yang perlu dipersiapkan untuk menerapkan BLUD salah satunya pada RBA, perihal fleksibilitas akan berjalan seiring dengan penerapannya. Selain itu dalam perencanaan, pengelolaan serta laporan akuntansi seluruhnya perlu diberikan kepada Dinas Kesehatan terkait. Puskesmas sendiri perlu membuat 7 laporan keuangan untuk akhirnya di konsolidasi per-bulannya oleh Dinas Kesehatan sebagai konsolidator. Hal ini penting dilakukan oleh masing-masing puskesmas karena jika puskesmas tidak menyetorkan data keuangan maka puskesmas BLUD tidak bisa memberikan laporan sesuai dengan ketentuan. Jika hal tersebut terjadi maka laporan tidak lancar maka saat proses konsolidasi sehingga akan berpengaruh pada opini auditor. Berbagai pertanyaan dan permasalahan disampaikan oleh peserta, salah satunya Bapak Agus selaku calon pejabat keuangan BLUD Puskesmas Ngadirojo. Beliau menyampaikan bahwasannya puskesmas sendiri pernah mengikuti pelatihan seputar BLUD dan menyusun RBA, namun ada hal yang masih membuat bingung terkait dengan penyusunan RBA 2023, dikarenakan terdapat pernyataan bahwa RBA 2023 belum wajib dibuat karena puskesmas sudah menginputkan RKA. Menanggapi hal tersebut Bapak Tito memaparkan bahwa untuk menjalankan BLUD terdapat beberapa syarat yang harus dilakukan, yakni menyusun RBA, laporan penatausahaan, laporan keuangan dan audit, sedangkan dasar untuk menjalankan BLUD yakni berada di laporan RBA bukan RKA dikarenakan RBA sendiri nantinya akan ditanyakan oleh auditor. Dalam membuat RBA perlu memperhitungkan kebutuhan puskesmas sampai dengan total gaji secara keseluruhan. Adapun kententuan penyusunan RBA dalam Pemendagri No 79 Tahun 2018, memuat: Ringkasan Pendapatan, Belanja dan Pembiayaan Rincian Anggaran Pendapatan, Belanja dan Pembiayaan Perkiraan Harga Besaran Presentase Ambang Batas Perkiran Maju Standar Pelayanan Minimal Sesi ini kemudian dilanjutkan dengan penyelesaian dan penginputan RBA Murni tahun 2023 melalui aplikasi Syncore BLUD yang didampingi oleh konsultan yang berpengalaman mendampingi berbagai pelatihan pola pengelolaan keuangan BLUD.

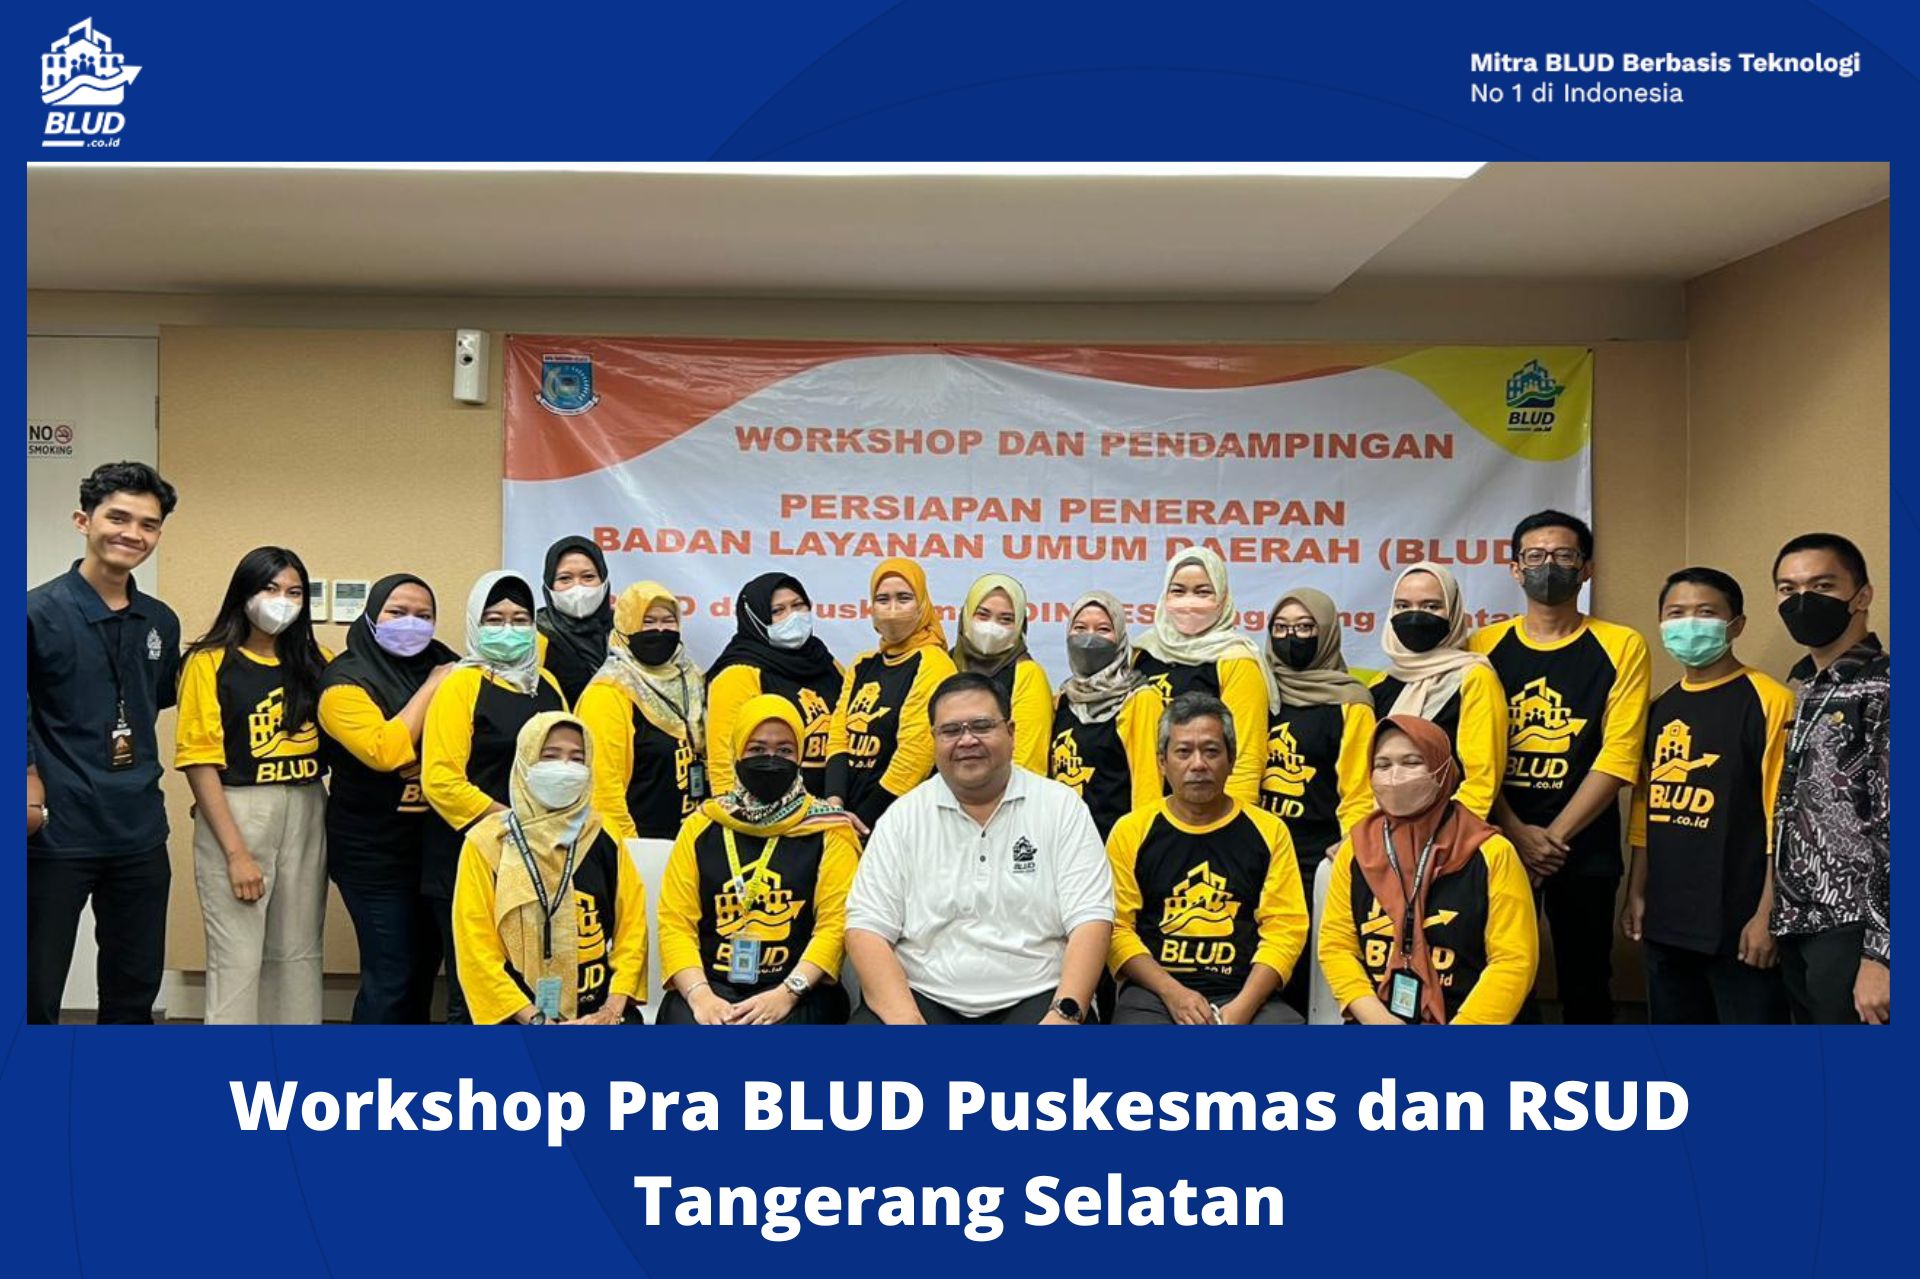
Workshop Pra BLUD Puskesmas dan RSUD Tangerang Selatan

Tim Syncore BLUD bekerja sama dengan Dinas Kesehatan Tangerang melakukan Workshop Pra BLUD pada 2 Puskesmas yang terdiri dari Puskesmas Pamulang Timur dan Puskesmas Cireundeu serta RSUD Serpong Utara.  Workshop Pra BLUD ini berlangsung di Yasmine Hotel Karawaci dengan total peserta pelatihan sebanyak 15 peserta. 15 peserta tersebut terdiri dari 9 peserta RSUD Serpong utara, 3 peserta Puskesmas Pamulang Timur, dan 3 peserta Puskesmas Cireundeu. Workshop pra BLUD ini berlangsung selama 4 hari dimulai pada tanggal 5 s/d 8 Desember 2022. Pada hari pertama seluruh peserta mendapatkan materi terkait Pra BLUD dan dokumen-dokumen yang diperlukan sebagai persyaratan dalam penerapan BLUD. Penyampaian materi tersebut dipaparkan oleh Bapak Niza Wibiana Tito, M.Kom, MM, CAAT. Pada hari pertama berlangsung dengan diskusi dengan para peserta terkait implementasi BLUD dan Dokumen administrasi sebagai syarat penerapan BLUD. Pada hari kedua dan ketiga, para peserta yang didampingi tim Konsultan BLUD melakukan penyusunan Dokumen Tata Kelola, Dokumen Standar Pelayanan Minimal, dan Dokumen Rencana Strategis serta Dokumen Laporan Keuangan. Dalam proses penyusunan dokumen persyaratan Administratif penerapan BLUD berjalan dengan baik. Pada hari keempat, penilaian terkait Dokumen Administratif yang telah disusun oleh para peserta oleh bapak Niza Wibiana Tito, M.Kom, MM, CAAT. Berjalan dengan baik. Dari hasil penilaian tersebut dapat diartikan bahwa Puskesmas Pamulang Timur, Puskesmas Cireundeu, dan RSUD Serpong Utara meskipun secara penilaian telah melebihi 61 namun memerlukan beberapa Perbaikan dalam penyusunan Dokumen Administratif.  Workshop Pra BLUD ini ditutup oleh Ibu Dedeh sebagai Sub Bagian Keuangan di Dinas Kesehatan Kota Tangerang Selatan dengan menyampaikan harapan dari Kepala Dinas Kesehatan bahwa Puskesmas Pamulang Timur, Puskesmas Cireundeu, dan RSUD Serpong Utara dapat Menggambar BLUD pada Tahun 2023.

Tanggung Jawab Pejabat Keuangan BLUD

Pejabat pengelola BLUD bertanggung jawab atas pelaksanaan layanan umum terutama pada aspek manfaat yang dihasilkan.  Selain itu, pejabat pengelola BLUD yang terdiri dari pimpinan (sebagai penanggung jawab umum operasional dan keuangan). Pejabat keuangan (sebagai penanggung jawab keuangan) dan pejabat teknis (sebagai penanggung jawab kegiatan teknis operasional dan pelayanan di bidangnya). Pada artikel kali ini kita akan membahas lebih dalam tentang tugas dan tanggung jawab yang dimiliki oleh pejabat keuangan.  Secara umum pejabat keuangan bertanggung jawab atas keuangan BLUD, jika dirincikan lebih detail maka tugas pejabat keuangan adalah sebagai berikut : Merumuskan kebijakan terkait pengelolaan keuangan Mengkoordinasikan penyusunan RBA perolehan DPA  Melakukan pengelolaan pendapatan dan belanja Menyelenggarakan pengelolaan kas Melakukan pengelolaan utang, piutang, dan investasi Menyusun kebijakan pengelolaan barang milik daerah yang berada di bawah penguasaannya Menyelenggarakan sistem informasi manajemen keuangan Menyelenggarakan akuntansi dan penyusunan laporan keuangan Tuga lainnya yang ditetapkan oleh kepala daerah dan/atau pemimpin sesuai dengan kemampuannya Selain melaksanakan tugas, pejabat keuangan mempunyai fungsi sebagai penanggung jawab keuangan.  Pejabat keuangan dalam melaksanakan tugas dibantu oleh bendahara penerimaan dan bendahara Pengeluaran.  Pejabat keuangan, bendahara penerimaan, dan bendahara pengeluaran harus dijabat oleh pegawai negeri sipil. Pejabat keuangan bertanggung jawab kepada pimpinan.

Jumlah Viewers: 10930