Artikel BLUD.id

Workshop Pendampingan PPK BLUD RSUD Sukamara

Pada tanggal 12 Desember 2022, RSUD Sukamara mengundang pihak Syncore untuk mengikuti pelatihan pola pengelolaan keuangan BLUD selama 3 hari yang diselenggarakan di Aula RSUD Sukamara, Kalimantan Tengah.  RSUD Sukamara sendiri telah ditetapkan menjadi BLUD sejak 2017, dan telah menerapkan BLUD sejak tahun 2018. Acara diawali dengan sambutan oleh Bapak Abdul Latif selaku Sekretaris Dinas Kesehatan Kalimantan Tengah, pada sambutan singkat tersebut Bapak Abdul Latif menyampaikan bahwa dengan adanya penerapan BLUD diharapkan RSUD Sukamara dapat memberikan pelayanan yang optimal dan paripurna sehingga masyarakat lebih sejahtera. Adapula harapan lainnya adalah, agar puskesmas di Kabupaten Sukamara dapat segera menyusul untuk menerapkan BLUD di tahun depan. Sambutan kedua diberikan oleh Dr. Eflin N.M. Sianipar selaku Direktur RSUD Sukamara dan juga selaku Pimpinan BLUD, beliau memberikan gambaran singkat bahwa pola pengelolaan keuangan RSUD sudah dikelola sendiri, dengan banyaknya pelaporan-pelaporan RSUD yang harus disusun sehingga terkadang kurang sinergis dalam penyusunan. Oleh sebab itu RSUD Sukamara mengundang pihak Syncore untuk membantu RSUD menerapkan satu aplikasi yang dapat memberikan kemudahan dalam penyusunan laporan, yang tata kelola keuangannya sesuai dengan aturan pemerintah tentang BLUD, aplikasi yang pengoperasiannya sejalan dengan peraturan PERMENDAGRI. Diharapkan penerapan BLUD di RSUD dapat berjalan dengan lebih baik, maka dapat memberikan dampak positif dalam peningkatan pendapatan RSUD. Karena dengan meningkatnya pendapatan pada RSUD, operasional RSUD dapat berjalan lebih mandiri kedepannya sehingga kesejahteraan pegawai pun bisa dicapai. Pelatihan dilanjutkan dengan pemaparan materi dan konsep seputar BLUD oleh Bapak Niza Wibiyana Tito, M. Kom., M.M, CAAT selaku tenaga ahli di bidang BLUD. Dalam sela pemaparan materi juga turut disertai diskusi seputar penerapan BLUD. Pertanyaan mengenai fleksibilitas BLUD pun ditanyakan oleh salah satu peserta, “Dikatakan bahwa BLUD ini memiliki fleksibilitas, apakah fleksibilitas ini masih terdapat batasan dalam sop-sopnya? Karena dalam pengadaan barang, terdapat aturan tersendiri dalam RSUD”.  Menanggapi pertanyaan tersebut, Bapak Tito memaparkan bahwa fleksibilitas yang dimaksud adalah dikecualikan dari aturan terkait, Jika diamati dari situasi lapangan, maka yang perlu di highlight disini adalah masalah fleksibilitas, fleksibilitas pengelolaan keuangan namun tidak melanggar aturan negara. Pengertian mengenai pengecualian, berdasarkan pada Lex Specialis Degorat Legi Generali, yaitu asas penafsiran hukum yang menyatakan bahwa hukum yang bersifat khusus (lex specialis) mengesampingkan hukum yang bersifat umum (lex generalis). Dalam hal ini Perpres yang berlaku dapat dikesampingkan dengan peraturan kepala daerah tersebut. Sehingga apabila RSUD tidak memiliki aturan tersendiri terkait pengadaan barang dan jasa, maka mau tidak mau mengikuti aturan yang sudah tertera dari pusat. Dan jika menginginkan fleksibilitas maka RSUD diharuskan untuk menyusun peraturan tersendiri, itulah mengapa diperlukan harmonisasi dengan pihak PEMDA setempat agar memiliki kesamaan persepsi. Sesi pelatihan dilanjutkan dengan pembahasan mengenai RBA by system dan penginputan RBA & penatausahaan melalui aplikasi Syncore BLUD dengan didampingi oleh tim konsultan Syncore BLUD.
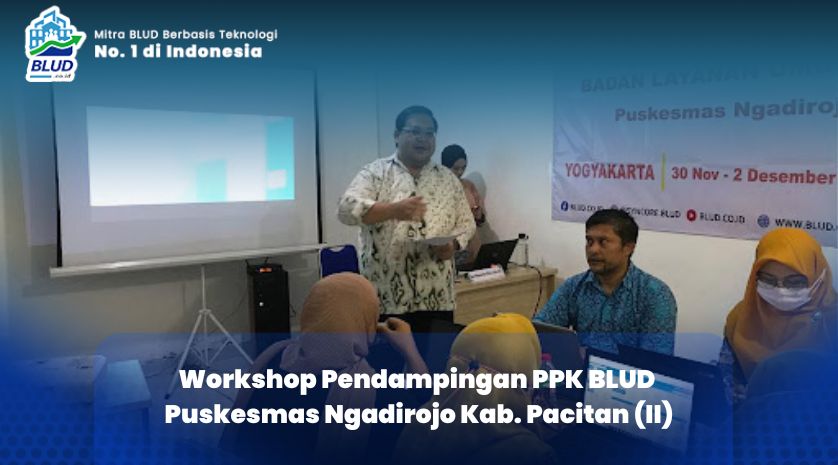
Workshop Pendampingan PPK BLUD Puskesmas Ngadirojo Kabupaten Pacitan (II)

Yogyakarta 1 Desember 2022, hari kedua workshop Pendampingan PPK BLUD Puskesmas Ngadirojo masih berlanjut, dengan semangat dan antusias dari peserta, pelatihan kali ini berjalan dengan kondusif. Sesi pertama dibuka dengan review laporan Rencana Bisnis Anggaran yang disusun oleh Puskesmas Ngadirojo melalui Sistem SyncoreBLUD ole tim konsultan dan tenaga ahli Secara umum pengelola PPK BLUD Puskesmas Ngadirojo sudah mampu menyusun dokumen Rencana Bisnis Anggaran yang sesuai dengan kebutuhan belanja dan proyeksi pendapatan tahun 2023. Peserta pelatihan nampak puas dengan hasil pengerjaan yang dilakukan. Adapun dokumen yang dihasilkan tersebut akan diajukan ke dinas terkait sebagai gambaran rencana bisnis Puskesmas Ngadirojo pada tahun 2023. Sesi ini kemudian dilanjutkan dengan penyampaian materi seputar penatausahaan keuangan yang meliputi penerimaan dan pengeluaran pada sistem Syncore BLUD. Adapun penyampaian materi dan praktik sistem dilakukan oleh tim konsultan yakni Larasati Dwi Hastuti, S.E dan dibantu Feryantosa Elfin D.W, S.Ak. Pada sesi kali ini peserta dihimbau untuk melakukan praktik penginputan transaksi penerimaan dan pengeluaran yang terjadi di bulan Januari hingga Maret tahun 2022. Dibantu oleh tim konsultan, peserta aktif mengikuti setiap arahan dalam melakukan penginputan transaksi.  Selain melakukan penginputan pada menu penatausahaan, peserta juga dikenalkan dengan menu akuntansi yang di pandu oleh salah satu konsultan BLUD yakni Vitras Mustaqim, S.E. Adapun sesi ini dikhususkan untuk tim akuntansi Puskesmas Ngadirojo. Meskipun sesi ini khusus, namun pengelola lain di luar bidang akuntansi juga turut mengikuti pelatian pada sesi ini hingga waktu selesai. Hal tersebut merupakan bentuk dukungan dan semangat dari peserta untuk mewujudkan pelaporan BLUD yang berkualitas. Pada sesi ini peserta dikenalkan dengan menu akuntansi berikut juga dengan cara penginputannya, seperti saldo awal, kewajiban, dan bagaimana cara membaca laporan akuntansi. Sebagai penutup, konsultan turut mengenalkan menu pejabat keuangan yang diperuntukkan bagi pejabat keuangan untuk memantau hasil penginputan pada sistem Syncore BLUD.

Syarat-Syarat Penerapan BLUD

Badan Layanan Umum Daerah (BLUD) merupakan Satuan Kerja Perangkat Daerah (SKPD) atau Unit Pelaksana Teknis Daerah yang dibentuk untuk memberikan pelayanan kepada masyarakat berupa penyediaan barang dan/atau jasa yang dijual tanpa mengutamakan keuntungan serta melakukan kegiatannya berdasarkan prinsip efisiensi dan produktivitas. Sebelum ditetapkan menjadi BLUD, Setiap Unit Pelaksana Teknis Daerah harus memenuhi beberapa persyaratan, diantaranya syarat substantif, syarat teknis, dan syarat administratif. Syarat Substantif Syarat substantif dapat terpenuhi ketika tugas dan fungsi yang dimiliki adalah penyelenggaraan layanan umum yang menghasilkan semi barang/ jasa public. Peran unit kerja dalam pelayanan ini yaitu menyediakan pengadaan barang dan jasa yang dilaksanakan oleh pemerintah maupun swasta sesuai dengan praktik bisnis yang sehat sebagai salah satu bentuk pengembangan layanan umum Syarat Teknis Syaratan selanjutnya yang harus terpenuhu adalah persyaratan teknis.  Syarat dari persyaratan ini yaitu Karakteristik tugas dan fungsi UPT Dinas/Badan Daerah dalam memberikan pelayanan lebih layak apabila dikelola dengan menerapkan BLUD. Kriteria layak yang dimaksud adalah ketika UPTD menerapkan BLUD, UPTD tersebut memiliki potensi untuk meningkatkan penyelenggaraan pelayanan secara efektif, efisien, dan produktif serta memiliki spesifikasi teknis yang terkait langsung dengan layanan umum kepada masyarakat. Berpotensi meningkatkan pelayanan kepada masyarakat dan kinerja keuangan apabila dikelola dengan menerapkan BLUD. Kriteria berpotensi tersebut meliputi perkiraan rencana pengembangan yang dilihat, misalnya tingkat kepuasan konsumen serta perhitungan/rencana peningkatan pendapatan dalam beberapa tahun yang akan datang dengan ditetapkannya menjadi BLUD. Syaratan Administratif Setelah persyaratan substantif dan persyaratan teknis terpenuhi, syarat selanjutnya untuk dapat menerapkan BLUD adalah menyampaikan beberapa dokumen untuk memenuhi persyaratan administratif. Dokumen tersebut meliputi: Surat pernyataan kesanggupan untuk meningkatkan kinerja yang ditandatangani oleh Kepala UPTD dan diketahui oleh kepala SKPD Pola tata kelola yang ditetapkan dengan Peraturan Kepala Daerah Rencana Strategi (Renstra) yang ditetapkan dengan Peraturan Kepala Daerah Standar Pelayanan Minimal (SPM) diatur dengan Peraturan Kepala Daerah Laporan keuangan atau prognosis/proyeksi keuangan. Laporan keuangan disusun oleh kepala UPTD yang akan menerapkan BLUD. Penyusunan ini sesuai dengan Standar Akuntansi Pemerintah. Sementara prognosis/proyeksi keuangan berupa laporan realisasi anggaran dan laporan operasional disusun oleh UPTD yang baru dibentuk dan akan menerapkan BLUD sesuai dengan sistem perencanaan dan penganggaran yang diterapkan oleh pemerintah daerah Laporan audit terakhir atau pernyataan bersedia untuk diaudit oleh pemeriksa eksternal pemerintah.

Tugas dan Tanggung Jawab Pemimpin BLUD

Pejabat Pengelola BLUD bertanggung Jawab atas pelaksanaan pemberian layanan umum terutama pada aspek manfaat yang dihasilkan Pejabat Pengelola BLUD yang terdiri dari Pemimpin (sebagai penanggung jawab umum operasional dan keuangan), Pejabat Keuangan (sebagai penanggung jawab keuangan) dan Pejabat Teknis (sebagai penanggung jawab kegiatan teknis operasional dan pelayanan di bidangnya). Pemberian layanan umum tersebut diharapkan mengena pada sasaran sesuai ruang lingkup layanan yang dilakukan BLUD. Pada kesempatan kali ini kita akan membahas tentang pemimpin BLUD. Berdasarkan Pasal 8 dan 9 Permendagri 79/2018, pihak yang berwenang menjadi pejabat pelaksana anggaran BLUD adalah Pemimpin BLUD. Pemimpin BLUD bertindak selaku kuasa pengguna anggaran/kuasa pengguna barang dan pada umumnya memiliki status sebagai pegawai negeri sipil. Namun demikian, jika pemimpin BLUD tidak berasal dari pegawai negeri sipil, maka pejabat keuangan ditunjuk sebagai kuasa pengguna anggaran/kuasa pengguna barang. Pemimpin mempunyai tugas:  memimpin, mengarahkan, membina, mengawasi, mengendalikan, dan mengevaluasi penyelenggaraan kegiatan BLUD agar lebih efisien dan produktivitas; merumuskan penetapan kebijakan teknis BLUD serta kewajiban lainnya sesuai dengan kebijakan yang telah ditetapkan oleh kepala daerah;  menyusun Renstra, menyiapkan RBA; mengusulkan calon pejabat keuangan dan pejabat teknis kepada kepala daerah sesuai dengan ketentuan; menetapkan pejabat lainnya sesuai dengan kebutuhan BLUD selain pejabat yang telah ditetapkan dengan peraturan perundangan-undangan; mengkoordinasikan pelaksanaan kebijakan BLUD yang dilakukan oleh pejabat keuangan dan pejabat teknis, mengendalikan tugas pengawasan internal, serta menyampaikan dan mempertanggungjawabkan kinerja operasional serta keuangan BLUD kepada kepala daerah;  tugas lainnya yang ditetapkan oleh kepala daerah sesuai dengan kewenangannya. Selain melaksanakan tugas, pemimpin mempunyai fungsi sebagai penanggung jawab umum operasional dan keuangan.

Konsolidasi Laporan Keuangan BLU/BLUD

Laporan keuangan BLU/BLUD merupakan laporan yang terstruktur mengenai posisi keuangan dan transaksi-transaksi yang dilakukan oleh BLU/BLUD. Tujuan umum laporan keuangan BLU/BLUD adalah menyajikan informasi mengenai posisi keuangan, realisasi anggaran, saldo anggaran lebih, arus kas, hasil operasi, dan perubahan ekuitas BLU/BLUD yang bermanfaat bagi para pengguna dalam membuat dan mengevaluasi keputusan mengenai alokasi sumber daya.  Komponen laporan keuangan BLU/BLUD terdiri atas:  Laporan Realisasi Anggaran; Laporan Perubahan Saldo Anggaran Lebih; Neraca; Laporan Operasional; Laporan Arus Kas; Laporan Perubahan Ekuitas; dan Catatan atas Laporan Keuangan. Laporan keuangan BLU memberikan informasi tentang sumber daya ekonomi dan kewajiban BLU pada tanggal pelaporan dan arus sumber daya ekonomi selama periode berjalan. Informasi ini diperlukan pengguna untuk melakukan penilaian terhadap kemampuan ekonomi BLU dalam menyelenggarakan kegiatannya di masa mendatang. Laporan keuangan BLU disajikan paling kurang sekali dalam setahun.  Laporan Realisasi Anggaran, Neraca, Laporan Operasional, dan Laporan Perubahan Ekuitas BLU akan digabungkan pada laporan keuangan entitas akuntansi/entitas pelaporan yang membawahinya. Penggabungan laporan ini dapat pula disebut sebagai konsolidasi.  Seluruh pendapatan, belanja, dan pembiayaan pada LRA BLU dikonsolidasikan ke dalam LRA entitas akuntansi/entitas pelaporan yang membawahinya. Dalam hal entitas akuntansi/pelaporan membawahi satuan kerja BLU, LRA konsolidasian entitas akuntansi/entitas pelaporan tersebut mengikuti format LRA BLU. Laporan Arus Kas BLU dikonsolidasikan pada Laporan Arus Kas unit yang mempunyai fungsi perbendaharaan umum. Transaksi dalam Laporan Arus Kas BLU yang dikonsolidasikan pada Laporan Arus Kas unit yang mempunyai fungsi perbendaharaan umum adalah pendapatan, belanja, dan pembiayaan yang telah disahkan oleh unit yang mempunyai fungsi perbendaharaan umum.  Dalam rangka konsolidasian laporan keuangan BLU ke dalam laporan keuangan entitas yang membawahinya, perlu dilakukan eliminasi terhadap akun-akun timbal balik (reciprocal accounts) seperti pendapatan, beban, aset, dan kewajiban yang berasal dari entitas akuntansi/pelaporan dalam satu entitas pemerintahan kecuali akun-akun pendapatan dan belanja pada LRA yang berasal dari entitas akuntansi/pelaporan. PROSES KONSOLIDASI LAPORAN KEUANGAN BLUD  Menurut Permendagri No 79 tahun 2018 (pasal 99) Badan Layanan Umum Daerah (BLUD) wajib menyusun pelaporan dan pertanggungiawaban berupa laporan keuangan. Laporan keuangan sebagaimana dimaksud pada Permendagri no 79 tahun 2018 pasal 99 adalah sebagai berikut :  laporan realisasi anggaran; laporan perubahan saldo anggaran lebih; neraca; laporan operasional; laporan arus kas; laporan perubahan ekuitas; dan catatan atas laporan keuangan. Laporan keuangan disusun berdasarkan standar akuntansi pemerintahan dan diaudit oleh pemeriksa eksternal pemerintah sesuai dengan ketentuan peraturan perundang-undangan. Laporan keuangan sebagaimana dimaksud disertai dengan laporan kinerja yang berisikan informasi pencapaian hasil atau keluaran BLUD.  Seluruh laporan keuangan BLUD harus dikonsolidasi untuk SKPD / LKPD. Laporan Realisasi Anggaran, Neraca, Laporan Operasional, dan Laporan Perubahan Ekuitas Badan Layanan Umum (BLU) digabungkan pada laporan keuangan entitas akuntansi/entitas pelaporan yang membawahinya (SKPD / LKPD). Seluruh pendapatan, belanja, dan pembiayaan pada LRA BLU dikonsolidasikan ke dalam LRA entitas akuntansi/entitas pelaporan yang membawahinya. Laporan Arus Kas BLU dikonsolidasikan pada Laporan Arus Kas unit yang mempunyai fungsi perbendaharaan umum. Laporan Perubahan SAL BLU digabungkan Laporan Perubahan SAL Bendahara Umum Negara dan entitas pelaporan yang menyusun laporan keuangan konsolidasiannya.  Dalam rangka konsolidasian laporan keuangan BLU ke dalam laporan keuangan entitas yang membawahinya (SKPD / LKPD), perlu dilakukan eliminasi terhadap akun-akun timbal balik (reciprocal accounts) seperti pendapatan, beban, aset, dan kewajiban yang berasal dari entitas akuntansi/pelaporan dalam satu entitas pemerintahan kecuali akun-akun pendapatan dan belanja pada LRA yang berasal dari entitas akuntansi/pelaporan sebagaimana dinyatakan pada Paragraf 26 huruf b.  Dalam rangka konsolidasian dengan laporan keuangan pemerintah pusat/pemerintah daerah, investasi yang dilaporkan pada laporan keuangan BLU tidak dikonsolidasikan ke dalam laporan keuangan pemerintah pusat/pemerintah daerah karena investasi tersebut telah dilaporkan juga pada laporan keuangan BLU/BLUD.  Investasi jangka panjang yang dilaporkan pada laporan keuangan Pemerintah Pusat/pemerintah daerah berasal dari laporan keuangan BLU/BLUD sebagai pemilik investasi jangka panjang.

Pejabat Keuangan BLUD

Pejabat pengelola BLUD bertanggung jawab atas pelaksanaan pemberian layanan umum terutama pada aspek manfaat yang dihasilkan.  Selain itu, pejabat pengelola BLUD yang terdiri dari pemimpin (sebagai  penanggung jawab umum operasional dan keuangan). Pejabat keuangan (sebagai penanggung jawab keuangan) dan pejabat teknis (sebagai penanggung jawab kegiatan teknis operasional dan pelayanan di bidangnya). Pada artikel kali ini kita akan membahas lebih dalam tentang tugas dan tanggung jawab yang dimiliki oleh pejabat keuangan.  Secara umum pejabat keuangan bertanggung jawab atas keuangan BLUD, jika dirincikan lebih detail maka tugas pejabat keuangan adalah sebagai berikut : Merumuskan kebijakan terkait pengelolaan keuangan Mengkoordinasikan penyusunan RBA Menyiapkan DPA  Melakukan pengelolaan pendapatan dan belanja Menyelenggarakan pengelolaan kas Melakukan pengelolaan utang,piutang, dan investasi Menyusun kebijakan pengelolaan barang milik daerah yang berada dibawah penguasaannya Menyelenggarakan sistem informasi manajemen keuangan Menyelenggarakan akuntansi dan penyusunan laporan keuangan Tuga lainnya yang ditetapkan oleh kepala daerah dan/atau pemimpin sesuai dengan kewenangannya Selain melaksanakan tugas, pejabat keuangan mempunyai fungsi sebagai penanggung jawab keuangan.  Pejabat keuangan dalam melaksanakan tugas dibantu oleh bendahara penerimaan  dan bendahara pengeluaran.  Pejabat keuangan, bendahara penerimaan, dan bendahara pengeluaran harus dijabat oleh pegawai negeri sipil. Pejabat keuangan bertanggung jawab kepada pemimpin.

Jumlah Viewers: 10927