Artikel BLUD.id

Pelayanan Asistensi Badan Layanan Umum Daerah

Badan Layanan Umum Daerah yang selanjutnya disingkat BLUD adalah sistem yang diterapkan oleh unit pelaksana teknis dinas/badan daerah dalam memberikan pelayanan kepada masyarakat yang mempunyai fleksibilitas dalam pengelolaan keuangan sebagai pengecualian dari ketentuan pengelolaan daerah pada umumnya. Salah satu unit pelaksana teknis dinas yang harus berbentuk BLUD adalah Puskesmas. Puskesmas harus meningkatkan kualitas pelayanan kesehatan terbaik untuk masyarakat. Mengingat Puskesmas adalah ujung tombak pelayanan kesehatan masyarakat paling dasar sehingga peningkatan pelayanan dan pengelolaannya harus benar-benar menjadi perhatian khusus/ Penetapan tujuan BLUD menjadi penting, karena : Layanan umum secara lebih efektif, efisien, ekonomis, transparan dan bertanggungjawab dengan memperhatikan asas keadilan, kepatutan dan manfaat sejalan dengan praktek bisnis yang sehat Dibentuk untuk membantu pencapaian tujuan Pemda, dengan status hukum tidak terpisah dari Pemda Dalam melaksanakan tujuan, BLUD diberikan fleksibilitas dalam pengelolaan keuangannya Pengelolaan keuangan BLUD merupakan bagian dari pengelolaan keuangan daerah Fleksibilitas BLUD meliputi: Pengelolaan pendapatan Pengelolaan belanja Pengelolaan SDM PNS dan Non-PNS Pengelolaan utang dan piutang Pengelolaan tarif Pengelolaan barang dan jasa 6. Untuk menjadi BLUD, Puskesmas setempat harus memenuhi persyaratan berikut ini: Selaku PA/KPA Ada pendapatan/potensi pendapatan dari masyarakat Melayani masyarakat secara langsung Menyusun dokumen persyaratan (substantif teknis dan administratif) Dinilai oleh tim penilai 7. Persyaratan substantif Penyediaan barang dan/atau jasa layanan umum untuk meningkatkan kualitas dan kuantitas pelayanan Masyarakat Pengelolaan wilayah/kawasan tertentu untuk tujuan meningkatkan perekonomian masyarakat atau layanan umum Pengelolaan dana khusus dalam rangka meningkatkan ekonomi dan/atau pelayanan kepada Masyarakat 8. Persyaratan teknis Kinerja pelayanan di bidang tugas dan fungsinya layak dikelola dan ditingkatkan pencapaiannya melalui BLUD atas rekomendasi Sekretaris Daerah untuk SKPD atau kepala SKPD untuk Unit Kerja Kinerja keuangan SKPD atau Unit Kerja yang sehat 9. Persyaratan administratif Surat pernyataan kesanggupan untuk meningkatkan kinerja pelayanan, keuangan, dan manfaat bagi Masyarakat Pola tata Kelola Rencana strategis bisnis Standar pelayanan minimal Laporan keuangan pokok atau prognosa/proyeksi laporan keuangan Laporan audit terakhir atau pernyataan bersedia untuk diaudit secara independen. Untuk membantu proses pembentukan BLUD, PT. Syncore Indonesia memberikan layanan berupa program asistensi BLUD yang disusun langsung oleh para konsultan tenaga ahli profesional dan expert dalam bidangnya. Yuk Asistensi BLUD di Syncore! Baca juga: Apa yang dimaksud dengan Dewan Pengawas?
Apa yang dimaksud dengan Dewan Pengawas?
Dewan pengawas adalah organ yang bertugas melakukan pengawasan dan pengendalian internal yang dilakukan oleh pejabat pengelola. Dewan pengawas dibentuk atas dasar peraturan kepala daerah. Dewan Pengawas terdiri atas unsur: Pejabat Satuan Kerja Perangkat Daerah (SKPD) yang membidangi kegiatan BLUD Pejabat SKPD yang membidangi Pengelolaan Keuangan Daerah Tenaga ahli yang sesuai dengan kegiatan BLUD Tenaga ahli disini dapat berasal dari tenaga professional atau perguruan tinggi yang memahami TUSI, kegiatan dan layanan BLUD. Anggota Dewan Pengawas dapat diangkat menjadi anggota Dewas pada 3 BLUD. Pengangkatan anggota dewas dilakukan setelah pengangkatan Pejabat Pengelola. Syarat menjadi Dewan Pengawas meliputi: Sehat jasmani dan Rohani Memiliki keahlian, integritas, kepemimpinan, pengalaman, jujur, perulaku yang baik dan dedikasi tinggi untuk memajukan dan mengembangan BLUD Memahami penyelenggaraan pemerintahan daerah Memiliki pengetahuan yang memadai TUSI BLUD Menyediakan waktu yang cukup untuk melaksanakan tugasnya Berijazah paling rendah S-1 Berusia paling tinggi 60 tahun Tidak pernah menjadi anggota Direksi, Dewas atau Komisaris yang dinyatakan bersalah menyebabkan badan usaha yang dipimpin dinyatakan pailit Tidak sedang menjalani sanksi pidana Tidak sedang menjadi pengurus partai politik, calon kepala daerah, atau calon wakil kepala daerah dan/atau calon anggota legislatif Baca juga: Dokumen Yang Perlu Dipresentasikan Oleh Tim Penilai

Dokumen Yang Perlu Dipresentasikan Oleh Tim Penilai

Bahwasannya untuk menjadi BLUD perlu adanya beberapa dokumen yang nantinya akan dipresentasikan oleh Tim Penilai. Dokumen-dokumen yang perlu dipresentasikan oleh Tim Penilai adalah dokumen administratif. Dokumen administratif merupakan salah satu syarat untuk menjadi BLUD dan berdasarkan Permendagri No.79 Tahun 2018. Dokumen administratif tersebut terdiri dari: Surat Pernyataan Kesanggupan untuk Meningkatkan Kinerja Surat pernyataan kesanggupan untuk meningkatkan kinerja ditandatangani oleh Kepala Unit Pelaksana Teknis Dinas/Badan Daerah dan diketahui oleh kepala SKPD Pola Tata Kelola Pola tata kelola Unit Pelaksana Teknis Dinas/Badan Daerah yang akan menerapkan BLUD dan ditetapkan dengan Peraturan Kepala Daerah yang memuat: Kelembagaan, memuat posisi jabatan, pembagian tugas, fungsi, tanggung jawab, hubungan kerja dan wewenang prosedur kerja memuat ketentuan mengenai hubungan dan mekanisme kerja antarposisi jabatan dan fungsi pengelompokan fungsi memuat pembagian fungsi pelayanan dan fungsi pendukung sesuai dengan prinsip pengendalian internal untuk efektifitas pencapaian pengelolaan sumber daya manusia, memuat kebijakan mengenai pengelolaan sumber daya manusia yang berorientasi pada peningkatan pelayanan kepada masyarakat.         3. Renstra         Renstra merupakan perencanaan 5 (lima) tahun yang disusun untuk menjelaskan strategi pengelolaan BLUD dengan                                      mempertimbangkan alokasi sumber daya dan kinerja dengan menggunakan teknik analisis bisnis dan ditetapkan dengan Peraturan           Kepala Daerah dan disusun sesuai dengan ketentuan peraturan perundang-undangan sebagai bagian dari Renstra SKPD dan memuat: rencana pengembangan layanan strategis dan arah kebijakan rencana program dan kegiatan rencana keuangan 4. Standar Pelayanan Minimal Standar pelayanan minimal memuat batasan minimal mengenai jenis dan mutu layanan dasar yang harus dipenuhi oleh Unit Pelaksana Teknis Dinas/Badan Daerah yang akan menerapkan BLUD yang diatur dengan Peraturan Kepala Daerah untuk menjamin ketersediaan, keterjangkauan, pemerataan, kesetaraan, kemudahan dan kualitas layanan umum yang diberikan oleh Unit Pelaksana Teknis Dinas/Badan Daerah yang akan menerapkan BLUD sesuai dengan ketentuan peraturan perundang-undangan.         5. Laporan Keuangan atau Prognosis/Proyeksi Keuangan             Laporan keuangan atau prognosis/proyeksi keuangan disusun oleh kepala Unit Pelaksana Teknis Dinas/Badan Daerah yang akan                menerapkan BLUD sesuai dengan sistem akuntansi yang diterapkan pada pemerintah daerah. Laporan keuangan terdiri atas:  laporan realisasi anggaran neraca laporan operasional laporan perubahan ekuitas catatan atas laporan keuangan  6. Laporan Audit Terakhir atau Pernyataan Bersedia Untuk Diaudit oleh Pemeriksa Internal Pemerintah Laporan audit terakhir atau pernyataan bersedia untuk diaudit oleh pemeriksa eksternal pemerintah. Merupakan laporan audit oleh pemeriksa eksternal pemerintah sesuai dengan ketentuan peraturan perundang-undangan atas laporan keuangan tahun terakhir sebelum Unit Pelaksana Teknis Dinas/Badan Daerah yang akan menerapkan BLUD direkomendasikan untuk menerapkan BLUD. Dalam hal audit terakhir belum tersedia, kepala Unit Pelaksana Teknis Dinas/ Badan Daerah yang akan menerapkan BLUD membuat surat pernyataan bersedia untuk diaudit oleh pemeriksa eksternal pemerintah yang ditandatangani oleh kepala Unit Pelaksana Teknis Dinas/Badan Daerah sesuai dengan ketentuan peraturan perundang-undangan.Baca juga: Workshop Pelatihan Analisis Jabatan dan Analisis Beban Kinerja RSUD Pratama Sendawar

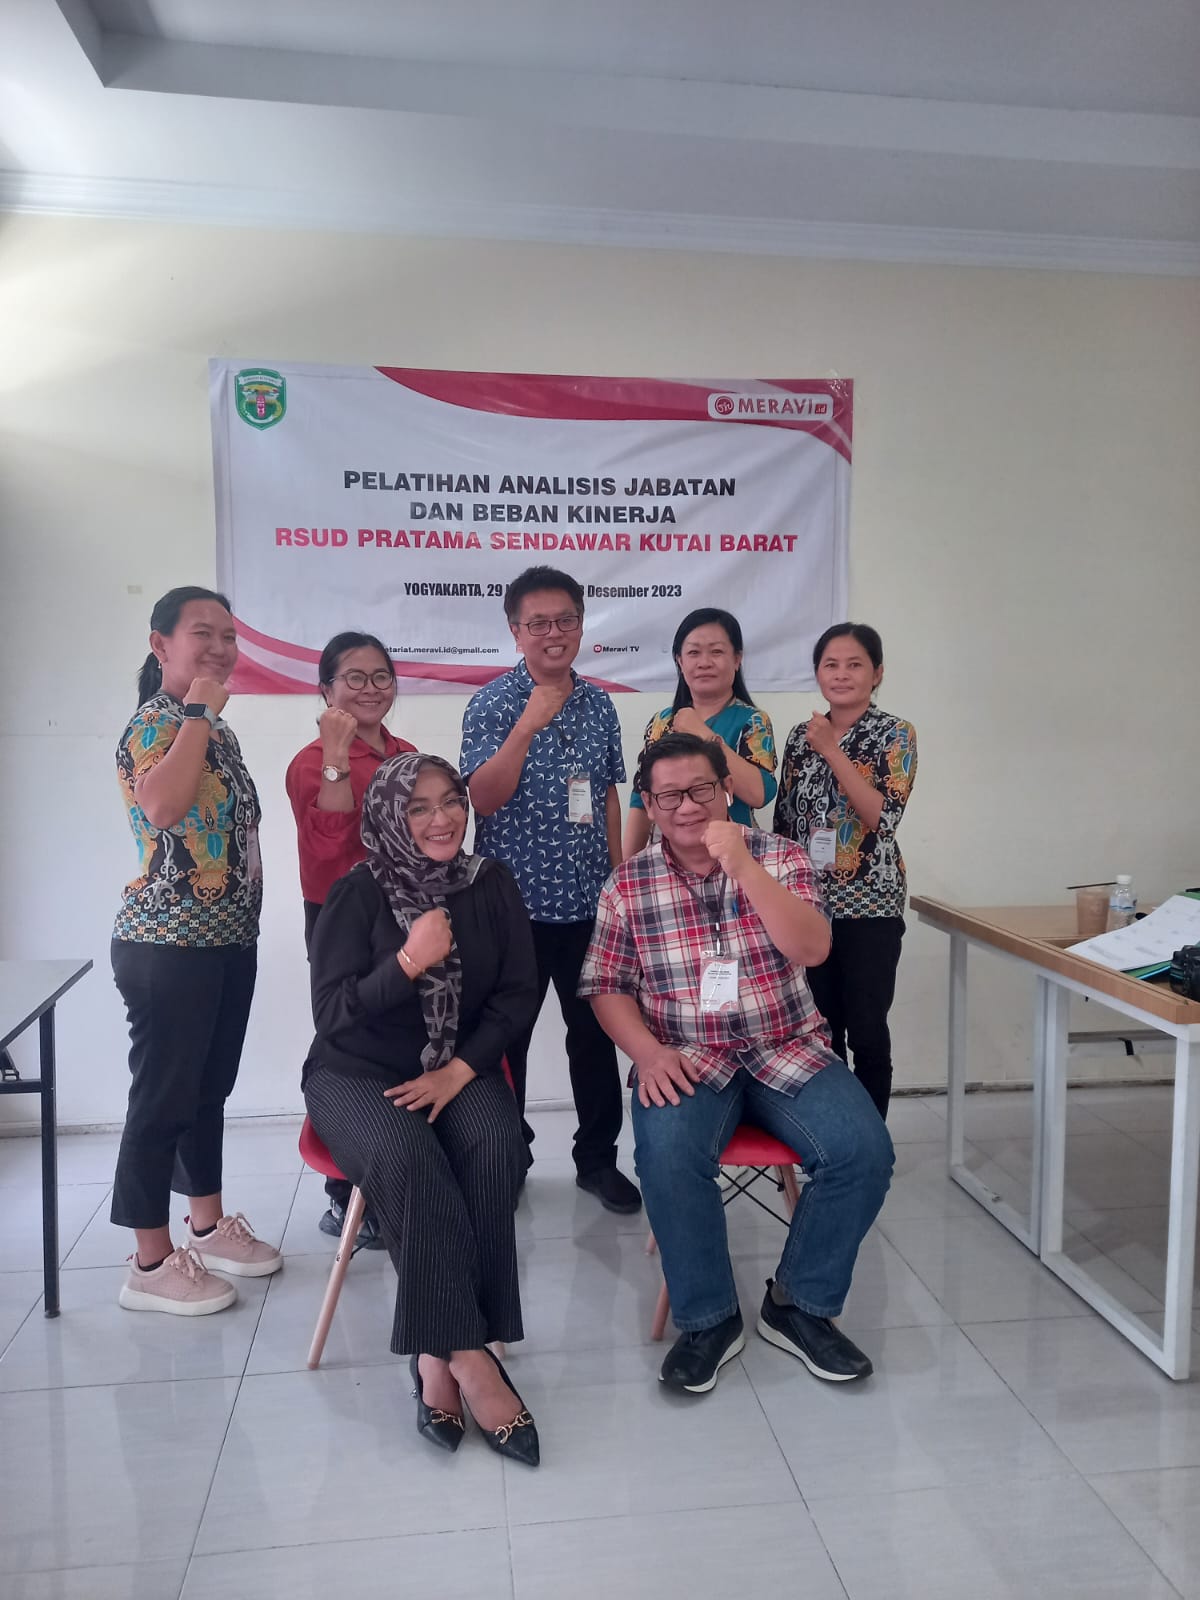
Workshop Pelatihan Analisis Jabatan dan Analisis Beban Kinerja RSUD Pratama Sendawar

RSUD Pratama Sendawar, Kutai Barat melaksanakan acara Workshop Pelatihan Analisis Jabatan dan Analisis Beban Kinerja yang diadakan di Yogyakarta selama 2 hari. Acara ini bekerjasama dengan Syncore BLUD yang menghadirkan narasumber yaitu Veny Hidayat, M.Psi, Psikolog.  Acara ini difokuskan untuk membahas tentang cara menganalisis jabatan dan menganalisis beban kinerja RSUD. Narasumber menjelaskan bahwa analisis jabatan merupakan Teknik manajemen sistematis untuk mengetahui Tingkat efektivitas dan efisiensi kerja. Proses analisis jabatan terdiri dari beberapa tahapan antara lain mandat, desain organisasi, struktur organisasi, proses bisnis, analisis jabatan, uraian jabatan, dan spesifikasi jabatan. Jika ada analisis jabatan yang tidak baik maka akan menimbulkan kesenjangan.  Kegunaan dalam analisis jabatan dalam penataan kepegawaian yaitu: Hasil analisis jabatan dan beban kinerja: Job description Peta jabatan Beban kinerja per jabatan Robot jabatan Penggunaan: Penyusunan formasi pegawai Rekrutmen dan penempatan pegawai Penepatan dan penataan pegawai Penyusunan pola karir Penerapan manajemen kinerja Perencanaan kebutuhan diklat Penyusunan sistem remunerasi sesuai kelas dan nilai serta kinerja Hasil: Jumlah kualitas distribusi dan komposisi pegawai sesuai beban kerja Penempatan pegawai yang tepat Pengembangan karir sesuai kompetensi Sistem remunerasi yang adil dan layak Kinerja sumber daya manusia aparatur lebih optimal Workshop Pelatihan Analisis Jabatan dan Analisis Beban Kinerja dilaksanakan dengan baik dan lancar. Tindak lanjut dari acara workshop ini adalah para peserta menyusun analisis jabatan dan analisis beban kinerja di RSUD Pratama Sendawar dan nanti hasil penyusunan tersebut akan direview oleh narasumber.  

Workshop Sosialisasi Pola Pengelolaan Keuangan BLUD Dinas Kesehatan Kabupaten Bandung

Sebanyak 54 puskesmas menghadiri acara sosialisasi Pola Pengelolaan Keuangan BLUD yang diadakan oleh Dinas Kesehatan Kabupaten Bandung. Acara ini bekerjasama dengan syncore BLUD yang menghadirkan tenaga ahli BLUD yaitu Bapak Niza Wibiyana Tito, M.Kom, M.M, M.Ak., CAAT. Beliau ini telah berpengalaman dalam mendampingi lebih dari 1.400 instansi di Indonesia dalam menerapkan Pola Pengelolaan Keuangan BLUD.  Acara ini diselenggarakan di Hotel Horizon Panggandaran yang berlangsung pada hari Jumat, 1 Desember 2023.  Dalam acara ini difokuskan untuk membahas mengenai tugas dan fungsi dari pejabat keuangan. Sebagai seorang yang berfungsi dalam mempertanggungjawabkan keuangan BLUD, pejabat keuangan ini memerlukan pemahaman mengenai penyusunan laporan keuangan sebagai bentuk pertanggungjawaban pejabat keuangan.  Penyusunan laporan keuangan sendiri disusun dengan berbagai Langkah mulai dari jurnal, buku besar neraca saldo hingga menjadi laporan keuangan. Laporan keuangan BLUD yang wajib disiapkan oleh pejabat keuangan meliputi: Laporan Realisasi Anggaran Laporan Perubahan SAL Laporan Arus Kas Laporan Operasional Laporan Perubahan Ekuitas Neraca Catatan atas Laporan Keuangan Dalam melaksanakan tanggungjawab ini, pejabat keuangan dibantu oleh bendahara penerimaan dan bendahara pengeluaran. Baca juga: Kebijakan Akuntansi dan Pengertian Dana Bergulir

Kebijakan Akuntansi dan Pengertian Dana Bergulir

Kebijakan Akuntansi Kebijakan akuntansi merupakan prinsip-prinsip, dasar-dasar, konvensi-konvensi dan praktik-praktik yang dipakai oleh suatu entitas pelaporan dalam penyusunan dan penyajian laporan keuangan, kebijakan akuntansi disusun untuk memastikan bahwa laporan keuangan dapat menyajikan informasi yang: Relevan terhadap kebutuhan para pengguna laporan untuk pengambilan keputusan Dapat diandalkan, dengan pengertian: Mencerminkan kejujuran hasil dan posisi keuangan entitas; Menggambarkan substansi ekonomi dari suatu kejadian atau transaksi dan tidak semata-mata bentuk hukumnya; Netral, yaitu bebas dari keberpihakan; Dapat diverifikasi; Mencerminkan kehati-hatian; dan  Mencakup semua yang material. Dapat dibandingkan, dengan pengertian informasi yang termuat dalam laporan keuangan akan lebih berguna jika dapat dibandingkan dengan laporan keuangan periode sebelumnya atau laporan keuangan entitas pelaporan lain pada umumnya. Dapat dipahami, dengan pengertian informasi yang disajikan dalam laporan keuangan dapat dipahami oleh pengguna dan dinyatakan dalam bentuk serta istilah yang disesuaikan dengan tingkat pemahaman para pengguna. Pengertian dan Karakteristik Dana Bergulir Dana bergulir pada pemerintah daerah adalah dana yang dialokasikan oleh Satuan Kerja Perangkat Daerah atau Badan Layanan Umum Daerah untuk kegiatan perkuatan modal usaha bagi koperasi, usaha mikro, kecil, menengah dan usaha lainnya yang berada di bawah pembinaan Satuan Kerja yang mempunya tugas dan fungsi terkait.  Adapun karakteristik dari dana bergulir adalah sebagai berikut: Dana tersebut merupakan bagian dari keuangan daerah. Dana tersebut dicantumkan dalam APBD dan laporan keuangan pemerintah daerah. Dana tersebut harus dimiliki, dikuasai, dikendalikan dan/atau dikelola oleh Pengguna Anggaran/Kuasa Pengguna Anggaran (PA/KPA). Dana disalurkan/dipinjamkan kepada masyarakat/kelompok masyarakat, ditagih kembali dengan atau tanpa nilai tambah, dan digulirkan kembali kepada masyarakat/kelompok masyarakat (revolving fund). Ditujukan untuk perkuatan modal koperasi, usaha mikro, kecil, menengah dan usaha lainnya. Pemerintah daerah dapat menarik kembali dana bergulir. Dana yang digulirkan oleh pemerintah daerah dapat ditagih oleh pemerintah daerah, baik untuk dihentikan pergeserannya maupun akan digulirkan kembali kepada masyarakat. Baca juga: Peran Penting Pelatihan Dokumen Administratif dalam Implementasi BLUD

Jumlah Viewers: 10907