Artikel BLUD.id

Konsultan BLUD di Indonesia : Mitra BLU/BLUD

Konsultan BLUD di Indonesia : Mitra BLU/BLUD   Pada tanggal 18 Oktober 2017, PT. Syncore Indonesia bekerjasama dengan LKI Jakarta untuk membuat pelatihan Pengelolaan dana kapitasi & Pengelolaan keuangan BLUD. Kerjasama ini dimaksudkan untuk pelaksanaan pelatihan yang dilakukan satu hari, 18 Oktober, dengan pesrta 9 puskesmas dan 4 RSUD. Hasil kerjasama ini cukup baik dan pesrta berhasil membawa wawasan yang lebih.   Hari ini, 19 Oktober PT Syncore Indonesia kedatangan tamu dari konsultan Medan dan ingin bekerjasama mengenai PRA&PASCA BLUD. Kerjasama ini semakin mengokohkan BLUD Syncore sebagai mitra BLUD no 1 di Indonesia.   untuk selengkkapnya silahkan klik menu profil  contoh dokumen blu/blud demo aplikasi PPK BLUD
POLA PENGELOLAAN KEUANGAN BLUD

POLA PENGELOLAAN KEUANGAN BLUD PRA BLUD: PRA BLUD merupakan hal yang penting, di mana untuk menjadi BLUD harus memahami 3 syarat menuju BLUD, yaitu syarat substantif, syarat teknis, dan syarat administratif. Di mana di dalam syarat administratif terdapat 6 dokumen yaitu: Surat pernyataan kesanggupan peningkatan pelayanan dan surat kesanggupan diaudit secara independen, Dokumen rencana strategi bisnis, dokumen pola tata kelola, dokumen standar pelayanan minimal, dan dokumen laporan keuangan pokok.   PASCA BLUD: Pasca BLUD menjadikan BLUD tersebut bingung, apa yang harus dilakukan setelah menjadi BLUD. Yang harus dilakukan setelah menjadi BLUD adalah membuat reguasi terkait BLUD sebagai payung hukum BLUD. Selain membuat regulasi, perlu dipahami bahwa setelah menjadi BLUD wajib menyusun dokumen RBA dan Laporan Keuangan berbasis SAK.   Pertanyaan: Apa itu RBA? Jawab : RBA merupakan dokumen rencana bisnis anggaran di mana didalamnya berisikan mengenai anggaran pendapatan dan biaya serta analisa-analisa keuangan tahun berjalan dan tahun yang dianggarkan.   Sedangkan laporan keuangan adalah laporan keuangan yang wajib disusun setelah menjadi BLUD dengan berbasis SAK, bukan SAP. Selama ini, sebelum menjadi BLUD acuan pelaporannya adalah SAP, sekarang ada acuan baru untuk menyusun laporan keuangan, yaitu SAK yang disusun oleh IAI. Hal ini tertera di dalam permendagri 61 tahun 2007. Di dalam Laporan keuangan terdapat komponen laporan lagi, yaitu Neraca, Laporan Operasional, Laporan perubahan Ekuitas, Laporan Arus Kas, Catatan Atas Laporan Keuangan.   Pertanyaan : Pak, setelah menjadi BLUD wajib menyusun laporan pertanggungjawaban, bagaimana menyusunnya? Laporan pertanggungjawaban adalah laporan pendapatan dan biaya yang ada di BLUD. Jadi isinya adalah pendapatan dan biaya, formatnya ada di Permendagri 61 tahun 2007. Silahkan dibuka. Laporan ini wajib dilaporkan setiap 3 bulan ke DPPKAD. TOOLS Penyusunan RBA & SAK:  APLIKASI PPK BLUD Setelah Pak Soni menjelaskan konsep PRA & Pasca BLUD, tim Syncore menjelaskan bahwa penyusunan RBA & SAK jika dijelaskan secara manual maka tidak akan cukup waktu, sehingga butuh untuk dibantu tools yang ada. Tools itu adalah Aplikasi PPK BLUD, yang outputnya adalah RBA dan laporan keuangan SAK. Laporan RBA yang dihasilkan adalah laporan anggaran pendapatan, biaya, rincian pendapatn dan biaya, serta beberapa laporan lainnya, bahkan sudah disiapkan sistematika RBA nya. Begitu juga dengan penyusunan Laporan keuangan, mulai neraca hingga CaLK sudah ada di sistem. Yang berkaitan dengan sistem ini adalah orang anggaran, bendahara BLUD, baik penerimaan dan pengeluaran, serta akuntansinya. TOOLS Penyusunan RBA & SAK:  APLIKASI PPK BLUD contoh dokumen PRA dan PASCA BLUD

Pengelolaan Dana Kapitasi

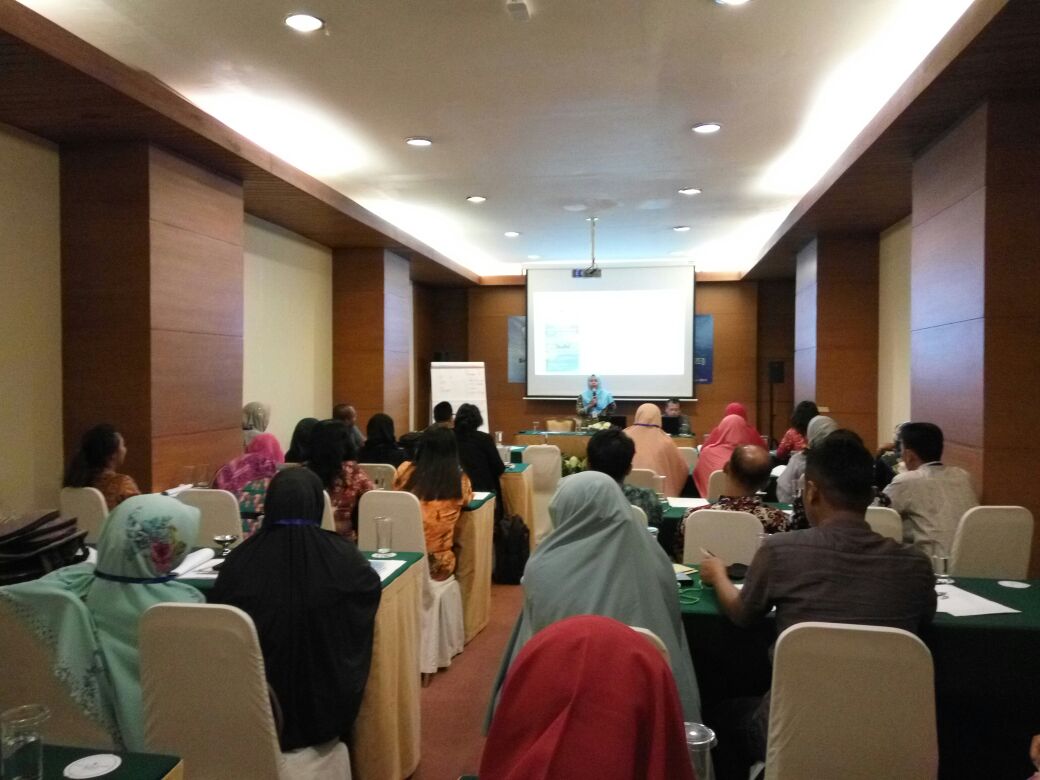
Pengelolaan Dana Kapitasi Kegiatan Bimtek PPK BLUD dan Pengelolaan Dana JKN di Hotel Mutiara tanggal 18 Oktober 2017 diikuti oleh 9 puskesmas dan 4 RSUD. Dari ke 13 satker tersebut belum ada yang BLUD, sehingga yang di bahas sesi pertama adalah pengelolaan Dana JKN. Bapak Soni sebagai narasumber menjelaskan mengenai latar belakang adanya BPJS, dikatakannya bahwa dahulu banyak jaminan yang ada, contohnya BapelJamkesos, Jamkesda, Jamkesmata dan lain sebagainya, nah sekarang semua jaminan itu diayomi oleh BPJS sebagai penyalurnya, tujuannya adalah untuk mempercepat penyaluran dananya, sehingga dampaknya bisa langsung dirasakan oleh masyarakat. Ini penting mengingat masyarakat Indonesia masih membutuhkan jaminan kesehatan. Bagaimana pengeloaan dana jaminan tersebut? Ada dua, menjadi PPK BLUD atau membuka rekening sendiri, nah jika belum BLUD maka harus membuka rekening sendiri untuk pengelolaan dana JKN ini. Jika Sudah menjadi BLUD maka mengikuti aturan yang sudah ada, biasanya menggunakan rekening BLUD. Peraturan Pemerintah No 71 tahun 2010 tentang SAP, di mana di dalam ketentuan ini ada pernyataan pengakuan pendapatan oleh bendahara daerah/BLUD, maksudnya adalah dari BPJS bisa dikelola dan diakui ketika piihak keuangan daerah atau bendahara BLUD nya sudah mencatat. Jika bendahara belum mencataat sebagai pendapatan maka pengeluarannya tidak sah, dan akan menjadi temuan. Penggunaan JKN 70% untuk Jaspel, 20% untuk operasional, 10% untuk BHP&Obaat. Pengaturan ini berkaitan dengan peraturan masing-masing daerah. Ini menggunakan peraturan menteri kesehatan Penganggarannya menggunakan permendagri 13/2006 tentang pengelolaan dana Kapitasi,  

Pengakuan Dana Kapitasi (JKN) pada BLUD Puskesmas

Pengakuan Dana Kapitasi (JKN) Bagaimana pencatatan dana Kapitas? Selama ini ada di Bank, dan apakah itu diakui sebagai penerimaan juga? PP NO 71 tahun 2010 tentang SAP, di mana di dalam ketentuan ini ada pernyataan pengakuan pendapatan oleh bendahara daerah/ bendahara BLUD, maksudnya adalah dari BPJS bisa dikelola dan diakui ketika piihak keuangan daerah atau bendahara BLUD nya sudah mencatat. Hal ini perlu untuk diperhatikan, sebab amsih ada BLUD di mana bendaharanya belum mencatat Kapitasi sebagai pendapatan, dampaknya adalah Pendapatan menurun, padahal pendapatan aslinya besar jadi Kapitasi. Hal ini bisa menjadi temuan juga, sebab segala pencatatan di BLUD harus terekam dengan baik. artikel terkait Non Kapitasi VS Kapitasi Contoh dokumen PRA DAN PASCA BLUD  

Penyusunan RBA BLUD Puskesmas Brebes dan Puskesmas Bumiayu

Penyusunan RBA BLUD Pada tanggal 12-13 Oktober 2017, PT.Syncore kembali dipercayai untuk menjadi pendamping dalam penyusunan RBA BLUD, yang diikuti oleh 2 Puskesmas yaitu UPTD Puskesmas Brebes dan UPTD Puskesmas Bumiayu. Peserta yang mengikuti kegiatan pelatihan terlihat antusias, ini terlihat dari sesi tanya jawab yang dilakukan peserta kepada narasumber. Dalam pemberian materi dibagikan informasi mengenai persyaratan-persyaratan yang dilakukan untuk menjadi BLUD. Tahapan proses BLUD memiliki 2 bagian ialah PRA-BLUD dan PASKA-BLUD. Regulasi yang perlu BLUD persiapkan diantaranya : 1. Pembentukan Tim Penilai BLUD 2. Penetapan Puskesmas sebagai BLUD 3. Pedoman pengelolaan keuangan BLUD Yang terdiri dari : - Kewenangan penghapusan piutang - Pinjaman - Pegadaan barang dan jasa - Inventaris - Kerjasama - Rencana Bisnis Anggaran (RBA) 4. Sistem remunerasi 5. Standar pelayanan minimal (SPM) 6. Pengaturan dewan pengawas 7. Pengangkatan Dewan Pengawas 8. Pengangkatan Pegawai Non PNS 9. Tarif 10. Pejabat pengelola BLUD Sehingga ketika persyaratan ini bisa terealisasi maka akan menjadikan BLUD yang taat akan hukum dan ini membantu agar pelayanan kepada masyarakat lebih maksimal. Alasan dari peserta yang mengikuti kegiatan pelatihan ini selain karena ingin belajar untuk bisa menyusun RBA BLUD yang baik itu seperti apa namun juga, mereka ingin tahu bagaimana menyusun RBA dengan menggunakan software agar lebih mempermudah penghitungan. Kemudian dari hasil tanya jawab yang dilakukan peserta, ternyata kedua UPDT Puskesmas yang mengikuti pelatihan memiliki masalah yang sama yaitu masalah PPK BLUD holding sehingga dalam perhitungan secara manual mengalami kesulitan. Dalam pelatihan peserta sempat mengalami kesulitan dengan adanya perbedaan pemahaman akan data-data yang harus diisi di dalam software, namun ini bisa teratasi karena adanya narasumber dari Syncore yang sudah berpengalaman dalam bidang BLUD. Dengan narasumber-narasumber yang berpengalaman inilah, Syncore berani untuk terus mendampingi peserta hingga mereka yang sudah mengikuti pelatihan ini mampu berdiri sendiri dan berkembang menjadi lebih baik.

SiLPA atau Sisa Lebih Perhitungan Anggaran BLUD

SiLPA atau Sisa Lebih Perhitungan Anggaran BLUD   SiLPA atau Sisa Lebih Perhitungan Anggaran merupakan istilah yang muncul dalam laporan keuangan pemerintah daerah untuk menyajikan selisih antara anggaran belanja dengan realisasi belanja. Pelaporan SiLPA dilakukan dalam Laporan Realisasi Anggaran (LRA). Saldo akun ini akan dibawa ke periode anggaran selanjutnya, dan dicatat sebagai penerimaan BLUD. SiLPA dibawa ke periode selanjutnya untuk dapat digunakan sesuai dengan alokasi yang telah ditetapkan. Pada umumnya SiLPA digunakan untuk melakukan belanja modal. Apabila dalam kurun waktu tertentu SiLPA tidak dimanfaatkan, anggaran tersebut dapat kembali ditarik oleh pemerintah daerah. Berikut ini adalah kasus yang terjadi sehingga memunculkan SiLPA pada akhir periode anggaran. Pada awal tahun, BLUD mengalokasikan senilai Rp1.500.000.000 untuk pembelian sejumlah mobil dinas. Sampai dengan akhir periode, alokasi tersebut masih tersisa Rp250.000.000 akibat belum terbelinya kendaraan. Saldo tersebut akan dicatat pada akun SiLPA dan di bawa ke periode selanjutnya masuk ke dalam kategori ekuitas dan  dilaporkan dalam LRA. SiLPA berbeda dengan surplus/defisit baik dari segi asal perhitungan maupun penggunaan di periode selanjutnya. SiLPA seperti yang telah diajabarkan di atas, berasal dari selisih antara alokasi anggaran dengan realisasi. Sementara surplus/defisit merupakan selisih antara penerimaan dan belanja BLUD yang berasal dari praktik bisnis yang sehat. SiLPA juga harus dilaporkan kepada pemerintah daerah sebagai bentuk pertanggungjawaban atas penggunaan APBD, sementara surplus/defisit berkaitan dengan tanggung jawab kepada publik. Dengan demikian jelas bahwa SiLPA dan surplus/defisit merupakan hal yang berbeda. Selain cara perhitungan, perbedaan lain antara SiLPA dan surplus/defisit adalah penggunaan saldo di periode selanjutnya. SiLPA memiliki alokasi penggunaan yang sudah jelas dan dengan alokasi kas yang sudah jelas pula. Sementara surplus dapat digunakan secara fleksibel dan tidak selalu berwujud kas, melainkan dapat berwujud aset lain. Apabila anda memiliki permasalahan dalam pengelolaan keuangan BLUD, anda dapat menggunakan jasa konsultan BLUD sehingga dapat menyajikan pertanggungjawaban yang kredibel. Salah satu konsultan BLUD terbaik di Indonesia adalah PT. Syncore Indonesia yang berkantor pusat di Jl. Solo Km. 9,7 D. I. Yogyakarta.

Jumlah Viewers: 10898