Artikel BLUD.id

Rekonsiliasi Bank Bendahara Pengeluaran

Rekonsiliasi bank bendahara pengeluaran adalah menyamakan saldo antara rekening koran bank pengeluaran dengan buku bank pengeluaran (catatan manual). Hal pertama yang dilakukan untuk rekonlisiasi bank adalah mencocokan/ceklist setiap transaksi yang ada di buku bank dengan rekening koran. Jika ditemukan transaksi yang ada di buku bank namun ada direkening koran dan sebaliknya, maka hal itu perlu dilakukan penyesuaian. Itulah yang akan menjadi dasar rekonsiliasi bank. Berikut ini ada beberapa transaksi yang menjadi salah penyebab saldo antara buku bank dan rekening bank pengeluaran berbeda. 1.Transaksi yang menambah saldo di buku bank a. Penarikan tunai salah catat (lebih catat) Masalah: Ketika rekonsiliasi bank bendahara pengeluaran ditemukan bahwa bendahara pengeluaran melakukan penarikan uang tunai dari bank pengeluaran sebesar Rp 5.570.000 namun dicatat di buku bank manual sebesar Rp 5.750.000 maka akan menyebabkan saldo bank manual lebih kecil dibandingkan dengan saldo di rekening koran (selisih 180.000) Solusi: Akuntansi manual Untuk mengatasi masalah diatas maka dibuatlah jurnal penyesuain dengan (debit) Bank Bendahara Pengeluaran                 Rp  180.000 (Kredit) Kas di bendahara pengeluaran                                  Rp  180.000 Software BLUD (Simpuskesmas) Jika pencatatan keuangan dilakukan dengan software blud (simpuskesmas) maka solusinya adalah tinggal dilakukan editing di transasksi mutasi bank atas penarikan uang tersebut.  b. Penerimaan APBD belum dicacat Masalah: Ketika rekonsiliasi bank bendahara pengeluaran ditemukan bahwa ada penerimaan uang APBD sebesar Rp 67.000.000 sudah masuk di rekening koran bank pengeluaran namun belum diakui sebagai penerimaan, maka akan menyebabkan nilai di rekening koran lebih besar dibandingkan dengan di buku bank manual (selisih Rp 67.000.000) Solusi: Akuntansi manual Untuk mengatasi masalah tersebut maka transaksi penerimaan APBD tersebut harus dicatat sebagai penerimaan di bank pengeluaran dengan jurnal: (debit) Bank Bendahara Pengeluaran                 Rp  67.000.000 (Kredit) Kas di bendahara pengeluaran                                  Rp  67.000.000 Software BLUD (Simpuskesmas) Penerimaan APBD tersebut di catat di BKM Penerimaan APBD, atas rekening bank bendahara pengeluaran dan browse Operasional APBD. c. Pendapatan jasa giro belum dicatat Masalah: Ketika rekonsiliasi bank bendahara pengeluaran ditemukan bahwa ada pendapatan jasa giro atas rekening bank bendahara pengeluaran sebesar Rp 25.000 namun pendapatan tersebut belum diakui sebagai pendapatan dan menyebabkan selisih antara rekeing koran dan buku besar. Solusi: Akuntansi manual Dilakukan pencatatan jasa giro (debit) Bank Bendahara Pengeluaran                    Rp  25.000 (Kredit) Pendapatan Jasa giro                                                 Rp  25.000 Software BLUD (Simpuskesmas)  Penerimaan APBD tersebut di catat di BKM Penerimaan lain-lain, pilih atas rekening bank bendahara pengeluaran, pilih tab pendapatan lain-lain,  dan browse penadapatan jasa giro. 2.Transaksi yang mengurangi saldo di buku bank a. Penarikan tunai salah catat (kurang catat) Masalah: Ketika rekonsiliasi bank bendahara pengeluaran ditemukan bahwa bendahara pengeluaran melakukan penarikan uang tunai dari bank pengeluaran sebesar Rp 5.750.000 namun dicatat di buku bank manual sebesar Rp 5.570.000 maka akan menyebabkan saldo bank manual lebih besar dibandingkan dengan saldo di rekening koran (selisih 180.000) Solusi: Akuntansi manual Untuk mengatasi masalah diatas maka dibuatlah jurnal penyesuain dengan (debit) Kas di Bendahara Pengeluaran                 Rp  180.000 (Kredit) Bank bendahara pengeluaran                                  Rp  180.000 Software BLUD (Simpuskesmas) Jika pencatatan keuangan dilakukan dengan software blud (simpuskesmas) maka solusinya adalah tinggal dilakukan editing di transasksi mutasi bank atas penarikan uang tersebut. b. Pengeluaran APBD belum dicatat Masalah: Ketika rekonsiliasi bank bendahara pengeluaran ditemukan bahwa ada pengeluaran untuk pembayaran BOK (misal Jasa Pelayanan) sebesar Rp 65.000.000 namun pengeluaran tersebut belum dicatat sebagai pengeluaran BOK sehingga menyebabkan perbedaan antara saldo di buku bank manual dan rekening koran. Solusi: Akuntansi manual Dilakukan pencatatan pengeluaran BOK-Jasa Pelayanan (debit) Biaya Jasa Pelayanan                                  Rp  65.000.000 (Kredit) Bank Bendahara Pengeluaran                                   Rp  65.000.000 Software BLUD (Simpuskesmas) Pengeluaran APBD untuk BOK-Jasa Pelayanan tersebut diinput di menu LS-tunai, pilih atas bank bendahara pengeluaran dan browse biaya jasa pelayanan. c. Penyetoran jasa giro ke bank penerimaan belum dicatat Masalah: Ketika rekonsiliasi bank bendahara pengeluaran ditemukan bahwa ada transaksi transfer ke rekening bank pengeluaran atas jagir yang diterima di bank pengeluaran sebesar Rp 25.000,00 belum dicatat di buku manual. Sehingga hal tersebut menyebabkan saldo di buku bank manual dan rekening koran selisih sebesar Rp 25.000,00. Solusi: Akuntansi Manual Dilakukan pencatatan atas transfer tersebut dengan jurnal: (debit) Bank Penerimaan BLUD                                  Rp  25.000 (Kredit) Bank Bendahara Pengeluaran                                        Rp  25.000 Software BLUD (Simpuskesmas) Melakukan pencatatan pemindahbukuan tersebut di menu mutasi bank, pilih dari bank bendahara pengeluaran dan pilih ke bank penerimaan. d.Pengembalian uang APBD ke Kasda belum dicatat Masalah: Ketika rekonsiliasi bank bendahara pengeluaran ditemukan bahwa ada transaksi pengembalian sisa dana BOK sebesar Rp. 2.000.000 ke kasda belum dicatat di buku manual. Sehingga hal tersebut menyebabkan saldo di buku bank manual dan rekening koran selisih sebesar Rp 2.000.000,00. Solusi: Akuntansi Manual Dilakukan pencatatan atas transfer tersebut dengan jurnal: (debit) Pendapatan Operasional APBD                              Rp  2.000.000 (Kredit) Bank Bendahara Pengeluaran                                           Rp  2.000.000 Software BLUD (Simpuskesmas) Melakukan pencatatan pemindahbukuan tersebut di jurnal umum dengan jurnal: (debit) Pendapatan Operasional APBD                              Rp  2.000.000 (Kredit) Bank Bendahara Pengeluaran                                           Rp  2.000.000  Jika ingin memperoleh contoh-contoh dokumen BLUD bisa diunduh di: Contoh Dokumen BLUD
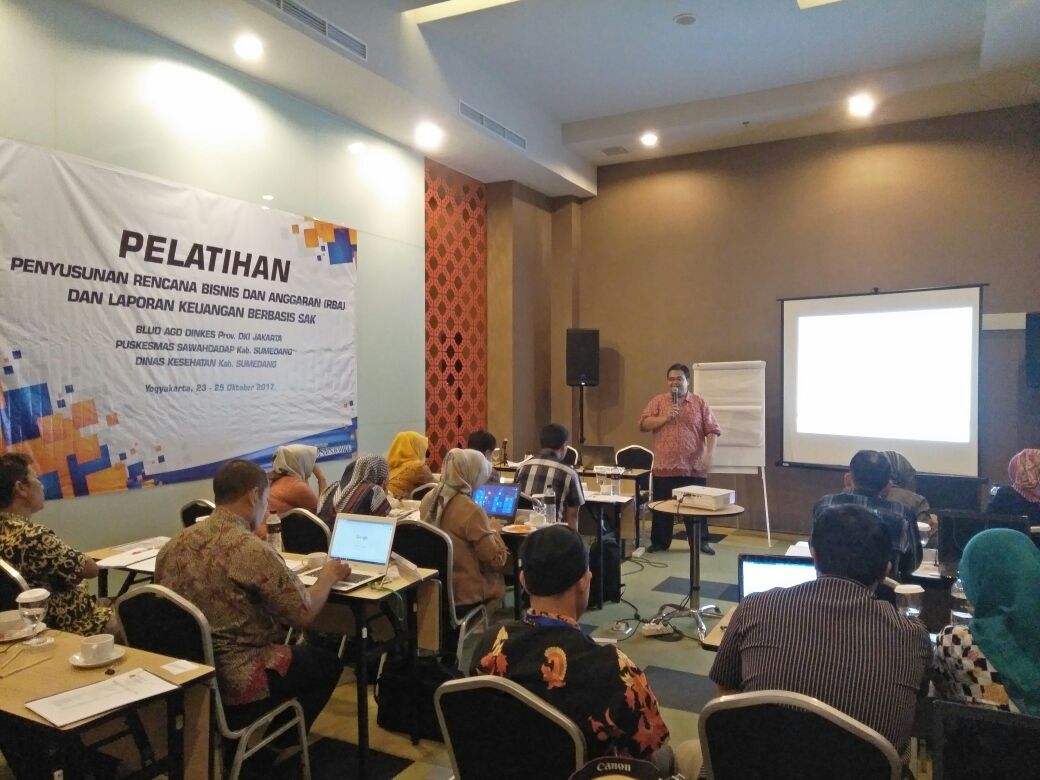
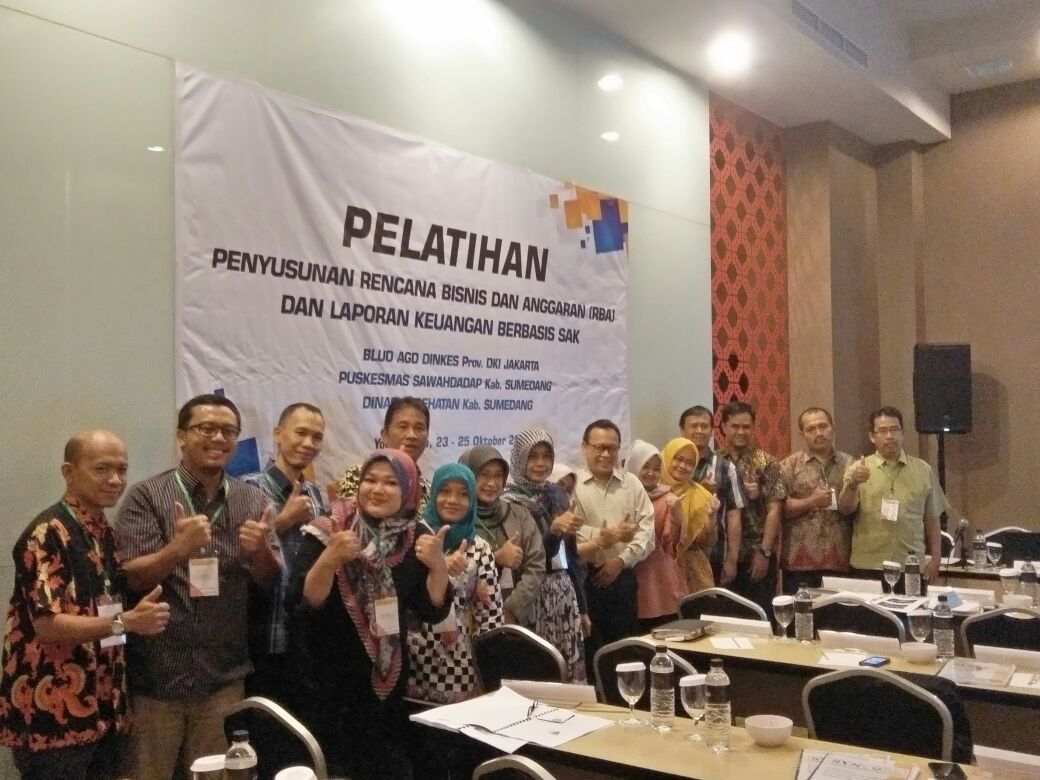
Pelatihan RBA & Laporan Keuangan SAK AGD DIKNES Prov. DKI Jakarta, Puskesmas Sawah Dadap Kab.Sumedang dan DINAS KESEHATAN Kab.Sumedang

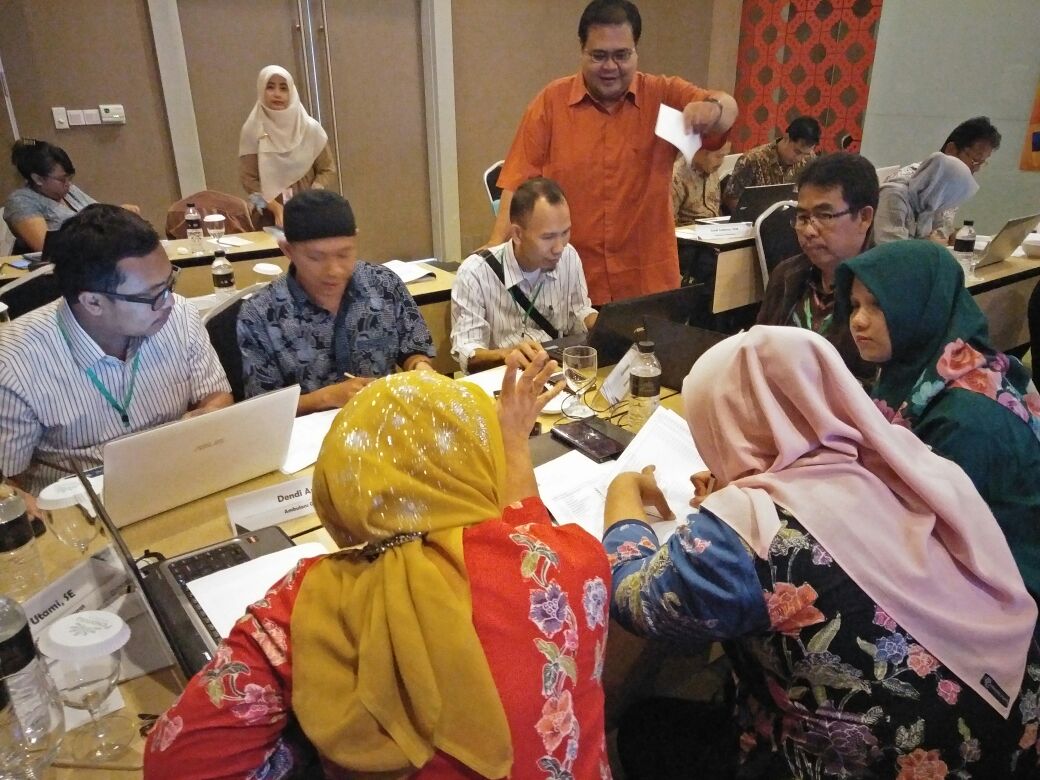
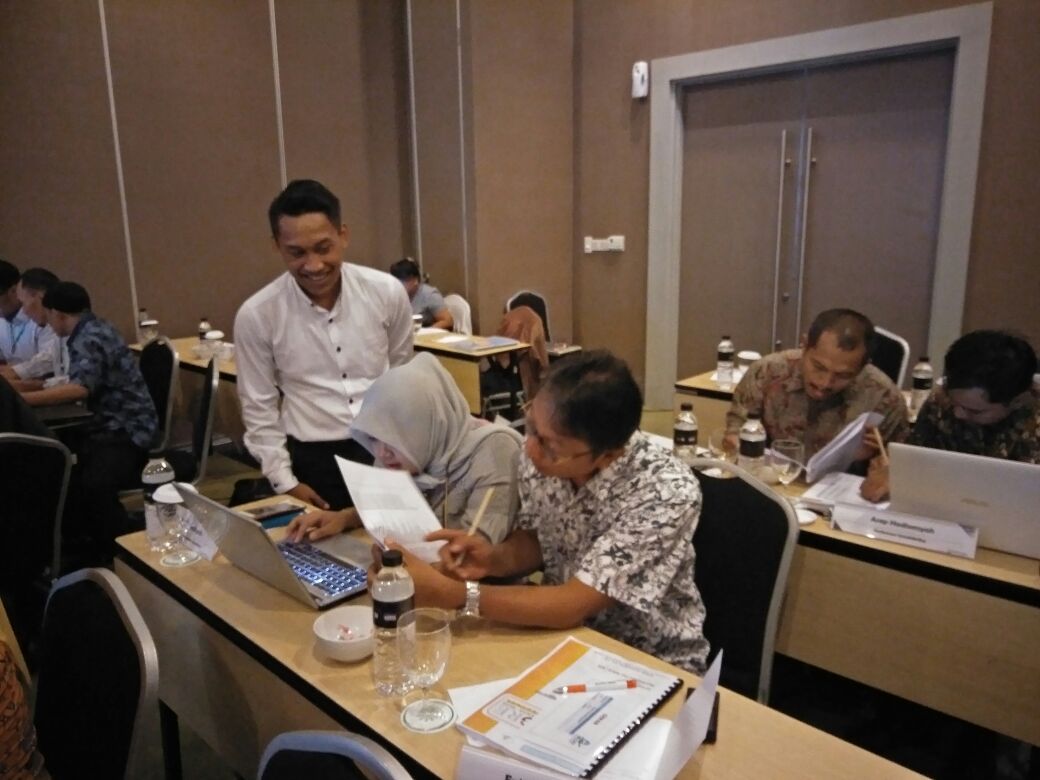
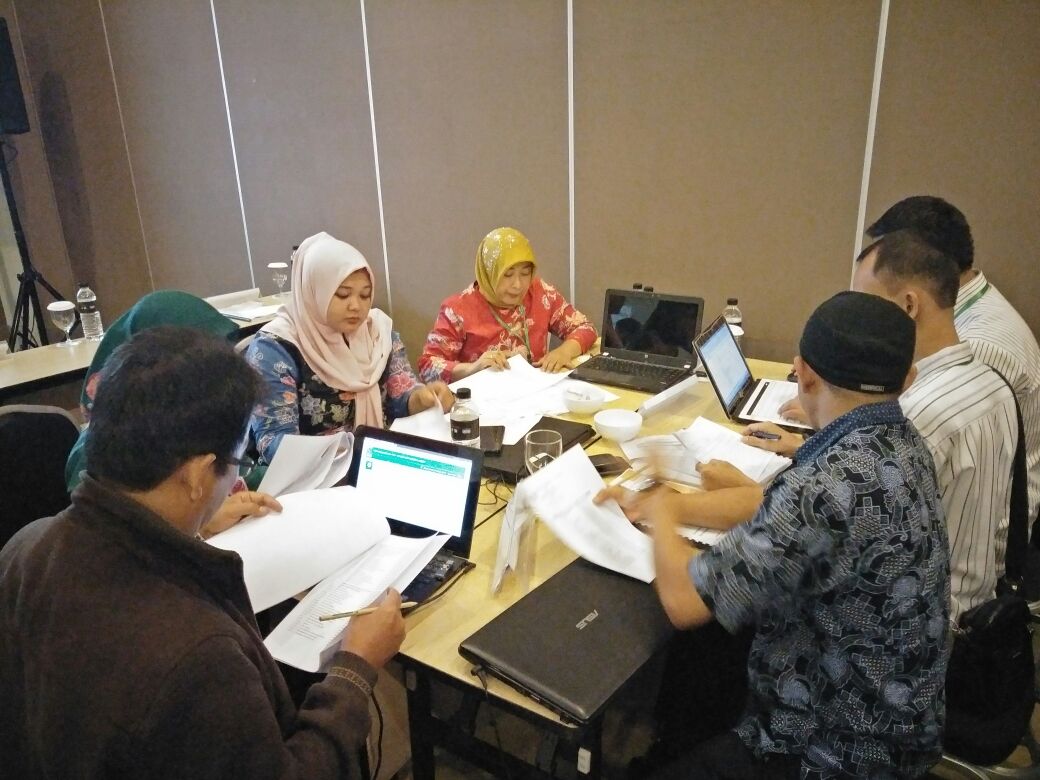
Berlangsung Pelatihan RBA & Laporan Keuangan SAK oleh tim BLUD dari PT Syncore Indonesia yang diikuti oleh BLUD AGD DIKNES Prov. DKI Jakarta, Puskesmas Sawah Dadap Kab.Sumedang dan DINAS KESEHATAN Kab.Sumedang pada tanggal 23-25 Oktober 2017 di Hotel Pesonna Malioboro Yogyakarta. Pelatihan ini dihadiri oleh 2 Orang Narasumber yaitu Bapak Niza Wibyana Tito, M.Kom., M.M. selaku konsultan BLUD dari PT. Syncore Indonesia & Bapak Soni Haksomo S.E M.Si. Pelatihan ini terbagi menjadi beberapa sesi. Difokuskan agar semua peserta setelah selesai mengikuti pelatihan mampu menyusun RBA & Laporan Keuangan SAK sesuai dengan peraturan yang telah ditetapkan. Sesi pertama pemaparan materi mengenai pola pengelolaan keuangan BLUD yang disampaikan berisi paparan regulasi yang mengatur BLUD dan apa hak dan kewajiban yang harus dipenuhi oleh BLUD. Dilanjutkan sesi kedua, ketiga dan keempat yaitu sesi penyusunan RBA, Penerimaan dan Pengeluaran dengan menggunakan data real anggaran, BKU Penerimaan dan BKU Pengeluaran yang dimiliki oleh Ambulans Gawat Darurat Jakarta, DINKES Sumedang &  Puskesmas Sawahdadap Sumedang. Sesi terakhir yaitu sesi akuntansi adalah sesi konsolidasi data inputan penerimaan dan pengeluaran, saldo awal, stock opname dan jurnal penyesuaian yang diperlukan. Output dari pelatihan langsung dapat digunakan sebagai RBA dan Laporan Keuangan Ambulans Gawat Darurat Jakarta, DINKES Sumedang & Puskesmas Sawahdadap Sumedang. Beberapa tujuan dari peserta mengikuti pelatihan ini yaitu untuk Ambulans Gawat Darurat Jakarta agar mampu menyusun RBA & Laporan Keuangan SAK sesuai dengan peraturan yang telah ditetapkan, karena Ambulans Gawat Darurat Jakarta ditargetkan bulan ini untuk menyerahkan RBA 2018. Untuk DINKES Sumedang mereka bertujuan agar lebih mengetahui bagaimana alur dari pembuatan RBA & Laporan Keuangan Berbasis SAK itu dibuat guna memaparkan kepada tim DINKES Sumedang bahwa RBA & Laporan Keuangan telah disusun sesuai peraturan yang digunakan. Sedangkan untuk Puskesmas Sawahdadap ingin membuat bagaimana RBA Perubahan 2017 & RBA 2018 Murni, karena Puskesmas Sawahdadap sudah menyelesaikan Laporan Pertanggung Jawaban Triwulan 3 beserta Laporan Keuangan pada tahun 2017 nya selama Triwulan. Para peserta sangat bersinergi dalam pelatihan, sehingga pelatihan berjalan dengan lancar tanpa adanya kendala. Selanjutnya sampailah pada sesi terakhir yaitu akuntansi & laporan keuangan yaitu para peserta telah dipandu untuk penyusunan. Pelatihanpun telah selesai & ditutup oleh Bapak Niza Wibyana Tito, M.Kom., M.M. selaku Konsultan PT Syncore Indonesia.

AGD DKI Jakarta Menggunakan Aplikasi BLUD Syncore

AGD DKI Jakarta menggunakan aplikasi BLUD Syncore. Meski sudah menyandang status BLUD penuh sejak tahun 2012 namun Ambulans Gawat Darurat atau yang selanjutnya akan disebut AGD DKI Jakarta masih menggunakan cara manual dalam menyajikan segala Pelaporan Keuangan BLUD nya. Seiring dengan perkembangan teknologi di bidang akuntansi yang dinilai semakin memudahkan pencatatan transaksi dalam siklus akuntansi yang berlangsung, AGD DKI Jakarta berminat untuk menggunakan aplikasi BLUD Syncore yang akan membantu dalam penyusunan Laporan Keuangan. Minat AGD DKI Jakarta menggunakan aplikasi BLUD Syncore dibuktikan dengan terlaksananya agenda Pelatihan Penyusunan RBA dan Laporan Keuangan SAK pada tanggal 23-25 Oktober 2017 di Hotel Pesonna Malioboro Yogyakarta. Kegiatan yang berlangsung selama tiga hari ini terbagi dalam lima sesi pelatihan. Sesi pertama disampaikan oleh Bapak Soni Haksomo, S.E., M.Si. selaku narasumber dari Bagian Keuangan RSUD Jogja. Dilanjutkan untuk sesi kedua sampai sesi terakhir diisi oleh Bapak Niza Wibyana Tito, M.Kom., M.M. selaku narasumber dari Konsultan BLUD dan Direktur dari PT. Syncore Indonesia. Sesi pertama pelatihan oleh Bapak Soni berisi pemaparan mengenai Pola Pengelolaan Keuangan BLUD yang baik dan benar sesuai peraturan. Dilanjutkan sesi kedua oleh Bapak Tito mengenai teknis penyusunan RBA dan konsolidasi dengan RKA. Teknis penyusunan RBA yang dilakukan adalah penyusunan RBA 2018 AGD DKI Jakarta menggunakan aplikasi BLUD Syncore dengan pengarahan dari narasumber dan beberapa pendamping konsultan BLUD Syncore. Dilanjutkan sesi ketiga dan keempat yaitu sesi penerimaan dan pengeluaran, pada sesi ini peserta diarahkan dan didampingi untuk menginput data transaksi keuangan penerimaan dan pengeluaran tahun 2017 milik AGD DKI Jakarta. Sesi terakhir yaitu sesi kelima merupakan sesi akuntansi, yaitu membahas mengenai beberapa perlakukan akuntansi dalam aplikasi yang perlu dilakukan oleh bagian akuntansi untuk kebutuhan penyusunan Laporan Keuangan SAK yang akan dihasilkan oleh aplikasi. Selama sesi pelatihan berlangsung peserta tampak antusias mengikuti serangkaian acara pelatihan. Hal ini dibuktikan dengan antusiasme tanya jawab yang dilakukan oleh peserta dan narasumber serta semangat peserta dalam melakukan input data ke aplikasi yang sampai melewati batas waktu pelatihan. Peserta juga merasa puas karena output penyusunan RBA tahun anggaran 2018 telah tercapai. Selengkapnya silahkan Hubungi tim BLUD HP Konsultan BLUD : +62 813-6290-0800 Telp Kantor               : (+62) 274 488 599

RBA & Laporan Keuangan SAK AGD Dinkes Jakarta

Pemerintah Provinsi DKI Jakarta melalui Peraturan Gubernur No.144 tahun 2010 menetapkan Ambulans Gawat Darurat Dinas Kesehatan Provinsi DKI Jakarta (AGD DINKES) sebagai Badan Layanan Umum diharapkan dapat meningkatkan kinerja yang selama ini telah berjalan menjadi optimal dan lebih dapat dipertanggungjawabkan, yang pada akhirnya dapat meningkatkan pelayanan gawat darurat pra rumah sakit. Merupakan alah satu upaya untuk menanggulangi meningkatnya kasus gawat darurat medik dan bencana guna memberikan respons yang cepat dan tepat dalam memberikan pertolongan pada korban saat ditempat kejadian sampai evakuasi ke rumah sakit. Dengan telah ditetapkannya Ambulans Gawat Darurat Dinas Kesehatan Provinsi DKI Jakarta (AGD DINKES) sebagai Badan Layanan Umum maka untuk penyusunan RBA (Rencana Bisnis & Anggaran ) & Laporan Keuangannya pun harus mengikuti peraturan yang telah diterapkan yaitu Pola Pengelolaan Keuangan BLUD : PP Nomor 23 Tahun 2005 tentang pengelolaan BLU, sebagaimana telah diubah terakhir dengan PP Nomor 74 tahun 2012. Maka pada tanggal 23-25 Oktober 2017 Ambulans Gawat Darurat Dinas Kesehatan Provinsi DKI Jakarta (AGD DINKES) mengikuti Pelatihan Penyusunan RBA & Laporan Berbasis SAK yang diselenggarakan oleh Tim BLUD dari PT Syncore Indonesia di Hotel Pesonna Malioboro Yogyakarta. Berbekal data-data pada tahun 2017, para peserta Pelatihan Penyusunan RBA & Laporan Berbasis SAK dari AGD DINKES Jakarta menyampaikan kendala yang dialami dalam penyusunan RBA & menyampaikan harapan salah satunya agar penyusunan RBA khususnya dapat sesuai peraturan yang ada & mudah dalam penyusunan RBA. Salah satu pembahasan yaitu mengenai pengklasifikasian pendapatan pada AGD Dinkes Jakarta, tentang bagaimana membuka rekening kas blud berdasar PP 39 Tahun 2007 tentang Pengelolaan Uang Negara Daerah dan ijin dari BPKAD.  AGD DINKES Jakarta masih menggunakan 1 rekening Bank, dianjurkan untuk membuka rekening Bank yang digunakan AGD Dinkes Jakarta untuk para klien agar lebih memudahkan dalam administrasi. Kebijakan sumber pendapatan dari AGD Dinkes Jakarta salah satunya yaitu berasal dari pelayanan yang berasal dari luar daerah mapupun daerah  DKI Jakarta. Dalam pembayarannya yang berasal dari dalam daerah DKI Jakarta, pembayaran dibayarkan oleh JAMKESDA sedangkan yang berasal dari luar daerah DKI Jakarta dibayarkan oleh pengguna AGD Dinkes Jakarta. Keseluruhan pembahasan mengenai sumber pendapatan hingga pengeluaran dibahas dan diklasifikasikan ke dalam akun & kode akun akuntansi guna mudah dalam penyusunan RBA & Laporan Keuangan Berbasis SAK, sehingga terbentuklah RBA & Laporan Keuangan Berbasis SAK sesuai dengan peraturan yang digunakan. Untuk lebih jelas bagaimana RBA itu disusun silahkan berkunjung pada website kami : Penyusunan RBA PRA & Pasca. Selengkapnya silahkan Hubungi tim BLUD HP Konsultan BLUD : +62 813-6290-0800 Telp Kantor               : (+62) 274 488 599

Penyusunan RBA BLUD Rumah Sakit

Penyusunan RBA BLUD Rumah Sakit Meski sudah menyandang predikat Badan Layanan Umum Daerah (BLUD) sejak lama, Rumah Sakit Umum Daerah (RSUD) dr. Abdul Rivai Berau, Kalimantan Timur nyatanya tak lantas berpuas diri. Hingga saat ini, RS yang berlokasi di Bumi Borneo tersebut terus berusaha meningkatkan kualitas layanannya. Untuk itu, pegawai RSUD dr. Abdul Rivai Berau, Kalimantan Timur pun rela jauh-jauh datang ke Daerah Istimewa Yogyakarta (DIY) guna mengasah ilmu. Di kota pelajar ini, mereka mempelajari pelatihan Penyusunan Rencana Bisnis dan Anggaran (RBA) RSUD BLUD dari Syncore. "Mereka ini berasal dari RSUD Abdul Rivai. RS ini sudah lama jadi BLUD dan terus berorientasi pada kualitas," jelas Rudy Suryanto, Senior Konsultan Syncore disela-sela acara pelatihan Penyusunan Rencana Bisnis dan Anggaran (RBA) RSUD BLUD di Grage Hotel, Yogyakarta. Dari pengamatan Rudy, walau para peserta pelatihan baru menempati posisi mereka bidang perencanaan, nyatanya mereka adalah orang-orang yang cukup berpengalaman di bidang RS. Tak heran, setiap materi yang disampaikan langsung dipahami. Hal itu terlihat jelas dari diskusi-diskusi internal yang pro-aktif antara pemateri dengan para peserta dalam bentuk beragam pertanyaan seputar permasalahan mereka. Ujungnya, turut mengerucut beragam strategi untuk meningkatkan kualitas pelayanan RS. "Mereka ini paham bahwa peningkatan RS nantinya akan otomatis berdampak pada peningkatan pendapatan." jelas narasumber untuk selanjutnya bagaimana itu RBA dan sistematikanya, silahkan download dokumen PRA dan PASCA BLUD di sini. artikel terkait Aplikasi PPK BLU/BLUD untuk Kemudahan Penyusunan Laporan artikel terkait Penyusunan Dokumen RBA Menggunakan Tools artikel terkait Pelaporan Keuangan BLUD Rumah Sakit   Selengkapnya silahkan Hubungi tim BLUD HP Konsultan BLUD : +62 813-6290-0800 Telp Kantor               : (+62) 274 488 599

Penyusunan RBA BLUD Puskesmas yang Benar

Penyusunan RBA BLUD Puskesmas yang Benar   Untuk meningkatkan pelayanan Pusat Kesehatan Masyarakat (Puskesmas) sekaligus memberikan kewenangan yang lebih luas dalam pengelolaan pendapatan maupun pengeluarannya, pemerintah telah membuat aturan sejak 2007 tentang Pola Pengelolaan Keuangan (PPK) Badan Layanan Umum Daerah (BLUD). Namun hingga saat ini,  belum semua Puskesmas khususnya yang berada di daerah – daerah terpencil sanggup menerapkan PPK-BLUD dengan benar. Padahal dengan  PPK-BULD yang benar, Puskesmas memiliki peluang untuk menggunakan Pendapatan Negara Bukan Pajak (PNPB),  sehingga dapat memudahkan Puskesmas dalam menyediakan obat-obatan, membayar biaya operasional dan sebagainya. Menurut Direktur Utama (Dirut) SYNCORE, Niza Wibyana Tito, ada beberapa hal mendasar yang harus diperhatikan agar Puskesmas berhasil menjadi BLUD yang baik. Salah satunya adalah kemampuan untuk menyusun Rencana Bisnis dan Anggaran (RBA) dengan baik dan benar. Pernyataan tersebut disampaikan Tito saat acara “Pelatihan Penyusunan RBA Puskesmas-BLUD” bersama di Dinas Kesehatan Kab. Rokan Hulu di Yogyakarta. RBA ini, lanjut dia, dikembangkan dari Rencana Kerja Anggaran (RKA) yang sudah disusun sebelumnya. Kemudian dimapping ke RBA yang basisnya adalah biaya. Penyusunan RBA dan SAK sebaiknya dibantu dengan tools yang ada. silahkan simak demo aplikasi untuk menyusun RBA dan LAPORAN KEUANGAN SAK dengan klik di sini silahkan download dokumen PRA dan PASCA BLUD di sini. artikel terkait Aplikasi PPK BLU/BLUD untuk Kemudahan Penyusunan Laporan artikel terkait Penyusunan Dokumen RBA Menggunakan Tools artikel terkait Penyusunan Rencana Bisnis dan Anggaran dengan Mudah, Cepat dan Benar   Selengkapnya silahkan Hubungi tim BLUD HP Konsultan BLUD : +62 813-6290-0800 Telp Kantor               : (+62) 274 488 599

Jumlah Viewers: 10900