Artikel BLUD.id

Peralihan dari Kas Basis ke Akrual Basis

Peralihan dari kas basis ke akrual basis. Peraturan Pemerintah No. 71 Tahun 2010 tentang Standar Akuntansi Pemerintah (SAP) menyatakan bahwa Pemerintah menerapkan SAP berbasis akrual (Pasal 4 ayat 1). SAP berbasis akrual adalah SAP yang mengakui pendapatan, beban, aset, utang, dan ekuitas dalam pelaporan finansial berbasis akrual, serta mengakui pendapatan, belanja, dan pembiayaan dalam pelaporan pelaksanaan anggaran berdasarkan basis yang ditetapkan dalam APBN/APBD. Penerapan SAP berbasis akrual sebagaimana dimaksudkan dalam pasal 4 ayat 1 dapat dilaksanakan secara bertahap dari penerapan SAP berbasis kas menuju akrual menjadi penerapan SAP berbasis akrual. SAP berbasis kas menuju akrual adalah SAP yang mengakui pendapatan, belanja, dan pembiayaan berbasis kas, serta mengakui aset, utang, dan ekuitas dana berbasis akrual. Tujuan dari peralihan laporan keuangan dari yang berbasis kas menuju berbasis akrual adalah untuk membuat penilaian riil terhadap kinerja pemerintahan menjadi transparan, akuntabel dan real time. Lingkup pengaturan pada Peraturan Pemerintah No. 71 Tahun 2010 meliputi SAP berbasis akrual dan SAP berbasis kas menuju akrual. SAP berbasis kas menuju akrual pada Peraturan Pemerintah No. 71 Tahun 2010 terdapat dalam lampiran II peraturan tersebut. Berikut isi lampiran II : Basis akuntansi yang digunakan dalam laporan keuangan pemerintah adalah basis kas untuk  pengakuan pendapatan,  belanja, dan pembiayaan dalam Laporan  Realisasi Anggaran dan  basis akrual untuk pengakuan aset, kewajiban, dan ekuitas dalam Neraca. Basis kas untuk Laporan Realisasi Anggaran berarti bahwa pendapatan diakui pada saat kas diterima di Rekening Kas Umum Negara/Daerah atau  oleh entitas pelaporan dan belanja diakui pada saat kas dikeluarkan dari Rekening  Kas Umum Negara/ Daerah  atau entitas pelaporan. Entitas pelaporan tidak menggunakan istilah  laba. Penentuan sisa pembiayaan anggaran baik lebih ataupun kurang untuk setiap periode tergantung pada selisih realisasi penerimaan dan  pengeluaran. Pendapatan dan belanja bukan tunai seperti bantuan pihak luar asing dalam bentuk barang dan jasa disajikan pada Laporan Realisasi Anggaran. Basis akrual untuk Neraca berarti bahwa aset, kewajiban, dan  ekuitas dana diakui dan dicatat pada saat terjadinya transaksi, atau pada saat kejadian atau kondisi lingkungan berpengaruh pada keuangan pemerintah, tanpa memperhatikan saat kas atau setara kas diterima atau dibayar. Download: Peraturan Pemerintah No. 71 Tahun 2010 tentang Standar Akuntansi Pemerintah (SAP) 
Puskesmas Pembantu, Puskesmas Keliling dan Poliklinik Kesehatan Desa

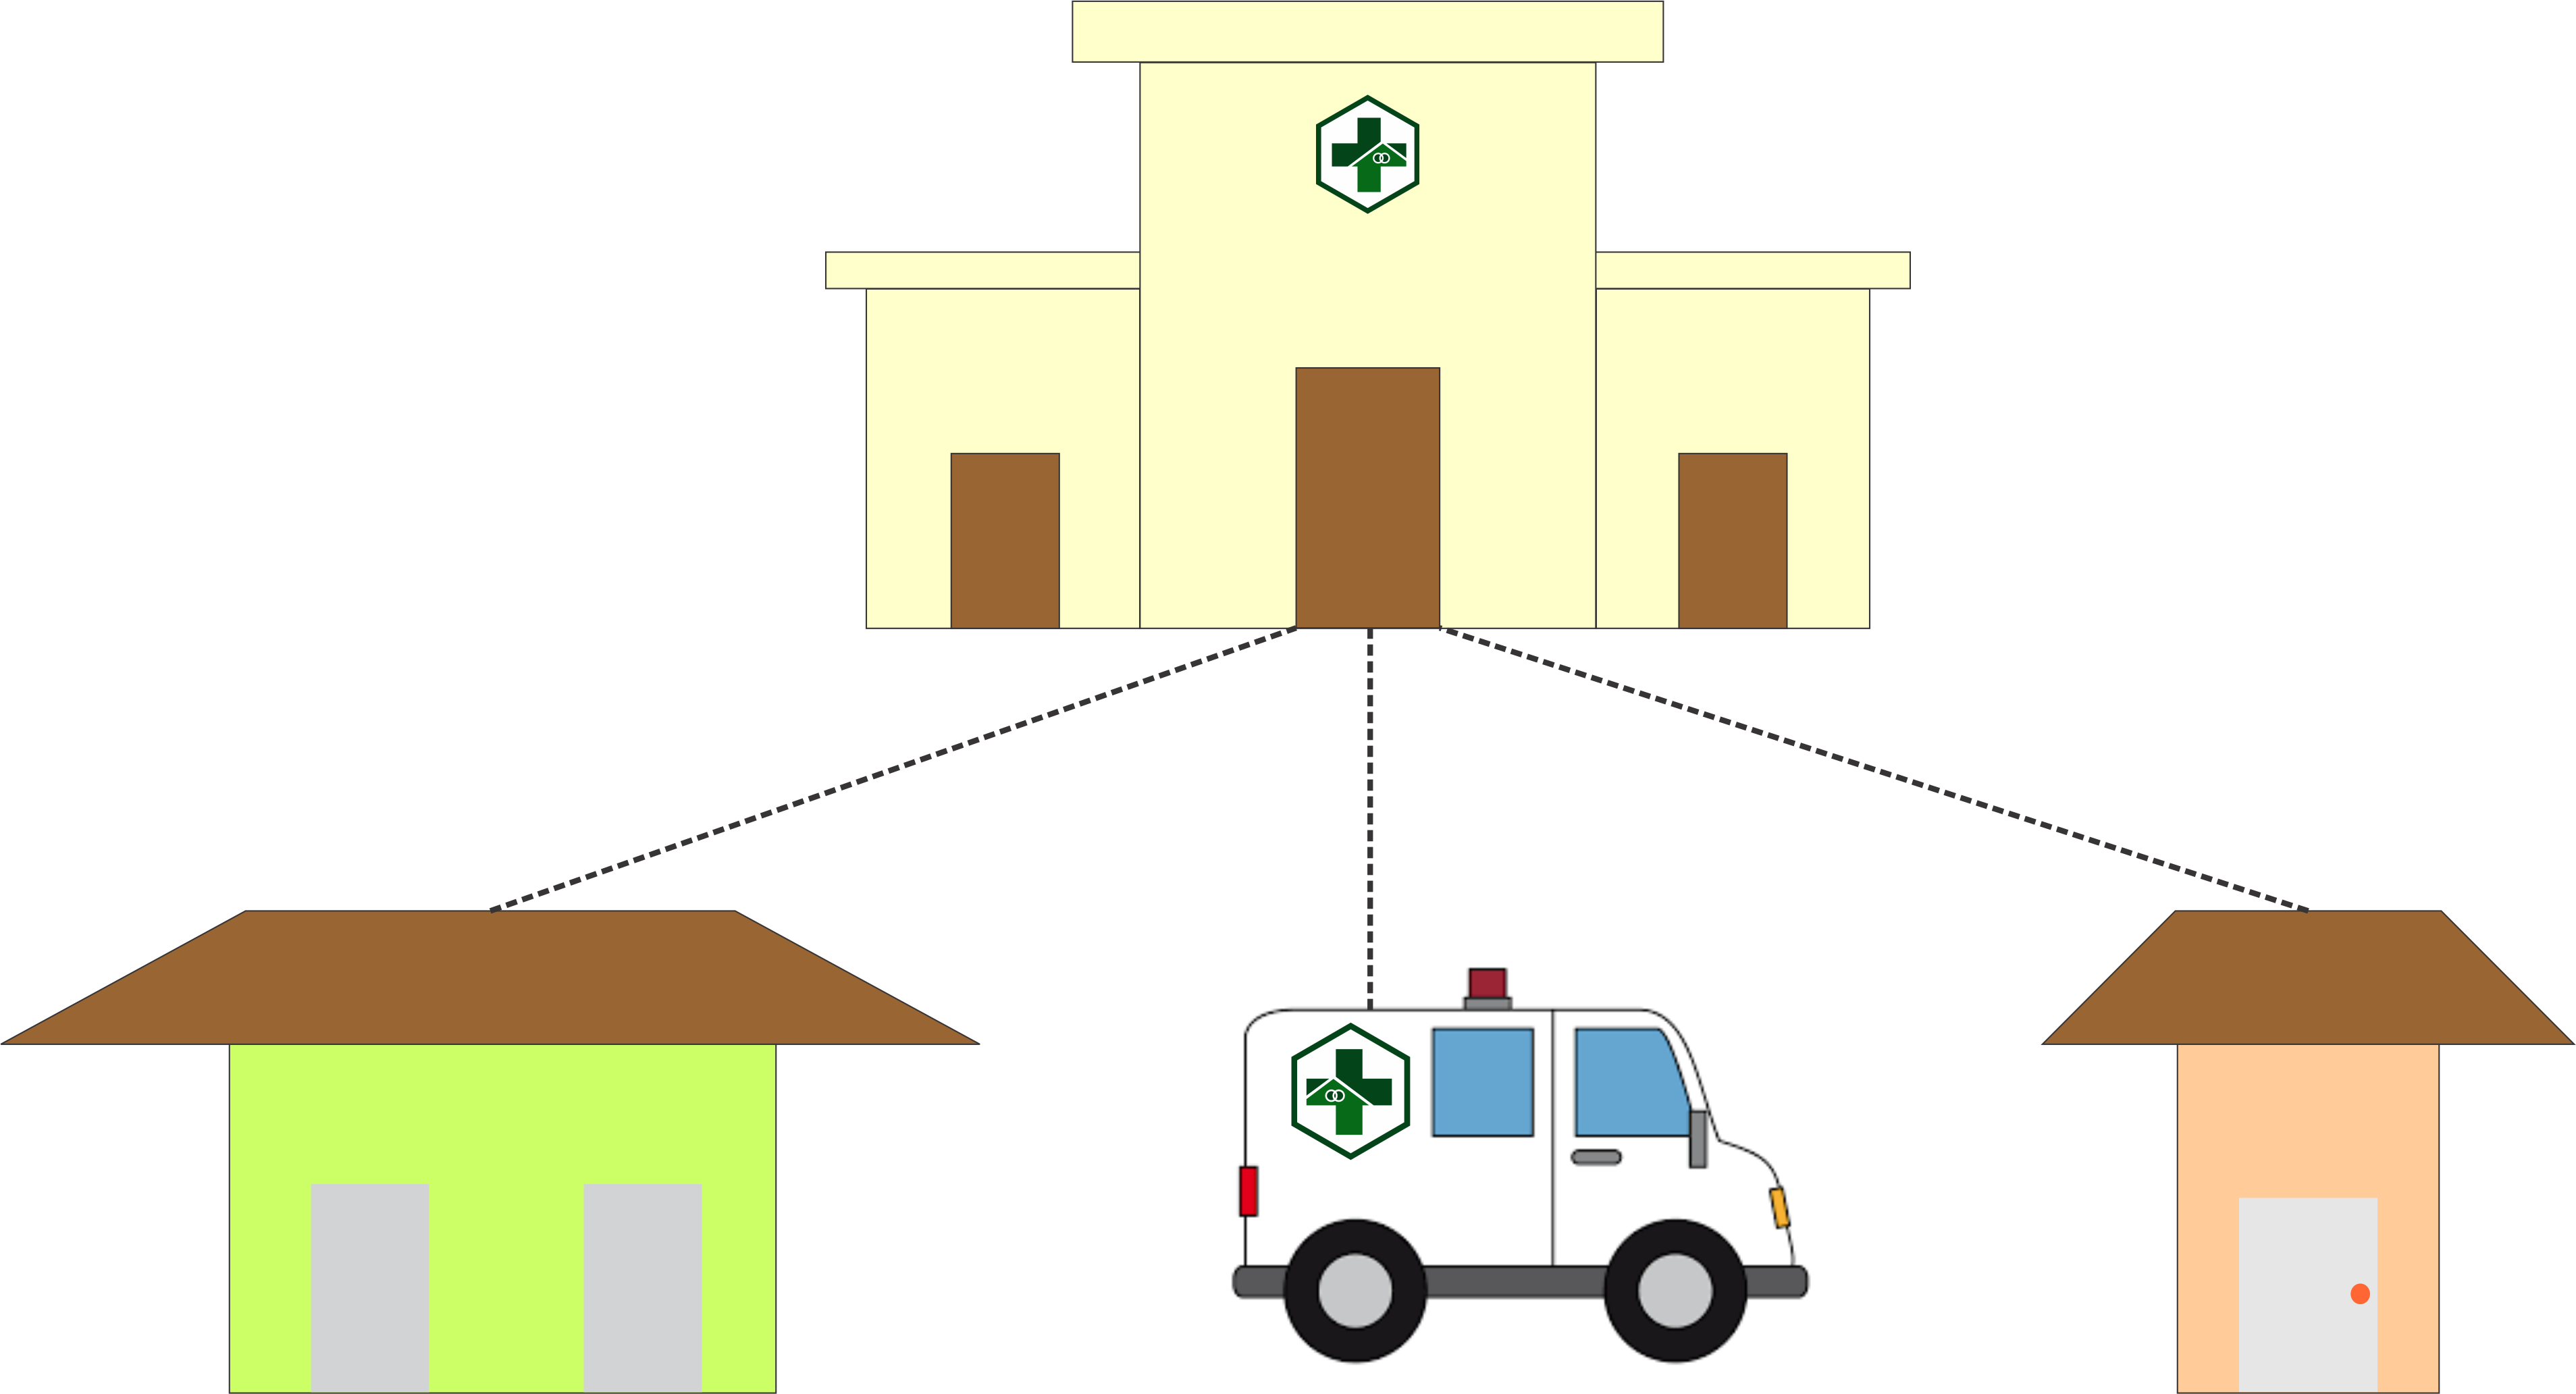
Puskesmas Pembantu, Puskesmas Keliling, dan Poliklinik Kesehatan Desa membantu Puskesmas dalam menjalankan fungsinya. Puskesmas Pembantu merupakan unit pelayanan kesehatan yang sederhana dan berfungsi menunjang dan membantu memperluas jangkauan puskesmas dengan melaksanakan kegiatan-kegiatan yang dilakukan puskesmas dalam ruang lingkup wilayah yang lebih kecil serta jenis dan kompetensi pelayanan yang disesuaikan dengan kemampuan tenaga dan sarana yang tersedia. Puskesmas pembantu memiliki ruang lingkup yang lebih kecil dan kecangggihan yang lebih rendah daripada puskesmas sehingga dalam kenyataannya pemanfaatan puskesmas pembantu ini juga masih sangat rendah. Puskesmas Keliling merupakan kegiatan puskesmas yang bertujuan meningkatkan pelayanan kesehatan terutama yang berhubungan dengan promotif dan preventif. Puskesmas keliling memiliki fasilitas berupa kendaraan bermotor roda 4 atau roda 2, peralatan kesehatan, peralatan komunikasi, dan tenaga kerja dari puskesmas. Puskesmas keliling memberikan pelayanan kesehatan kepada masyarakat di daerah yang tidak dapat terjangkau oleh puskesmas atau puskesmas pembantu. Selain itu, puskesmas keliling juga dipergunakan sebagai alat transportasi untuk pasien gawat darurat dan sebagai sarana penyuluhan kesehatan. Poliklinik Kesehatan Desa (PKD) dibentuk oleh dan untuk masyarakat setempat atas dasar musyawarah serta didukung oleh tenaga kesehatan profesional. PKD memiliki tujuan mendorong kemandirian masyarakat untuk melakukan hidup sehat, meningkatkan jangkauan dan mutu pelayanan kesehatan dasar masyarakat, meningkatkan penyuluhan dan konseling, dan memberikan pelayanan kesehatan lainnya sesuai dengan kewenangan bidan. Pelayanan kesehatan di PKD antara lain pelayanan kesehatan dasar termasuk kefarmasian sederhana, penyuluhan dan konseling, penanganan kegawatdaruratan, penanganan penyakit, perujukan, dan pembinaan kader. Peran masyarakat dalam PKD yaitu menyiapkan lokasi dan bangunan PKD; menggerakkan, menghidupkan, menentukan tarif masyarakat musyawarah; mengusahakan tersedianya pelayanan kesehatan untuk PKD; mengusahakan masuknya anggaran penyelenggaraan PKD dalam anggaran pendapatan daerah; dan pengelolaan PKD. Wewenang dan kewajiban PKD yaitu pada dasarnya sama dengan bidan, diatur dalam Kepmenkes RI No.900/Menkes/SK/VII/2002 tentang Registrasi dan Praktik Bidan, pertolongan persalinan yang diperbolehkan di PKD yaitu persalinan normal dan kegawatdaruratan, dan pelayanan kesehatan dasar hanya mengabari kasus-kasus ringan yang sesuai dengan kemampuan apabila tidak terdapat dokter. Wilayah yang didahulukan untuk memiliki PKD yaitu desa yang tidak memiliki puskesmas/rumah sakit, desa yang tidak memiliki puskesmas pembantu, desa yang bukan ibu kota kecamatan, dan desa yang bukan dalam wilayah ibu kota kabupaten. Artikel terkait: Pedoman Manajemen Puskesmas   [wpdm_package id='14151']

Implementasi PPK-BLUD RSUD Kota Subulussalam

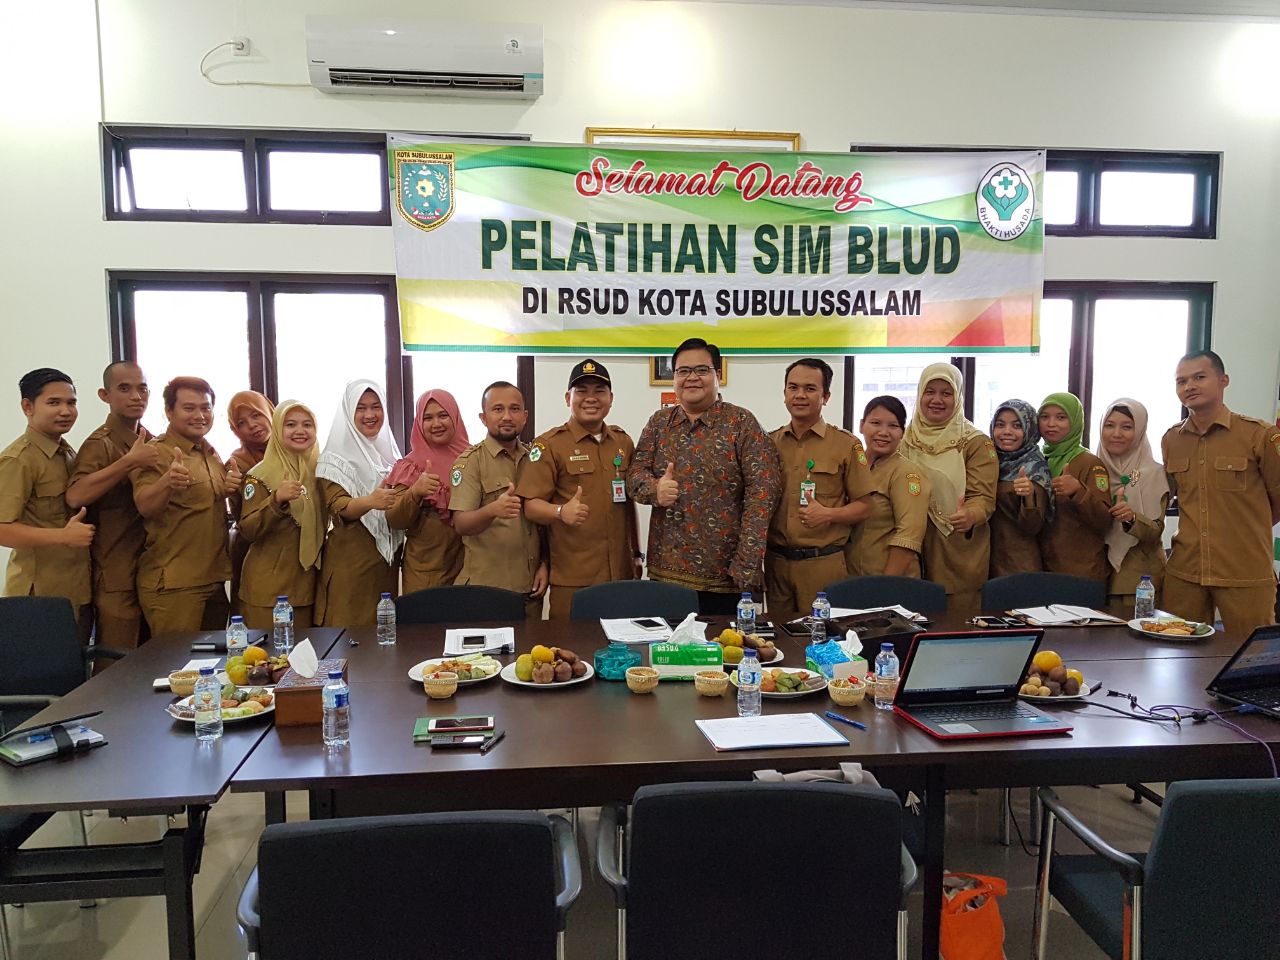
Implementasi PPK-BLUD RSUD Kota Subulussalam Aceh. Setelah resmi ditetapkan sebagai BLUD mulai September 2017, kini RSUD Kota Subulussalam siap melaksanakan implementasi Pola Pengelolaan Keuangan BLUD. Mekanisme PPK-BLUD baru akan diterapkan mulai Januari 2018. Karena baru menjadi BLUD, RSUD Kota Subulussalam memilih langkah yang tepat untuk mengikuti Pelatihan PPK BLUD sebelum mengimplementasikannya. Hal ini bertujuan untuk pelaksanaan PPK BLUD yang tepat dan sesuai regulasi. RSUD Kota Subulussalam mempercayakan pelatihan PPK BLUD bersama PT Syncore Indonesia. Pelatihan mengenai PPK BLUD berlangsung di ruang pertemuan RSUD Kota Subulussalam Aceh pada hari Senin sampai dengan Rabu, 12-14 Februari 2018. Acara hari pertama dibuka langsung oleh Direktur RSUD Kota Subulussalam selaku pemimpin BLUD Bapak dr. Sarifin Usman Kombih. Beliau yang saat ini menjabat sebagai Pemimpin BLUD sangat antusias dengan pelatihan ini karena akan membantu memudahkan dalam pelaksanaan pola pengelolaan keuangan BLUD. Acara dilaksanakan selama tiga hari dengan 6 sesi materi. Narasumber yang dihadirkan untuk mengisi materi tersebut adalah Bapak Niza Wibyana Tito, M.Kom., M.M selaku Senior Konsultan BLUD Syncore. Sesi pertama akan dilakukan pemaparan materi mengenai pola pengelolaan keuangan BLUD. Sesi kedua berisi pemaparan materi mengenai penyusunan RBA BLUD RSUD. Sesi ketiga akan dilaksanakan input data RBA ke software keuangan BLUD. Sesi keempat dan kelima akan dilaksanakan input data keuangan penerimaan dan pengeluaran ke Software Keuangan BLUD Syncore. Sesi keenam adalah sesi terakhir yaitu sesi akuntansi. Sesi akuntansi adalah penjelasan mengenai output Laporan Keuangan yang dihasilkan oleh Software Keuangan BLUD Syncore. Keunggulan dalam pelatihan ini adalah penggunaan Software Keuangan BLUD Syncore yang langsung bisa diaplikasikan dan digunakan. Pada sesi penyusunan RBA RSUD Kota Subulussalam sudah membuat RBA definitif menggunakan software keuangan BLUD. RBA definitif yang disusun menggunakan software adalah data real RBA tahun 2018 yang kemudian dikonsolidasikan menjadi RKA untuk disahkan. Selain penyusunan RBA, peserta juga dibimbing untuk melakukan input data penerimaan dan pengeluaran BLUD ke dalam Software Keuangan BLUD Syncore. Untuk data penerimaan dan pengeluaran yang diinputkan adalah sebagian data keuangan 2017. Hal ini dikarenakan mekanisme PPK-BLUD baru dijalankan kurang dari satu bulan, sehingga masih keterbatasan data. Output dari pelatihan ini adalah tersusunnya RBA definitif tahun 2018. Selain itu, peserta mampu melakukan mplementasi pola pengelolaan penerimaan dan pengeluaran keuangan BLUD. Selain itu peserta juga memahami dan merasa sangat dipermudah dengan penggunaan Software Keuangan BLUD Syncore yang nantinya secara otomatis akan menghasilkan Laporan Keuangan SAK dan Laporan Pertanggungjawaban setelah data keuangan penerimaan dan pengeluaran di-input.

Dana Alokasi Khusus

Dana Alokasi Khusus. Undang-Undang Nomor 33 Tahun 2004 tentang Perimbangan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah, menyatakan bahwa Dana Alokasi Khusus (DAK) sebagai salah satu sumber pembiayaan bagi daerah dalam pelaksanaan desentralisasi, diantaranya untuk meningkatkan pembangunan kesehatan, sehingga Pemerintah Pusat maupun Pemerintah Daerah dapat menyediakan pelayanan kesehatan yang merata, terjangkau dan berkualitas. Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah, pada Pasal 298 ayat (7) menyebutkan belanja DAK diprioritaskan untuk mendanai kegiatan fisik dan dapat digunakan untuk kegiatan nonfisik. Pada Tahun Anggaran 2018 Petuntuk Teknis Penggunaan Dana Alokasi Khusus Non Fisik Bidang Kesehatan diatur dalam Permenkes Nomor 61 Tahun 2017. Permenkes No 61 Tahun 2018 pasal 1 ayat 1 menyatakan bahwa Dana Alokasi Khusus Nonfisik Bidang Kesehatan Tahun Anggaran 2018 diberikan kepada daerah untuk membantu mendanai kegiatan khusus yang merupakan urusan daerah dan sesuai dengan prioritas pembangunan kesehatan nasional tahun 2018. Dana alokasi khusus tersebut ditetapkan melalui Rencana Kerja Pemerintah (RKP) tahun 2018 yang bertujuan mendukung daerah dalam penyediaan dana pembangunan bidang kesehatan untuk mencapai target prioritas nasional bidang kesehatan. Sasaran Dana Alokasi Khusus, antara lain: Dinas Kesehatan provinsi dan UPT-nya, yaitu Balai Kesehatan Masyarakat Dinas Kesehatan Kabupaten/ Kota dan UPT-nya, yaitu puskesmas, balai kesehatan masyarakat, laboratorium kesehatan daerah, instalasi farmasi kabupaten/ kota Rumah Sakit Daerah Dana Alokasi Khusus Nonfisik Bidang Kesehatan Tahun Anggaran 2018 terdiri atas: Bantuan Operasional Kesehatan (BOK); - BOK Puskesmas - BOK Kabupaten/ Kota - BOK Provinsi - Distribusi Obat, Vaksin, dan Bahan Medis Habis Pakai (BMHP) serta dukungan pemanfaatan sistem informasi atau aplikasi logistik obat dan BMHP secara elektronik. Jaminan Persalinan (rujukan persalinan dari rumah ke fasilitas pelayanan kesehatan yang kompeten; sewa dan operasional rumah tunggu kelahiran (RTK); dan pertolongan persalinan, paskapersalinan dan perawatan bayi baru lahir); Akreditasi Puskesmas (workshop pendukung implementasi akreditasi puskesmas; pendampingan akreditasi puskesmas; dan survei akreditasi puskesmas); Akreditasi Rumah Sakit (workshop pendukung pemenuhan standar akreditasi rumah sakit; pembinaan rumah sakit untuk persiapan akreditasi; dan survei akreditasi rumah sakit), dan/atau; Akreditasi Laboratorium Kesehatan Daerah (Labkesda). Informasi lebih lanjut terkait dana alokasi khusus dan bagaimana manajemen pelaksanaannya dapat dilihat pada lampiran Peraturan Menteri Kesehatan Republik Indonesia Nomor 61 Tahun 2017 di bawah ini. Peraturan Menteri Kesehatan Republik Indonesia Nomor 61 Tahun 2007 Tentang Petunjuk Teknis Penggunaan Dana Alokasi Khusus Nonfisik Bidang Kesehatan Tahun Anggaran 2018

Peran Tenaga Akuntansi dalam Penerapan PPK-BLUD

Peran tenaga akuntansi dalam penerapan PPK-BLUD sangat penting untuk menghasilkan laporan keuangan yang dapat diandalkan. Badan Layanan Umum Daerah (BLUD) memiliki Pola Pengelolaan Keuangan (PPK) yang menerapkan prinsip fleksibilitas berupa keleluasaan untuk menerapkan praktek-praktek bisnis yang sehat untuk meningkatkan pelayanan kepada masyarakat dalam rangka memajukan kesejahteraan umum dan mencerdaskan kehidupan bangsa, sebagai pengecualian dari ketentuan pengelolaan keuangan dari PEMDA (Pemerintah Daerah) pada umumnya. Meskipun BLUD telah memiliki kewenangan dalam mengatur keuangannya sendiri, dalam pelaksanaan kegiatannya, BLUD harus tetap mengutamakan efektivitas dan efisiensi serta kualitas pelayanan umum kepada masyarakat tanpa mengutamakan untuk memperoleh keuntungan. Secara teknis, fleksibilitas PPK BLUD dijelaskan lebih lanjut dalam Peraturan Kementerian Dalam Negeri Nomor 61 Tahun 2007. Dalam melaksanakan pertanggung jawaban keuangannya, BLUD menyelenggarakan akuntansi dan menghasilkan laporan keuangan sesuai dengan Standar Akuntansi Keuangan (SAK) yang diterbitkan oleh asosiasi profesi akuntansi Indonesia. Penerapan standar tersebut menggunakan basis akrual dalam pengakuan biaya, pendapatan, aset, kewajiban, dan ekuitas dana. BLUD memiliki kewajiban untuk menyusun laporan keuangan semesteran dan tahunan yang terdiri dari Laporan Operasional, Neraca, Laporan Arus Kas, dan Catatan Atas Laporan Keuangan kepada Pejabat Pengelola Keuangan Daerah (PPKD) untuk dikonsolidasikan dengan Laporan Keuangan Daerah. Selanjutnya, laporan keuangan yang telah disusun oleh BLUD di-audit oleh BPK (Badan Pemeriksa Keuangan) sebagaimana telah diatur dalam peraturan perundang-undangan. Adanya peraturan yang mewajibkan setiap BLUD untuk menyusun Laporan Keuangan dengan basis akrual mendorong meningkatnya kebutuhan terhadap tenaga akuntansi. Berdasarkan kondisi yang ada, puskesmas yang telah menyandang status BLUD di beberapa daerah di Indonesia masih belum memiliki pegawai yang dengan latar belakang akuntansi. Hal tersebut menyebabkan adanya pegawai dengan rangkap tugas, yaitu melaksanakan tugas sebagai tenaga kesehatan sekaligus bertanggung jawab dalam pelaporan keuangan BLUD, sehingga pegawai yang tidak memiliki latar belakang ilmu akuntansi mengalami kesulitan karena harus melaksanakan tugas-tugas yang bukan merupakan bidang keahliannya. Permasalahan tersebut menyebabkan proses dalam menyiapkan Laporan Keuangan BLUD menjadi lebih lama dan potensi terjadi kesalahan dalam melaksanakan prosedur akuntansi menjadi semakin besar. Oleh karena itu, adanya peran tenaga akuntansi sangat penting dalam membantu kelancaran pelaksanaan tugas dan mencapai PPK BLUD yang efektif dan efisien.

Alur Penatausahaan Keuangan BLUD Holding

Alur penatausahaan keuangan BLUD holding memiliki skema yang unik. Skema BLUD holding ini diterapkan oleh salah satu Dinas Kesehatan pada Kabupaten di Jawa Tengah. Mayoritas yang terjadi di Kabupaten lainnya, pengajuan dan penetapan status menjadi BLUD langsung kepada masing-masing Puskesmas. Sehingga apabila dalam satu Kabupaten memiliki 10 Puskesmas, maka kesepuluh Puskesmas tersebut yang menjadi BLUD. Dengan menggunakan skema ini, maka masing-masing Puskesmas juga harus membentuk dan melaksanakan alur penatausahaan keuangan BLUD. Berbeda dengan daerah lainnya, Kabupaten ini memilih untuk membentuk 2 Unit Pelaksana Teknis Daerah (UPTD) yang dijadikan objek BLUD. UPTD X terdiri dari 9 Puskesmas dan UPTD Y terdiri dari 6 Puskesmas. Inilah yang disebut sebagai BLUD holding. Karena menggunakan skema BLUD holding, maka yang harus menjalankan alur penatausahaan keuangan sebagai BLUD adalah masing-masing UPTD, bukan Puskesmas. Sama halnya dengan BLUD pada umumnya, alur penatausahaan keuangan BLUD holding juga terdiri dari alur penerimaan dan pengeluaran. Begitu pula dalam hal pembagian tanggung jawab. Masing-masing UPTD memiliki bendahara penerimaan yang bertanggung jawab atas pengelolaan uang yang diterima oleh masing-masing Puskesmas, dan bendahara pengeluaran yang bertanggungjawab atas pengelolaan uang yang dibelanjakan oleh masing- masing Puskesmas. Sehingga, pelaporan keuangan yang disajikan oleh masing-masing UPTD merupakan konsolidasi dari beberapa Puskesmas tersebut. Alur penatausahaan keuangan BLUD holding bagian penerimaan dimulai dari penerimaan masing-masing Puskesmas. Jika penerimaan tunai, maka bendahara Puskesmas menyetorkan uang tunai ke rekening bank bendahara penerimaan BLUD. Jika non tunai, maka langsung akan masuk ke rekening bank penerimaan BLUD. Kemudian bendahara penerimaan BLUD mencatat penerimaan dari masing-masing Puskesmas dan menyatukan dalam satu kesatuan laporan penerimaan UPTD Puskesmas. Alur penatausahaan keuangan BLUD holding bagian pengeluaran dimulai dari bendahara pengeluaran di masing-masing Puskesmas menyusun rencana belanja dan mengajukannya sebagai SPP ke bendahara pengeluaran BLUD. Setelah SPP tersebut mendapat persetujuan dari bendahara pengeluaran BLUD dan Pejabat Keuangan serta mengetahui Pemimpin BLUD, maka terbitlah SPM dan SP2D. Terbitnya SP2D mengartikan bahwa bendahara pengeluaran BLUD harus mencairkan sejumlah dana yang disetujui dan memberikannya ke masing-masing Puskesmas sesuai pengajuannya. Setelah mendapatkan uang persediaan kemudian masing-masing Puskesmas belanja dan mencatatnya sebagai BKK. Rekapan BKK tersebut nantinya akan diserahkan ke bendahara BLUD dilampiri dengan bukti pembayaran yang sah. Kemudian bendahara pengeluaran BLUD akan mencatat pengeluaran dari masing-masing Puskesmas dan menyatukan dalam satu kesatuan laporan pengeluaran UPTD Puskesmas. Download: Permendagri Nomor 61 Tahun 2007 Tentang Pedoman Teknis Pengelolaan Keuangan BLUD Artikel terkait: Pengakuan Pendapatan dan Biaya BLUD Holding

Jumlah Viewers: 10906