Artikel BLUD.id

Hibah Daerah

Peraturan Pemerintah Republik Indonesia Nomor 2 Tahun 2012 tentang Hibah Daerah Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara mengamanatkan dengan tegas bahwa selain berkewajiban mengalokasikan dana perimbangan, Pemerintah dapat memberikan pinjaman dan/atau hibah kepada Pemerintah Daerah atau sebaliknya. Pengalokasian dana perimbangan dan pemberian pinjaman dan/atau hibah ini dilaksanakan dalam kerangka hubungan keuangan antara Pemerintah dan Pemerintah Daerah. Dalam Undang-Undang Nomor 33 Tahun 2004 tentang Perimbangan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah diatur bahwa dalam rangka penyelenggaraan asas desentralisasi dan untuk mendanai pelaksanaan otonomi Daerah, Pemerintah memberikan sumber-sumber penerimaan kepada Pemerintah Daerah, yang antara lain terdiri dari Pendapatan Asli Daerah, Dana Perimbangan, dan Pinjaman Daerah sebagai salah satu sumber pembiayaan. Selain itu, Pemerintah Daerah diberikan juga peluang untuk memperoleh pendapatan lainnya, yaitu pendapatan hibah sebagai lain-lain pendapatan. Peraturan Pemerintah Republik Indonesia Nomor 2 Tahun 2012 tentang Hibah Daerah, bahwa pengertian Hibah Daerah adalah pemberian dengan pengalihan hak atas sesuatu dari Pemerintah atau pihak lain kepada Pemerintah Daerah atau sebaliknya yang secara spesifik telah ditetapkan peruntukkannya dan dilakukan melalui perjanjian Hibah daerah meliputi hibah kepada Pemerintah Daerah dan hibah dari Pemerintah Daerah. Hibah kepada Pemerintah Daerah dapat berasal dari (a) pemerintah; badan, Lembaga atau organisasi dalam negeri; dan/ atau (c) kelompok masyarakat atau perorangan dalam negeri. Sedangkan hibah dari Pemerintah Daerah harus dilaksanakan sesuai dengan asas pengelolaan keuangan daerah. Dalam pasal 3 Peraturan Pemerintah Republik Indonesia Nomor 2 Tahun 2012 pemberian hibah daerah dapat berbentuk uang, barang, dan/ atau jasa. Hibah dalam bentuk uang dapat berupa rupiah, devisa dan/ atau surat berharga. Hibah dalam bentuk barang dapat berupa barang bergerak dan barang tidak bergerak. Barang bergerak antara lain mesin, peralatan, kendaraan bermotor, sedangkan barang tidak bergerak antara lain tanah, Gedung, rumah, dan bangunan. Sedangkan hibah dalam bentuk jasa dapat berupa bantuan teknis, Pendidikan, pelatihan, penelitian, dan jasa lainnya. Pemerintah Daerah melaksanakan penatausahaan atas realisasi hibah dalam bentuk uang, barang, dan/ atau jasa dimana realisasi hibah tersebut dicatat dalam laporan keuangan Pemerintah Daerah. Artikel terkait: Hibah Barang BLU/BLUD
Standar Baku Mutu Kesehatan Lingkungan dan Persyaratan Kesehatan

Peraturan Pemerintah Republik Indonesia No. 66 Tahun 2014 Tentang Kesehatan Lingkungan ditetapkan untuk melaksanakan ketentuan pasal 163 Undang-undang Nomor 36 tahun 2009 tentang Kesehatan. Kesehatan lingkungan adalah upaya pencegahan penyakit dan/atau gangguan kesehatan dari faktor risiko lingkungan untuk mewujudkan kualitas lingkungan yang sehat baik dari aspek fisik, kimia, biologi, maupun sosial. Pengaturan Kesehatan Lingkungan bertujuan untuk mewujudkan kualitas lingkungan yang sehat, baik dari aspek fisik, kimia, biologi, maupun sosial, yang memungkinkan setiap orang mencapai derajat kesehatan yang setinggi-tingginya. Pemerintah, pemerintah daerah provinsi, dan pemerintah daerah kabupaten/kota bertanggung jawab untuk: menjamin tersedianya lingkungan yang sehat untuk mencapai derajat kesehatan yang setinggi-tingginya sesuai dengan kewenangannya; mengatur, membina, dan mengawasi penyelenggaraan Kesehatan Lingkungan; dan memberdayakan dan mendorong peran aktif masyarakat dalam penyelenggaraan Kesehatan Lingkungan. Kualitas lingkungan yang sehat ditentukan melalui pencapaian atau pemenuhan Standar Baku Mutu Kesehatan Lingkungan dan Persyaratan Kesehatan. Standar Baku Mutu Kesehatan Lingkungan dan Persyaratan Kesehatan ditetapkan pada media lingkungan yang meliputi: air; udara; tanah; pangan; sarana dan bangunan; dan vektor dan binatang pembawa penyakit. Media lingkungan yang ditetapkan Standar Baku Mutu Kesehatan Lingkungan dan Persyaratan Kesehatan berada pada lingkungan, antara lain Permukiman, Tempat Kerja, tempat rekreasi; serta tempat dan fasilitas umum. Hal ini dikarenakan media lingkungan yang ditetapkan Standar Baku Mutu Kesehatan Lingkungan dan Persyaratan Kesehatan tersebut merupakan media lingkungan yang berhubungan atau berdampak langsung terhadap kesehatan masyarakat. Sehingga, setiap penghuni dan/ atau keluarga yang bertempat tinggal di lingkungan pemukiman wajib memelihara kualitas media lingkungan sesuai Standar Baku Mutu Kesehatan Lingkungan dan Persyaratan Kesehatan. Setiap pengelola, penyelenggara, atau penanggung jawab lingkungan pemukiman, tempat kerja, tempat rekreasi serta tempat dan fasilitas umum wajib mewujudkan media lingkungan yang memenuhi Standar Baku Mutu Kesehatan Lingkungan dan Persyaratan Kesehatan. Pada suatu keadaan tertentu, Pemerintah, Pemerintah Daerah Provinsi, dan Pemerintah Daerah Kabupaten/ Kota sesuai kewenangannya wajib mewujudkan media lingkungan yang memenuhi Standar Baku Mutu Kesehatan Lingkungan dan Persyaratan Kesehatan.

Pelatihan Penatausahaan Keuangan BLU PPSDM Geominerba

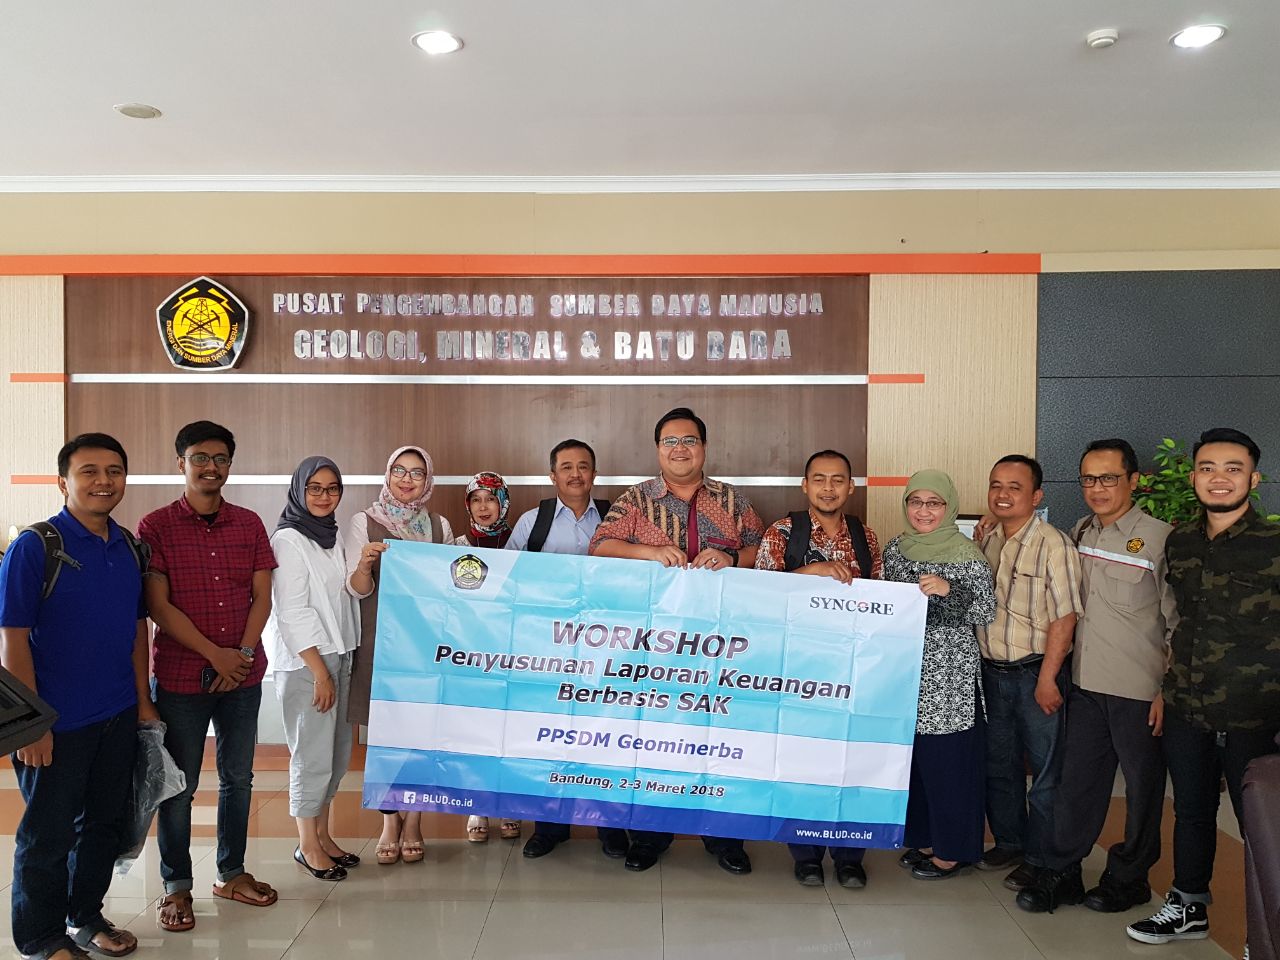
Pelatihan penatausahaan keuangan BLU PPSDM Geominerba berlangsung pada hari Jumat dan Sabtu, 2 - 3 Maret 2018 bertempat di ruang pertemuan Gedung Tekmira Bandung. Pelatihan diikuti oleh 12 peserta dari bagian keuangan dan beberapa dari bagian perencanaan. Narasumber yang dihadirkan dalam pelatihan ini adalah Bapak Niza Wibyana Tito, M.Kom., M.M. selaku senior konsultan keuangan khusus BLU/BLUD dan pendamping dari tim konsultan BLU/BLUD untuk mendampingi dalam sesi workshop. Kegiatan pelatihan tidak hanya pemaparan materi mengenai pola pengelolaan keuangan BLU, namun juga diisi dengan workshop penggunaan Software Keuangan BLU Syncore. Acara pembukaan hari pertama dibuka oleh Ibu Dewi selaku Pejabat Keuangan BLU. Beliau menyampaikan bahwa menjadi BLU adalah pengalaman pertama. BLU PPSDM Geominerba baru ditetapkan pada tanggal 28 desember 2017. Sedangkan pola pengelolaan keuangan BLU baru mulai diimplementasikan per 1 januari 2018. Hal ini merupakan tantangan yang harus dilalui, oleh karena itu setelah pelatihan diharapkan akan tau apa yang harus dilakukan setelah menjadi BLU, serta apa saja hak dan kewajiban setelah menjadi BLU.  Setelah pembukaan dilanjutkan pemaparan materi mengenai pola pengelolaan keuangan BLU. Pembahasan mengenai alur penatausahaan BLU ini disesuaikan dengan acuan Peraturan Menteri Keuangan Nomor 220 Tahun 2016. Pola pengelolaan keuangan BLU merupakan serangkaian kegiatan mulai dari penerimaan dan pengeluaran uang, menghasilkan bukti transaksi, sampai dengan Laporan Keuangan BLU. Selain itu narasumber juga menyampaikan mengenai hak setelah menjadi BLU yaitu mendapatkan flrksibilitas dalam pengelolaan keuangannya. Sedangkan kewajiban menjadi BLU adalah : Membuat RBA tahunan Melaporkan pertanggungjawaban pengelolaan dana BLU (yang sebelumnya PNBP) sekarang menjadi BLU sekurang-kurangnya 3 bulan sekali ke KPPN Laporan Keuangan BLU yang berbeda dari Laporan Keuangan satker. Diaudit oleh auditor eksternal, yaitu BPK. Selesai pemaparan materi dilanjutkan dengan diskusi mengenai alur penatausahaan BLU PPSDM Geominerba sebelum BLU dan apa yang harus dilakukan setelah menjadi BLU. Sebelum menjdai BLU, PPSDM Geominerba melakukan alur penatausahaan menggunakan mekanisme SPP, SPM dan SP2D dari bendahara Satker ke KPPN. Setelah menjadi BLU, alur penatausahaan yang dilakukan oleh BLU PPSDM Geominerba cukup sampai dengan pemimpin BLU. Penatausahaan yang dilakukan oleh internal BLU akan menghasilkan laporan pertanggungjawaban yang harus dilaporkan ke KPPN selambat-lambatnya tiga bulan sekali. Pelaporan pertanggungjawaban ini dalam bentuk surat pertanggungjawaban dilampiri dengan SP3B pengesahan pendapatan dan belanja BLU. Sesi terakhir dalam pelatihan ini adalah workshop penggunaan Software Keuangan BLU Syncore. Hal yang dilakukan dalam sesi ini adalah pendampingan input data real penerimaan dan pengeluaran ke dalam Software Keuangan BLU Syncore. Setelah selesai input data penerimaan dan pengeluaran dilanjutkan dengan simulasi cetak laporan yang dibutuhkan untuk pertanggungjawaban BLU. News terkait: Penyusunan RBA BLU PPSDM Geominerba

Pengadaan Barang dan Jasa BLU/BLUD

Badan layanan umum (BLU) merupakan instansi di lingkungan pemerintah yang dibentuk untuk memberikan pelayanan kepada masyarakat berupa penyediaan barang dan jasa yang dijual tanpa mencari keuntungan dan kegiatannya didasarkan pada prinsip efisiensi dan produktivitas. Pejabat pengelola BLU terdiri dari pemimpin BLU, pejabat keuangan dan pejabat teknis. Pengadaan barang dan jasa BLU dilaksanakan berdasarkan ketentuan yang berlaku bagi pengadaan barang dan jasa pemerintah. BLU yang telah berstatus penuh dapat diberikan fleksibilitas dalam pengadaan barang dan jasa yang sumber dananya berasal dari jasa layanan yang diberikan kepada masyarakat, hibah tidak terikat dari masyarakat atau badan lain, dan hasil kerjasama BLU. Dalam pengadaan barang dan jasa harus mengikuti prinsip transparansi, adil, akuntabilitas dan praktik bisnis yang sehat.  Berdasarkan Peraturan Menteri Keuangan Nomor 08/Pmk.02/2006 Tentang Kewenangan Pengadaan Barang/Jasa Pada Badan Layanan Umum untuk pengadaan barang/jasa yang sumber dananya berasal dari hibah terikat dapat dilakukan dengan mengikuti ketentuan pengadaan dari pemberi hibah, atau mengikuti ketentuan pengadaan barang/jasa yang berlaku bagi BLU dan dengan persetujuan dari pemberi hibah. Pelaksanaan pengadaan barang/jasa dilakukan oleh panitia pengadaan, yaitu tim/unit yang dibentuk oleh pemimpin BLU yang ditugaskan secara khusus untuk melaksanakan pengadaan barang/jasa BLU. Panitia Pengadaan terdiri dari personil yang memahami tata cara pengadaan, substansi pekerjaan/kegiatan yang bersangkutan dan bidang lain yang diperlukan. Dalam penetapan penyediaan barang/jasa panitia pengadaan harus mendapatkan persetujuan tertulis dari Pemimpin BLU untuk pengadaan barang/jasa yang bernilai di atas Rp 50.000.000.000,- (lima puluh miliar rupiah); atau Pejabat lain yang ditunjuk oleh Pemimpin BLU untuk pengadaan yang bernilai sampai dengan Rp. 50.000.000.000,- (lima puluh miliar rupiah). Penunjukkan pejabat lain melibatkan semua unsur pengelola BLU yang harus memperhatikan: Objektivitas, yaitu penunjukan yang didasarkan pada aspek integritas moral, kecakapan pengetahuan mengenai proses dan prosedur pengadaan barang/jasa, tanggung jawab untuk mencapai sasaran kelancaran dan ketepatan tercapainya tujuan pengadaan barang/jasa; Independensi, yaitu menghindari dan mencegah terjadinya pertentangan kepentingan dengan pihak terkait dalam melaksanakan penunjukan pejabat lain, langsung maupun tidak langsung; dan Saling uji (cross-check), yaitu berusaha memperoleh informasi dari sumber yang berkompeten, dapat dipercaya, dan dapat dipertanggungjawabkan untuk mendapatkan keyakinan yang memadai dalam melaksanakan penunjukan pejabat lain.

Pelaporan Keuangan BLU Berdasarkan Peraturan Menteri Keuangan Republik Indonesia No. 220/PMK. 05/2016

Sistem akuntansi dan pelaporan keuangan BLU diatur dalam regulasi Peraturan Menteri Keuangan  Republik Indonesia No. 220/PMK. 05/2016. Regulasi ini sebagai penyempurna pelaksanaan teknis dari Permenkeu Nomor 217/PMK.05/2015 tentang Pernyataan Standar Akuntansi Berbasis Akrual No. 13 yang selanjutnya akan disingkat menjadi PSAP 13. Dalam regulasi tersebut disebutkan bahwa sistem pelaporan keuangan BLU adalah serangkaian prosedur manual maupun terkomputerisasi mulai dari proses pengumpulan data, pencatatan, pengikhtisaran dan pelaporan keuangan BLU. Maka dapat diartikan bahwa Satker yang sudah ditetapkan menjadi BLU wajib untuk melaksanakan pelaporan keuangan BLU sendiri sebagai bentuk pertanggungjawaban pelaksanaan BLU. Laporan keuangan yang wajib untuk disusun BLU berjulmah tujuh laporan, yaitu laporan realisasi anggaran, laporan perubahan saldo anggaran lebih, neraca, laporan operasional, laporan arus kas, laporan perubahan ekuitas dan catatan atas laporan keuangan. Siklus akuntansi yang dilaksanakan oleh BLU serta penyajian data dan informasi yang dilakukan harus selaras dalam penyusunan Laporan Keuangan BLU yang sesuai dengan Standar Akuntansi Pemerintahan (SAP). Pelaporan keuangan BLU juga harus selaras dengan kebijakan akuntansi yang disusun oleh Kementerian Keuangan untuk kepentingan konsolidasi Laporan Keuangan Satker/BLU ke Kementerian/Lembaga. Namun untuk pelaksanaan teknis detail penyusunan Laporan Keuangan BLU diatur sendiri oleh BLU yang harus dituangkan dalam Kebijakan Akuntansi BLU. Kebijakan Akuntansi BLU harus selaras dengan tujuan pelaporan keuangan BLU dan sesuai dengan SAP berbasis akrual. Penyajian laporan keuangan BLU dalam Peraturan Menteri Keuangan  Republik Indonesia No. 220/PMK. 05/2016 disebutkan bahwa harus disertai dengan pernyataan tanggungjawab. Pernyataan tanggungjawab ini ditandatangani oleh pimpinan BLU dan menjadi bagian tidak terpisahkan dalam Laporan Keuangan BLU. Hal-hal yang dimuat dalam laporan keuangan BLU adalah surat pernyataan tangguugjawab, paragraph penjelasan atas suatu kejadian yang tidak termuat dalam laporan keuangan BLU dan laporan keuangan BLU. Laporan keuangan BLU disajikan setiap semester dan tahunan. Laporan keuangan BLU tidak hanya memuat pengelolaan keuangan yang bersumber dari BLU saja, pengelolaan keuangan yang bersumber dari APBN juga merupakan bagian tidak terpisahkan dari laporan keuangan BLU. Oleh karena itu dalam surat pernyataan tanggungjawab perlu disebutkan bahwa pengelolaan dana yang bersumber dari APBN telah dilaksanakan sesuai program kegiatan dan SAP.

Sistem Akuntansi Kewajiban

Sistem akuntansi kewajiban (liabilitas) merupakan suatu proses yang dimulai dari pembelian/pengadaan barang dan/atau jasa secara kredit yang dibuktikan dengan dokumen yang sah sampai proses penyelesaian/pembayaran utang yang bersangkutan. Berdasarkan Peraturan Pemerintah No. 71 tahun 2010 Lampiran I PSAP No. 09, kewajiban adalah utang yang timbul dari peristiwa masa lalu yang penyelesaiannya mengakibatkan aliran keluar sumber daya ekonomi pemerintah daerah. Kewajiban pemerintah daerah antara lain pinjaman kepada pihak ketiga, perikatan dengan pegawai yang bekerja pada pemerintahan, kewajiban kepada masyarakat, alokasi/realokasi pendapatan ke entitas lainnya, dan kewajiban kepada pemberi jasa. Kewajiban berdasarkan waktu jatuh tempo penyelesaiannya diklasifikasi menjadi dua bagian, yaitu kewajiban jangka pendek (jangka waktu maksimal 1 tahun) dan kewajiban jangka panjang (lebih dari 1 tahun). Kewajiban jangka pendek antara lain utang Perhitungan Fihak Ketiga (PFK), utang bunga, bagian lancar utang jangka panjang, pendapatan diterima di muka, utang belanja, dan utang jangka pendek lainnya. Sedangkan kewajiban jangka panjang antara lain utang dalam negeri dan utang jangka panjang lainnya. Sistem Akuntansi Kewajiban di SKPD Pihak-pihak yang terkait dalam sistem akuntansi kewajiban di SKPD antara lain Pejabat Pelaksana Teknis Kegiatan (PPTK), Pejabat Penatausahaan Keuangan (PPK-SKPD), Pejabat Pengelola Keuangan Daerah (PPKD), dan Pengguna Anggaran (PA/KPA). Dokumen yang digunakan yaitu sebagai berikut: Peraturan Kepala Daerah tentang Kebijakan Akuntansi Pemerintah Daerah Nota Pesanan Berita Acara Serah Terima Kuitansi Surat Perjanjian Kerja SP2D UP/GU/TU SP2D LS Surat Pernyataan PA tentang tanggung jawab PA terhadap laporan keuangan SKPD Akuntansi kewajiban di SKPD terdiri dari pencatatan terjadinya utang dan pembayaran utang. Pengakuan terjadinya utang, misal: Pembelian ATK Pendekatan beban Beban ATK                                                        xxx Utang Belanja Bahan Habis Pakai                     xxx Pendekatan aset Persediaan ATK                                               xxx Utang Belanja Bahan Habis Pakai                     xxx   Pembayaran utang (mekanisme UP/GU) Jurnal LO atau Neraca Utang Belanja Bahan Habis Pakai               xxx Kas di Bendahara Pengeluaran                          xxx Jurnal LRA Belanja ATK                                                     xxx Perubahan SAL                                                     xxx   Pembayaran utang (mekanisme LS) Jurnal LO atau Neraca Utang Belanja Bahan Habis Pakai                xxx RK PPKD                                                                  xxx Jurnal LRA Belanja ATK                                                      xxx Perubahan SAL                                                      xxx   Sistem Akuntansi Kewajiban di PPKD Pihak-pihak yang terkait dalam sistem akuntansi kewajiban di PPKD antara lain: Fungsi Akuntansi PPKD, Bendahara Umum Daerah (BUD), dan PPKD. Dokumen yang digunakan yaitu sebagai berikut: Peraturan Kepala Daerah tentang Kebijakan Akuntansi Pemerintah Daerah Surat Perjanjian Utang Nota Kredit SP2D LS Jurnal standar yang digunakan dalam sistem akuntansi kewajiban di PPKD antara lain sebagai berikut: Penerimaan pembiayaan Kas di Kas Daerah                                                xxx Kewajiban Jangka Panjang                                      xxx Perubahan SAL                                                     xxx Penerimaan Pembiayaan                                          xxx   Pembayaran bunga kewajiban Beban Bunga                                                         xxx Kas di kas Daerah                                                       xxx Utang Bunga                                                         xxx Perubahan SAL                                                          xxx   Pelunasan kewajiban Kewajiban Jangka Panjang                                xxx Kas di Kas Daerah                                                      xxx Pengeluaran Pembiayaan                                  xxx Perubahan SAL                                                           xxx   Reklasifikasi Kewajiban Jangka Panjang                                 xxx Bagian Lancar Kewajiban Jangka Panjang            xxx

Jumlah Viewers: 10907