Artikel BLUD.id

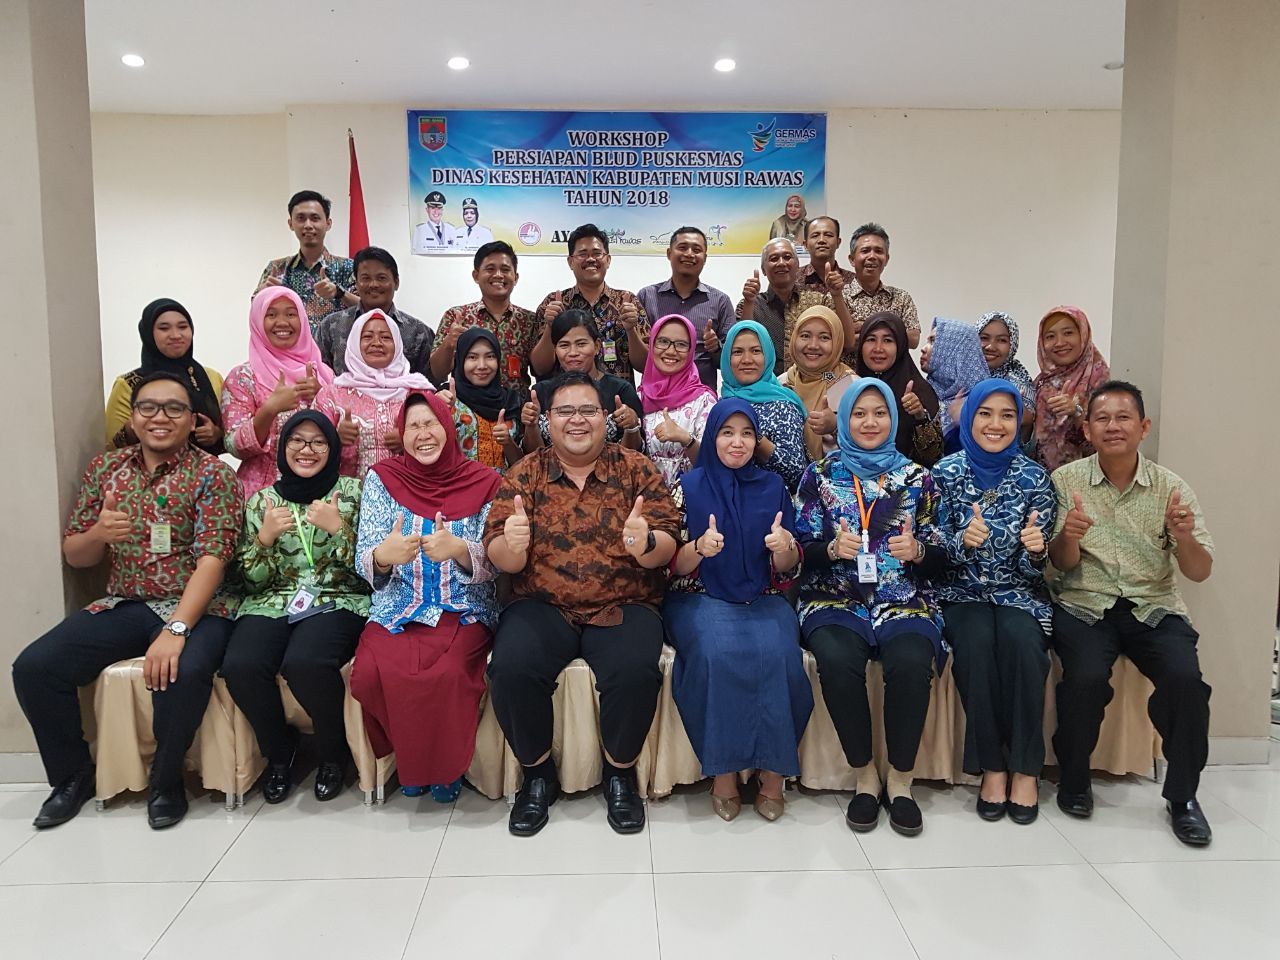
Workshop Pra-BLUD Puskemas Dinas Kesehatan Kabupaten Musi Rawas

Tertuang dalam Peraturan Menteri Dalam Negeri Nomor 61 Tahun 2007 tentang Pedoman Teknis Pengelolaan Keuangan Badan Layanan Umum Daerah Pasal 4 menjelaskan bahwa ada tiga syarat yang harus dipenuhi oleh SKPD atau unit kerja untuk menjadi BLUD, yaitu: 1) Persyaratan Substantif 2) Persyaratan Teknis 3) Persyaratan Administratif Puskesmas yang berada di bawah Dinas Kesehatan Kabupaten Musi Rawas saat ini belum menjadi BLUD dan diharapkan tahun ini dapat menjadi BLUD. Dinas Kesehatan Kabupaten Musi Rawas mempercayakan PT Syncore Indonesia sebagai mitra untuk membantu Puskesmas yang berada di Kabupaten Musi Rawas untuk menjadi BLUD. Pelatihan dengan tema “Workshop Persiapan BLUD Puskesmas Dinas Kesehatan Kabupaten Musi Rawas” diikuti oleh 6 dari 19 Puskesmas yang berada di Kabupaten Musi Rawas dan berlangsung selama lima hari, yaitu pada tanggal 19 Maret - 24 Maret 2018 di Meeting Room, City Hotel, Lubuk Linggau. Agenda hari pertama dimulai dengan pembukaan yang kemudian dilanjutkan dengan pemaparan materi oleh Bapak Niza Wibyana Tito, M.Kom., M.M tentang Pra BLUD dan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD). Hari kedua, sesi pertama, diawali dengan pemaparan materi tentang Dokumen Standar Pelayanan Minimal (SPM) yang kemudian dilanjutkan dengan pembuatan dokumen Pra BLUD. Peserta pelatihan mengisi kertas kerja yang telah disiapkan oleh Tim Konsultan BLUD PT. Syncore Indonesia. Kertas Kerja tersebut meliputi draft peraturan dan lampiran-lampiran yang berisi indikator Unit Kesehatan Perseorangan (UKP) dan Unit Kesehatan Masyarakat (UKM) masing-masing puskesmas. Sesi kedua dilanjutkan dengan Dokumen Tata Kelola. Sesi kedua diawali dengan pemaparan materi mengenai dokumen Tata Kelola yang kemudian dilanjutkan dengan menyusun dokumen tata kelola pada kertas kerja yang sudah disiapkan oleh Tim Konsultan BLUD PT Syncore Indonesia. Kertas Kerja tersebut adalah draft peraturan yang berisi mengenai profil puskesmas, struktur organisasi puskesmas, dan SOP Puskesmas. Agenda hari Ketiga pada sesi pertama adalah pemaparan materi mengenai Laporan Keuangan Pokok (LKP). Setelah pemaparan materi, peserta diminta untuk menyusun Neraca, Laporan Realisasi Anggaran, dan Catatan Atas Laporan Keuangan (CALK) pada kertas kerja. Kemudian dilanjutkan dengan Dokumen Rencana Strategi Bisnis Puskesmas selama lima tahun kedepan. Artikel terkait: Contoh Dokumen Tata Kelola BLUD
Universitas Negeri Gorontalo: Terus Memantapkan Diri dalam Pola Pengelolaan BLU Berbasis Good University Governance

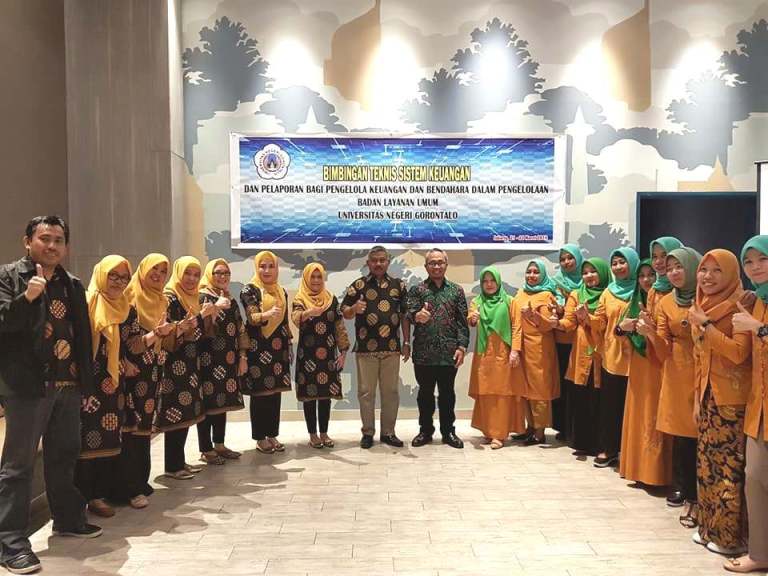
Menyongsong Peraturan Menteri Keuangan Nomor 220/PMK.05/2016 tentang Sistem Akuntansi dan Pelaporan Keuangan Badan Layanan Umum, Universitas Negeri Gorontalo (UNG) mempercayakan Syncore Consulting sebagai mitra pembaharuan dalam pengelolaan dan pelaporan keuangan yang terstandarisasi. Universitas Negeri Gorontalo merupakan salah satu dari dua puluh sembilan universitas yang berstatus Badan Layanan Umum di Indonesia dan memiliki semangat untuk terus melakukan pengembangan, sesuai dengan pernyataan dari Prof. Dr. Syamsu Qamar Badu, M.Pd selaku Rektor Universitas Negeri Gorontalo “Membutuhkan banyak perubahan dalam dekade mendatang. Ciri mutakhir abad XXI yang membedakannya dengan era industri adalah sentralnya kreativitas manusia dalam mengelola peluang dan sumberdaya di sekitarnya”. Melaksanakan perintah dari Kementerian Keuangan Republik Indonesia yang tertuang dalam Pernyataan Standar Akuntansi Pemerintah Nomor 13 Tentang Penyajian Laporan Keuangan Badan Layanan Umum, Universitas Negeri Gorontalo mempercayakan tim Syncore dalam pelaksanaan Pola Pengelolaan Keuangan Badan Layanan Umum. Bapak Rudy Suryanto selaku Senior Partner Syncore memaparkan, “BLU memungkinkan Universitas negeri memiliki fleksibilitas untuk meningkatkan respon terhadap tuntutan customer dan perubahan jaman. Wujud nyata spirit Enterprising Government". Hingga saat ini, laporan keuangan Universitas Negeri Gorontalo yang telah di-audit oleh pihak eksternal selalu mendapatkan opini wajar tanpa pengecualian, sehingga dengan pelaksanaan pelatihan ini diharapkan tetap bisa mempertahankan hal tersebut dan meningkatkan kemampuan entitas dalam menganalisa laporan keuangan untuk tujuan strategis di masa yang akan datang. Pelatihan dengan tema “Pelaporan Pengelolaan Keuangan dan Bendahara dalam Pengelolaan Badan Layanan Umum” diikuti oleh 30 peserta dari Universitas Negeri Gorontalo dan berlangsung selama dua hari, yaitu pada 21 & 22 Maret 2018. Pelatihan hari pertama dipandu oleh Bapak Rudy Suryanto, yaitu pemaparan materi dan diskusi terkait dengan fungsi bendahara, pembukuan bendahara, pertanggunjawaban bendahara, verifikasi dan rekonsiliasi serta evaluasi kinerja. Kegiatan hari selanjutnya terfokus pada hal-hal yang lebih teknis. Tim Syncore memperoleh kesempatan untuk berdiskusi dengan Wakil Rektor II, Bapak Supardi Nani, SE, M.Si. yang selama ini banyak membantu tugas rektor dalam bidang administrasi dan keuangan Universitas Negeri Gorontalo. Beliau menyampaikan gagasan yang brilian dalam pemanfaatan teknologi, “Bagaimana  kedepan UNG akan memanfaatkan teknologi drone untuk pemantauan aset-aset milik universitas”. Syncore memiliki komitmen untuk terus mendampingi terciptanya transparansi dan akuntabilitas manajemen keuangan di Indonesia. Mari bersama kita wujudkan! #TerusBergerak Kunjungi situs syncoreconsulting.com

Sistem Akuntansi dan Pelaporan Keuangan Badan Layanan Umum

Badan Layanan Umum (BLU) memiliki kewajiban untuk menerapkan sistem akuntansi dan pelaporan keuangan Badan Layanan Uumum yang merupakan bagian dari Sistem Akuntansi dan Pelaporan Keuangan Instansi (SAI), yaitu sistem pelaporan keuangan pada Kementerian Negara/Lembaga. Laporan Keuangan (LK) yang disusun oleh BLU terdiri dari Laporan Realisasi Anggaran, Laporan Perubahan Saldo Anggaran Lebih, Neraca, Laporan Operasional, Laporan Arus Kas, Laporan Perubahan Ekuitas, dan Catatan atas Laporan Keuangan. Penyusunan LK BLU dilakukan berdasarkan kebijakan akuntansi BLU sesuai dengan SAP berbasis akrual yang meliputi pengakuan, pengukuran, pencatatan, penyajian serta jurnal transaksi yang digunakan dalam penyusunan LK BLU. Selanjutnya, LK BLU digunakan dalam rangka pengintegrasian ke dalam LK konsolidasian tingkat eselon I dan sebagai lampiran LK Kementerian/Lembaga. Laporan Realisasi Anggaran menyajikan realisasi pendapatan-LRA, belanja, surplus/defisit, pembiayaan BLU, dan sisa lebih/kurang pembiayaan anggaran BLU (SiLPA/SiKPA) yang masing-masing diperbandingkan dengan anggarannya dalam satu periode. Laporan Perubahan Sisa Anggaran Lebih (LP SAL) dalam LK BLU menyajikan informasi kenaikan atau penurunan Saldo Anggaran Lebih tahun pelaporan disbandingkan dengan tahun sebelumnya yang terdiri dari pos-pos saldo anggaran lebih awal, penggunaan saldo anggaran lebih, sisa lebih/ kurang pembiayaan tahun sebelumnya, korkesi kesalahan pembukuan tahun sebelumnya, lain-lain, dan slado anggaran lebih akhir. Pada Neraca BLU terdapat pos-pos aset, kewajiban, dan ekuitas. Laporan Operasional BLU menyajikan antara lain pos-pos pendapatan, beban, surplus/defisit dari kegiatan operasional, kegiatan nonoperasional, surplus/ defisit sebelum pos luar biasa, pos luar biasa, surplus/defisit-LO. Dalam Laporan Arus Kas tersaji informasi mengenai sumber, penggunaan perubahan kas dan setara kas selama satu periode akuntansi, dan saldo kas dan setara kas pada tanggal pelaporan BLU yang diklasifikasikan berdasarkan aktivitas operasi, investasi, pendanaan, dan transitoris. Selanjutnya, untuk Laporan Perubahan Ekuitas BLU, disajikan infomasi kenaikan atau penurunan ekuitas tahun pelaporan dibandingkan dengan tahun sebelumnya dengan rincian ekuitas awal, surplus/defisit-LO periode bersangkutan, koreksi-koreksi yang menambah ataupun mengurangi, dan ekuitas akhir. Download dokumen terkait: Peraturan Menteri Keuangan Republik Indonesia No. 220/PMK.05/2016

Internal Auditor Badan Layanan Umum

Internal Auditor Badan Layanan Umum Puskesmas dan Rumah Sakit Umum Daerah merupakan instansi yang harus menerapkan Good Corporate Governance agar pola kinerja instansi tersebut baik dan dapat mencapai tujuan secara efisien dan efektif. Berdasarkan keputusan menteri BUMN nomor: KEP-117/M-MBU/2002 tentang Penerapan Good Corporate Governance pada BUMN, elemen-elemen GCG yaitu transparansi, kemandirian, akuntabilitas, pertanggungjawaban, dan kewajaran. Transparansi berkenaan dengan publikasi atas informasi dan pengambilan keputusan. Kemandiriaan berkaitan dengan pengelolaan instansi tanpa benturan pihak manapun dan sesuai dengan peraturan perundang-undangan yang berlaku. Akuntabilitas berkaitan dengan kejelasan fungsi dari instansi dalam operasionalnya. Pertanggunjawaban berkaitan dengan pengelolaan instansi yang sesuai dengan perundang-undangan dan prinsip korporasi yang sehat. Sedangkan elemen kewajaran lebih berfokus pada keadilan dalam memenuhi hak-hak stakeholder. Salah satu cara untuk menjadi GCG BLUD harus mempunyai SPIP yang kuat. Sehingga dalam hal ini puskesmas atau rumah sakit perlu mendapatkan pengawasan dari internal auditor. Internal auditor adalah pemeriksa dari internal perusahaan, yang akan memeriksa laporan keuangan dan catatan atas laporan keuangan, maupun ketaatan terhadap kebijakan manajemen dan ketaatan terhadap peraturan pemerintah dan ketentuan-ketentuan dari ikatan profesi yang berlaku. Sesuai Peraturan Menteri Dalam Negeri No 61 Tahun 2007 Tentang Pedoman Teknis Pengelolaan Keuangan Badan Layanan Umum Daerah, pada sisi manajemen BLUD juga harus menunjuk internal auditor. Internal auditor tersebut mengawasi operasional BLUD, kedudukannya langsung dibawah pemimpin BLUD. Pembentukan internal auditor mempertimbangkan: a. Keseimbangan antara manfaat dan beban; b. Kompleksitas manajemen; c. Volume dan atau jangkauan pelayanan. Fungsi pengendalian internal BLUD melalui internal auditor adalah membantu manajemen BLUD dalam hal: a. Pengamanan harta kekayaan; b. Menciptakan akurasi sistem informasi keuangan; c. Menciptakan efisiensi dan produktivitas; d. Mendorong dipatuhinya kebijakan manajemen dalam menerapkan praktik bisnis yang sehat. Kriteria yang dapat diusulkan menjadi internal auditor yaitu: a. Mempunyai etika, integritas, dan kapabilitas yang memadai; b. Memiliki pendidikan dan atau pengalaman teknis sebagai pemeriksa; c. Mempunyai sikap independen dan obyektif terhadap obyek yang diaudit.

Prinsip Basis Akrual dan Basis Kas dalam Akuntansi

Prinsip basis akrual dalam akuntansi adalah basis yang mengakui bahwa transaksi yang mempengaruhi laporan keuangan dicatat pada periode ketika kejadian itu terjadi, bukan pada periode perusahaan menerima kasnya. Menurut PSAK 23, pendapatan diakui ketika syarat berikut terpenuhi: Pendapatan dari penjualan produk diakui saat tanggal penjualannya. Biasanya tanggal penjualan sama dengan tanggal penyerahan produknya, Pendapatan atas jasa diakui pada saat jasa tersebut telah diberikan dan dapat dibuat fakturnya, Pendapatan berupa imbalan atas penggunaan aktiva seperti pendapatan bunga dan royalti diakui sejalan dengan berlakunya waktu atau saat aktiva yang bersangkutan digunakan, Pendapatan dari penjualan aktiva dan/atau surat berharga diakui pada saat tanggal penjualan. Secara akrual, pendapatan tidak diakui ketika kasnya telah diterima, dan biaya diakui ketika telah terjadi bukan ketika kas dibayarkan. Informasi yang disajikan dalam basis akrual menunjukkan hasil prediksi masa depan yang penting bagi pengguna laporan keuangan. Ilustrasi lainnya adalah pendapatan diakui ketika jasa telah diberikan, atau ketika dokter telah memberikan jasanya (memeriksa pasien), meskipun pembayarannya dalam bentuk hutang (kasnya belum diterima). Trend terjadinya pendapatan sangat berguna dalam pengambilan keputusan oleh pengguna laporan keuangan. Pada akuntansi berbasis kas, pendapatan diakui ketika kas telah diterima, dan biaya diakui ketika kas telah dibayarkan. Akibatnya, akuntansi berbasis kas kerap kali menyebabkan kesalahpahaman dalam memahami laporan keuangan. Dalam sistem Software Keuangan BLUD Syncore, penginputan berbasis akrual ini salah satunya dapat dilihat di pengakuan Klaim Piutang dan Bukti Kas Masuk (BKM) Klaim Piutang. Ketika puskesmas telah menerima klaim piutang misalnya dari kegiatan prolanis, maka wajib menginput ke menu Klaim Piutang. Selanjutnya setelah kas dari klaim piutang tersebut diterima, pengguna wajib menginput ke menu BKM Klaim Piutang. Pada setiap akhir periode jika ada Klaim Piutang yang belum diterima kasnya, maka sistem akan menarik angka Klaim Piutang tersebut menjadi saldo Piutang periode tersebut. Sementara, Klaim Piutang yang sudah diinput di BKM Klaim Piutang (telah diterima kasnya) secara otomatis akan ditarik oleh sistem menjadi saldo Pendapatan periode tersebut. Basis akrual mendorong pengakuan yang tepat atas suatu transaksi sehingga, memperkecil peluang pengguna laporan keuangan melakukan interpretasi yang salah atas laporan tersebut. Download: PSAK 23 Pendapatan dan Beban

Remunerasi Pejabat Pengelola, Dewan Pengawas, dan Pegawai BLUD

Remunerasi merupakan imbalan kerja yang dapat berupa gaji, honorarium, tunjangan tetap, insentif, bonus atas prestasi, pesangon, dan pensiun. Besaran remunerasi untuk Pejabat Pengelola, Dewan Pengawas, Sekretaris Dewan Pengawas dan Pegawai BLU pada masing-masing BLU diusulkan oleh Menteri/Pimpinan Lembaga kepada Menteri Keuangan Direktur Jenderal Anggaran dan Perimbangan Keuangan. Berdasarkan usulan tersebut Menteri Keuangan menetapkan Peraturan Menteri Keuangan mengenai besaran remunerasi untuk Pejabat Pengelola, Dewan Pengawas, Sekretaris Dewan Pengawas dan Pegawai BLU untuk masing-masing BLU. Pejabat Pengelola, Dewan Pengawas, dan Pegawai BLU dapat diberikan remunerasi berdasarkan tingkat tanggung jawab dan tuntutan profesionalisme yang diperlukan. Besaran gaji Pemimpin BLU ditetapkan dengan mempertimbangkanfaktor-faktor sebagai berikut : Proporsionalitas, yaitu pertimbangan atas ukuran dan jumlah aset yang dikelola BLU serta tingkat pelayanan; Kesetaraan, yaitu dengan memperhatikan industri pelayanan sejenis; Kepatutan, yaitu menyesuaikan kemampuan pendapatan BLU yang bersangkutan; Kinerja operasional BLU yang ditetapkan oleh Menteri/Pimpinan Lembaga sekurang-kurangnya mempertimbangkan indikator keuangan, pelayanan, mutu dan manfaat bagi masyarakat. Sedangkan gaji Pejabat Keuangan dan Pejabat Teknis ditetapkan sebesar 90% dari gaji Pemimpin BLU. Honorarium Dewan Pengawas ditetapkan sebagai berikut: Honorarium Ketua Dewan Pengawas sebesar 40% dari gaji Pemimpin BLU. Honorarium anggota Dewan Pengawas sebesar 36% dari gaji Pemimpin BLU. Honorarium Sekretaris Dewan Pengawas sebesar 15% dari gaji Pemimpin BLU. BLU dapat memberikan tunjangan tetap, insentif, bonus atas prestasi, pesangon atau pensiun kepada Pejabat Pengelola, Dewan Pengawas, Sekretaris Dewan Pengawas dan Pegawai BLU, dengan memperhatikan kemampuan pendapatan BLU yang bersangkutan. Pejabat Pengelola, Dewan Pengawas dan Sekretaris Dewan Pengawas yang diberhentikan sementara dari jabatannya memperoleh penghasilan sebesar 50% dari gaji/honorarium bulan terakhir yang berlaku sejak tanggal diberhentikan sampai dengan ditetapkannya keputusan definitif tentang jabatan yang bersangkutan. Pada setiap akhir masa jabatan pejabat pengelola BLU dapat diberikan pesangon berupa santunan purna jabatan dengan pengikutsertaan dalam program asuransi atau tabungan pensiun yang beban premi/iuran tahunannya ditanggung oleh BLU. Premi/iuran tahunannya sebesar 25% dari gaji honorarium setahun. Baca dokumen selengkapnya: Peraturan Menteri Keuangan Nomor 10/Pmk.02/2006 Tentang Pedoman Penetapan Remunerasi Bagi Pejabat Pengelola, Dewan Pengawas Dan Pegawai Badan Layanan Umum

Jumlah Viewers: 10908