Artikel BLUD.id

Siklus akuntabilitas pengelolaan Badan Layanan Umum Daerah

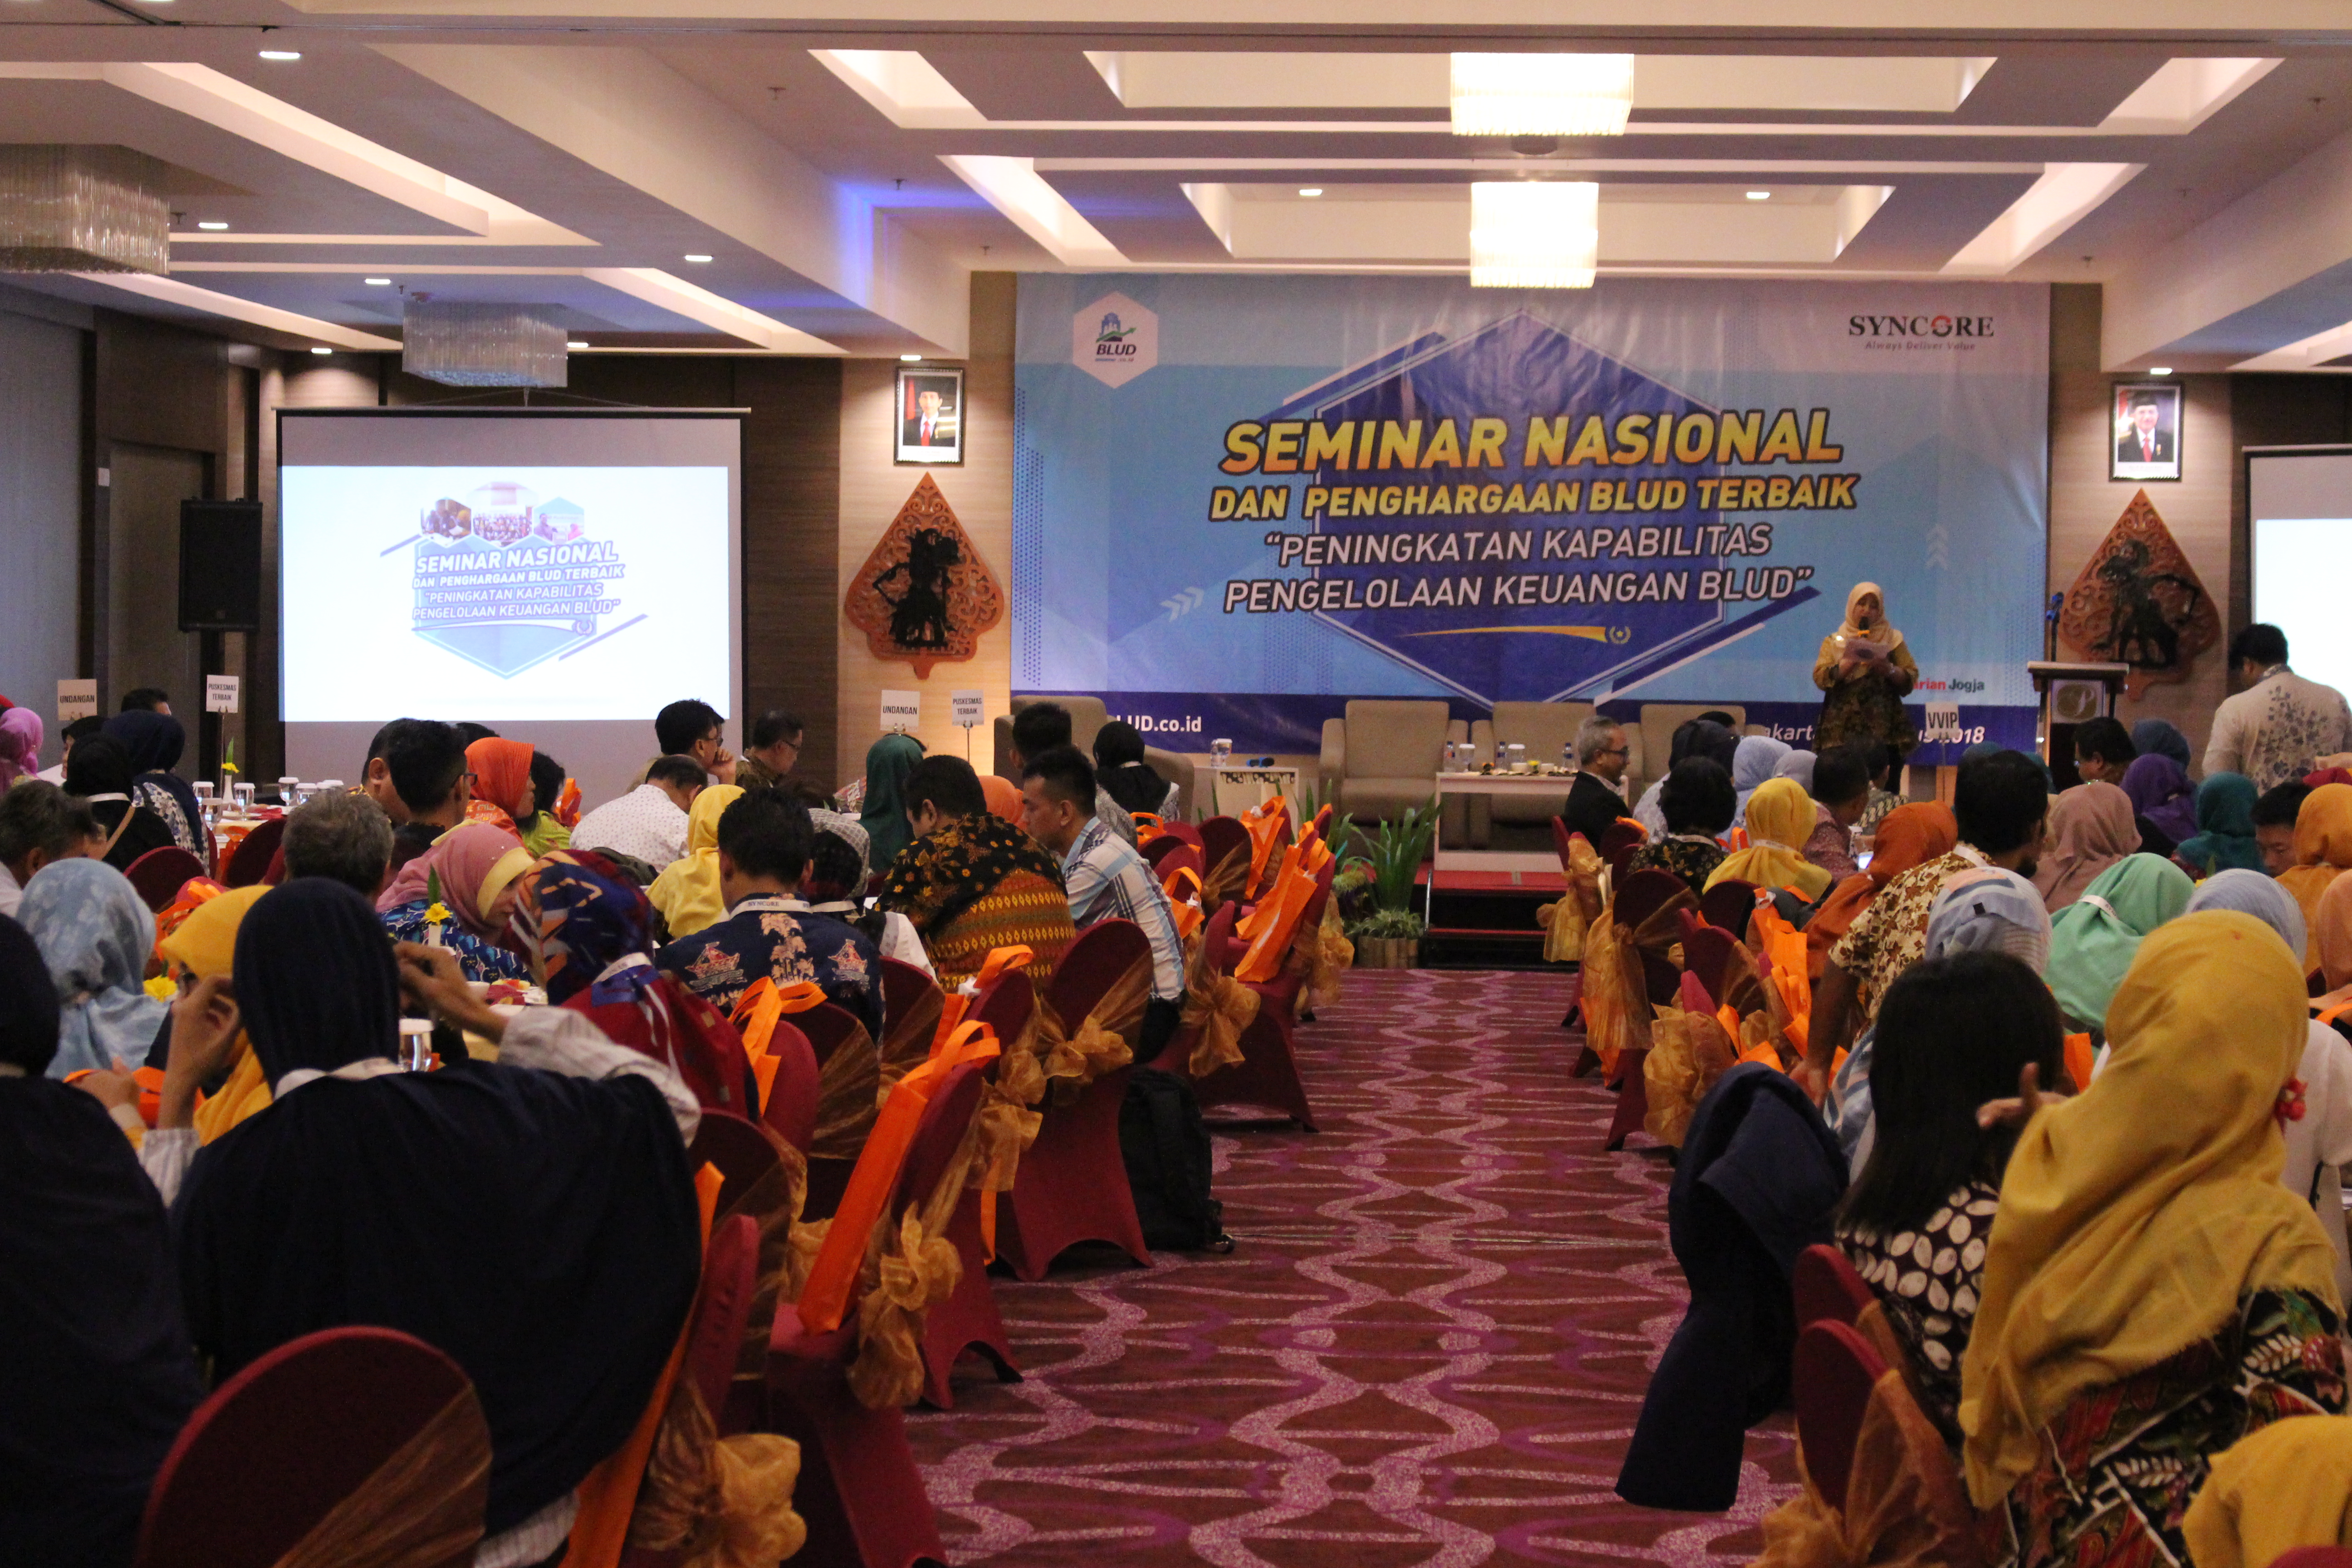
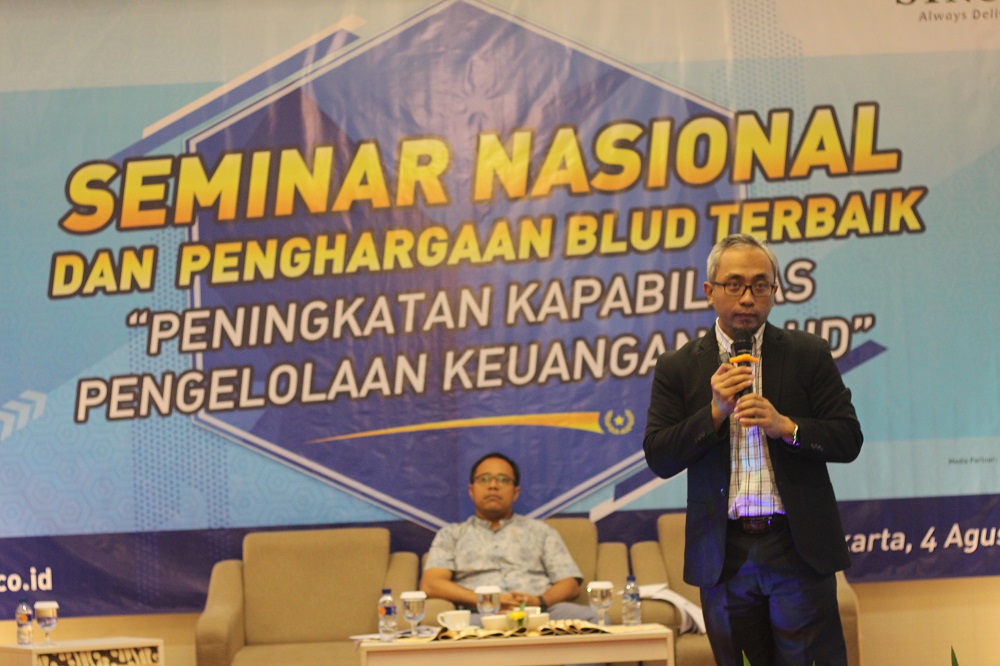
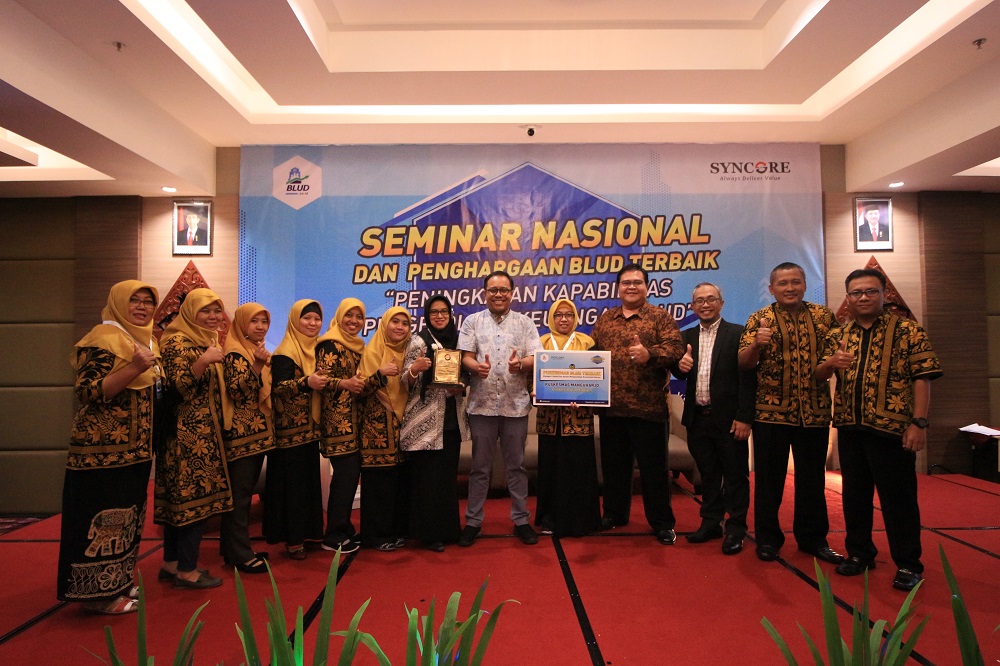
Syncore Indonesia mengadakan seminar nasional dan penghargaan terbaik Badan Layanan Umum Daerah (BLUD) pada hari Sabtu, 4 Agustus 2018 bertempat di Platinum Hotel Yogyakarta. Tema yang diangkat pada seminar tersebut yakni “Peningkatan Kapabilitas Pengelolaan Keuangan BLUD”. Acara seminat nasional dihadiri oleh kurang lebih 200 peserta yang terdiri dari puskesmas berbagai daerah, universitas, maupun perorangan. Acara seminar sesi pertama diisi oleh Bapak Ganda Raja Partogi Sinaga Kasubit Puskesmas Direktorat Pelayanan Kesehatan Primer. Bapak Ganda Raja Partogi Sinaga mengatakan bahwa pentingnya Puskesmas menajadi BLUD agar bisa memberikan pelayanan kesehatan yang baik bagi masyarakat demi berhasilnya pemberian pelayanan kesehatan promotif, kuratif, preventif, dan rehabilitatif. Seminar sesi kedua diisi oleh Bapak R Wisnu Saputro Subdit BLUD Direktorat BUMD, BLUD, dan Barang Milik Daerah, Dirjen Bina Keuangan Daerah dan Kementerian Dalam Negeri. Salah satu pokok bahasan materi yang dibahas oleh Bapak Wisnu yakni siklus akuntabilitas pengelolaan BLUD. Siklus akuntabilitas pengelolaan BLUD dimulai dari perencanaan dokumen Rencana Strategi Bisnis (RSB) dan Rencana Bisnis dan Anggaran (RBA) sinergi dengan RPJMD. Pelaksanaan pengelolaan BLUD sesuai dengan apa yang telah direncanakan sebelumnya. BLUD menyusun laporan pertanggungjawaban untuk kinerja keuangan dan non keuangan sesuai kebijakan dan peraturan yang berlaku. Untuk evaluasi dilakukan oleh eksternal dan internal dari pemerintah daerah masing-masing. Prinsip-prinsip implementasi akuntabilitas BLUD berdasarkan peraturan pemerintah, peraturan menteri, peraturan daerah, dan peraturan pemimpin BLUD. Dimana peraturan yang dikeluarkan oleh daerah dan pemimpin BLUD harus sinergi dengan peraturan pusat. Beberapa contoh prinsip yang dapat diterapkan dalam implementasi BLUD yakni adanya komitmen dari pimpinan dan seluruh staf BLUD dalam melakuakan pengelolaan pelaksaan misi secara akuntabel, menjamin penggunaan sumber daya sesuai dengan peraturan yang berlaku, mencapai tujuan dan sasaran yang telah ditetapkan, serta jujur, objektif, dan transparan dalam pengelolaan BLUD. Pengelolaan BLUD seperti mengelola bisnis, mencari peluang untuk pengembangan pelayanan. Pengelolaan ini ditunjukkan dengan tersedianya peraturan kepala daerah atau manajemen BLUD sesuai praktek bisnis yang sehat. Acara seminar sesi tiga diisi oleh Rudy Suryanto, SE., M.Acc.,Ak.,CA sebagai perwakilan dari IAI. Bapak Rudy menyampaikan materi tentang isu-isu dan strategi implementasi BLUD. Setelah seluruh pembicara selesai menyampaikan materinya maka dilanjutkan dengan sesi tanya jawab oleh peserta kepada narasumber. Kemudian dilanjutkan dengan pemberian penghargaan BLUD terbaik versi Syncore Indonesia yakni Puskesmas Ciseu dari Dinas Kesehatan Garut, Puskesmas Ngemplak dari Dinas Kesehatan Boyolali, serta Puskesmas Manguharjo dari Dinas Kesehatan Kota Madiun.
Badan Layanan Umum Daerah Holding

Badan layanan umum daerah (BLUD) holding merupakan salah satu unit kerja pemerintah daerah yang membawahi beberapa unit-unit lainnya. Misalnya BLUD Kabupaten Limapuluh Kota yang merupakan salah satu BLUD holding. Puskesmas Kabupaten Limapuluh Kota sebagai fasilitas pelayanan kesehatan guna menyelenggarakan upaya kesehatan masyarakat dan updaya kesehatan perseorangan tingkat pertama. Puskesmas BLUD Kabupaten Limapuluh Kota membawahi beberapa puskesmas lainnya. Dibentuknya Puskesmas BLUD holding dibentuk karena unit kerja mengalami kekuarangan sumber daya dalam pengelolaannya sehingga dibentuk satu saja yang mengelola keseluruhan. Tujuan dibentuknya BLUD holding untuk meningkatkan pelayanan kesehatan masyarakat. Kepengurusan BLUD hanya memiliki satu pemimpin BLUD, bendahara pengeluaran, bendahara penerimaan, serta pengurus lainnya. Seperti yang telah diamanatkan oleh Peraturan Kementerian Dalam Negeri Nomot 61 Tahun 2007 maka Puskesmas holding juga menyusun Rencana Bisnis dan Anggaran (RBA). Semua unit kerja melakukan penyusunan RBA begitu juga dengan BLUD holdingnya. Puskesmas yang menjadi unit-unitnya juga melakukan penyusunan RBA  agar unit juga mengetahui apa yang menjadi rencana masing-masing dari mereka. Holding juga melakukan penyusunan RBA. Masing-masing unit telah memiliki Rencana Kinerja Anggaran (RKA) yang sudah disusun berdasarkan anggaran dari holding kemudian diinput kedalam sistem yang dimiliki Syncore Indonesia. Unit-unit dibawah BLUD tidak mengeluarkan uang untuk melakukan belanja, belanja dilakukan oleh holding dan dibagikan kepada unit-unit. Pendapatan yang diperoleh oleh unit-unit disetor ke holding. Unit-unit diberikan buku bantu sebagai bantuan bagi mereka untuk mengetahui sisa anggaran yang bisa digunakan. Penatausahaan serta Laporan pertanggungjawaban seluruhnya dibuat oleh holding. Adanya holding ini memiliki kelemahan dan kekurangan. Kelebihan dari adanya sistem holding ini antara lain: (i) koordinasi tidak semua karena semua diatur oleh holding, (ii) pelaporan ke dinas diatur oleh holding, (iii) hemat tunjangan pejabat BLUD karena pejabat hanya pada holding. Kekurangan dari sistem holding ini antara lain: (i) fleksibilitas tidak dirasakan oleh semua unit-unt, (ii) sulitnya fleksibilitas membuat lambatnya peningkatan pelayanan unit, (iii) belanja lebih lama karena alur yang panjang.

Isu - Isu Dan Strategi Implementasi Dalam Peningkatan Kapabilitas Pengelolaan Keuangan BLUD

Pada Sabtu, 4 Agustus 2018, Syncore Indonesia menyelenggarakan Seminar Nasional dan Penghargaan BLUD Terbaik yang bertempat di Golden Ballroom Hotel Platinum Adisucipto Yogyakarta. Acara tersebut diawali dari registrasi peserta pukul 10.00 s.d. 12.00 WIB dan acara inti dimulai pukul 13.00 WIB setelah waktu sholat dan makan siang. Seminar ini mengundang tiga narasumber dari tiga instansi dan bidang yang berhubungan erat dengan implementasi Badan Layanan Umum Daerah (BLUD) di Indonesia yaitu Bapak Ganda Raja Partogi Sinaga selaku Kasubdit Puskesmas, Direktorat Pelayanan Kesehatan Primer, Kementerian Kesehatan Republik Indonesia, Bapak R.Wisnu Saputro selaku perwakilan dari Subdit BLUD, Direktorat BUMD, BLUD, dan Barang Milik Daerah, Dirjen Bina Keuangan Daerah dan Kementerian dalam Negeri RI, dan narasumber ketiga ialah Bapak Rudy Suryanto, SE., M.Acc., Ak.,CA. selaku Akademisi Sektor Publik. Penyampaian materi seminar dikemas dengan metode panel dengan durasi penyampaian materi adalah 30 menit setiap narasumber. Materi pertama disampaikan oleh Bapak Ganda tentang Pentingnya peningkatan pelayanan kesehatan melalui pengelolaan BLUD. Kemudian dilanjutkan materi kedua yang disampaikan oleh Bapak Wisnu mengenai implementasi Pola Pengelolaan Keuangan (PPK) BLUD. Selanjutnya materi terakhir disampaikan oleh Bapak Rudy yang berfokus pada Isu-isu dan strategi implementasi BLUD. Isu yang diangkat pada materi terakhir ini ialah rawannya korupsi pengelolaan dana kapitasi kesehatan yang dikemukakan oleh Komisi Pemberantasan Korupsi (KPK).  Adanya isu tersebut muncul karena adanya kasus suap yang melibatkan salah satu Kepala Daerah. Sumber dana suap tersebut diduga berasal dari pungutan liar atas perizinan dan jasa pelayanan kesehatan atau dana kapitasi yang seharusnya menjadi hak masyarakat. Adanya potensi korupsi maupun tindakan suap yang dilakukan berkaitan dengan dana kapitasi BPJS Kesehatan tersebut karena tidak adanya alat pengawasan dan pengendalian pengelolaan dana kapitasi. Seharusnya, dana kapitasi yang diperoleh puskesmas sebagai Fasilitas Kesehatan Tingkat Pertama (FKTP) digunakan untuk membayar jasa pelayanan sebesar 60% dan sisanya dimanfaatkan untuk membiayai kegiatan operasional Puskesmas. Berdasarkan adanya gambaran kasus yang telah diurai sebelumnya, Bapak Rudy Suryanto menyatakan bahwa solusi permanen yang ditawarkan supaya puskesmas dapat mengelola dana kapitasinya sendiri dan memiliki fleksibilitas lain ialah menjadikan puskesmas sebagai BLUD.

Dana SiLPA Badan Layanan Umum Daerah

Penempatan nilai Input Sumber dana yang berasal dari Jasa Layanan & SiLPA pada Pagu Sumber dana kenapa dijadikan satu?. Dan kenapa setiap Program Kegiatan yang ada pada Program BLUD dipisahkan antara Program Kegiatan dari BLUD & Program Kegiatan dari BLUD SiLPA? Pertanyaan tersebut sering dilontarkan oleh pengguna Sistem Aplikasi PPK BLUD yang belum mengetahui setiap penyusunan yang ada pada Sistem Aplikasi PPK BLUD itu langsung terkait & terhubung kesetiap laporan agar bisa terbentuk laporan keuangan yang sesuai dengan peraturan yang diterapkan. Sebaiknya untuk menjawab pertanyaan diatas mari kita bahas apa itu SiLPA dan bagaimana penggunaannya. Bicara tentang SiLPA akan selalu berhubungan dengan pembiayaan. Pembiayaan adalah setiap penerimaan yang perlu dibayar kembali dan/atau pengeluaran yang akan diterima kembali, baik pada tahun anggaran bersangkutan maupun tahun-tahun anggaran berikutnya, yang dalam penganggaran pemerintah terutama dimaksudkan untuk menutup defisit atau memanfaatkan surplus anggaran. Pembiayaan untuk menutup defisit anggaran sering disebut sebagai penerimaan pembiayaan. Sebaliknya, pembiayaan yang dilakukan untuk memanfaatkan surplus disebut dengan pengeluaran pembiayaan. Pengertian SiLPA/SIKPA Selisih lebih/kurang antara realisasi pendapatan-LRA dan belanja, serta penerimaan dan pengeluaran pembiayaan dalam APBN/APBD selama satu periode pelaporan [PP No. 71 Tahun 2010 tentang Sistem Akuntansi Pemerintahan (Lampiran I.02)]. Selisih lebih/kurang antara realisasi penerimaan dan pengeluaran APBN/APBD selama satu periode pelaporan [PP No. 24 tahun 2005 Lampiran III, IV Pernyataan Sistem Akuntansi Pemerintahan]. Sebelum melanjutkan pembahasan, kita juga harus mengetahui apa perbedaan SiLPA & SILPA. SiLPA (dengan huruf i kecil) adalah Sisa Lebih Perhitungan Anggaran, yaitu selisih lebih realisasi penerimaan dan pengeluaran anggaran selama satu periode anggaran. Sedangkan Sedangkan SILPA (dengan huruf i besar/kapital) adalah Sisa Lebih Pembiayaan Anggaran Tahun Berkenan. Yaitu selisih antara surplus/defisit anggaran dengan pembiayaan netto. Dalam penyusunan APBD angka SILPA ini seharusnya sama dengan nol. Artinya bahwa penerimaan pembiayaan harus dapat menutup defisit anggaran yang terjadi. Jika angka SILPA-nya positif berarti bahwa ada pembiayaan netto setelah dikurangi dengan defisit anggaran, masih tersisa. Jika angka SILPA-nya negatif berarti bahwa pembiayaan netto belum dapat menutup defisit anggaran yang terjadi. Untuk itu perlu dicari jalan keluarnya Penggunaan SiLPA Permendagri 13 Tahun 2006. Pasal 137 menyatakan: Sisa lebih perhitungan anggaran (SiLPA) tahun sebelumnya merupakan penerimaan pembiayaan yang digunakan untuk: menutupi defisit anggaran apabila realisasi pendapatan lebih kecil daripada realisasi belanja. mendanai pelaksanaan kegiatan lanjutan atas beban belanja langsung. mendanai kewajiban lainnya yang sampai dengan akhir tahun anggaran belum diselesaikan. Kembali ke pembahasan kita diatas, kenapa kita memisah antara penggunaan dana dari Jasa Layanan BLUD & SiLPA karena penggunaan SiLPA perlu ijin dari pemilik BLUD dan penjelasan untuk apa saja dana SiLPA tersebut dan harus dilaporkan tersendiri di SAL. Jika realisasi di sistem tidak dipisah maka tidak dapat membuat laporan tersebut.

Syncore Indonesia Mengawal Puskesmas Menuju PPK BLUD yang Akuntabel

Syncore Indonesia mengawal Puskesmas menuju pola pengelolaan keuangan BLUD yang akuntabel. Hal ini dilakukan dengan peningkatan kapabilitas sumber daya manusia pelaku BLUD dengan memberikan pelatihan dan pendampingan menggunakan teknologi akuntansi. Salah satu upaya untuk melakukan peningkatan kapabilitas dalam pengelolaan keuangan BLUD adalah dengan menyelenggarakan seminar nasional dan penghargaan BLUD terbaik. Seminar nasional dan penghargaan BLUD terbaik diselenggarakan pada hari Sabtu, 4 Agustus 2018 di Hotel Platinum Adisucpto Yogyakarta. Seminar ini mendatangkan narasumber yang sangat berpengaruh dalam praktik BLUD di Indonesia, khususnya di bidang kesehatan. Narasumber yang dihadirkan yaitu Bapak Ganda Raja Partogi Sinaga, MKM. Kasubdit Puskesmas, Direktorat Pelayanan Kesehatan Primer, Kementerian Kesehatan. Bapak Wisnu Saputro, Kasubdit BLUD, Direktorat BUMD, BLUD, dan Barang Milik Daerah, Dirjen Bina Keuangan Daerah, Kementerian dalam Negeri, Bapak Rudy Suryanto selaku perwakilan akademisi sektor publik dan konsultn BLUD Sampai dengan saat ini dari 9825 Puskesmas di Indonesia masih ada 4931 Puskesmas yang belum menjadi BLUD. Kutipan dari Bapak Wisnu Saputro selaku Kasubdit BLUD, Direktorat BUMD, BLUD, dan Barang Milik Daerah, Dirjen Bina Keuangan Daerah, Kementerian dalam Negeri menyebutkan bahwa hal ini disebabkan pada pengimplementasian BLUD yang masih terdapat beberapa isu kendala, diantaranya: Pemerintah Daerah masih belum paham pentingnya menjadi BLUD, Terbatasnya SDM yang memahami operasional BLUD Dinamika pergantian pejabat dalam hal penerapan PPK-BLUD sangat berpengaruh, karena Pemerintah Daerah termasuk DPRD cenderung belum memiliki pemahaman yang sama mengenai kebijakan dan fleksibilitas penerapan PPK-BLUD. Hal ini berefek pada belum optimalnya pengimplementasian BLUD. Mengawal program pengelolaan keuangan BLUD di bidang kesehatan. Syncore Indonesia mengadakan seminar nasional dan penghargaan BLUD terbaik yang bertemakan “Peningkatkan Kapabilitas Pengelolaan Keuangan BLUD”. Dimana seminar ini bertujuan untuk Mensosialisasikan Pentingnya Bidang Pelayanan Kesehatan untuk menjadi BLUD, Meningkatkan Kapabilitas Sumber Daya Manusia yang handal di Bidang Pengelolaan Keuangan BLUD dan Memahami Teknologi Akutansi dalam Pembuatan Laporan Keuangan BLUD. Harapan dengan diadakannya seminar nasional ini, semua pihak dapat memahami bahwa mem-BLUD-kan bidang pelayanan kesehatan merupakan hal yang penting. Karena dengan menjadi BLUD, Puskesmas dapat meningkatkan kapabilitas sumber daya manusia di bidang pengelolaan keuangan BLUD karena pola pengelolaan keuangannya yang fleksibel yang akan berdampak pada peningkatan pelayanan kesehatan di Indonesia.

Peningkatan Mutu Pelayanan melalui Pengelolaan BLUD yang Berkualitas

Rujukan pelayanan kesehatan tingkat pertama bagi masyarakat adalah puskesmas. Nuansa baru yang saat ini telah ditampilkan oleh sebagian puskesmas tentu tidak jauh dari pertolongan Pola Pengelolaan Keuangan BLUD. Puskesmas yang menjadi BLUD akan memiliki standar pelayanan dan lebih fleksibel dalam pola pengelolaan keuangannya sehingga mampu meningkatkan pelayanan kesehatan. Dengan begitu tidak banyak masyarakat yang akan dirujuk ke rumah sakit karena berhasilnya pemberian pelayanan kesehatan promotif dan preventif di puskesmas. Bapak Ganda Raja Partogi S. selaku Kasubdit Puskesmas, Direktorat Pelayanan Kesehatan Primer pada acara Seminar Nasional “Peningkatan Kapabilitas Pengelolaan Keuangan BLUD” memaparkan beberapa kelebihan dari penerapan PPK-BLUD diantaranya 1) Pendapatan tidak disetorkan; 2) Belanja bisa sesuai kebutuhan/bisa menggeser anggaran; 3) Diperbolehkan melakukan utang piutang; 4) Diperbolehkan melakukan investasi; 5) Dana kapitasi diterima langsung oleh Puskesmas; 6) Diperbolehkan merekrut tenaga non PNS; 7) Mempunyai payung hukum tersendiri; 8) Sisa lebih anggaran bisa digunakan untuk tahun selanjutnya. Pengelolaan dengan sudut pandang bisnis namun tetap mengunggulkan benefit daripada profit ini mampu meningkatkan pengelolaan puskesmas baik dalam segi SDM, pendapatan, dan manajerial. Tenaga profesional yang dapat direkrut langsung oleh pihak puskesmas menjadi salah satu perbaikan dalam menunjang mutu pelayanan. Sumber dana BLUD selain dari dana kapitasi ada juga dari APBD dan dana non kapitasi. Di Indonesia pemerintah daerah dibedakan menjadi 3 jenis pelayanan, yaitu Public Goods (Sumber dana dari APBD), Private Goods (Sumber dana dari jasa pelayanan), dan Quasy Public Goods (Sumber dana dari APBD dan Jasa layanan). Implementasi BLUD masih menghadapi kendala. Seperti yang disampaikan oleh Bapak R. Wisnu Saputro selaku Subdit BLUD, Direktorat BUMD, BLUD, dan Barang Milik Daerah, Dirjen Bina Keuangan Daerah dan Kementerian dalam Negeri bahwa kendala pengimplementasian BLUD adalah Pemerintah Daerah belum sepenuhnya paham mengenai pentingnya Puskesmas mejadi BLUD dan masih terbatasnya SDM yang memahami operasional BLUD. Saat ini, dorongan implementasi BLUD terjadi karena adanya dorongan aturan (coersive) yang dilakukan oleh pemerintah. Menurut Bapak Rudy Suryanto sebagai Perwakilan dari IAI, “Kalau ingin terakreditasi maka harus menyediakan/mempunyai pola administrasi dan manajemen yang baku setelah menjadi BLUD maka itu bukan hal yang mustahil. Puskesmas perlu fleksibilitas untuk memberikan layanan berbasis kebutuhan, sehingga setelah menjadi BLUD tidak mengutamakan keuntungan tetapi peningkatan kualitas pelayanan.” Adapun model kelembagaan puskesmas BLUD yang saat ini diterapkan adalah BLUD bertahap, BLUD holding, dan BLUD penuh. Tiga model BLUD tersebut harapannya mampu mendukung implementasi BLUD pada seluruh puskesmas di Indonesia.   [wpdm_package id='13742']    

Jumlah Viewers: 10918