Artikel BLUD.id

Workshop 60 Puskesmas Dinas Kesehatan Kab. Cirebon Siap Menjadi BLUD!

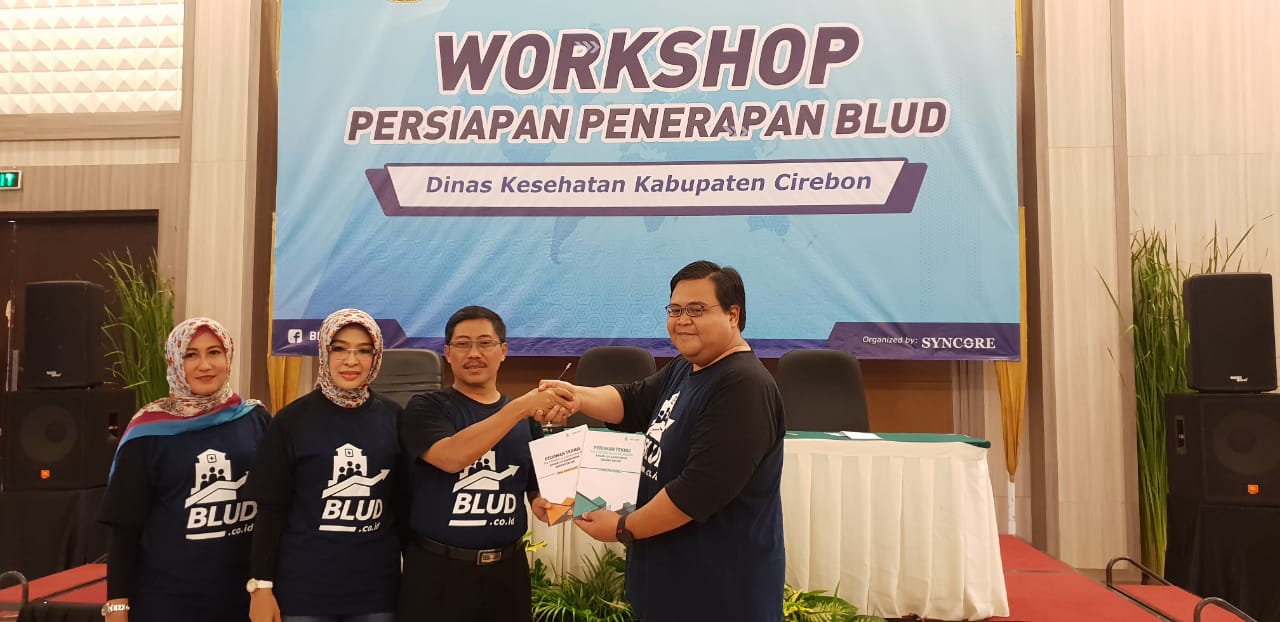
Workshop PPK BLUD PADA PUSKESMAS DINKES KAB. CIREBON yang dilaksanakan pada 9 – 15 Agustus 2018. Kegiatan tersebut dihadiri oleh 60 puskesmas se-Kabupaten Cirebon, yang diselenggarakan dengan 2 gelombang kegiatan, yaitu 30 puskesmas di gelombang 1 (9 – 11 Agustus 2018) dan 30 puskesmas lagi di gelombang kedua (13 – 15 Agustus). Kegiatan gelombang pertama dibuka oleh Kepala Dinas Kesehatan Kab. Cirebon, yaitu Ibu Hj. Eni Suhaeni, SKM., M.Kes. Kepala Dinas Kesehatan menyampaikan, “Betapa pentingnya kegiatan Workshop Persiapan Penerapan BLUD pada PUSKESMAS ini sangat penting untuk menjadi Puskesmas BLUD”. Diharapkan untuk seluruh Kepala Puskesmas yang hadir di kegiatan ini beserta jajarannya, dapat memanfaatkan momentum ini dan tidak menyia-nyiakannya. Kegiatan gelombang kedua juga tidak kalah pentingnya bagi Dinkes Kab. Cirebon, dan menjadi perhatian Bupati Cirebon. Ditengah-tengah kesibukannya, beliau masih menyempatkan waktu untuk membuka kegiatan gelombang kedua tersebut. Bapak Dr. H. Sunjaya Purwadi S., Drs., M.M ., M.Si selaku Bupati Cirebon membuka kegiatan gelombang kedua, dengan penuh harapan agar 30 puskesmas selanjutnya ini juga mendapatkan apa yang menjadi keharusan menjadi puskesmas BLUD. Tidak hanya 30 kepala puskesmas beserta jajarannya yang termasuk kedalam peserta 30 puskemas gelombang kedua saja yang mengikuti pembukaan oleh Bupati Cirebon, namun pembukaan ini juga dihadiri kembali oleh Kepala Dinkes Kab. Cirebon dan 30 kepala puskesmas gelombang pertama. Dengan hadirnya Bupati Cirebon dan Kepala Dinas Kesehatan Kab. Cirebon dalam kegiatan persiapan penerapan BLUD pada Puskesmas ini, para kepala puskesmas beserta jajarannya merasa didukung dan diperhatikan oleh beliau-beliau. Yang mana membuat semangat baru untuk para peserta workshop untuk melakukan hal terbaik dalam penyusunan dokumen yang menjadikan puskesmas ber-BLUD. Kegiatan ini bertujuan untuk menjadikan puskesmas ber-BLUD dengan output yang akan didapat adalah terdiri dari 6 dokumen yang harus diselesaikan dan dikirimkan ke pihak dinas kesehatan kab. Cirebon. 6 dokumen tersebut adalah surat permohonan menerapkan PPK-BLUD, surat pernyataan bersedia meningkatkan kinerja, surat pernyataan bersedia di audit, stadar pelanan minimal (SPM), pola tata kelola, laporan keuangan pokok (LKP), dan rencana strategis bisnis (RSB). Apabila ke 6 dokumen tersebut telah melewati beberapa prosedur di pemerintahan daerah, maka puskesmas-puskesmas tersebut siap menjadi BLUD.
Latar Belakang Puskesmas Menjadi Badan Layanan Umum Daerah

Berlatar belakang dari Peraturan Presiden Nomor 32 tahun 2014 yang mengatur pengelolaan dan pemanfaatan Dana Kapitasi Jaminan Kesehatan Nasional pada Fasilitas tingkat Pertama Milik Pemerintah Daerah. Dimana Peraturan Presiden tersebut dikeluarkan untuk mengisi kekosongan aturan terkait transfer dana Kapitasi BPJS langsung ke Puskesmas. Puskesmas sebagai Unit Pelaksana Teknis  Daerah (UPTD) mengalami dilema karena tidak bisa menggunakan Dana Kapitasi secara langsung, melainkan harus mentransfer dana tersebut ke Kas Daerah dan mengajukan penggunaan dana tersebut sesuai mekanisme yang sama dengan Satuan Kerja Perangkat Daerah (SKPD)/ UPTD yang lain. Hadirnya Peraturan Presiden Nomor 32 Tahun 2014 memberikan solusi sementara, karena yang diperlukan Puskesmas bukan semata-mata fleksibilitas untuk penggunaan dana secara langsung, tetapi juga fleksibilitas yang lain. Solusi permanen adalah dengan menjadikan Puskesmas sebagai BLUD. Akan tetapi, ada tantangan lain yaitu terkait kesiapan SDM yang ada di Puskesmas, sistem yang ada dan pendampingan yang harus dilakukan oleh Dinas Kesehatan setempat. Kemudian muncul berbagai pertanyaan yaitu : Apa saja faktor yang mendorong Puskesmas menjadi BLUD? Jawab : Adanya tekanan aturan, Dimana kendala terbesar Puskesmas dapat lolos akreditasi adalah Sistem Administrasi dan Manajemen, Puskesmas perlu fleksibilitas untuk memberikan layanan berbasis kebutuhan, Puskesmas perlu fleksibilitas pengelolaan keuangan, SDM dan sarana prasarana. Kemudian BLUD muncul sebagai solusi adanya tekanan aturan tersebut  dimana BLUD sudah menyediakan Pola Administrasi dan Manajemen yang baku, BLUD tidak mengutamakan keuntungan tetapi peningkatan kualitas layanan, dan terakhir BLUD memberikan fleksibilitas pengelolaan keuangan, SDM dan sarana prasarana. Apa saja kendala implementasi Puskesmas BLUD? Jawab : kendala tata aturan yang belum sinkron, kendala struktur organisasi UPTD tidak sinkron dengan BLUD, kendala tidak adanya Dewan Pengawas, kendala belum adanya model SPI Puskesmas BLUD, kendala kompetensi akuntan Puskesmas BLUD, kendala sinkronisasi pagu dari Dinkes dan Puskesmas BLUD, kendala penyusunan dokumen RBA, kendala belum adanya model penatausahaan Puskesmas BLUD, kendala penyusunan laporan pertanggungjawaban (SPTJ), kendala penyusunan laporan keuangan SAK, kendala audit keuangan Puskesmas BLUD, dan kendala penilaian kinerja Puskesmas BLUD.

Hasil Evaluasi dan Penilaian Kinerja Badan Layanan Umum Daerah

Evaluasi kinerja dilakukan untuk memberikan penilaian terhadap hasil kerja atau prestasi kerja yang diperoleh organisasi, tim atau individu. Evaluasi kinerja dipergunakan sebagai dasar untuk mengalokasi reward. Keputusan tentang siapa yang mendapatkan kenaikan upah dan reward lain sering dipertimbangkan melalui evaluasi kinerja. Evaluasi dan penilaian Kinerja BLUD dilakukan oleh kepala daerah atau dewan pengawas atas aspek keuangan dan non keuangan minimal satu tahun sekali. Pada hasil evaluasi diharapkan dapat mengukur tingkat pencapaian BLUD dari RBA. Evaluasi dan penilaian kinerja BLUD diukur dengan “balance scorecard”. Dengan menggunakan balance scorecard akan mampu mengukur unit dalam penciptaan nilai jasa dengan mempertimbangkan kepentingan masa yang akan datang, mengukur apa yang telah diinvestasikan dalam pengembangan sumber daya manusia, sistem dan prosedur, dan dapat dinilai pula apa yang telah dibina dalam intangible assets. Pendekatan tersebut berdasarkan empat perspektif yaitu keuangan, pelanggan, proses bisnis internal dan pembelajaran dan pertumbuhan. Hasil evaluasi dan penilaian kinerja BLUD dipengaruhi oleh: Partisipasi pegawai dalam mendukungnprogram dan kegiatan untuk mempertahankan prestasi; Loyalitas pegawai terhadap atasan; Kedisiplinan pegawai; Kepatuhan pegawai dalam melaksanakan pekerjaan sesuai SOP; Sinergisitas antar bagian/bidang pada struktur organisasi; Ketelitian pegawai dalam mendokumentasikan hasil pekerjaan untuk keperluan pembuatan laporan kinerja; Status BLUD yang memberikan fleksibilitas pengelolaan keuangan dari pendapatan jasa layanan untuk membiayai kegiatan operasional kesehatan; Ketersediaan sarana dan prasarana pelayanan kesehatan; Keterbatasan SDM yang kompeten dibidang tertentu; Tingginya frekuensi mutasi pejabat pemerintahan; Tumpang tindih pekerjaan utama dengan pekerjaan tambahan yang berlangsung dalam waktu yang lama; dan Masih adanya pegawai yang melaksanakan pekerjaannya tidak sesuai SOP. Kinerja keuangan dapat diukur dari pencapaian indikator-indikator keuangan yang telah ditetapkan pada perencanaan (Rencana Strategis Bisnis). Indikator ini tidak selalu berbicara mengenai berapa pendapatan yang bisa diperoleh BLUD dalam melayani pasien, namun juga berapa penghematan yang berhasil dilakukan melalui proses yang lebih efisien. Selain itu, kinerja keuangan secara teknis juga dapat dilihat dari penerapan Permendagri 61/2007, antara lain penggunaan informasi unit cost pelayanan sebagai dasar penetapan tarif, penggunaan RBA untuk menyusun anggaran dan sebagainya. Jenis ukuran yang akan dievaluasi tergantung pada jenis indikator kinerja keuangan yang ditetapkan pada RSB masing-masing BLUD. Selain faktor-faktor tersebut, ada juga data/dokumen dari hasil pemeriksaan kinerja atas efektivitas pengelolaan pelayanan rawat jalan dan rawat inap yang diperiksa oleh Badan Pemeriksa Keuangan Republik Indonesia. Dari hasil pemeriksaan tersebut maka dapat diketahui sudah baik atau belumnya kinerja suatu BLUD sehingga dapat di tindak lanjut guna peningkatan kinerja pelayanan kesehatan.

Mekanisme Pengeluaran Uang Kecil Badan Layanan Umum Daerah

Uang Persediaan adalah sejumlah uang tunai yang disediakan untuk satuan kerja dalam melaksanaan kegiatan operasional sehari-hari, hal tersebut sesuai dengan definisi yang ada di Peraturan Pemerintah Republik Indonesia Nomor 58 Tahun 2005 Tentang Pengelolaan Keuangan Daerah. Dalam praktik sehari-hari, Uang Persediaan dapat disebut juga uang kecil. Pada Badan Layanan Umum Daerah (BLUD). Mekanisme pengeluaran uang kecil dapat diatur dan disusun dalam Standar Operasional Prosedur (SOP) yang diketahui oleh Pemimpin BLUD. Tahap pertama yang perlu dilakukan adalah penyerahan Surat Permintaan Dana oleh Pengguna Anggaran ke Bendahara Pengeluaran dan Pejabat Keuangan dan selanjutnya dibuat Surat Permintaan Pembayaran Uang Persediaan (SPP-UP) oleh Bendahara Pengeluaran. Dokumen SPP-UP dan dokumen pendukung lain diberikan kepada Pejabat Keuangan BLUD untuk diverifikasi kelengkapannya. Jika dokumen tidak lengkap maka Pejabat Keuangan akan menerbitkan Surat Penolakan Penerbitan SPM paling lambat 1 hari kerja kepada Penguna Anggaran untuk diotorisasi dan selanjutnya diberikan kepada Bendahara Pengeluaran untuk disempurnakan kembali. Sedangkan dokumen yang sudah lengkap akan digunakan Pejabat Keuangan untuk membuat Surat Perintah Membayar (SPM) maksimal 2 hari kerja kepada Pengguna Anggaran. Setelah SPM diterima oleh Pengguna Anggaran, maka dokumen tersebut diserahkan kepada Pemimpin BLUD untuk diperiksa kelengkapannya. Dokumen yang sudah lengkap digunakan untuk menerbitkan Surat Perintah Pencairan Dana (SP2D) paling lambat 2 hari kerja sejak diterimanya SPM. SP2D yang telah dibuat oleh Pemimpin BLUD diserahkan kepada Pengguna Anggaran dan ke Bank untuk dicairkan. Oleh Pengguna Anggaran, dokumen SP2D tersebut diberikan kepada Bendahara untuk diarsipkan sebagai dokumen penatausahaan BLUD. Jika dokumen SPM dinilai tidak lengkap maka Pemimpin BLUD membuat dan menerbitkan Surat Penolakan Penerbitan SP2D maksimal 1 hari kerja sejak SPM diterima dan surat tersebut diberikan kepada Pengguna Anggaran. Atas dasar SP2D yang dibuat dan disetujui oleh Pemimpin BLUD, bank melakukan pencairan dana dan uangnya diterima oleh Bendahara Pengeluaran BLUD disertai dengan nota debet dari bank. Uang tersebut digunakan untuk membayar belanja kepada pihak ketiga dan disertai dengan bukti pembayaran yang dibuat puskesmas. Seluruh dokumen diarsipkan untuk dijadikan sebagai dokumen penatausahaan BLUD.

Paska BLUD, Bagaimana Puskesmas menetapkan Remunerasi bagi Pejabat Pengelola BLUD ?

Dalam Pasal 50, Permendagri Nomor 61 Tahun 2007 tentang Pedoman Teknis Badan Layanan Umum Daerah  dijelaskan bahwa pejabat pengelola BLUD, dewan pengawas, sekretaris dewan pengawas dan pegawai BLUD dapat diberikan remunerasi sesuai dengan tingkat tanggungjawab dan tuntutan profesional yang diperlukan. Remunerasi merupakan imbalan kerja yang dapat berupa gaji, tunjangan tetap, honorarium, insentif, bonus atas prestasi, pesangon, dan/ atau pensiun. Dimana remunerasi bagi dewan pengawas dan sekretaris dewan pengawas diberikan dalam bentuk honorarium. Remunerasi untuk BLUD-SKPD ditetapkan oleh Kepala Daerah berdasarkan usulan yang disampaikan oleh pemimpin BLUD-SKPD melalui sekretaris daerah. Sedangkan remunerasi untuk BLUD-Unit Kerja ditetapkan oleh kepala daerah berdasarkan usulan pemimpin BLUD-Unit Kerja melalui kepala SKPD. Penetapan remunerasi pemimpin BLUD, mempertimbangkan faktor-faktor yang berdasarkan antara lain: ukuran dan jumlah aset yang dikelola BLUD, tingkat pelayanan serta produktivitas. Pertimbangan persamaannnya dengan industri pelayanan sejenis Kemampuan pendapatan BLUD bersangkutan Kinerja operasional BLUD yang ditetapkan oleh kepala daerah dengan mempertimbangkan antara lain indikator keuangan, pelayanan, mutu dan manfaat bagi masyarakat. Sedangkan remunerasi pejabat keuangan dan pejabat teknis ditetapkan paling banyak sebesar 90 % (sembilan puluh persen) dari remunerasi pemimpin BLUD. Sebelumnya disebutkan bahwa remunerasi bagi dewan pengawas dan sekretaris dewan pengawas diberikan dalam bentuk honorarium. Penetapan honorarium dewan pengawas sebagai berikut: Honorarium ketua dewan pengawas paling banyak sebesar 40 % (empat puluh persen) dari gaji pemimpin BLUD Honorarium anggota dewan pengawas paling banyak sebesar 36 % (tiga puluh enam persen) dari gaji pemimpin BLUD Honorarium sekretaris dewan pengawas paling banyak sebesar 15% (lima belas persen) dari gaji pemimpin BLUD Bagi pejabat pengelola dan pegawai BLUD remunerasi dapat dihitung berdasarkan indikator penilaian, yaitu : Pengalaman dan masa kerja Keterampilan, ilmu pengetahuan dan perilaku Resiko kerja Tingkat kegawatdaruratan Jabatan yang disandang Hasil/ capaian kinerja Bagi pejabat pengelola dan pegawai BLUD yang berstatus PNS, gaji pokok dan tunjangan mengikuti peraturan perundang-undangan tentang gaji dan tunjangan PNS serta dapat diberikan tambahan penghasilan sesuai remunerasi yang ditetapkan oleh kepala daerah. Pejabat pengelola, dewan pengawas, dan sekretaris dewan pengawas yang diberhentikan sementara dari jabatannya memperoleh penghasilan sebesar 50 % (lima puluh persen) dari remunerasi/ honorarium bulan terakhir yang berlaku sejak tanggal diberhentikan sampai dengan ditetapkannya keputusan definitif tentang jabatan yang bersangkutan. Bagi pejabat pengelola berstatus PNS yang diberhentikan sementara dari jabatannya memperoleh penghasilan sebesar 50% (lima puluh persen) dari remunerasi bulan terakhir di BLUD sejak tanggal diberhentikan atau sebesar gaji PNS berdasarkan surat keputusan pangkat terakhir.

Apakah menjadi Badan Layanan Umum Daerah itu sulit?

Setelah melakukan banyak melakukan pelatihan, kami menemukan bahwa masih banyak pertanyaan yang muncul terkait apakah menjadi BLUD itu sulit. Benarkah? Untuk menjadi BLUD pertama-tama kita harus membaca terlebih dahulu Peraturan Menteri Dalam Negeri Nomor 61 Tahun 2007 yaitu Pedoman Teknis Pengelolaan Keuangan Badan Layanan Umum Daerah. Peraturan tersebut menjadi pedoman bagi SKPD atau Unit Kerja SKPD yang akan menjadi BLUD dan telah menjadi BLUD. Dimana dalam pasal 4 disebutkan bahwa untuk menerapkan PPK BLUD SKPD atau Unit Kerja SKPD harus memenuhi persyaratan substantif, teknis, dan administratif. Persyaratan Substantif terpenuhi apabila tugas dan fungsi SKPD atau Unit Kerja bersifat operasional dalam menyelenggarakan pelayanan umum yang menghasilkan semi barang/ jasa publik. Pelayanan umum berhubungan dengan penyediaan barang dan/ jasa layanan umum untuk meningkatkan kualitas dan kuantitas pelayanan masyarakat; pengelolaan wilayah/ kawasan tertentu untuk tujuan meningkatkan perekonomian masyarakat atau layanan umum; dan/ atau pengelolaan dana khusus dalam rangka meningkatakan ekonomi dan/ atau pelayanaan kepada masyarakat. Contohnya : Puskesmas, Rumah Sakit, Dana Bergulir, dll Persyaratan teknis terpenuhi apabila kinerja pelayanan di bidang tugs dan fungsinya layak dikelola dan ditingkatkan pencapaiannya melalui BLUD atas rekomendasi sekretaris daerah untuk SKPD atau kepala SKPD untuk Unit Kerja; dan kinerja keuangan SKPD atau Unit Kerja yang sehat. Dan terakhir persyaratan administratif terpenuhi apabila SKPD atau Unit Kerja memuat dan menyampaikan dokumen yang meliputi : surat pernyataan kesanggupan untuk meningkatkan kinerja pelayanan, keuangan, dan manfaat bagi masyarakat; pola tata kelola; rencana strategis bisnis; standar pelayanan minimal; laporan keuangan pokok atau prognosa/proyeksi laporan keuangan; dan laporan audit terakhir atau pernyataan bersedia untuk diaudit secara independen. Setelah enam dokumen tersebut dibuat, maka dokumen tersebut akan dinilai oleh Tim Penilai. Dokumen yang dibuat tidaklah sulit karena 6 (enam) dokumen tersebut terdiri dari 2 surat dan 4 dokumen. Format surat sudah ada pada lampiran Peraturan Menteri Dalam Negeri Nomor 61 Tahun 2007, sedangkan contoh 4 dokumen dapat di download pada link berikut ini http://blud.co.id/wp/blud/contoh-dokumen-blublud/  

Jumlah Viewers: 10922