Artikel BLUD.id

KONSOLIDASI RBA PERMENDAGRI 79 TAHUN 2018

Rencana Bisnis Anggaran adalah dokumen rencana anggaran tahunan BLUD, yang disusun dan disajikan sebagai bahan penyusunan rencana kerja dan anggaran SKPD. Unit Pelaksana Tenis Dinas/ Badan Daerah yang menerapkan BLUD menyusun RBA mengacu pada Renstra. Dalam Pasal 59 Permendagri Nomor 79 Tahun 2018, RBA meliputi : Ringkasan pendapatan, belanja, dan pembiayaan; Rincian anggaran pendapatan, belanja, dan pembiayaan; Perkiraan harga; Besaran persentase ambang batas; dan Perkiraan maju atau forward estimate. RBA menganut pola anggaran fleksibel dengan suatu persentase ambang batas tertentu yang disertai dengan standar pelayanan minimal. Dalam pasal 50 Permendagri 79 Tahun 2018, disebutkan bahwa struktur anggaran BLUD, terdiri atas : (a) pendapatan, (b) belanja, dan (c) pembiayaan. Sedangkan pada peraturan sebelumnya yaitu Permendagri 61 Tahun 2007, struktur anggaran BLUD terdiri atas pendapatan dan biaya yang kemudian dikonsolidasikan hanya ke RKA-SKPD saja. Tetapi dengan dikeluarkannya Peraturan terbaru dimana ada tambahan pada struktur anggaran BLUD yaitu pembiayaan maka RBA akan dikonsolidasikan tidak hanya dengan SKPD saja tetapi juga dengan  SKPKD. Mengapa demikian ? Hal ini dikarenakan SKPD hanya memiliki akun pendapatan dan belanja saja. Dimana pendapatan BLUD yang berupa jasa layanan, hibah, hasil kerja sama dengan pihak lain dan lain-lain pendapatan BLUD yang sah akan dikonsolidasikan ke dalam RKA SKPD pada akun pendapatan daerah pada kode rekening kelompok pendapatan asli daerah pada jenis lain pendapatan asli daerah yang sah dengan objek pendapatan dari BLUD. Sedangkan belanja BLUD yang sumber dananya berasal dari jasa layanan, hibah, hasil kerja sama dengan pihak lain, lain-lain pendapatan BLUD yang sah dan sisa lebih perhitungan anggaran BLUD akan dikonsoliasikan ke dalam RKA SKPD pada akun belanja daerah yang dirinci dalam 1 (satu) program, 1 (Satu) kegiatan, 1 (Satu) output, dan jenis belanja.  Untuk pembiayaan BLUD dikonsolidasikan ke dalam RKA SKPD juga yang selanjutnya dikonsolidasikan pada akun pembiayaan pada Satuan Kerja Pengelolaan Keuangan Daerah (SKPKP) selaku Bendahara Umum Daerah.
METODE 7 LANGKAH PENYUSUNAN LAPORAN KEUANGAN BLUD

Badan Layanan Umum Daerah (BLUD) memiliki kewajiban untuk menyusun Laporan Keuangan berbasis Standar Akuntansi Keuangan (SAK) sesuai dengan Peraturan Menteri Dalam Negeri (Permendageri) Nomor 61 Tahun 2007 pasal 116. Berkaitan dengan hal tersebut, dalam menyusun Laporan Keuangan berbasis SAK dibutuhkan kemampuan dan latar belakang di bidang akuntansi. Pada kenyataannya, tidak semua BLUD memiliki tenaga akuntansi dalam melakukan pola pengelolaan keuangannya, sehingga sumber daya manusia yang tidak berlatar belakang akuntansi dituntut untuk dapat menyusun Laporan Keuangan sesuai standar. Dalam mempermudah proses tersebut, mulai dari pembuatan jurnal hingga penyajian Laporan Keuangan, Tim BLUD Syncore memiliki Metode 7 Langkah Penyusunan Laporan Keuangan yang dapat diterapkan oleh penyusun laporan keuangan pada BLUD menggunakan Software BLUD Syncore. Metode tersebut terdiri dari melakukan input data penerimaan; input data pengeluaran; penyesuaian saldo kas dan bank; penyesuaian saldo piutang; penyesuaian saldo hutang; penyesuaian saldo persediaan; penyesuaian saldo aset dan penyusutan aset. Langkah input data penerimaan dan pengeluaran dapat dilakukan oleh bendahara penerimaan dan pengeluaran sesuai data transaksi yang dimiliki. Setelah seluruh data penerimaan dan pengeluaran selesai diinput, maka harus dilakukan pengecekkan terhadap saldo kas dan bank yang ada pada software disesuaikan dengan catatan manual buku kas dan rekening koran yang dimiliki. Setelah saldo kas dan bank pada software telah sesuai, langkah selanjutnya adalah pengecekkan saldo piutang dan hutang pada software. Jika ada piutang pada periode laporan keuangan yang belum terinput pada software maka pengguna dapat melakukan input data pada menu Klaim Piutang (menggunakan nama pengguna Penerimaan). Data hutang dapat diinput pada menu Jurnal Umum (menggunakan nama pengguna Akuntansi). Salah satu contoh hutang yang biasa terjadi pada akhir periode adalah hutang biaya listrik, maka pengguna dapat menginput jurnal dengan debit Biaya Langganan Listrik dan kredit Biaya yang Masih Harus Dibayar – Administrasi Kantor. Setelah itu, penyesuaian persediaan dapat dilakukan dengan menginput nilai akhir persediaan barang pada menu Stock Opname. Sedangkan penyesuaian saldo penyusutan aset diinput pada menu Aset. Menu Stock Opname dan Aset dapat diakses melalui nama pengguna Akuntansi. Setelah seluruh langkah telah dilakukan dan seluruh saldo telah dipastikan sesuai, maka Laporan Keuangan dengan basis SAK sudah dapat dihasilkan oleh software sesuai Permendageri Nomor 61 Tahun 2007 yaitu Neraca, Laporan Operasional, Laporan Arus Kas, dan Catatan atas Laporan Keuangan. Adhalina Wahyu Dwi Hapsari

Review Laporan Keuangan SAK dan SAP Puskesmas BLUD di Kabupaten Garut

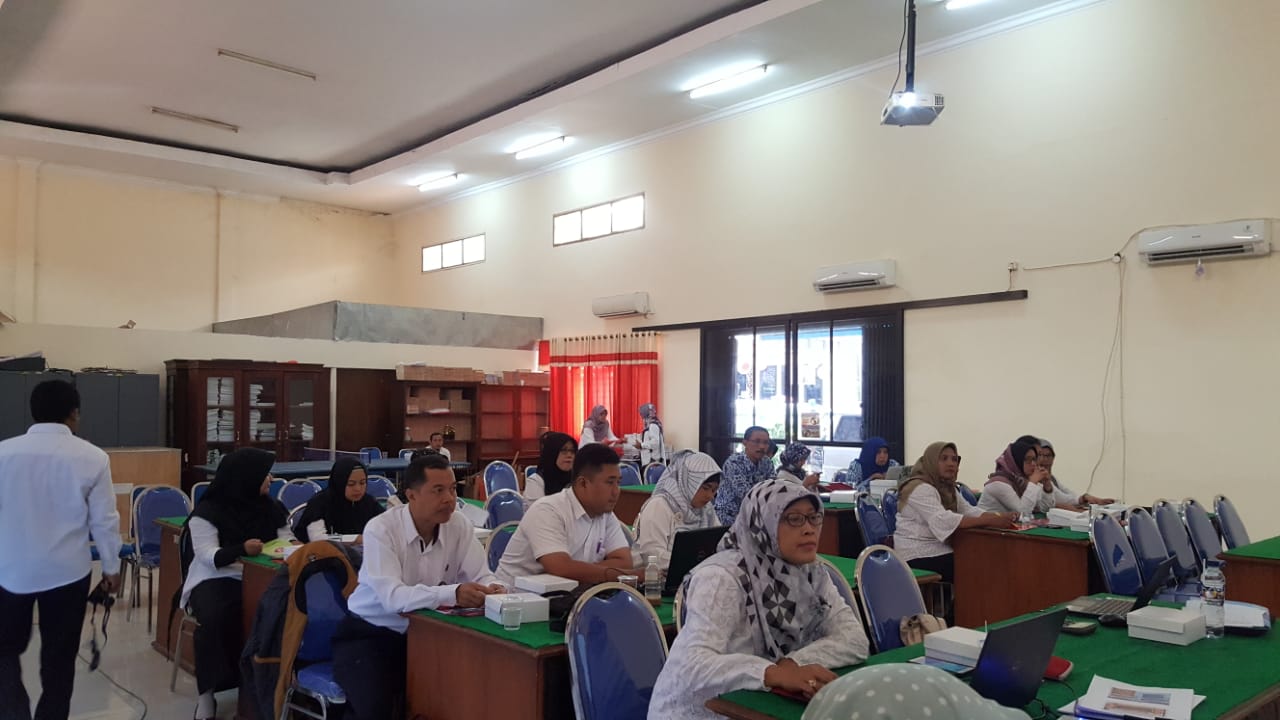
Dinas Kesehatan Kabupaten Garut sudah berhasil mem-BLUD-kan seluruh Puskesmas yang dinaunginya. Meskipun sudah BLUD sejak tahun 2016, Dinkes Kabupaten Garut terus mengikuti update regulasi yang berkaitan dengan BLUD untuk diterapkan di Puskesmas. Dilatarbelakangi dengan terbitnya Permendagri Nomor 79 Tahun 2018 mengenai BLUD dan untuk mengkaji lebih dalam mengenai update makanisme pengelolaan BLUD di Puskesmas maka Dinas Kesehatan Kabupaten Garut bersama dengan Syncore Indonesia mengadakan Workshop Review Pelaporan Keuangan SAK dan Penyusunan Laporan Keuangan SAP. Workshop ini berlangsung di Kota Malang, pada bulan Oktober Tahun 2018. Puskesmas yang menjadi peserta ini terdiri dari 26 Puskesmas, dari total keseluruhan 67 Puskesmas. Narasumber yang dihadirkan dalam workshop ini adalah Bapak Niza Wibyana Tito., M.Kom., M.M selaku senior konsultan BLUD dari Syncore Indonesia. Selain itu peserta juga didampingi oleh pendamping konsultan dari Syncore Indonesia dalam melakukan review Laporan Keuangan BLUD. Beberapa hal pembahasan yang dilakukan berkaitan dengan update pengetahuan mengani regulasi BLUD sesuai dengan Permendagri 79 Tahun 2018 adalah mengenai software keuangan BLUD Syncore yang sudah digunakan Puskesmas di Dinkes Kab Garut sejak tahun 2016. Hasil dari pembahasan selama workshop berlangsung adalah update akun biaya di software  menjadi struktur akun belanja, sesuai dengan yang tercantum dalam Permendagri 79 Tahun 2018. Selain itu beberapa output laporan di software juga akan diubah menyesuaikan Permendagri 79 Tahun 2018, seperti laporan keuangan SAP yang akan disesuaikan berdasarkan PSAP 13. Penyusunan laporan keuangan SAP Puskesmas BLUD menggunakan alat bantu software keuangan BLUD Syncore. Metode yang digunakan dalam penyusunan laporan keuangan SAP adalah menggunakan tujuh langkah penyusunan laporan keuangan yang meliputi penerimaan, pengeluaran, kas dan bank, piutang, utang, persediaan dan asset. Metode tujuh langkah menyusun laporan keuangan tersebut dilakukan secara berurutan. Langkah pertama dan kedua merupakan verifikasi inputan data penerimaan dan pengeluaran di software sudah benar sesuai data manual atau belum. Dalam melakukan verifikasi ini menggunakan alat bantu kertas kerja excel yang sudah dibuat dan disediakan oleh Syncore Indonesia. Dalam pengisian kertas kerja excel, peserta didampingi oleh konsultan dari Syncore Indonesia untuk memastikan langkah yang dilakukan sudah benar. Setelah verifikasi data inputan di software dengan data manual, dilanjutkan verifikasi saldo kas dan bank di software dengan data manual. Jika kas dan bank sudah sesuai selanjutnya verifikasi piutang, utang, persediaan dan asset.

Urgensi Penerapan Permendagri 79 Tahun 2018 Tentang Badan Layanan Umum Daerah

Permendagri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah atau yang disingkat BLUD telah diterbitkan pada bulan September tahun 2018. Peraturan ini merupakan peraturan yang akan menggantikan Permendagri Nomor 61 Tahun 2007 tentang pedoman teknis pengelolaan keuangan BLUD. Artinya sejak diberlakukannya Permendagri nomor 79 tahun 2018 maka secara otomatis Permendagri nomor 61 Tahun 2007 sudah tidak berlaku. Namun yang perlu dipahami bersama adalah mengenai ketentuan peralihan kapan peraturan tersebut harus diterapkan. Ketentuan peralihan dari sebuah regulasi yang diterbitkan untuk mengganti regulasi sebelumnya harus dipahami. Karena regulasi pemerintahan merupakan pedoman bagi instansi pemerintah dalam menjalankan operasionalnya. Apabila saat regulasi yang baru terbit kemudian saat itu juga semua praktik dalam instansi pemerintahan langsung berubah akan sangat sulit, karena hal ini melibatkan banyak pihak dan membutuhkan waktu untuk melakukan beberapa perubahan menyesuaikan dengan regulasi yang baru. Oleh karena itu mengenai ketentuan peralihan dari sebuah regulasi baru biasanya tercantum di pasal akhir sebelum penutup. Dalam permendagri nomor 79 tahun 2018 pasal 105 mengenai ketentuan peralihan menyebutkan tiga hal, yaitu : Pada saat Peraturan Menteri ini mulai berlaku, Peraturan Kepala Daerah yang telah diundangkan sebelum berlakunya Peraturan Menteri ini, masih tetap berlaku sepanjang belum diganti dan tidak bertentangan dengan Peraturan Menteri ini. Pada saat Peraturan Menteri ini mulai berlaku, BLUD yang telah ditetapkan dan Peraturan Kepala Daerah yang telah diundangkan sebelum berlakunya Peraturan Menteri ini, wajib menyesuaikan paling lama 2 (dua) tahun setelah Peraturan Menteri ini diundangkan. Penyusunan dan penetapan RBA untuk tahun anggaran 2020 dan seterusnya sesuai dengan Peraturan Menteri ini. Berdasarkan ketentuan peralihan diatas dapat disimpulkan bahwa batas waktu ketentuan peralihan adalah dua tahun sejak peraturan yang baru diundangkan. Artinya batas waktu peralihan dari Permendagri Nomor 61 Tahun 2007 ke Permendagri Nomor 79 Tahun 2018 adalah sampai dengan tahun 2020, termasuk RBA tahun anggaran 2020.

Belanja Operasi Badan Layanan Umum Daerah

Struktur anggaran Badan Layanan Umum Daerah (BLUD) terdiri dari pendapatan, belanja dan pembiyaan. Artikel kali ini akan lebih mengulas mengenai Belanja. Belanja dalam BLUD dibagi menjadi dua menurut Permendagri 79 Tahun 2018 yaitu belanja operasi dan belanja modal. Belanja operasi adalah belanja yang digunakan untuk menjalankan tugas dan fungsi dari Badan Layanan Umum Daerah (BLUD). Belanja operasi bagi lagi menjadi belanja operasional dan non operasional. Belanja-belanja tersebut terdiri dari belanja pegawai, belanja barang dan jasa, belanja bunga dan belanja lainnya. Sedangkan Belanja modal adalah seluruh belanja Badan Layanan Umum Daerah (BLUD) untuk memperoleh aset tetap dan aset lainnya yang memberikan manfaat lebih dari 12 bulan yang dipergunakan untuk kegiatan BLUD. Pada artikel kali ini kita tidak akan membahas lebih dalam mengenai belanja modal melainkan mengenai belanja operasi. Salah satu komponen dari belanja operasi adalah belanja pegawai. Belanja pegawai adalah kompensasi dalam bentuk uang ataupun sejenisnya yang diberikan oleh pegawai negeri, pejabat negara, pensiunan serta pegawai honorer atau non pns sebagai imbalan atas pekerjaan yang sudah dilaksanakan dalam mendukung tugas dan fungsi organisasi pemerintahan. Belanja pegawai dipergunakan untuk : Belanja gaji dan tunjangan yang melekat dan pembayaran gaji pegawai negeri meliputi PNS dan TNI/POLRI, Belanja Gaji Dokter Pegawai tidak tetap Belanja Gaji dan Tunjangan yang melekat pada pembayaran gaji pejabat negara Belanja uang tunggu dan pensiun pegawai negeri dan pejabat negara Belanja asuransu kesehatan Belanja uang lembur PNS Belanja pegawai honorer yang diangkat dalam rangka mendukung tugas pokok dan fungsi organisasi pemerintah Pembayaran tunjangan sosial bagi pegawai negeri melalui unit organisasi, dll Sedangkan belanja barang dan jasa atau yang biasa disebut sebagai belanja barjas adalah pembelian barang dan jasa habis pakai untuk memproduksi barang dan atau jasa yang dipasarkan maupun yang tidak dipasarkan serta pengadaan barang yang dimaksudkan untuk diserahkan atau dijual kepada masyarakat di luar kriteria belanja bantuan sosial serta belanja perjalanan. Belanja barang dan jasa dibagi lagi menjadi, pertma belanja barang dan jasa operasional yaitu pembelian barang dan jasa yang habis pakai, dimana barang dan jasa tersebut dipergunakan untuk kebutuhan dasar organisasi dan umumnya jenis pelayanan yang bersifat internal. Belanja barang dan jasa operasional dipergunakan untuk : Belanja keperluan perkantoran Belanja pengadaan bahan makanan Belanja pengadaan daya tahan tubuh Belanja Bahan Belanja pengiriman surat dinas Honor yang berkaitan dengan openasional Satker, dll Kedua, belanja barang dan jasa non opersional adalah pembelian barang dan jasa habis pakai dikaitkan dengan strategi pencapaian kinerja suatu organisasi dan biasanya merupakan jenis pelayanan yang bersifat eksternal. Belanja barang dan jasa non operasional terdiri dari : Belanja operasional berkaitan dengan penyelenggaraan administrasi di luar kantor Belanja jasa konsultan Belanja sewa yang dikaitkan dengan strategi pencapaian target Belanja biaya pemeliharaan jasa non kapitalisasi yang dikaitkan dengan target kinerja Belanja perjalanan, dll.

Review Penerapan Aplikasi Keuangan BLUD Puskesmas di Kota Mojokerto

Kegiatan review penerapan aplikasi BLUD telah diselenggarakan pada Rabu, 17 Oktober 2018 bertempat di Aula Dinas Kesehatan Kota Mojokerto. Pihak Dinas Kesehatan mengundang konsultan BLUD Syncore untuk menjadi narasumber dalam kegiatan review tersebut. Peserta pada kegiatan tersebut terdiri dari masing-masing perwakilan dari 5 Puskesmas BLUD yang ada di Kota Mojokerto yaitu Puskesmas Blooto, Puskesmas Kedundung, Puskesmas Wates, Puskesmas Mentikan, dan Puskesmas Gedongan. Diselenggaraannya kegiatan review ini dilatar belakangi oleh beberapa kendala yang dihadapi oleh puskesmas dalam menggunakan aplikasi untuk pengelolaan keuangan BLUD. Selain itu, terdapat beberapa hal yang didiskusikan berkaitan dengan dikeluarkannya Peraturan Menteri Dalam Negeri (Permendageri) Nomor 79 tahun 2018. Pada tahun 2017, puskesmas menyusun Laporan Keuangan secara manual. Secara kompetensi, SDM pada masing-masing puskesmas sudah tercukupi dikarenakan seluruh puskesmas BLUD di Kota Mojokerto sudah memiliki tenaga dengan latar belakang akuntansi. Dalam hal penggunaan aplikasi, puskesmas mengimplementasikan dua aplikasi yaitu aplikasi Software BLUD Syncore dan SIMDA. Software BLUD Syncore digunakan untuk melakukan input data Rencana Bisnis Anggaran (RBA), penatausahaan penerimaan dan pengeluaran, dan Laporan Keuangan dengan basis SAK maupun SAP untuk memenuhi kewajibannya sebagai Badan Layanan Umum Daerah (BLUD). Sedangkan aplikasi dari SIMDA digunakan untuk menginput data keuangan yang menggunakan mekanisme keuangan daerah. Hal itu karena berdasarkan Permendageri Nomor 61 Tahun 2007, puskesmas BLUD juga masih merupakan Unit Pelaksana Teknis dari Dinas Kesehatan sehingga selain memenuhi kewajiban sebagai BLUD, puskesmas juga tetap menjalankan kewajibannya sebagai UPT Dinas dengan mengikuti alur keuangan daerah. Pihak puskesmas menanyakan terkait fleksibilitas pengadaan barang yang dapat diimplementasikan setelah menjadi BLUD. Puskesmas BLUD bisa mengadakan barang secara mandiri dengan catatan di Kota Mojokerto sudah memiliki Peraturan Kepala Daerah yaitu Perwali yang mengatur mengenai mekanisme pengadaan Barang oleh BLUD. Hal tersebut juga berlaku pada penggunaan SILPA di puskesmas BLUD. SILPA atau adanya sisa kas pada akhir tahun yang dimiliki oleh Puskesmas BLUD. SILPA tersebut dapat langsung digunakan dengan mengacu pada adanya Peraturan Kepala Daerah tentang penggunaan SILPA. Jika peraturan tersebut belum ada, maka berdasarkan Permendagri 79 Tahun 2007 maka SILPA yang tidak digunakan harus disetor ke Kasda sebagai dana APBD.

Jumlah Viewers: 10929