Artikel BLUD.id

INTEGRASI LAPORAN KEUANGAN SAK KE SAP PUSKESMAS BLUD

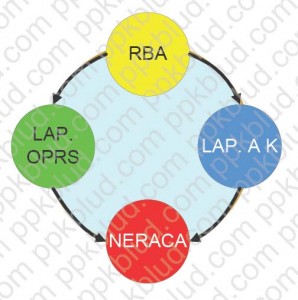
Sebelum disahkannya Peraturan Menteri Dalam Negeri (Permendagri) Nomor 79 tahun 2018 pada September lalu, puskesmas BLUD berpedoman pada Permendagri Nomor 61 tahun 2007 dalam sebagai pedoman teknis dalam penerapan Pola Pengelolaan Keuangan (PPK) BLUD. Pada peraturan tersebut, dijelaskan bahwa puskesmas BLUD memiliki kewajiban menyusun Laporan Keuangan yang mengacu pada standar. Dalam peran nya sebagai unit pelaksana teknis perangkat daerah, maka Puskesmas BLUD berkewajjban untuk menyusun Laporan Keuangan dengan mengacu pada Standar Akuntansi Pemerintahan (SAP) untuk dapat dikonsolidasikan dengan Laporan Keuangan Dinas Kesehatan dan Pemerintah Daerah setempat. Sedangkan sebagai entitas pelaporan sendiri yaitu status BLUD yang dimiliki, puskesmas juga wajib untuk menyusun Laporan Keuangan dengan Standar Akuntansi Keuangan (SAK). Pada dasarnya, kedua jenis Laporan Keuangan yang disusun memiliki saldo akun dan jumlah nominal yang sama, hanya saja perbedaan terletak pada format penyajian pos-pos akun pada Laporan Keuangan. Dalam mempermudah  puskesmas untuk dapat menyajikan dua jenis Laporan Keuangan dalam waktu bersamaan, pada Software BLUD Syncore, dapat dilakukan mapping akun untuk melakukan setting nominal yang muncul pada tiap-tiap pos akun yang tersaji. Pada neraca SAK, salah satu bagian aset lancar terdapat pos akun Kas dan Setara Kas, yang mana nominal tersebut merupakan jumlah saldo akhir keseluruhan nominal kas tunai maupun kas yang berada di rekening bank bendahara pada akhir periode pelaporan. Sedangkan pada neraca SAP, pos akun tersebut terbagi menjadi dua kelompok yaitu Kas pada BLUD yang terdiri dari saldo kas di bendahara penerimaan BLUD dan rekening bank bendahara penerimaan BLUD, dan pos akun Kas di Bendahara Pengeluaran yang merupakan jumlah saldo akhir dari akun kas di bendahara pengeluaran, rekening bank bendahara pengeluaran, dan saldo rekening bank APBD (jika ada). Selanjutnya puskesmas juga perlu memahami klasifikasi pos akun yang tersaji dalam Laporan Operasional dan Laporan Arus Kas SAP. Beban-beban yang disajikan dalam LO dan LAK SAP dapat berpedoman pada Pernyataan Standar Akuntansi Pemerintahan (PSAP) Nomor 13 Tentang Penyajian Laporan Keuangan BLU. Klasifikasi tersebut terdiri dari Beban Pegawai, Beban Persediaan, Beban Jasa, Beban Pemeliharaan, Beban Langganan Daya dan Jasa, Beban Perjalanan Dinas, Beban Penyusutan Aset, dan Beban Bunga. Nominal pada beban-beban tersebut dapat diisi dengan melakukan mapping per kode akun biaya yang digunakan oleh puskesmas selama melakukan input data pengeluaran maupun penyesuaian hutang. Meskipun klasifikasi akun dapat menyesuaikan masing-masing kebijakan akuntansi yang diterapkan di daerah, secara umum berikut contoh mapping dan penjelasan masing-masing pos akun pada LO dan LAK SAP : Beban Pegawai : biaya-biaya yang masuk dalam jenis belanja pegawai seperti biaya gaji, lembur, honorarium, tunjangan, jasa pelayananan. Beban Persediaan : biaya-biaya yang muncul akibat adanya pembelian persediaan maupun penyesuaian stock opname seperti biaya obat-obatan, ATK, bahan pembersih, cetak dan penggandaan, bahan medis habis pakai, dll. Beban Jasa : biaya jasa yang terjadi hanya beberapa kali dalam 1 periode pelaporan (tidak rutin) seperti biaya jasa pihak ketiga, baiya pelatihan dan narasumber, dll. Beban Pemeliharaan : biaya pemeliharaan gedung, perawatan jalan, pemeliharaan alat transportasi, dll. Beban Langganan Daya dan Jasa : biaya-biaya yang rutin dikeluarkan oleh puskesmas seperti biaya langganan listrik/air/internet/ telepon, langganan media, dll. Beban Perjalanan Dinas : biaya transportasi, akomodasi, dan perjalanan yang dilakukan dalam rangka memenuhi urusan pekerjaan / kedinasan. Beban Penyusutan Aset : beban ini hanya ada pada Laporan Operasional, yaitu biaya penyusutan yang dibebankan pada masing-masing aset tetap yang dimiliki puskesmas. Beban Bunga : biaya yang dikeluarkan untuk membayar bunga atas hutang/ pinjaman yang dilakukan ke pihak ketiga seperti bunga pada hutang bank. --- Adhalina Wahyu Dwi Hapsari Referensi : 1) Permendageri 61 th 2007 2) Permendageri 79 th 2018 3) PSAP 13
Remunerasi Pejabat Pengelola Dan Pegawai BLUD

Remunerasi merupakan imbalan kerja yang diberikan dalam hal ini kepada pejabat pengelola dan pegawai BLUD, komponennya meliputi : Gaji yaitu imbalan kerja berupa uang yang bersifat tetap setiap bulan Tunjangan tetap yaitu imbalan kerja berupa uang yang bersifat tambahan pendapatan di luar gaji setiap bulan Insentif yaitu imbalan kerja berupa uang yang bersifat tambahan pendapatan diluar gaji Bonus atas prestasi yaitu imbalan kerja berupa uang yang bersifat tambahan pendapatan di luar gaji, tunjangan tetap dan insentif, atas prestasi kerja yang dapat diberikan 1 (satu) kali dalam 1 (satu) tahun anggaran setalah BLUD memenuhi syarat tertentu Pesangon yaitu imbalan kerja berupa uang santunan purna jabatan sesuai dengan kemampuan keuangan dan/ atau Pensiun yaitu imbalan kerja berupa uang Remunerasi diatas diberikan kepada pejabat pengelola dan pegawai BLUD sesuai dengan tanggungjawab dan profesionalismenya.  Remunerasi yang diterima pejabat pengelola dan pegawai BLUD berbeda. Perbedaan tersebut terletak pada remunerasi yang bersifat tambahan yaitu adanya tunjangan tetap bagi pejabat pengelola sedangkan pada pegawai BLUD tidak. Berikut tabel remunerasi yang diterima oleh pejabat pengelola dan pegawai BLUD: No Pejabat Pengelola Pegawai BLUD 1 Bersifat tetap berupa gaji Bersifat tetap berupa gaji 2 Bersifat tambahan berupa tunjangan tetap, insentif dan bonus atas prestasi Bersifat tambahan berupa insentif dan bonus atas prestasi 3 Pesangon bagi pegawai pemerintah dengan perjanjian kerja dan profesional lainnya atau pensiun bagi pegawai negeri sipil Pesangon bagi pegawai pemerintah dengan perjanjian kerja dan profesional lainnya atau pensiun bagi pegawai negeri sipil Remunerasi diatas diatur dengan peraturan kepala daerah berdasarkan usulan pemimpin. Pengaturan remunerasi dalam peraturan kepada daerah mempertimbangkan prinsip proporsionalitas, kesetaraan, kepatuhan kewajaran, dan kinerja. Pengaturan remunerasi  dihitung berdasarkan indikator penilaian, meliputi : Pengalaman dan masa kerja Ketrampilan, ilmu pengetahuan, dan perilaku Resiko kerja Tingkat kegawatdaruratan Jabatan yang disandang Hasil/ capaian kinerja Selain keenam indikator penilaian diatas, penetapan remunerasi bagi pemimpin mempertimbangkan faktor : Ukuran dan jumlah aset yang dikelola, tingkat pelayanan serta produktivitas Pelayanan sejenis Kemampuan pendapatan Kinerja operasional berdasarkan indikator keuangan pelayanan, mutu dan manfaat bagi masyarakat. Sedangkan bagi pejabat keuangan dan pejabat teknis ditetapkan paling banyak sebesar 90% (sembilan puluh persen) dari remunerasi pemimpin.   Referensi : Peraturan Menteri Keuangan Nomor 10/Pmk.02/2006 Tentang Pedoman Penetapan Remunerasi Bagi Pejabat Pengelola, Dewan Pengawas Dan Pegawai Badan Layanan Umum  

Syarat Dokumen Administrasi Permendagri 79 Tahun 2018 Untuk BLUD

Badan Layanan Umum Daerah yang selanjutnya disingkat BLUD adalah sistem yang diterapkan oleh unit pelaksana dinas/ badan daerah dalam memberikan pelayanan kepada masyarakat yang mempunyai fleksibilitas dalam pola pengelolaan keuangan sebagai pengecualian dari ketentuan pengelolaan daerah pada umumnya. Agar unit pelaksana dinas/ badan daerah dapat mempunyai fleksilibilitas dalam pola pengelolaan keuangannya maka perlu memenuhi persyaratan yang meliputi : Substantif Teknis Administratif Persyaratan substantif dan teknis sudah jelas dimiliki oleh Unit Pelaksana Dinas/ Badan Daerah, sehingga syarat yang perlu diperhatikan adalah peryaratan administratif. Persyaratan administratif yang dimaksud dalam Permendagri Nomor 79 Tahun 2018 antara lain: Surat pernyataan kesanggupan untuk meningkatkan kinerja Surat pernyataan kesanggunapan untuk meningkatkan kinerja ditandatangani oleh Kepala Unit Pelaksana Teknis Dinas/ Badan Daerah dan diketahui oleh kepala SKPD. Format surat dapat dilihat pada lampiran Permendagri Nomor 79 Tahun 2018 hal 54-55. Pola tata kelola Pola Tata kelola ditetapkan dengan Peraturan Kepala Daerah yang memuat kelembangaan, prosedur kerja, pengelompokkan fungsi, dan pengelolaan sumber daya manusia Renstra Renstra merupakan perencanaan 5 (lima) tahun yang disusun untuk menjelaskan strategi pengelolaan BLUD dengan mempertimbangkan strategi pengelolaan BLUD dengan mempertimbangkan alokasi sumber daya dan kinerja dengan menggunakan teknik analisis bisnis yang ditetapkan dengan Peraturan Kepala Daerah. Penyusunan Renstra memuat: Rencana pengembangan layanan Strategis dan arah kebijakan Rencana program dan kegiatan Rencana keuangan Standar pelayanan minimal Standar pelayanan minimal memuat batasan minimal jenis dan mutu layanan dasar yang harus dipenuhi oleh Unit Pelaksana Teknis Dinas/ Badan Daerah yang akan menerapkan BLUD yang diatur dengan Peraturan Kepala Daerah untuk menjamin ketersediaan, keterjangkauan, pemerataan, kesetaraan, kemudahan dan kualitas layanan umum yang diberikan oleh Unit Pelaksana Teknis Dinas/ Badan Daerah yang akan menerapkan BLUD sesuai dengan ketentuan peraturan perundang-undangan Laporan keuangan atau prognosis/ proyeksi keuangan Laporan keuangan terdiri atas laporan realisasi anggaran, neraca, laporan operasional, laporan perubahan ekuitas, dan catatan atas laporan keuangan. Sedangkan prognosis/ proyeksi keruangan berupa laporan realisasi anggaran dan laporan operasional yang disusun oleh Unit Pelaksana Teknis Dinas/ Badan Daerah yang baru dibentuk dan akan menerapkan BLUD sesuai dengan sistem perencanaan dan penganggaran yang ditetapkan oleh Pemerintah Daerah. Laporan audit terakhir atau pernyataan bersedia untuk diatudit oleh pemeriksa eksternal pemerintah. Laporan audit terakhir merupakan laporan audit oleh pemeriksa eksternal pemerintah yang akan menerapkan BLUD direkomendasikan untuk menerapkan BLUD. Apabila laporan audit terakhir belum tersedia, maka kepala Unit Pelaksana Teknis Dinas/ Badan Daerah yang akan menerapkan BLUD membuat surat pernyataan bersedia untuk diaudit. Untuk format surat dapat dilihat pada lampiran Permendagri Nomor 79 Tahun 2018 hal 56-57. Keenam dokumen persyaratan diatas tersebut dibuat, diajukan dan dilengkapi dengan surat permohonan untuk menerapkan Badan Layanan Umum Daerah. Untuk Format surat permohonan dapat dilihat pada lampiran Permendagri Nomor 79 Tahun 2018 hal 58.

Penjelasan Mengenai Undang-Undang Nomor 23 Tahun 2014

Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah dikeluarkan untuk menggantikan Undang-Undang Nomor 32 Tahun 2004 tentang Pemerintahan Daerah yang sudah tidak sesuai lagi dengan kondisi dan perkembangan keadaan, ketatanegaraan dan tuntutan penyelenggaraan pemerintahan daerah. Seiring dengan adanya perubahan susunan pemerintahan daerah, maka kewenangan pemerintah daerah pun juga mengalami beberapa perubahan. Berdasarkan Undang-Undang Nomor 23 Tahun 2014, kewenangan pemerintahan daerah meliputi hal-hal sebagai berikut : Pemerintah daerah menyelenggarakan urusan pemerintahan menurut asas otonomi dan tugas pembantuan dengan prinsip otonomi seluas-luasnya sesuai dalam sistem Negara Kesatuan Republik Indonesia. Pemerintah daerah melaksanakan urusan pemerintahan konkuren yang diserahkan oleh pemerintah pusat menjadi dasar pelaksanaan otonomi daerah dengan berdasar atas asas tugas pembantuan. Pemerintahan daerah dalam melaksanakan urusan pemerintahan umum yang menjadi kewenangan presiden dan pelaksanaannya dilimpahkan kepada gubernur dan bupati/wali kota, dibiayai oleh Anggaran Pendapatan dan Belanja Negara (APBN). Urusan pemerintah seperti disebutkan pada Pasal 9 dapat diklasifikasikan  sebagai berikut : Urusan Pemerintahan Absolut adalah Urusan Pemerintahan yang sepenuhnya menjadi kewenangan dari Pemerintah Pusat atau pelimpahan wewenang Instansi Vertikal di daerah atau Gubernur wakil Pemerintah Pusat berdasar Dekonsentrasi seperti Politik Luar Negeri, Hankam, Yustisi, Moneter/Fiskal, dan Agama. Urusan Pemerintahan Konkuren adalah Urusan Pemerintahan yang dibagi antara Pemerintah Pusat dan Daerah provinsi dan Daerah kabupaten/kota. Urusan pemerintahan konkuren yang diserahkan ke Daerah menjadi dasar pelaksanaan Otonomi Daerah. Ada 2 kewenangan daerah dalam Urusan Pemerintah yaitu Urusan Pemerintah Wajib dan Urusan Pemerintah Pilihan. Urusan Pemerintah Konkuren Provinsi dapat dilaksanakan sendiri oleh provinsi atau dengan menugasi Daerah Kabupaten/Kota berdasarkan asas Tugas Pembantuan atau dengan cara menugasi Desa. Urusan Pemerintahan Umum adalah Urusan Pemerintahan yang menjadi kewenangan Presiden sebagai kepala pemerintahan. Asas Urusan Pemerintah Desentralisasi dilakukan melalui Penataan Daerah dengan tujuan untuk mewujudkan efektifitas penyelenggaraan pemahaman daerah, mempercepat peningkatan kualitas pelayanan publik, meningkatkan kualitas tata kelola pemerintahan, meningkatkan daya saing nasional dan daya saing daerah, serta  kemudian untuk dapat memelihara keunikan adat istiadat, tradisi serta budaya daerah.   [wpdm_package id='7892'] [wpdm_package id='7891']

Fleksibilitas PPK BLUD Dan Standar Pelaporan Keuangannya

Berdasarkan Peraturan Menteri dalam Negeri (Permendagri) Nomor 79 tahun 2018, Badan Layanan Umum Daerah (BLUD) menyusun pelaporan dan pertanggungjawaban berupa laporan keuangan. Laporan keuangan BLUD yang dimaksud terdiri dari Laporan Realisasi Anggaran (LRA), Laporan Perubahan Saldo Anggaran Lebih (LP SAL), Neraca, Laporan Operasional (LO), Laporan Arus Kas (LAK), Laporan Perubahan Ekuitas (LPE), dan Catatan atas Laporan Keuangan (CaLK). Seluruh laporan keuangan tersebut disusun berdasarkan standar akuntansi pemerintahan. Jika pada standar akuntansi pemerintahan tidak mengatur jenis usaha BLUD, maka BLUD mengembangkan dan menerapkan kebijakan akuntansi dan diatur dengan Peraturan Kepala Daerah. LK BLUD dikonsolidasikan ke dalam laporan keuangan SKPD untuk diintegrasikan ke dalam laporan keuangan pemerintah daerah. Sebagai pedoman dalam penyusunan laporan keuangan dengan standar akuntansi pemerintahan, BLUD dapat merujuk pada Pernyataan Standar Akuntansi Pemerintahan (PSAP) Nomor 13 tentang Penyajian Laporan Keuangan BLU. Laporan keuangan yang dijelaskan dalam PSAP tersebut merupakan laporan yang terstruktur mengenai posisi keuangan dan transaksi-transaksi yang dilakukan oleh BLU/ BLUD. Adanya pelaporan keuangan bertujuan untuk menyajikan informasi mengenai posisi keuangan, realisasi anggaran, saldo anggaran lebih, arus kas, hasil operasi, dan perubahan ekuitas yang bermanfaat bagi para pengguna dalam membuat dan mengevaluasi keputusan mengenai alokasi sumber daya. Tanggung jawab penyusunan dan penyajian laporan keuangan BLU/ BLUD berada pada pimpinan BLU/ BLUD atau pejabat yang ditunjuk. Satuan kerja yang menerapkan pola pengelolaan keuangan BLU/ BLUD diberikan fleksibilitas dalam rangka pelaksanaan anggaran, termasuk pengelolaan pendapatan dan belanja, pengelolaan kas, dan pengadaan barang/ jasa. Salah satunya ialah pendapatan yang diterima oleh BLU/ BLUD dapat dikelola secara langsung untuk membiayai belanjanya sehingga tidak perlu lagi disetorkan ke kas negara/ kas daerah. Setiap pendapatan dan belanja dilaporkan kepada unit yang mempunyai fungsi perbendaharaan umum untuk mendapatkan persetujuan atau pengesahan. Pendapatan yang dapat dikelola langsung dan dicatat pada LRA BLU/ BLUD merupakan pendapatan bukan pajak yaitu pendapatan yang bersumber dari masyarakat, pendapatan layanan yang bersumber dari entitas akuntansi/ entitas pelaporan, pendapatan hasil kerja sama, pendapatan hibah (tidak terikat) yang berupa kas, dan pendapatan BLU/ BLUD lainnya. Adhalina Wahyu Dwi Hapsari Referensi : Pernyataan Standar Akuntansi Pemerintahan (PSAP) Nomor 13 Tentang Penyajian Laporan Keuangan BLU

Rencana Pembangunan Nasional Berdasarkan Peraturan Presiden No. 40 Tahun 2006

Pembangunan nasional merupakan upaya yang dilaksanakan oleh semua komponen bangsa dalam rangka mencapai tujuan bernegara. Rencana pembangunan nasional berdasarkan Peraturan Presiden Nomor 40 Tahun 2006 meliputi rencana pembangunan jangka panjang (periode 20 tahun), rencana pembangunan jangka menengah (5 tahun), rencana pembangunan jangka menengah kementerian/ lembaga, rencana pembangunan tahunan nasional, dan rencana pembangunan tahunan kementerian/ lembaga. Penyusunan Rencana Pembangunan Jangka Panjang (RPJP) Nasional dimulai dengan menyiapkan rancangan awal, melaksanakan musrenbag jangka panjang nasional, menyusun rancangan akhir RPJP Nasional dan menetapkan RPJP Nasional. Rancangan awal disiapkan oleh Menteri dan memuat rancangan visi, misi dan arah pembangunan nasional yang merupakan penjabaran dari tujuan dibentuknya Pemerintah Negara Indonesia. Setelah dilaksanakan musrenbag jangka panjang nasional dan penyusunan rancangan akhir RPJP telah selesai, maka RPJP Nasional ditetapkan dengan undang-undang. Hasil RPJP yang telah ditetapkan kemudian digunakan sebagai pedoman dalam penyusunan Rencana Pembangunan Jangka Menengah (RPJM) Nasional. Tahapan untuk menyusun dan menetapkan RPJM Nasional diawali dengan menyiapkan rancangan awal RPJM Nasional, kemudian dilanjutkan dengan menyiapkan rancangan Renstra-KL, menyusun rancangan RPJM Nasional dengan menggunakan rancangan Renstra-KL, melaksanakan musrenbag jangka menengah nasional, menyusun rancangan akhir RPJM Nasional, dan menetapkan RPJM Nasional. Rancangan akhir RPJM Nasional yang disusun oleh Menteri berdasarkan hasil musrenbag jangka menengah nasional disampaikan kepada Presiden. Selanjutnya, Presiden menetapkan Rancangan Akhir RPJM Nasional menjadi RPJM dengan peraturan presiden paling lambat tiga bulan setelah presiden dilantik. Rencana Pembangunan Jangka Menengah (RPJM) Nasional dijabarkan dalam Rencana Pembangunan Tahunan atau yang juga disebut dengan Rencana Kerja Pemerintah paling lambat minggu kedua bulan Februari oleh Menteri. Rancangan awal RKP dan rancangan pagu indikatif dibahas dalam sidang kabinet dan selanjutnya dituangkan ke dalam Surat Edaran Bersama antara Menteri dan Menteri Keuangan, dan sebagai pedoman dalam penyusunan Rencana Kerja (Renja) Kementerian dan Lembaga. Renja-KL memuat kebijakan, program, dan kegiatan sebagaimana penjabaran Renstra-KL. Setelah rancangan Renja-KL disiapkan, tahap selanjutnya ialah menyusun rancangan interim RKP, melaksanakan musrenbag tahunan, menyusun dan menetapkan RKP oleh Presiden dengan Peraturan Presiden paling lambat pertengahan bulan Mei. RKP yang telah ditetapkan dibahas dengan Dewan Perwakilan Rakyat (DPR) dan hasilnya digunakan sebagai pedoman penyusunan Rancangan Undang-undang tentang Anggaran Pendapatan dan Belanja Negara. Adhalina Wahyu Dwi Hapsari Referensi :Peraturan Presiden Nomor 40 Tahun 2006

Jumlah Viewers: 10931