Artikel BLUD.id

PENYUSUNAN RENCANA BISNIS DAN ANGGARAN (RBA) PMK No. 92 TAHUN 2011

Dalam Peraturan Menteri Keuangan ini yang dimaksud dengan Badan Layanan Umum yang selanjutnya disingkat BLU adalah instansi di lingkungan Pemerintah yang dibentuk untuk memberikan pelayanan kepada masyarakat berupa penyediaan barang dan/atau jasa yang dijual tanpa mengutamakan mencari keuntungan dan dalam melakukan kegiatannya didasarkan pada prinsip efisiensi dan produktivitas. BLU menyusun rencana strategis bisnis 5 (lima) tahunan dengan mengacu kepada Rencana Strategis Kementerian Negara/Lembaga (Renstra-KL). BLU menyusun Rencana Bisnis dan Anggaran (RBA) tahunan dengan mengacu kepada rencana strategis bisnis disertai prakiraan Rencana Bisnis dan Anggaran (RBA) tahun berikutnya. Rencana Bisnis dan Anggaran (RBA) memuat seluruh program, kegiatan, anggaran penerimaan/pendapatan, anggaran pengeluaran/belanja, estimasi saldo awal kas, dan estimasi saldo akhir kas BLU. Rencana Bisnis dan Anggaran (RBA) disusun berdasarkan: basis kinerja dan perhitungan akuntansi biaya menurut jenis layanannya. kebutuhan dan kemampuan pendapatan yang diperkirakan akan diterima. basis akrual. Badan Layanan Umum (BLU) yang telah menyusun Rencana Bisnis dan Anggaran (RBA) berdasarkan basis kinerja dan perhitungan akuntansi biaya menurut jenis layanannya serta menyusun standar biaya, menggunakan standar biaya tersebut. Dalam hal Badan Layanan Umum (BLU) belum menyusun Rencana Bisnis dan Anggaran (RBA) berdasarkan basis kinerja dan perhitungan akuntansi biaya menurut jenis layanannya dan belum mampu menyusun standar biaya, Badan Layanan Umum (BLU) menggunakan standar biaya umum. Kemampuan pendapatan yang diperkirakan akan diterima , terdiri dari: pendapatan yang akan diperoleh dari layanan yang diberikan kepada masyarakat. hibah tidak terikat dan/atau hibah terikat yang diperoleh dari masyarakat atau badan lain. hasil kerja sama Badan Layanan Umum (BLU) dengan pihak lain dan/atau hasil usaha lainnya. penerimaan lainnya yang sah. penerimaan anggaran yang bersumber dari APBN. Hasil usaha lainnya antara lain terdiri dari pendapatan jasa lembaga keuangan, hasil penjualan aset tetap, dan pendapatan sewa.Pendapatan dilaporkan sebagai Penerimaan Negara Bukan Pajak (PNBP) Kementerian Negara/Lembaga. Rencana Bisnis dan Anggaran (RBA) menganut Pola Anggaran Fleksibel (flexible budget) dengan suatu Persentase Ambang Batas tertentu. Pola Anggaran Fleksibel hanya berlaku untuk belanja yang bersumber dari pendapatan. Persentase Ambang Batas dihitung tanpa memperhitungkan saldo awal kas, Persentase Ambang Batas tertentu tercantum dalam RKA-K/L dan DIPA BLU. Pencantuman ambang batas dalam RKA-K/L dan DIPA BLU dapat berupa keterangan atau catatan yang memberikan informasi besaran Persentase Ambang Batas. Referensi : Rencana Bisnis Dan Anggaran Untuk Badan Layanan Umum Daerah
2019 Puskesmas Kabupaten Bekasi Disiapkan Untuk Menjadi BLUD

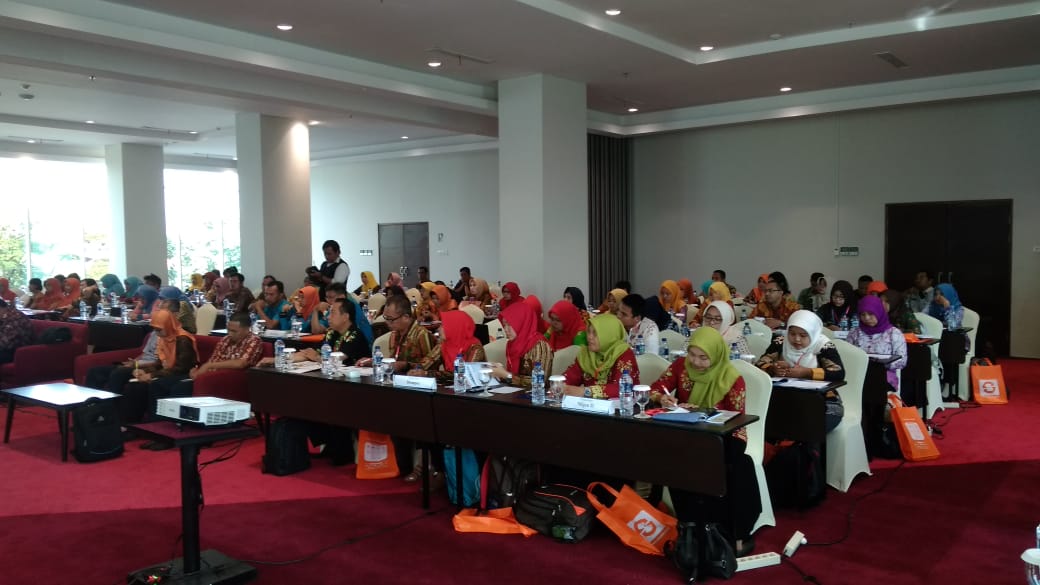
Seluruh puskesmas di Kabupaten Bekasi yang berjumlah 44 direncanakan akan dirubah pengelolaannya menjadi badan layanan umum daerah (BLUD) di tahun 2019 mendatang. Sebagai tahap awal persiapan, 11 pegawai Dinas Kesehatan dan perwakilan 6 pegawai Puskesmas Kabupaten Bekasi mengikuti Workshop persiapan penerapan BLUD yang di selenggarakan oleh PT. Syncore Indonesia di Hotel Tara Yogyakarta selama 3 hari mulai hari kamis sampai hari sabtu (11-13 Oktober 2018) dengan narasumber Bapak Sony Haksomo, S.E., M.Si dan Bapak Niza Wibyana Tito,.Kom., MM yang sudah berpengalaman mendampingi atau membimbing banyak klien untuk menjadi Badan Layanan Umum Daerah (BLUD). Sekretaris Dinas Kesehatan Kabupaten Bekasi Bapak dr. H. Alamsyah, M.Kes menjelaskan menjadikan BLUD merupakan suatu keniscayaan daerah saat ini karena memberikan fleksibilitas. karena fleksibilitas itu untuk ukurannya adalah kelenturan dan akuntabilitas. Sehingga Dinas Kesehatan Kabupaten Bekasi beserta perwakilan puskesmas datang dengan niat belajar agar menjadi lebih baik" ujar Bapak Alamsyah. Dijelaskannya, nantinya masing-masing puskesmas dituntut untuk menjadi lebih mandiri terutama dalam mengelola manajemen keuangannya. Meski begitu, pelayanan kepada masyarakat harus ditingkatkan. Pelayanan kepada masyarakat harus diprioritaskan dan jangan mengutamakan untuk mencari keuntungan semata. setelah ditetapkannya puskesmas menjadi BLUD, tentu output yang diharapkan yakni dapat meningkatkan tanggung jawab dan profesionalisme seluruh jajaran puskesmas dalam  menyajikan pelayanan kesehatan. Narasumber menjelaskan prosedur-prosedur apa yang diperlukan agar puskesmas menjadi Badan Layanan Umum Daerah (BLUD) berpedoman pada PEMENDAGRI 61 Tahun 2007 dan PEMENDAGRI 2018. Syarat yang perlu dilengkapi untuk menjadi Badan Layanan Umum Daerah adalah dokumen administratif yang disusun antara lain: pernyataan kesanggupan meningkatkan kinerja, pola tata kelola, rencana strategi bisnis, standar pelayanan minimul, laporan keuangan pokok, dan laporan audit terakhir dan pernyataan siap di audit. Review dokumen Puskesmas Kabupaten Bekasi baru sekitar 19 Puskesmas yang telah melakukan pengiriman dokumen  atau yang baru diterima oleh PT. Syncore Indonesia kurang 25 Puskesmas yang belum melakukan pengiriman dokumen. Hasil dari review dokumen tahap pertama pada  penilaian dokumen persyaratan administrasi baru 6 Puskesmas yang berhasil dengan kriteria belum terpenuhi secara memuaskan (BLUD bertahap) dan 13 Puskesmas dengan penilaian dokumen dengan kriteria belu memuaskan (Ditolak). Seketaris Dinas Kesehatan Kabupaten Bekasi saat penutupan workshop  berharap setelah di lakukan review oleh teman-teman PT. Syncore Indonesia segera diperbaiki dan disempurnakan, karena target tanggal 31 oktober 2018 mengajukan untuk menjadi Badan Layanan Umum Daerah (BLUD). Referensi :25 Puskesmas dan 1 Labkesda Kota Bogor Siap Terapkan PPK-BLUD

Sistem Pengendalian Internal (SPI) dalam BLU & BLUD

Satuan Pengawas internal (SPI) sesuai Permendagri 79 tahun 2018 dibentuk untuk pengawasan dan pengendalian internal terhadap kinerja pelayanan, keuangan dan pengaruh lingkungan sosial dalam menyelenggarakan praktek bisnis yang sehat. SPI ini berkedudukan langsung di bawah pemimpin dan untuk membantu pemimpin dalam pengawasan internal. SPI dibentuk dengan mempertimbangkan keseimbangan antara manfaat dan beban, kompleksitas manajemen, dan volume dan/ atau jangkauan pelayanan. Tugasnya untuk membantu manajemen dalam pengamanan harta kekayaan, menciptakan akurasi sistem informasi keuangan, menciptakan efisiensi dan produktivitas, dan mendorong dipatuhinya kebijakan manajemen dalam menerapkan praktek bisnis yang sehat. Tugas-tugas tersebut dilakukan dengan menjalankan audit internal. SPI adalah unit internal yang bersifat independen dan berfungsi untuk: Membantu direktur agar dapat secara efektif mengamankan investasi dan aset rumah sakit. Melakukan penilaian desain dan implementasi pengendalian intern, apakah cukup memadai dan dilaksanakan sistem pengendalian intern yang diciptakan untuk dapat menjamin data-data keuangan dapat dipercaya. Melakukan analisis dan evaluasi efektifitas sistem dan prosedur pada semua bagian dan unit kegiatan rumah sakit. Dalam menjalankan fungsinya SPI bertanggungjawab langsung kepada direktur rumah sakit. Tanggung jawab SPI adalah melakukan kajian dan analisis terhadap rencana investasi rumah sakit, khususnya sejauh mana aspek pengkajian dan pengelolaan risiko telah dilaksanakan oleh unit kerja yang bersangkutan. Kemudian melakukan penilaian terhadap sistem pengendalian pengelolaan, pemantauan aktivitas dan efisiensi sistem dan prosedur dalam bidang keuangan, operasi dan pelayanan, pemasaran, SDM, dan pengembangan. Selain itu SPI juga melakukan penilaian dan pemantauan mengenai sistem pengendalian informasi dan komunikasi serta melaksanakan tugas khusus dalam lingkup pengendalian intern yang ditugaskan oleh pimpinan. SPI sama dengan Audit Internal pada perusahaan pada umumnya, Audit Internal adalah kegiatan konsultasi dan assurance (jaminan/kepastian) yang independen dan obyektif, dirancang untuk meningkatkan nilai tambah dan meningkatkan kegiatan operasi perusahaan. Audit Internal membantu organisasi untuk mencapai tujuannya dengan cara melakukan pendekatan yang sistematis dan berdisiplin dalam mengevaluasi dan meningkatkan efektivitas dan efisiensi dari manajemen risiko, pengendalian, dan proses tata kelola (governance process). Aktivitas auditor internal adalah untuk memastikan apakah lingkungan pengendalian internal organisasi telah memadai, efektif, dan setiap orang di organisasi mengikutinya dalam aktivitas kegiatan operasional sehari-hari. Sedangkan sebagai wujud dari peran consulting service, auditor internal perlu membangun lingkungan pengendalian yang efektif dan kondusif diantaranya mensosialisasikan pedoman pengendalian internal dan memfasilitasi assessment terhadap sistem pengendalian internal. Pekerjaan audit internal bukan hanya mengaudit, tetapi juga melakukan review, Kegiatannya adalah:   Perencanaan audit dan pelaksanaan Evaluasi Perbaikan Perbedaan audit eksternal dengan SPI adalah adanya perbaikan. SPI tidak hanya mencari kesalahan, tetapi juga mencari solusi.

Puskesmas Kabupaten Demak Serius Belajar PPK BLUD

Akhir Bulan April PT. Syncore Indonesia kembali mendampingi Puskesmas dalam menerapkan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) sesuai dengan Permendagri 79 Tahun 2018. Kali ini giliran 27 Puskesmas di Kabupaten Demak yang mempercayai Syncore untuk melatih mereka selama tiga hari (25-27 April 2019) di Hotel Horison Nindya Semarang. Setiap Puskesmas mendatangkan setidaknya tiga orang yang terdiri dari Pemimpin BLUD, Bendahara Penerimaan, dan Bendahara Pengeluaran. Workshop ini dipimpin oleh Niza Wibyana Tito, M.Kom, M.M, selaku Konsultan BLUD sebagai narasumber. Hari pertama, pihak Puskesmas mulai belajar menyusun Rencana Bisnis Anggaran (RBA) sebagai plan (perencanaan), bagian dari PPK BLUD. Praktik penyusunan ini menggunakan Software BLUD yang telah disediakan oleh PT. Syncore Indonesia untuk memudahkan Puskesmas dalam penyusunan RBA, penatausahaan, hingga Laporan Keuangan. Antusiasme para peserta sangat tinggi dilihat dari keseriusan mereka dalam belajar menggunakan Software BLUD ini. Pada tahap penatausahaan, peserta menginput data real mereka baik alur pendapatan maupun belanja dengan menggunakan data Bulan Januari hingga Maret. Selama praktik PPK-BLUD, Puskesmas didampingi oleh sembilan Konsultan Syncore. Hal ini semakin memudahkan Puskesmas saat praktik, karena mereka dapat bertanya langsung kepada para konsultan. “Ini semacam software yang bonafit. Teman-teman sudah berproses dengan baik sejauh ini. Rela untuk duduk, belajar kembali, seperti mahasiswa. Bisa jadi akuntan dalam waktu tiga hari, luar biasa! Ini mereka basic-nya rata-rata ada yang perawat, ada juga bidan, kesling juga ada, ada juga seorang dokter. Jadi mereka terpaksa harus belajar akuntansi. Ternyata akuntansi juga gampang-gampang angel (gampang-gampang susah), butuh ketelitian.” Ucap seorang perwakilan dari Puskesmas. “Terimakasih Syncore dan Tim yang telah membantu dan memfasilitasi kami sehingga proses tiga hari ini bisa berjalan dengan baik. Kita harapkan banyak bantuan, sehingga ke depannya teman-teman bisa lebih mudah mengaplikasikannya.” Pungkasnya disusul dengan mengetuk palu sebanyak tiga kali, sebagai pertanda bahwa workshop telah selesai. Referensi : PPK-BLUD BAPELKES PROV. SUMATERA SELATAN

POLA TATA KELOLA SETELAH MENJADI BLUD

Tata Kelola             Tata Kelola ditetapkan dengan perKDH merupakan tata kelola (peraturan internal) yang akan menerapkan PPK BLUD diantaranya : Struktur Organisasi Dikelola oleh Pejabat Pengelola dan Pegawai BLU/BLUD berasal dari PNS dan/atau profesional non-PNS Pemimpin BLU/BLUD dan Pejabat Keuangan sebaiknya berstatus PNS Pejabat Pengelola Anggaran dijabat oleh PNS Pejabat Pengelola BLUD terdiri atas : Pemimpin pejabat keuangan Pejabat teknis. Pembina dan Pengawas BLUD Pembina Teknis dan Pembina Keuangan Satuan Pengawas Internal dan Dewan Pengawas. Prosedur Kerja Pemimpin BLUD bertugas: memimpin, mengarahkan, membina, mengawasi, mengendalikan, dan mengevaluasi penyelenggaraan kegiatan BLUD agar lebih efisien dan produktivitas merumuskan penetapan kebijakan teknis BLUD serta kewajiban lainnya sesuai dengan kebijakan yang telah ditetapkan oleh kepala daerah menyusun Renstra menyiapkan RBA bertindak selaku kuasa pengguna anggaran/ kuasa pengguna barang, dalam hal pemimpin tidak berasal dari pegawai negeri sipil, pejabat keuangan ditunjuk sebagai kuasa pengguna anggaran/kuasa pengguna barang Pejabat keuangan bertugas: merumuskan kebijakan terkait pengelolaan keuangan mengkoordinasikan penyusunan RBA menyiapkan DPA melakukan pengelolaan pendapatan dan belanja menyelenggarakan pengelolaan kas melakukan pengelolaan utang, piutang, dan investasi menyusun kebijakan pengelolaan barang milik daerah yang berada dibawah penguasaannya menyelenggarakan sistem informasi manajemen keuangan menyelenggarakan akuntansi dan penyusunan laporan keuangan Pejabat teknis bertugas: menyusun perencanaan kegiatan teknis operasional dan pelayanan dibidangnya melaksanakan kegiatan teknis operasional dan pelayanan sesuai dengan RBA memimpin dan mengendalikan kegiatan teknis operasional dan pelayanan dibidangnya SPI dalam melaksanakan tugasnya berkoordinasi dengan unit pengawas fungsional seperti inspektorat dan BPKP. BPKP mempunyai tugas melaksanakan tugas pemerintahan dibidang pengawasan keuangan dan pembangunan sesuai dengan ketentuan peraturan perundang-undangan yang berlaku. Dewan Pengawas melakukan pengawasan terhadap pengelolaan BLU/BLUD yang dilakukan oleh Pejabat Pengelola BLU/BLUD. Hasil pengawasan disampaikan kepada instansi induknya dan Menteri Keuangan/Kepala Daerah. Pengelolaan Fungsi Fungsi Pemimpin sebagai penanggungiawab umum operasional dan keuangan. Fungsi Pejabat keuangan sebagai penanggungiawab keuangan dan dibantu oleh bendahara penerimaan dan bendahara pengeluaran. Fungsi Pejabat teknis sebagai penanggungiawab kegiatan teknis operasional dan peiayanan di bidangnya. Pelaksaaaan tugas pejabat teknis berkaitan dengan mutu, standarisasi, administrasi, peningkatan kualitas sumber daya rnanusia dan peningkatan sumber daya lainnya. Fungsi pemeriksaaan harus ada dalam organisasi BLU/BLUD. Pengelolaan Sumber Daya Manusia Pengaturan dan kebijakan yang jelas mengenai sumber daya manusia yang berorientasi pada pemenuhan secara kuantitatif dan kualitatif/kompeten untuk mendukung pencapaian tujuan organisasi secara efisien, efektif, dan produktif. PRINSIP Penerapan tata kelola ini berdasarkan prinsip transparansi, akuntabilitas, responsibilitas, independensi dan kesetaraan/kewajaran. Transparansi Keterbukaan yg dibangun atas dasar kebebasan arus informasi secara  langsung dapat diterima bagi yang membutuhkan, keterbukaan informasi baik dalam proses pengambilan keputusan maupun dalam mengungkapkan informasi material mengenai perusahaan, efek terpenting terhindarinya  benturan kepentingan (conflict of interest) berbagai pihak dalam manajemen. Akuntabilitas Kejelasan fungsi, struktur, dan sistem yang dipercayakan pada BLUD, pengelolaan lembaga dapat terlaksana dengan baik dan dapat dipertanggungjawabkan. Responsibilitas Kesesuaian atau kepatuhan dalam pengelolaan organisasi,  kesesuaian prinsip korporasi bisnis yang sehat korporasi serta perUU-an, permasalahan perpajakan hubungan industrial lingkungan hidup, kesehatan, keselamatan kerja dan standar penggajian. Independensi Kemandirian pengelolaan organisasi secara professional, efek terpenting terhindarnya dari benturan kepentingan dan pengaruh tekanan dari pihak manapun. Kesetaraan dan Kewajaran (Fairness) Perlakuan yang adil dan setara dalam memenuhi hak-hak stakeholder yang timbul berdasarkan perjanjian serta perUU-an. Referensi : Unsur Penilaian Pola Tata Kelola Badan Layanan Umum Daerah

MEMAKSIMALKAN FLEKSIBILITAS BLUD

BLUD merupakan Satuan Kerja Perangkat Darah (SKPD) atau unit kerja pada SKPD di lingkungan pemerintah daerah indonesia yang dibentuk untuk memberikan pelayanan kepada masyarakat berupa penyediaan barang dan jasa yang dijual tanpa mengutamakan keuntungan. Dalam pengelolaan keuangannya Satker yang sudah menjadi BLUD secara penuh dapat menerapkan fleksibilitas Badan Layanan Umum pada Pola Pengelolaan Keuangannnya dengan syarat sudah ada payung hukum BLU/BLUD. Fleksibilitas dalam BLUD terletak pada pengelolaan keuangan yang mandiri, pendapatan operasional yang didapatkan dari penjualan barang/jasa tidak lagi di setor ke daerah, namun dapat langsung dikelola oleh BLU/BLUD itu sendiri. Selain pengelolaan pendapatan, fleksibelitas juga membebaskan dalam penggunaan biaya-biaya, namun terdapat pagu yang ditetapkan untuk membatasi penggunaan biaya. Fleksibilitas BLUD ini perlu dalam menjalankan kegiatan mereka untuk memberikan layanan berbasis kebutuhan, sehingga setelah menjadi BLUD tidak mengutamakan untuk mencari keuntungan saja tetapi juga peningkatan kualitas pelayanan. Dalam perjalanannya sebagai BLUD, Satker-satker yang dibentuk menjadi BLUD memiliki permasalahan-permasalahan yang terjadi di lingkup organisasinya. Salah satu yang terjadi dari sekian banyak permasalahan adalah fleksibilitas yang diberikan belum dijalankan dengan maksimal dikarenakan pada awal menjadi BLUD belum memahami tentang fleksibilitas, masih takut untuk menggunakan anggaran yang tersisa karena masih mengacu pada PERMEN 13 yang seharusnya sudah tidak lagi terikat. Seharusnya sisa kas tersebut dapat digunakan untuk operasional sejak awal tahun karena sisa tersebut tidak lagi disetorka ke kas daerah, sehingga BLUD tidak perlu lagi menunggu anggaran dari daerah terlebih dahulu untuk berbelanja sebab dapat menggunakan anggaran sisa kas tahun lalu tersebut. Untuk mengatasi hal tersebut maka perlu adanya peran aktif pemerintah untuk melakukan sosialisasi terkait dengan pengelolaan BLUD itu sendiri, adanya pelatihan tentang mekanisme pekerjaan pada BLUD bersangkutan untuk meningkatkan kapasitas SDM dalam menjalankan peran sebagai BLUD, kemudian perlu adanya implementasi mengenai sistem dan pengembangan sistem terkait pengelolaan keuangan untuk membantu BLUD dalam menjalankan kinerja mereka melayani masyarakat umum. Referensi : PENGELOLAAN BARANG BADAN LAYANAN UMUM DAERAH (BLUD)

Jumlah Viewers: 10947