Artikel BLUD.id

SYNCORE KEMBALI DAMPINGI PUSKESMAS MENJADI BLUD

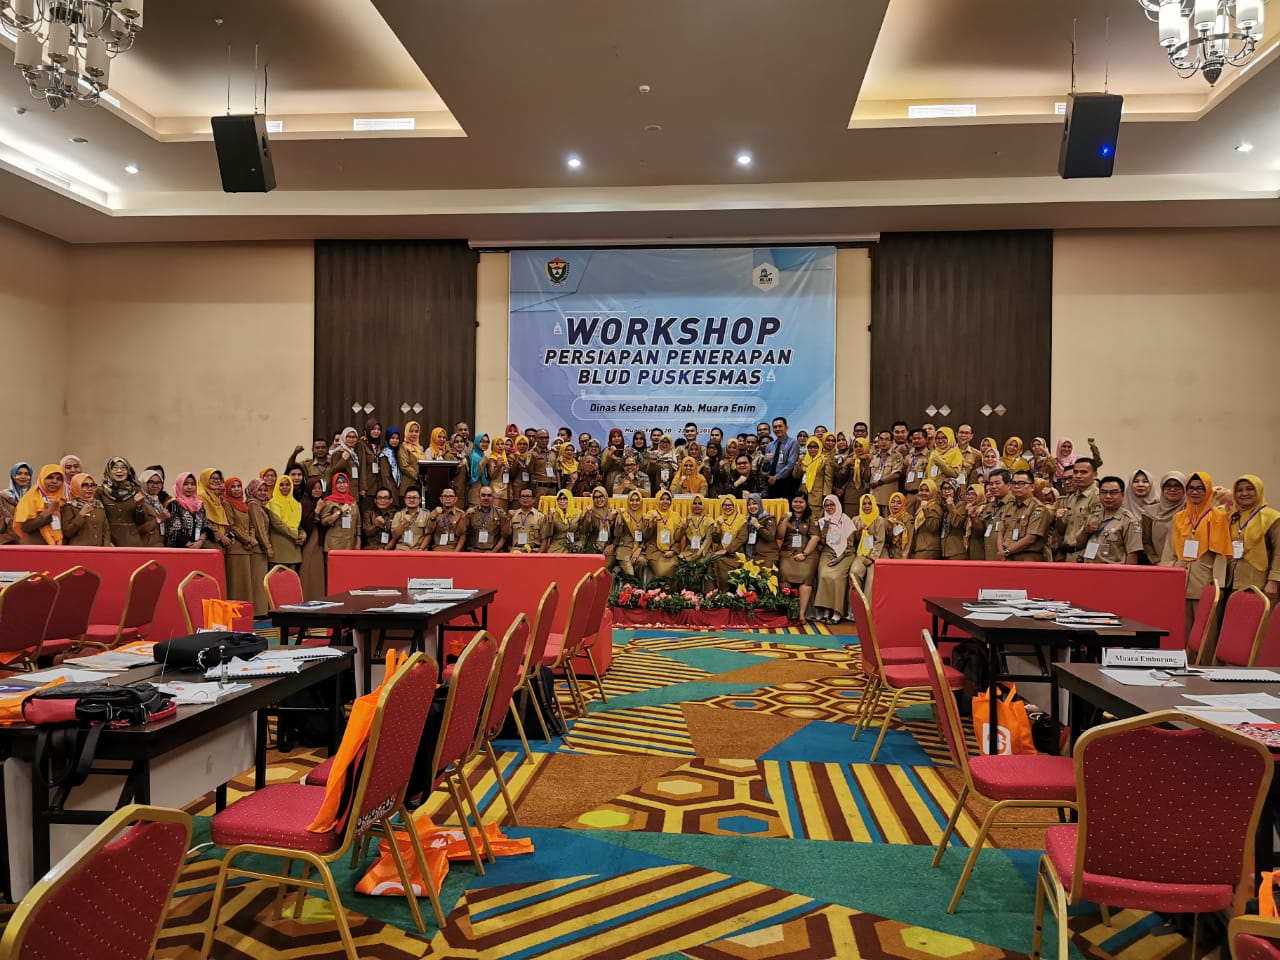
Pada pertengahan Bulan Ramadhan di tahun 2019 ini, rupanya tidak menurunkan semangat 22 (dua puluh dua) Puskesmas di Kabupaten Muara Enim, Sumatera Selatan untuk menerapkan Pola Pengelolaan Keuangan – Badan Layanan Umum Daerah (PPK - BLUD). PT. Syncore Indonesia kembali ditunjuk untuk mendampingi dan mengantarkan Puskesmas menerapkan PPK - BLUD. Pelatihan pun dilaksanakan selama tiga hari (20-22 Mei 2019) di Hotel Grand Zuri Muara Enim. Pelatihan dihadiri oleh Dinas Kesehatan Kabupaten Muara Enim, pihak lintas sektor, serta 22 Puskesmas, di mana setiap Puskesmas mendatangkan setidaknya Kepala Puskesmas, Kepala TU, Bendahara JKN, dan Bendahara BOK. Total peserta pelatihan ada lebih dari 100 (seratus) orang. Didampingi oleh 4 konsultan BLUD dari Syncore, dan dipandu oleh Ir. Bejo Mulyono, MML sebagai narasumber hari pertama, dan Niza Wibyana Tito, M.Kom, M.M sebagai narasumber sampai hari ketiga. PT. Syncore Indonesia memberikan kemudahan untuk pihak Puskesmas dengan menyediakan kertas kerja berisi template syarat-syarat administratif sesuai dengan peraturan yang berlaku yaitu Peraturan Menteri Dalam Negeri Nomor 79 Tahun 2018. Adapun syarat administratif yang harus disusun Puskesmas untuk menerapkan PPK – BLUD yaitu: Surat Pernyataan Kesanggupan Meningkatkan Kinerja Standar Pelayanan Minimal (SPM) Pola Tata Kelola Laporan Keuangan Pokok (LKP) Renstta Surat Pernyataan Bersedia Diaudit Dengan adanya pelatihan selama tiga hari ini Puskesmas dapat memahami PPK – BLUD, dan syarat apa saja yang harus dipenuhi untuk menerapkan PPK – BLUD. Hal ini terlihat dari antusias para peserta selama mengikuti pelatihan dan dibuktikan dengan hampir 90% syarat administratif selesai dibuat dan terpenuhi hanya dengan waktu singkat. Dokumen yang telah selesai dibuat selanjutnya akan di-review oleh Tim Konsultan Syncore untuk mendapatkan hasil review dan penilaian. Referensi : PERSIAPAN PENERAPAN BLUD 22 PUSKESMAS KAB. MUARA ENIM
PERSIAPAN PENERAPAN BLUD 22 PUSKESMAS KAB. MUARA ENIM
Pada hari Senin hingga Rabu tanggal 20-22 Maret 2019 lalu, telah berlangsung Workshop Persiapan dalam rangka penerapan Badan Layanan Umum Daerah (BLUD) di Hotel Grand Zuri, Kabupaten Muara Enim, Provinsi Sumatera Selatan. Kegiatan ini merupakan kerja sama antara PT Syncore Indonesia dengan Dinas Kesehatan Kabupaten Muara Enim. Kegiatan ini merupakan kegiatan yang dilaksanakan pada waktu bulan Ramadhan, dimulai pada pukul 08.00 WIB hingga waktu berbuka puasa. Kegiatan ini berlangsung dengan menghadirkan banyak pihak baik dari Dinas Kesehatan, Puskesmas maupun pihak-pihak lintas sektor seperti Sekretaris Daerah dan Badan Pengelolaan Keuangan dan Aset Daerah (BPKAD). Narasumber pada hari pertama adalah Ir Bejo Mulyono MML yang merupakan pengurus pusat Asosiasi Rumah Sakit Daerah (ARSADA) pada bidang pengembangan Badan Layanan Umum Daerah (BLUD) yang menyampaikan materi tentang Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (BLUD). Setelah itu, sesi kedua dilanjutkan oleh direktur PT Syncore Indonesia, Niza Wibyana Tito, M. Kom., M.M selaku narasumber kedua dalam kegiatan ini yang memaparkan materi tentang Badan Layanan Umum Daerah (BLUD) mulai dari pembentukan hingga pelaksanaannya. Setelah itu dilakukan penyusunan dokumen oleh masing-masing puskesmas untuk persyaratan administratif sebelum ditetapkan menjadi Badan Layanan Umum Daerah (BLUD). Keenam dokumen tersebut yaitu Surat Pernyataan Bersedia Meningkatkan Kinerja, Surat Pernyataan Bersedia Diaudit, dokumen Standar Pelayanan Minimal, dokumen Tata Kelola, dokumen Laporan Keuangan Pokok serta dokumen Rencana Strategis. Selama kegiatan berlangsung, peserta pelatihan terlihat sangat antusias dalam mendengarkan materi dan melakukan praktik penyusunan dokumen. Beberapa perwakilan dari puskesmas juga menyampaikan feedback dan mengajukan beberapa pertanyaan atas pemaparan materi terkait BLUD. Pada sesi akhir, seluruh peserta telah bersepakat bahwa 22 puskesmas di Kabupaten Muara Enim sudah siap untuk bertransformasi menjadi Badan Layanan Umum Daerah (BLUD) dan Syncore siap untuk mendampingi dan memantau seluruh proses terkait penerapan dan pelaksanaan Badan Layanan Umum Daerah (BLUD) di Kabupaten Muara Enim, Provinsi Sumatera Selatan. Referensi : Workshop Persiapan Penerapan BLUD Dinkes Kota Medan

WORKSHOP PPK BLUD DINKES KABUPATEN MESUJI

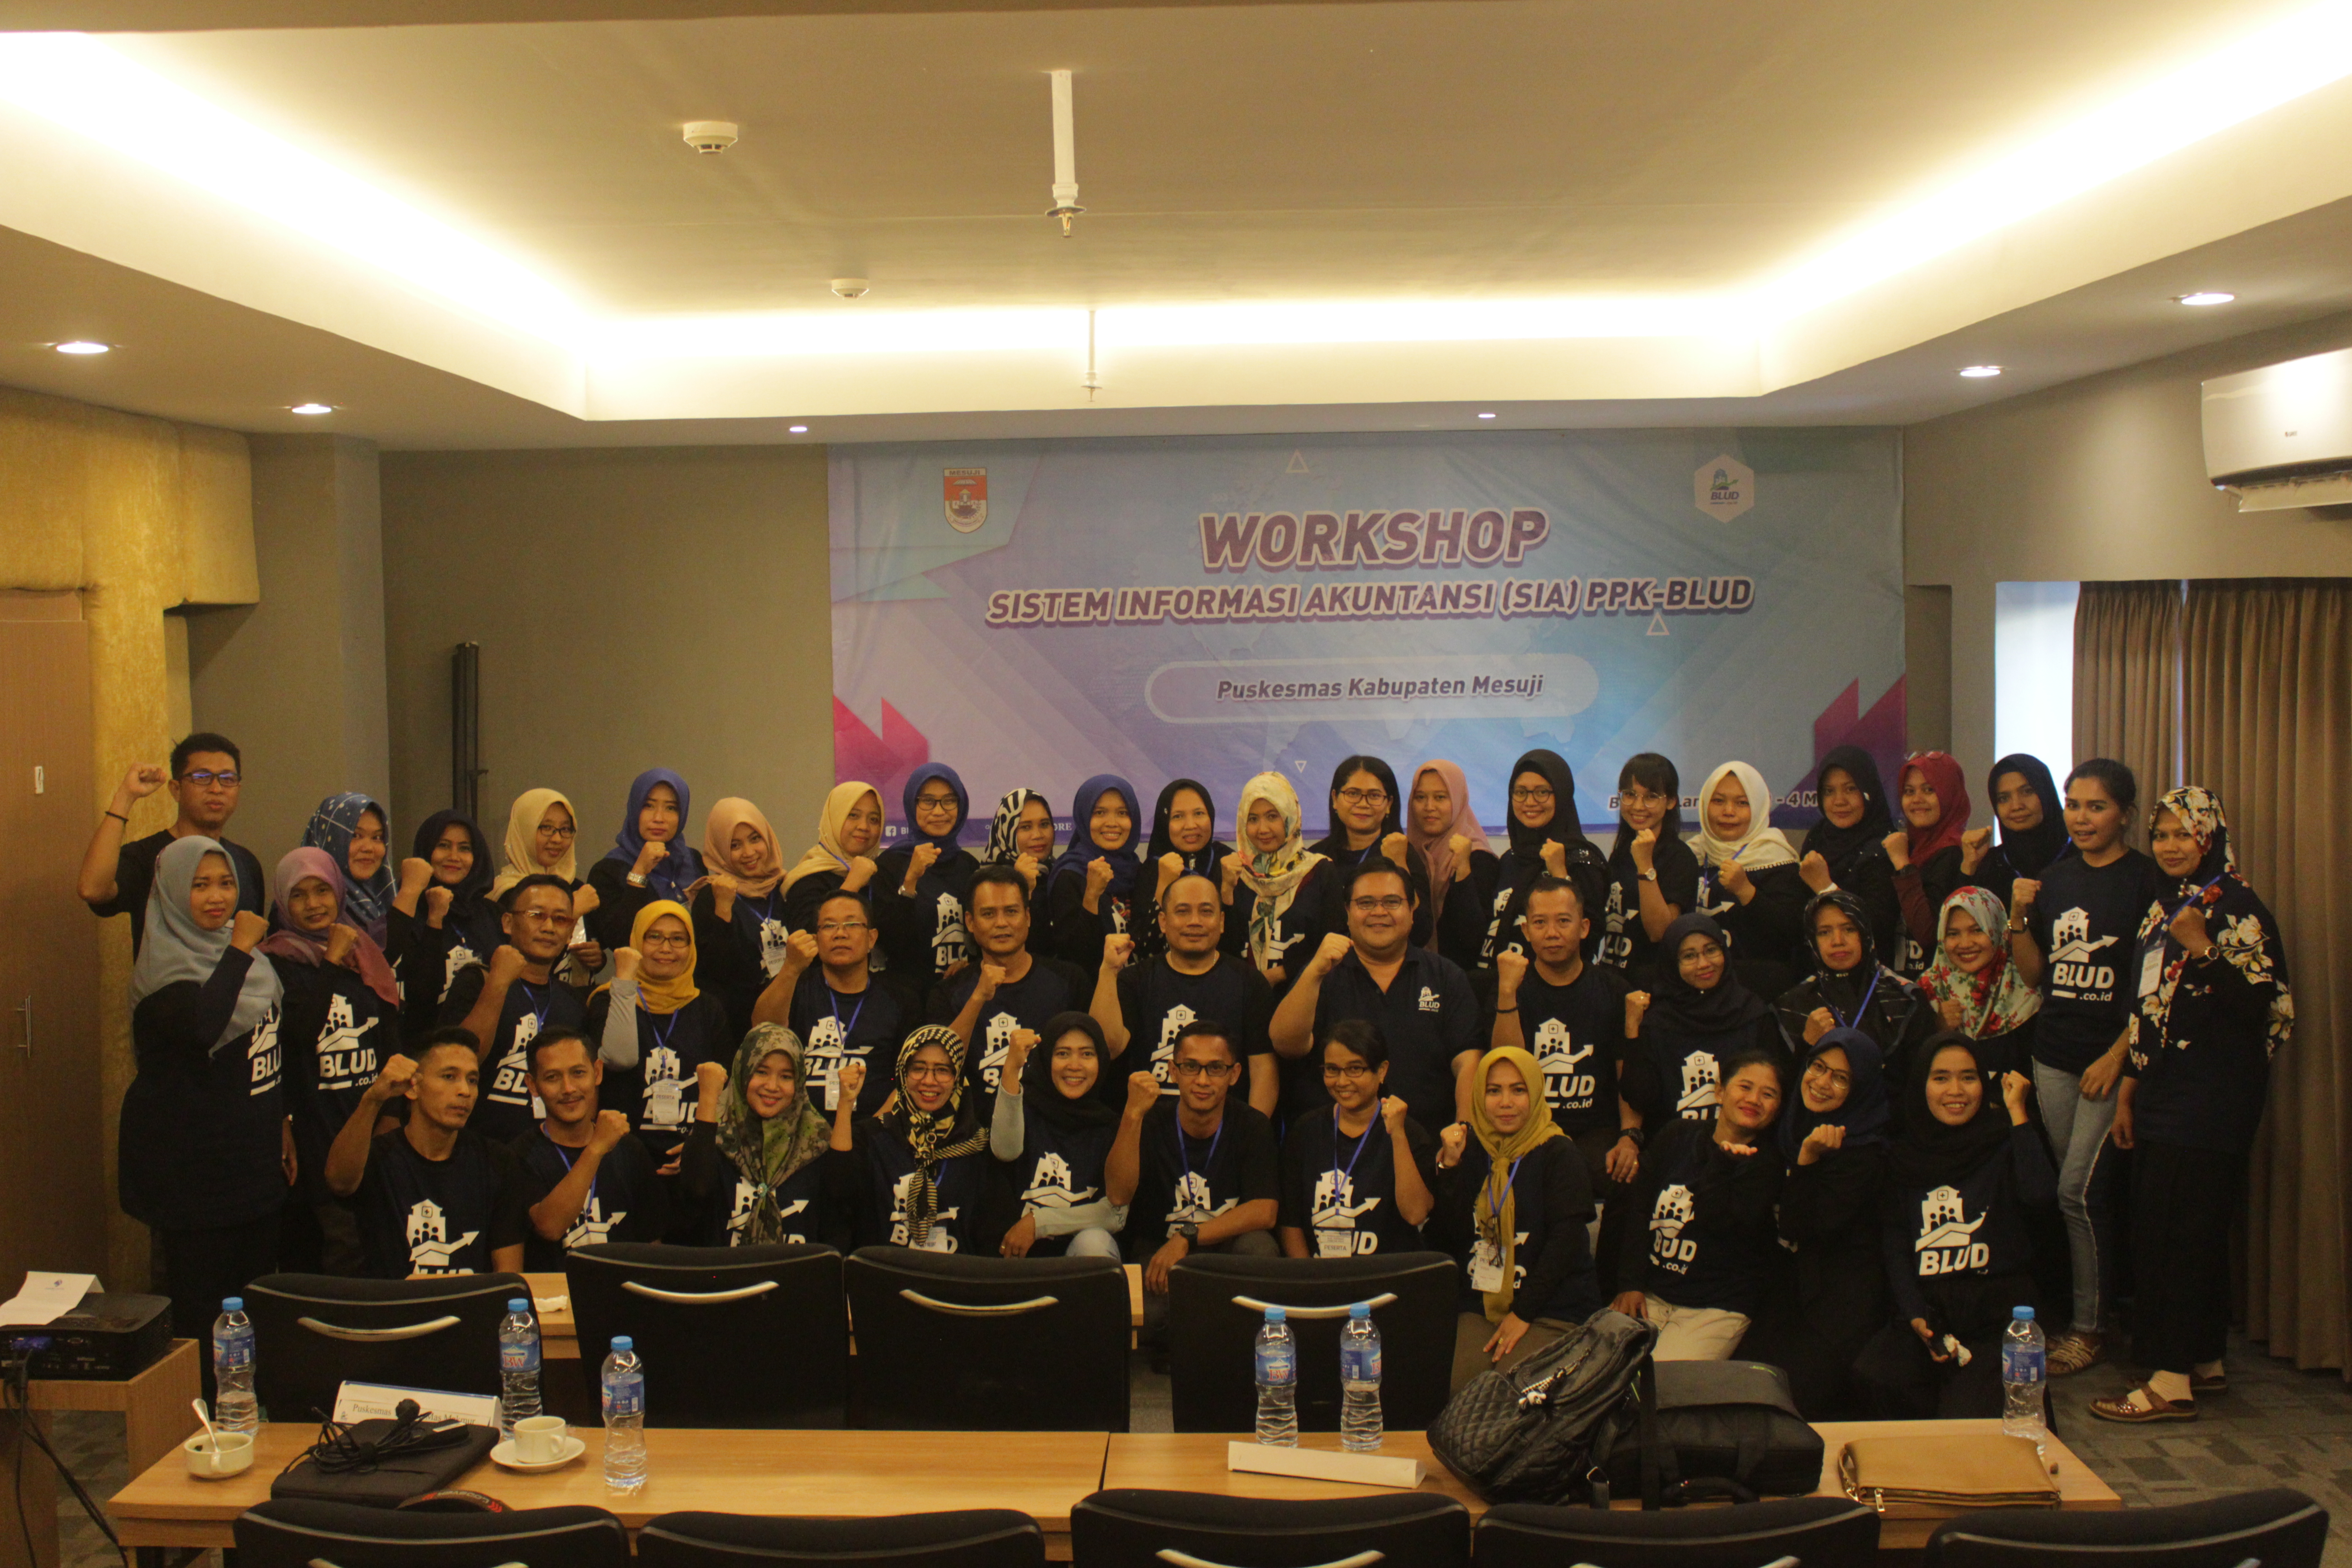
Workshop PPK BLUD Dinas Kesehatan Kabupaten Mesuji Lampung telah selesai dilaksanakan di Hotel Yunna Lampung pada tanggal 2 sampai 4 Mei 2019, mulai hari Kamis sampai dengan Sabtu. Workshop Pola Pengelolaan Keuangan BLUD tersebut dihadiri oleh Sekretaris Daerah Kabupaten Mesuji selaku perwakilan dari Bupati Mesuji, pejabat-pejabat lintas sektor, Dinas Kesehatan Kabupaten Mesuji, dan 12 puskesmas yang telah ditetapkan menjadi BLUD, yaitu Puskesmas Bukoposo, Puskesmas Tri Karya Mulya, Puskesmas Hadimulyo, Puskesmas Sidomulyo, Puskesmas Margojadi, Puskesmas Tanjung Mas Makmur, Puskesmas Adi Luhur, Puskesmas Sungai Sidang, Puskesmas Panggung Jaya, Puskesmas Simpang Pematang, Puskesmas Wiralaga serta Puskesmas Brabasan. Puskesmas-puskesmas di Mesuji telah ditetapkan menjadi PPK-BLUD sejak November tahun 2017 namun pelaksanaan pengelolaan keuangannya masih belum terlaksana hingga sekarang karena banyak dari pihak internal maupun internal belum memahami makana BLUD dan bagaimana pengelolaan BLUD kedepannya. Oleh karena itu, pada tahun 2019 ini Dinas Kesehatan Mesuji betul-betul ingin mendampingi implementasi PPK BLUD pada 12 Puskesmas tersebut, sesuai dengan amanat dari Permendagri Nomor 79 Tahun 2018. Tujuan dari Workshop Pengelolaan keuangan ini adalah agar bisa mengetahui apa saja yang harus dilaporkan, setelah menjadi BLUD, kapan melaporkan atau dengan kata lain untuk mengetahui kewajiban apa saja yang harus dipenuhi setelah menjadi BLUD. Kewajiban setelah menjadi BLUD adalah menyusun dokumen RBA, menyusun laporan keuangan SAP, dan membuat SPTJ. Narasumber pada pelatihan hari pertama adalah Bapak Ir. Bejo Mulyono MML selaku Pengurus Pusat ARSADA Bidang Pengembangan BLUD. Beliau menyampaikan materi mengenai Implementasi Pengelolaan Keuangan Badan Layanan Umum Daerah. Bapak Bejo juga memberi pesan kepada seluruh pihak terkait BLUD di Kabupaten Mesuji bahwa ketika telah menjadi BLUD, UPT harusnya berani untuk melangkah sehingga praktek BLUD dapat terlaksana. Dukungan berbagai pihak juga dibuthkan agar pelaksanaan BLUD dapat terwujud. Pada sesi kedua dilanjutkan diskusi dengan Bapak Niza Wibayana Tito, M.Kom., M.M. mengenai apasaja yang perlu disiapkan supaya lebih mudah dalam membimbing 12 Puskesmas lainnya menjadi BLUD. Selain itu pada workshop hari pertama hingga ketiga, Bapak Tito juga menyampaikan materi RBA, penatausahaan, dan akuntansi berbasis Software Keuangan BLUD Syncore dan melakukan input RBA, Penerimaan sesuai dengan BKU masing-masing Puskesmas, Pengeluaran menggunakan alur UP dan BKK serta showing menu akuntansi dan laporan keuangan yang akan digunakan di Semester I dan Semester II nantinya.

AUDIT INTERNAL PADA BADAN LAYANAN UMUM DAERAH

Secara umum audit merupakan suatu proses sistematis untuk mendapatkan dan mengevaluasi bukti secara objektif mengenai asersi-asersi tentang kejadian dan kegiatan ekonomi untuk tujuan meningkatkan derajat kesesuaian asersi-asersi tersebut dengan standar yang telah ditetapkan dan dikomunikasikan kepada pihak yang berkepentingan. Pada dasarnya audit merupakan instrumen bagi manajemen untuk membantu mencapai visi, misi dan tujuan organisasi dengan cara mendapatkan data dan informasi faktual dan signifikan berupa data, hasil analisa, penilaian, rekomendasi auditor sebagai dasar pengambilan keputusan, pengendalian manajemen, perbaikan dan atau perubahan. Untuk menilai kinerja pelayanan di  Puskesmas perlu dilakukan audit internal. Dengan adanya audit internal akan dapat diidentifikasi kesenjangan kinerja yang menjadi masukan untuk melakukan perbaikan dan penyempurnaan baik pada sistem pelayanan maupun sistem manajemennya .Dalam permendagri No 79 tahun 2018 secara eksplisit dijelaskan bahwa auditor internal BLUD adalah satuan pengawas internal. Satuan pengawas internal memiliki tugas sebagai berikut: Pengamanan harta kekayaan Menciptakan akurasi sistem informasi keuangan Menciptakan efisiensi dan produktivitas Mendorong dipatuhinya kebijakan manajemen dalam penerapan praktek bisnis yang sehat. Satuan pengawas internal tersebut dibentuk oleh Pimpinan untuk pengawasan dan pengendalian internal terhadap kinerja pelayanan, keuangan dan pengaruh lingkungan sosial dalam menyelenggarakan Praktek Bisnis Yang Sehat dan berkedudukan langsung dibawah pimpinan BLUD. Namun untuk dapat diangkat sebagai satuan pengawas internal harus memenuhi syarat-syarat sebagai berikut: Sehat jasmani dan rohani Memiliki keahlian , integritas, pengalaman, jujur, perilaku yang baik, dan dedikasi yang tinggi untuk memajukan dan mengembangkan BLUD Memahami penyelenggaraan pemerintah daerah Memahami tugas dan fungsi BLUD Memiliki pengalaman teknis pada blud Berijazah paling rendah D-3 (Diploma 3) Pengalaman kerja paling sedikit 3 tahun Berusia paling rendah 30 tahun dan paling tinggi 55 tahun pada saat mendaftar pertama kali. Tidak pernah dihukum, karena melakukan tindak pidana yang merugikan keuangan negara atau keuangan daerah Tidak sedang menjalani sanksi pidana, dan Mempunyai sikap independen dan objektif. Sumber: Permendagri No 79 tahun 2018

PENGELOLAAN ASET BADAN LAYANAN UMUM

Aset Badan Layanan Umum adalah sumber daya ekonomi yang dikuasai dan/ atau dimiliki oleh BLU sebagai akibat dari peristiwa masa lalu dan dari mana manfaat ekonomi dan/atau sosial di masa depan diharapkan dapat diperoleh serta dapat diukur dalam satuan uang, dan sumber-sumber daya yang dipelihara karena alasan sejarah dan budaya. Dalam melaksanakan pengelolaan asetnya pemimpin melakukan pengawasan dan pengendalian langsung. Pengelolaan aset BLU ini meliputi perencanaan dan penganggaran, penggunaan, pemanfaatan, pemindahtanganan, pemusnahan, dan penghapusan. Pengelolaan aset Badan Layanan Umum didasarkan atas asas fungsional, kepastian hukum, transparansi dan keterbukaan, efisiensi, akuntabilitas, dan kepastian nilai yang berpedoman pada ketentuan perundang-undangan di bidang pengelolaan barang milik negara sepanjang tidak diatur dalam Peraturan Menteri Keuangan. Pengelolaan aset pada Badan Layana Umum dilaksanakan dengan prinsip-prinsip sebagai berikut: Tidak mengganggu kegiatan pemberian pelayanan umum kepada masyarakat Biaya dalam rangka pelaksanaan kerja sama tidak dapat dibebankan pada Rupiah Murni APBN Aset BLU dapat digunakan sebagai dasar penerbitan surat berharga setelah mendapatkan izin dari Menteri Keuangan; dan d. tidak berakibat terjadinya pengalihan Aset BLU kepada pihak lain. Pengelolaan aset BLU dilakukan dengan mekanisme Kerjasama Operasional (KSO) atau Kerjasama Sumber Daya Manusia atau Manajemen (KSM) yang dilakukan oleh pemimpin BLU yang meilibatkan pihak lain sebagai mitra dengan perjanjian yang dituangkan dalam naskah perjanjian antara pemimpin BLU dengan Mitra. Diadakannya KSO dan KSM adalah untuk meningkatkan penyediaan pelayanan umum kepada masyarakat; mengoptimalkan daya guna dan hasil guna Aset BLU; dan meningkatkan pendapatan BLU yang dapat digunakan langsung untuk membiayai belanja BLU sesuai RBA. Dalam melakukan pengelolaan aset, BLU melakukan pencatatan terhadap setiap transaksi dari pelaksanaan pengelolaan aset pada BLU dan pendapatan yang diperoleh dari pelaksanaan pengelolaan aset dengan menggunakan mekanisme KSO atau KSM sebagaimana dimaksud merupakan pendapatan BLU yang dapat digunakan langsung untuk membiayai belanja BLU sesuai RBA. Pendapatan tersebut dicatat sebagai PNBP BLU. Sedangkan untuk Peralatan dan mesin milik Mitra tidak dicatat sebagai Aset BLU. (Peraturan Menteri Keuangan No 136 tahun 2016 tentang Pengelolaan Aset pada badan Layanan Umum)

MENYUSUN RBA BERDASARKAN PERDIRJEN PERBENDAHARAAN

Penyusunan dokumen RBA pada BLU berpedoman pada perdirjen perbendaharaan Nomor 20 Tahun 2012 tentang pedoman teknis penyusunan rencana bisnis dan anggaran satuan kerja badan layanan umum. Dijelaskan bahwa RBA yang disusun terdiri dari latar belakang, ringkasan eksekutif dan tiga bab utama. Tiga bab tersebut adalah pendahuluan, kinerja tahun berjalan dan rencana bisnis dan anggaran BLU tahun selanjutnya, dan Penutup. Ringkasan eksekutif memuat uraian mengenai kinerja satuan kerja BLU tahun berjalan dan target kinerja RBA yang hendak dicapai, termasuk asumsi-asumsi penting yang digunakan serta faktor-faktor internal dan eksternal yang akan mempengaruhi pencapaian target kinerja. BAB I memuat gambaran umum mengenai keterangan ringkas landasan hukum keberadaan satker BLU yang dapat berupa keputusan yang telah ditetapkan oleh pemerintah yang mendasari operasional satker BLU, sejarah berdirinya dan perkembangan satker BLU hingga tahun berjalan dan peranannya bagi masyarakat. Dalam gambaran umum ini juga dijelaskan mengenai karakteristik kegiatan/layanan yang dilakukan oleh BLU yang berupa keterangan ringkas mengenai kegiatan/layanan utama yang menjadi layanan unggulan BLU. Bab I juga memuat tentang Visi dan Misi BLU, budaya kerja BLU, serta susunan pejabat pengelola dan Dewan pengawas BLU. BAB II memuat gambaran kondisi internal, kondisi eksternal, serta asumsi makro dan mikro yang digunakan dalam penyusunan RBA. Kondisi internal, kondisi eksternal, asumsi makro, dan asumsi mikro yang dijelaskan adalah yang berkaitan dengan keberhasilan pencapaian target kinerja. Selain gambaran kondisi BLU, dalam bab II ini juga menunjukkan tentang pencapaian kinerja dan target kinerja BLU. Pada pencapaian dan target kinerja BLU ini menguraikan mengenai pencapaian kinerja tahun berjalan dan target kinerja yang ingin dicapai. Bagian ini perlu memuat uraian pencapaian kinerja tahun berjalan dan target kinerja per unit kerja, uraian program, kegiatan, dan output, serta rincian pendapatan, biaya, dan pembiayaan. Pada bab II juga harus memuat tentang ambang batas belanja BLU dan Prakiraan maju tiga tahun kedepan pendapatan dan belanja BLU. BAB III adalah penutup, yang memuat seluruh pembahasan dari bab-bab sebelumnya serta hasil -hasil yang telah dicapai dan hambatan dalam melaksanakan kegiatan sesuai dengan yang telah ditetapkan serta upaya pemecahan masalah yang dihadapi. Sumber: Perdirjen Perbendaharaan Nomor 20 Tahun 2012

Jumlah Viewers: 10948