Artikel BLUD.id

BAGAIMANA PENYALURAN DANA BERGULIR?

Menurut Buletin Teknis 07 tentang Akuntansi Dana Bergulir, dana bergulir merupaka dana yang dipinjamkan untuk dikelola dan digulirkan kepada masyarakat oleh Pengguna Anggaran atau Kuasa Pengguna Anggaran yang bertujuan untuk meningkatkan ekonomi rakyat dan tujuan lainnya. Dana bergulir tersebut harus diakui pengeluarannya oleh pemerintah sebagai pengeluaran pembiayaan. Sesuai dengan karakteristik dana bergulir, penyaluran dana bergulir sebaiknya dilaksanakan oleh satker yang menerapkan pengelolaan keuangan Badan Layanan Umum maupun Badan Layanan Umum Daerah (BLU/BLUD) karena dapat mengelola kas sehiingga dana bergulir yang ditaih dapat kembali secara langsung digulirkan kepada masyarakat tanpa disetor ke Rekening Kas Umum Negara/Daerah. BLU/BLUD tersebut harus merupakan satker yang berada di bawah BUN/BUD karena transaksi pembiayaan, sesuai dengan UU No 17 Tahun 2013 tentang Keuangan Negara, merupakan transaksi yang dikuasai oleh BUN/BUD. Kemudian, guna meningkatkan manajemen dari dana bergulir maka dapat dibentuk Kuasa Pengguna Anggatan (KPA) baik di kementrian, lembaga maupun SKPD. Fungsi dari adanya KPA ini adalah sebagai entitas akuntansi yang memiliki kewajiban secara periodic untuk menyampaikan laporan keuangan yang berisikan transaksi dana kepada BUN/BUD. Selain itu, KPA ini juga akan membantu melakukan sinkronisasi antara program kementrian, lembaga maupun SKPD dengan dana yang disediakan oleh pemerintah. Sesuai dengan Peraturan Pemerintan No 23 Tahun 2005 sebagaimana diubah dalam Peraturan Pemerintah No 74 No 2012 tentang Pengelolaan Keuangan Badan Layanan Umum serta Peraturan Menteri Dalam Negeri No 79 Tahun 2018 tentang Badan Layanan Umum Daerah, BLU/BLUD harus menyusun dan menyampaikan laporan keuangan sesuai dengan Standar Akuntansi Pemerintahan untuk tujuan konsolidasi dengan Kementrian Negara, Lembaga dan Pemerintah Daerah.
DANA BERGULIR: PENGERTIAN DAN MEKANISMENYA

Pengertian dana bergulir menurut Buletin Teknis Standar Akuntansi Pemerintahan Nomor 07 yaitu merupakan dana yang dipinjamkan untuk dikelola dan digulirkan kepada masyarakat oleh Pengguna Anggaran atau Kuasa Pengguna Anggaran yang bertujuan meningkatkan ekonomi rakyat dan tujuan lainnya. Adapun karakteristik dari dana bergulir adalah dana tersebut merupakan bagian dari keuangan negara/daerah; dana tersebut dicantumkan dalam APBN/APBD dan/atau laporan keuangan; dana tersebut harus dikuasai, dimiliki dan/atau dikendalikan oleh Pengguna Anggaran/Kuasa Pengguna Anggaran (PA/KPA); dana tersebut merupakan dana yang disalurkan kepada masyarakat ditagih kembali dari masyarakat dengan atau tanpa nilai tambah dan selanjutnya dana disalurkan kembali kepada masyarakat/kelompok masyarakat demikian seterusnya (bergulir); serta pemerintah dapat menarik kembali dana bergulir. Penyaluran dana bergulir ini dilakukan oleh satuan kerja pemerintah pusat/pemerintah daerah dengan mekanisme sebagai berikut : satuan kerja mendapat alokasi dana dari APBN/APBD yang tercatum dalam dokumen pelaksanaan anggaran (DIPA/DPA); satuan kerja mengajukan pencairan dana melalui lembaga keuangan bank (LKB), lembaga keuangan bukan bank (LKBB), koperasi, modal ventura dan lain-lain; dana yang disalurkan tersebut merupakan pinjaman yang harus dikembalikan oleh peminjam (masyarakat) kepada satuan kerja baik melalui lembaga lain atau langsung kepada satuan kerja pemerintah yang bersangkutan; serta yang terakhir satuan kerja melakukan pengelolaan dan melakukan   pengendalian penagihan dana dari masyarakat, menyalurkan kembali dana tersebut kepada masyarakat/ kelompok masyarakat, melaporkan dan mempertanggungjawabkan dana tersebut. Maka dari itu, salah satu pengelola badan bergulir yang bernama Unit Pengelola Dana Bergulir (UPDB) dapat ditetapkan sebagai Badan Layanan Umum Daerah (BLUD) agar dapat melaksanakan kegiatan perkuatan modal usaha bagi koperasi dan masyarakat usaha mikro,kecil, menengah dan usaha lainnya.

KEWENANGAN PELAKSANAAN INVESTASI PEMERINTAH

Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara pasal 41 telah menjelaskan bahwa untuk melakukan investasi jangka panjang dengan tujuan memperoleh manfaat ekonomi, sosial, dan/atau manfaat lainnya. Undang undang tersebut kemudian ditindaklanjuti dengan penerbitan Peraturan Pemerintah (PP) Nomor 8 Tahun 2007 tentang Investasi Pemerintah. Namun, sesuai dengan perkembangan keadaan, dirasakan perlu dilakukan revisi PP tersebut untuk memberikan peluang kerjasama yang lebih luas dalam berinvestasi dengan menambah bentuk investasi pemerintah. Selanjutnya, sebagai hasil revisi tersebut telah terbit Peraturan Pemerintah (PP) Nomor 1 Tahun 2008 tentang Investasi Pemerintah pada tanggal 4 Pebruari 2008. Sebagai aturan pelaksanaan telah diterbitkan beberapa Peraturan Menteri Keuangan (PMK), antara lain: PMK Nomor 179/PMK/2008 tentang Tata Cara Penyediaan, Pencairan, dan Pengelolaan Dana dalam Rekening Induk Dana Investasi PMK Nomor 180/PMK/2008 tentang Tata Cara Penyusunan Perencanaan Investasi Pemerintah PMK Nomor 181/PMK/2008 tentang Pelaksanaan Investasi Pemerintah PMK Nomor 182/PMK/2008 tentang Pelaporan atas Pelaksanaan Investasi PMK Nomor 183/PMK/2008 tentang Persyaratan dan Tata Cara Divestasi Terhadap Investasi Pemerintah Berdasarkan Peraturan Pemerintah Nomor 1 Tahun 2008 Tentang Investasi Pemerintah, dinyatakan bahwa ruang lingkup pengelolaan investasi pemerintah meliputi: perencanaan, pelaksanaan, peñatausahaan dan pertanggungjawaban investasi, pengawasan dan divestasi. Sedangkan kewenangan Menteri Keuangan dalam hal pengelolaan investasi pemerintah meliputi kewenangan regulasi, supervisi dan operasional. Berikut penjelasannya : Kewenangan Regulasi Kewenangan regulasi dilaksanakan oleh Ditjen Perbendaharaan (Up. Direktorat Sistem Manajemen Investasi) Kewenangan Supervisi Kewenangan supervisi dilaksanakan oleh Komite Investasi Pemerintah Pusat (KIPP) Kewenangan Operasional Kewenangan operasional dilaksanakan oleh suatu Badan Investasi Pemerintah berbentuk Badan Layanan Umum (BLU), yaitu Pusat Investasi Pemerintah. Dalam rangka melaksanakan kewenangan operasional, diterbitkan Peraturan Menteri Keuangan Nomor 52/PMK.01/2007 tentang Organisasi dan Tata Kerja Pusat Investasi Pemerintah.

PELAJARI SEMUA TENTANG BLUD DENGAN BUKU INI

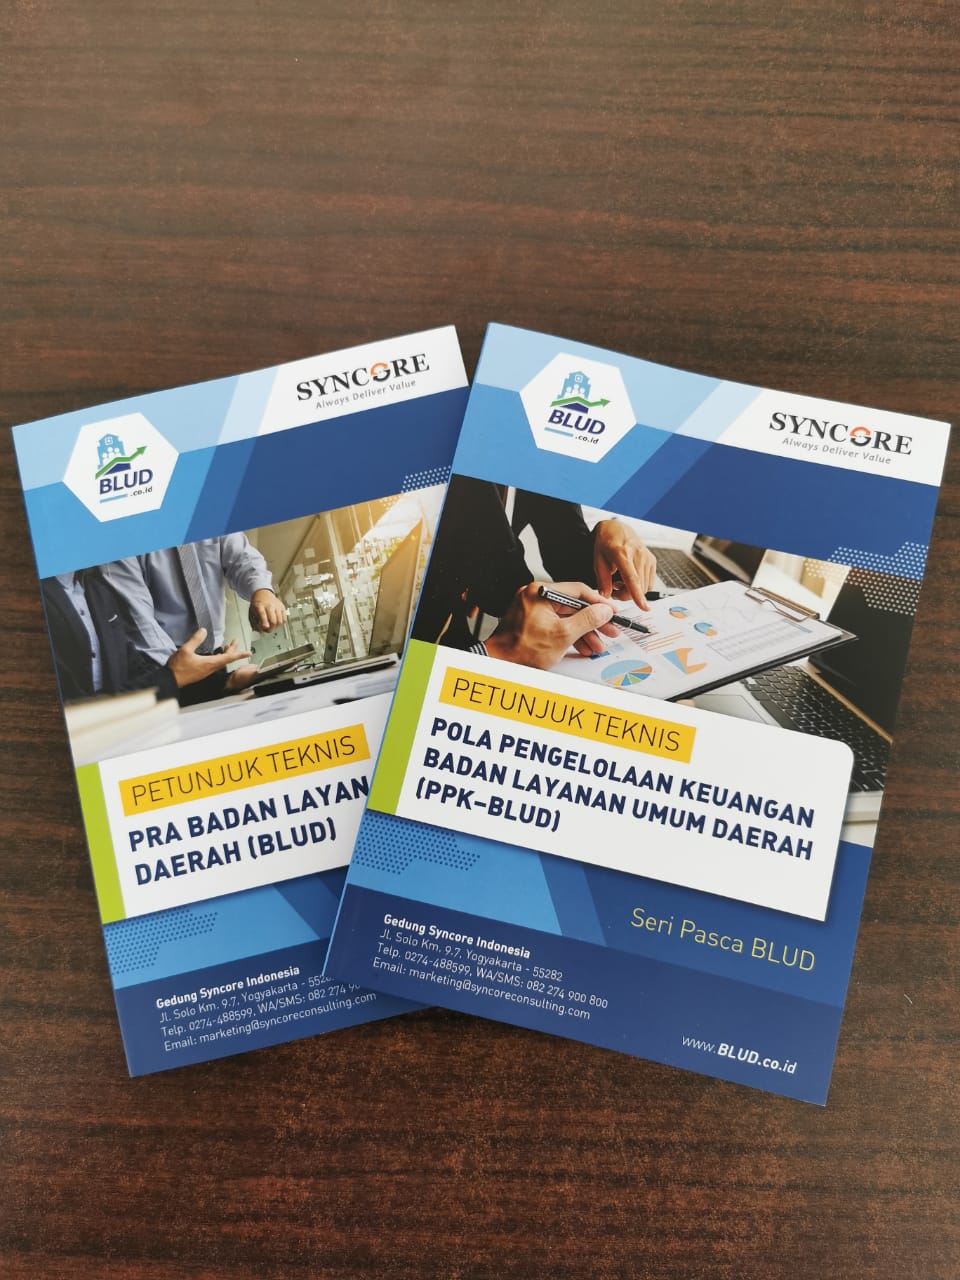
Kabar gembira untuk para pelaku Badan Layanan Umum Daerah (BLUD) dan semua yang ingin memahami tentang BLUD. Banyaknya pihak yang belum memahami penerapan pola pengelolaan keuangan (PPK) BLUD ditambah lagi dengan peraturan yang terus diperbarui, melatarbelakangi Syncore Indonesia sebagai Konsultan BLUD untuk menerbitkan buku yang dapat membantu memahami BLUD. Dua buku diluncurkan bertepatan dengan Seminar Nasional BLUD yang dilaksanakan pada 24 Agustus 2019 lalu di Hotel Horison Arcadia Jakarta Pusat. Buku tersebut adalah “Petunjuk Teknis PRA BLUD” dan “Petunjuk Teknis Pola Pengelolaan Keuangan BLUD (seri pasca)”. Buku ini disusun berdasarkan perubahan peraturan dari Peraturan Menteri Dalam Negeri (Permendagri) 61 tahun 2007 ke Permendagri 79 tahun 2018. Buku Petunjuk Teknis PRA BLUD berisi mengenai tata cara suatu Unit Pelaksana Teknis (UPT) dalam mengajukan diri menjadi BLUD. Petunjuk ini meliputi syarat substantif, teknis, dan administratif. Selain informasi mengenai persyaratan PRA BLUD, buku ini juga memberikan contoh dokumen persyaratan administratif yang lengkap dan mudah untuk digunakan. Ditambah lagi dengan standar penilaian persyaratan BLUD yang sesuai dengan SE Mendagri 981/1011/SJ. Sementara Buku Petunjuk Teknis PASCA BLUD menjelaskan mengenai bagaimana penerapan PPK BLUD setelah ditetapkan menjadi BLUD oleh Pemerintah Daerah. Mulai dari penyusunan Rencana Bisnis dan Anggaran (RBA), penetausahaan baik dari pendapatan maupun belanja, serta penyajian laporan keuangan. Laporan keuangan yang disajikan oleh BLUD berupa Laporan Realisasi Anggaran (LRA); Laporan Perubahan Saldo Anggaran Lebih (LP SAL); Laporan Operasional (LO); Laporan Perubahan Ekuitas (LPE); Neraca; dan Laporan Arus Kas (LAK). Kedua buku ini dapat dipesan melalui +62 822 749 00 8 00 Syncore Indonesia.

CARA MENYUSUN RENCANA BISNIS DAN ANGGARAN

Rencana Bisnis dan Anggaran atau yang dikenal dengan RBA adalah sebuah perencanaan atau estimasi atas penerimaan dan pengeluaran pada periode yang akan datang. RBA dijadikan sebagai perkiraan untuk mengelola seluruh sumber daya. Saat ini Badan Layanan Umum Daerah (BLUD) dituntut untuk dapat menyusun RBA sendiri. Artikel ini akan menjelaskan mengenai cara menyusun RBA pada entitas yang menerapkan BLUD. Ada 3 (tiga) komponen yang perlu dianggarkan yaitu pendapatan; belanja; dan pembiayaan. Penganggaran ini didasarkan pada pagu sumber dana. Pagu merupakan batasan terbesar untuk setiap komponen yang akan dianggarkan. Untuk entitas yang menerapkan BLUD seperti puskesmas, biasanya mendapatkan pagu anggaran dari Dinas Kesehatan (Dinkes). Dinkes membantu untuk menentukan besaran pagu untuk berbagai sumber dana seperti BLUD dan APBD. Puskesmas selanjutnya menentukan proyeksi pendapatan dari pagu sumber dana tersebut. Pendapatan yang diproyeksikan adalah pendapatan BLUD yang meliputi pendapatan jasa layanan; hibah; hasil kerjasama; dan lain-lain BLUD yang sah. Sementara untuk sumber dana APBD, pendapatan yang diproyeksikan adalah pendapatan APBD baik APBD murni maupun Bantuan Operasional Khusus (BOK). Setelah pendapatan, Puskesmas perlu memproyeksikan belanja. Belanja diproyeksikan dengan batasan pagu per jenis belanja yaitu belanja pegawai; barang dan jasa (barjas); dan modal. Kemudian Puskesmas merinci belanja apa saja yang direncanakan akan dilakukan pada periode yang akan datang. Jika realisasi belanja lebih besar dari realisasi pendapatan, dan Puskesmas memanfaatkan dana Sisa Lebih Penggunaan Anggaran (SiLPA) tahun lalu, maka SiLPA tersebut hanya boleh dianggarkan pada RBA perubahan, tidak boleh dianggarkan pada awal tahun. SiLPA dianggarkan sebagai penerimaan pembiayaan. Proyeksi yang telah selesai ditentukan, kemudian dicantumkan ke dalam Laporan RBA yang disajikan dalam format ringkasan; rekapitulasi; dan rincian baik secara keseluruhan maupun per pendapatan; belanja; maupun pembiayaan. Penyusunan RBA menjadi lebih mudah apabila entitas yang menerapkan BLUD menggunakan software akuntansi BLUD.

Jumlah Viewers: 10967