Artikel BLUD.id

AKUNTANSI PADA BADAN LAYANAN UMUM DAERAH

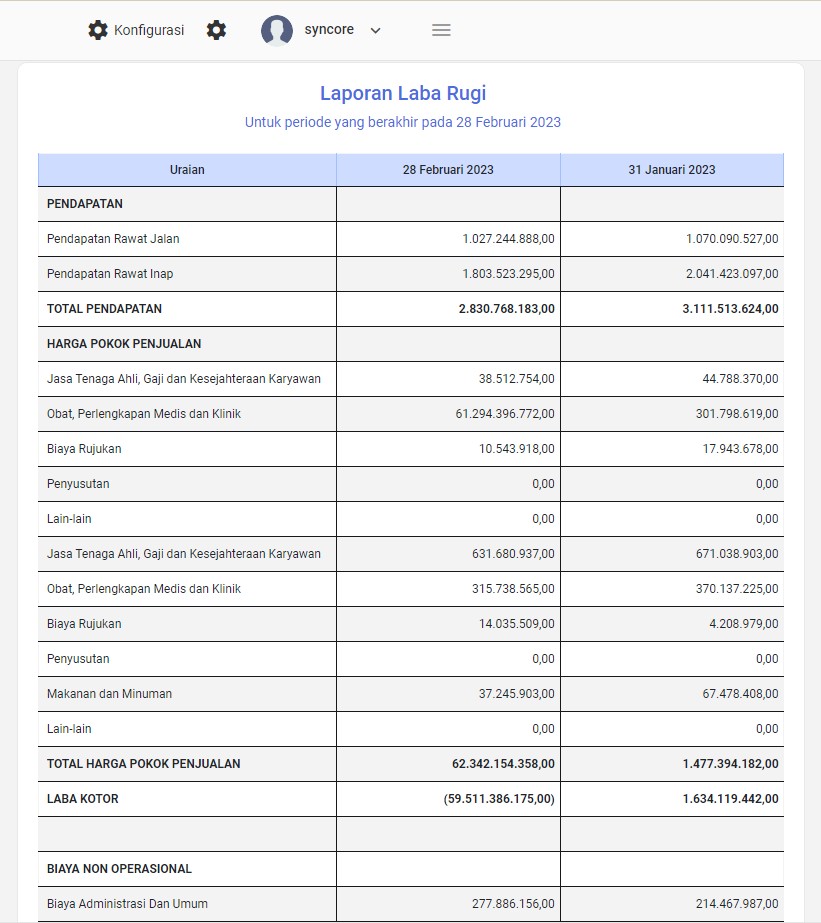
BLUD menyelenggarakan akuntansi sesuai dengan standar akuntansi keuangan daerah atau yang biasa disebut SAP (standar akuntansi pemerintah). Sesuai dengan Permenagri Nomor 79 tahun 2018 tentang Badan Layanan Umum Daerah. BLUD menyampaikan laporan keuangan setiap tri wulan kepada SKPD yang bersangkutan berupa Laporan Realisasi Anggaran, Laporan Perubahan Sisa Anggaran Lebih, Laporan Arus Kas, Laporan Operasional, Neraca, Laporan Perubahan Ekuitas dan catatan atas Laporan keuangan, semester dan tahunan. Laporan-laporan tersebut disampaikan paling lambat satu bulan setelah periode pelaporan berakhir. Laporan keuangan tersebut akan dikonsolidasikan dengan laporan keuangan SKPD dan diaudit oleh pemeriksa ekstern sesuai dengan ketentuan peraturan perundang-undangan. Pemimpin SKPD bertanggungjawab atas keberhasilan pencapaian sasaran program berupa hasil sedangkan pemimpin BLUD bertanggung jawab atas keberhasilan pencapaian sasaran kegiatan berupa keluaran dan terhadap kinerja BLUD sesuai dengn tolok ukur yang ditetapkan dalam RBA. Hal-hal yang perlu dilaporkan pada penyusunan Laporan keuangan secara akuntansi antara lain Pengelolaan Kas Pengelolaan Piutang Pengelolaan Utang Pengelolaan Investasi Pengelolaan barang Pengelolaan Aset Instansi BLUD perlu untuk memperhitungkan biaya satuan yang dibuat berdasarkan perhitungan akuntansi biaya untuk setiap output barang/jasa yang dihasilkan. Selain itu instansi BLUD bisa memungut biaya kepada masyarakat sebagai imbalan barang/jasa layanan yang diberikan. Imbalan atas barang/jasa layanan yang diberikan tersebut ditetapkan dalam bentuk tarif yang disusun atas dasar perhitungan biaya per unit layanan atau hasil per investasi dana yang dapat bertujuan untuk menutup seluruh atau sebagian dari biaya per unit layanan. Fungsi utama akuntansi adalah sebagai sumber informasi yang diperlukan untuk pengambilan keputusan dalam pemecahan masalah dan perencanaan untuk keberhasilan pengembangan BLUD. Secara umum akuntansi tidak lepas dari biaya dengan memperhitungkan biaya uang berbeda akan menghasilkan akuntansi biaya yang berbeda pula serta berdampak pada pengambilan keputusan yang berbeda. Dengan demikian untuk pengambilan keputusan yang tepat serta keberhasilan perencanaan diperlukan sistem dan pelaksanaan BLUD secara optimal.
BLUD MEMUDAHKAN PROSES AKREDITASI

Puskesmas atau UPTD yang sudah menjadi BLUD akan lebih mudah dalam mencapai akreditasi puskesmas. Dilihat dari persyaratan untuk menjadi BLUD secara administrative puskesmas akan lebih mudah untuk melengkapi syarat-syarat akreditasi. Dibawah ini adalah penetapan status Akreditasi Puskesmas terdiri atas: a.tidak terakreditasi; b.terakreditasi dasar; c.terakreditasi madya; d.terakreditasi utama; atau e.terakreditasi paripurna Peleyenggaraan Pelayanan Puskesmas kaitannya dengan puskesmas yang sudah BLUD bisa dibantu dengan dokumen SPM dan renstra. Standar untuk akreditasi antara lain: Analisis Kebutuhan Masyarakat dan Perencanaan Puskesmas Kebutuhan masyarakat akan pelayanan Puskesmas diidentifikasi dan tercermin dalam Upaya Puskesmas. Peluang untuk pengembangan dan peningkatan pelayanan diidentifikasi dan dituangkan dalam perencanaan dan pelaksanaan kegiatan. Strategi perbaikan yang berkesinambungan diterapkan agar penyelenggaraan pelayanan tepat waktu, dilakukan secara profesional dan memenuhi kebutuhan dan harapan masyarakat, serta tujuan Puskesmas. Evaluasi dilakukan terhadap efektivitas dan efisiensi penyelenggaraan pelayanan, apakah sesuai dengan rencana dan dapat memenuhi kebutuhan dan harapan pengguna pelayanan. Tata Kelola Puskesmas untuk akreditasi bisa dibantu dengan adanya dokumen Tata kelola. Bangunan Puskesmas memperhatikan fungsi, keamanan, kenyamanan, dan kemudahan dalam pelayanan kesehatan, dengan ketersediaan ruangan sesuai kebutuhan pelayanan kesehatan yang disediakan.   Prasarana Puskesmas tersedia, terpelihara, dan berfungsi dengan baik untuk menunjang akses, keamanan, kelancaran dalam memberikan pelayanan sesuai dengan pelayanan yang disediakan. Peralatan medis dan non medis tersedia, terpelihara, dan berfungsi dengan baik untuk menunjang akses, keamanan, kelancaran dalam memberikan pelayanan sesuai dengan pelayanan yang disediakan. Ketenagaan Puskesmas puskesmas harus memenuhi jenis dan jumlah ketenagaan yang dipersyaratkan dalam peraturan perundangan. Kepala Puskesmas adalah tenaga kesehatan yang kompeten sesuai dengan peraturan perundangan. Tersedia tenaga medis, tenaga kesehatan lain, dan tenaga non kesehatan sesuai dengan kebutuhan dan jenis pelayanan yang disediakan. Agar Puskesmas dapat memberikan pelayanan yang optimal dan aman bagi pasien dan masyarakat yang dilayani perlu dilakukan analisis kebutuhan tenaga dan diupayakan untuk memenuhi ketersedian tenaga baik jenis dan jumlah dan memenuhi persyaratan kompetensi. Pengelola Puskesmas menjamin efektivitas dan efisiensi dalam mengelola program dan kegiatan sejalan dengan tata nilai, visi, misi, tujuan, tugas pokok dan fungsi Puskesmas. Sehingga puskesmas bisa menerapkan praktik bisnis yang sehat dalam pengelolaan keuangan, dan kinerja pelayanannya.

REMUNERASI BLUD/BLU

Remunerasi adalah alat kendali mutu dimana beban pekerjaan didistribusikan secara realistis dan dilakukan pengukuran kualitas layanan sebagai pelengkap pengukuran kualitaas/volumen layanan: Merupakan imbalan/kompensasi yang setimpal atas prestasi yang telah  diberikan para pegawai Mencerminkan adanya keadilan yang mendasari perhitungan  pembayaran Imbalan untuk setiap pekerjaan sesuai dengan perbedaan  masing-masing kontribusinya pada satker BLU Merupakan alat manajemen untuk meningkatkan produktivitas Sebagai daya tarik bagi  para pegawai yang diperlukan oleh  satker BLU Mempertahankan para pegawai untuk tetap bergabung dengan satker  BLU. Penetapa remunerasi harus mempertimbangkan prinsip: Proporsionalitas, yiatu pertimbangan atas ukuran (size) dan jumlah aset uang dikelola, serta tingkat kesulitan dan resiko pelayanan yang diberikan. Kesetaraan, yaitu memperhatikan besaran remunerasi satker yang memberikan pelayanan yang sejenis. Kepatutan, yaitu menyesuaikan dengan kemampuan PNBP BLU. Kinerja operasional, yang berdasarkan pada kinerja yang dihasilkan sesuai dengan yang disepakati Menteri/Pemimpinan lembaga, sekurang-kurangnya mempertimbangkan indikator kinerja pelaksanaan. Remunerasi mencerminkan keadilan (equal pay for jobs of equal value) dan memperhatikan kemampuan keuangan, remunerasi bersifat single salary. Macam-macam Remunerasi: Gaji, adalah imbalan bersih yang diterima setiap bulan oleh pejabat dan pegawai BLUD/BLU. Tunjangan tetap adalah tambahan pendapatan diluar gaji yang diterima oleh pejabat pengelola dan pegawai BLUD/BLU yang diberikan berdasarkan prestasi kerja yang tinggi, lokasi kerja sulit, tingkat kesulitan pekerjaan yang tinggi, kelangkaan profesi dan unsur pertimbangan rasional lainnya. Honorarium adalah imbalan bersih yang diterima setiap bulan. Insentif adalah bentuk balas jasa bersifat variable (tidak tetap) yang diberikan kepada peejaabat/ pegawai BLUD/BLU berdasarkan kinerja masing-massing dan pemberiaannya bergantung pada prestassi kerja standar/target yang telaah ditetapkan dan bertjuan untuk menimbulkan motivasi dalam diri yang pada akhirnya akan melakukan tindakan atau pengembangan sikap kerja ke arah yang lebih baik. Bonus atas prestasi adalah pemberian pendapatan tambahan bagi pejabat/pegawai BLUD/BLU yang hanya diberikan setahun sekali bila syarat-syarat tertentu dipenuhi. Komponen Remunerasi terdiri dari: Pay for position : komponen ini merupakan harga jabatan, besarannya bersifat tetap dan dibayarkan rutin setiap bulan. Pay for Performance : berkaitan dengan capaian target kinerja yang telah dikontrak kinerjakan, dibayarkan secara periodik sesuai kebijakan unit kerja/organisasi, berupa insentif/bonus, besarannya tergantung pada tingkat capaian target kinerja masing-masing dan dibayarkan secara periodik. Pay for People, berkaitan dengan kondisi perorangan/individu yang kinerjanya langka/ spesifik, besarannya bervariaasi tergantung kinerjanya, dibayarkan setiap bulan.

FAKTOR INTERNAL DAN FAKTOR EKSTERNAL DALAM PROSES PENYAMAAN PERSEPSI BLUD

Pada kenyataannya perjalanan RSUD / Puskesmas / instansi lain yang ingin menjadi BLUD masih mengalami kendala baik diinternal RSUD / Puskesmas / instansi lain maupun dengan pihak eksternal. Kendala yang dihadapi lebih pada perubahan paradigma yang masih membutuhkan proses pembelajaran dan pemahaman tentang BLUD yang masih perlu disosialisasikan. Adapun perbedaaan persepsi dan kendala yang sering terjadi antara lain berasal dari: Internal RSUD / Puskesmas / Instansi lain Perubahan status menjadi BLUD seharusnya direspon positif oleh setiap staff dimanapun posisi dan peran yang diemban dalam memberikan kontribusi bagi kemajuan RSUD / Puskesmas / Instansi lain. Cara mengatasi masalah pelaksanaan BLU dan BLUD, untuk menghadapi perbedaan persepsi dan beberapa kendala yang dihadapi ada beberapa alternatif solusi yang bisa dilakukan, diantaranya: Menjadikan moment lahirnya BLUD sebagai titik pembangunan paradigma baru bagi seluruh staff untuk memberikan yang terbaik bagi pengguna jasa. Namun pembangunan paradigma baru ternyata tidak mudah dan perlu adanya sosialisasi berkesinambungan. Cara yang lebih efektif adalah menumbuhkan rasa memiliki terhadap BLUD. Dengan melibatkan secara langsung dalam perumusan visi dan misi pada saat penyusunan renstra, merupakan salah satu satu cara memberikan penghargaan atas peran dan keterlibatan staff. Selanjutnya keterlibatan dalam pengaturan kode etik dan standar operating dan prosedur jugaa merupakan media sosialisasi yang cukup efektif, terlebih rumusan remunerasi penghasilan yang akan diperjuangkan bersama dari kegigihan kerja dan kontribusi nyata staff. Faktor Eksternal Menggambarkan kondisi di luar BLUD yang secara langsung maupun tidak langsung mempengaruhi keberhasilan BLUD dalam mencapai tujuannya. BLUD tidak mampu untuk mengendalikan faktor eksternal sesuai dengan yang diinginkan untuk masa yang akan datang. Cakupan analisis kondisi eksternal tersebut agar tergambar pada bidang pelayanan, keuangan, organisasi dan sumber daya manusia serta sarana dan prasarana yang dipengaruhi, antara lain: Peraturan Perundang-Undangan yang terkait dengan BLUD; Kebijakan Pemerintah/Pemerintah Daerah terhadap BLUD, menyangkut keuangan, Sumber Daya Manusia/Pegawai Negeri Sipil, dan lain-lain; Perkembangan sosial budaya dan tingkat pendidikan masyarakat; Perkembangan teknologi, informasi dan komunikasi; Keadaan persaingan dengan industri pelayanan yang sejenis; Keadaan perekonomian baik nasional maupun internasional; Alasan RSUD / Puskesmas  Instansi lain harus menjadi BLU/BLUD adalah untuk meningkatkan pelayanan kepada masyarakat yang bentuknya beraneka macam. Instansi yang harus menjadi BLU /  BLUD adalah RSUD / Puskesmas karena merupakan ujung tombak dalam pembangunan kesehatan masyarakat. Supaya bisa mengembangkan mutu pelayanan kesehatan bermutu dan biaya pelayanan kesehatan terkendali sehingga akan berujung pada kepuasan pasien. Tuntutan lainnya BLU / BLUD adalah pengendalian biaya. Pengendalian biaya merupakan masalah yang kompleks karena dipengaruhi oleh berbagai pihak yaitu mekanisme pasar, tindakan ekonomis, sumber daya manusia yang dimiliki (profesionalitas) dan yang tidak kalah penting adalah perkembangan teknologi dari RSUD / Puskesmas / Instansi Lainnya itu sendiri.

AKUNTANSI PADA SATKER DANA BERGULIR BLUD

Pemerintah daerah telah mengeluarkan kebijakan pengguliran dana untuk membantu permodalan usaha menengah, kecil, mikro koperasi dan juga usaha skala besar yang dilayani oleh badan usaha. Pengelolaan dana bergulir dilakukan sesuai dengan praktik bisnis yang sehat dengan meningkatkan transparansi dan akuntabilitaas pengelolaan dana bergulir. Dana bergulir akan dipinjamkan untuk dikelola dan digulirkan kepada masyarakat oleh Pengguna Anggaran (PA) atau Kuasa Pengguna Anggaran (KPA) yang bertujuan meningkatkan ekonomi rakyat dan tujuan lainnya. Dengan sebutan lain dana bergulir merupakan bantuan penguatan pemerintah dalam bentuk uang atau barang modal yang disalurkan. Dana bergulir bisa bersumber dari APBN/APBD dan hibah. Karakteristik dana bergulir Dana merupakan bagian dari keuangan Negara/Daerah Dana dicantumkan dalam APBN/APBD dan atau laporan keuangan Dana harus dikuasai, dimiliki dan atau dikendalikan oleh Pengguna Anggaran/Kuasa Pengguna Anggaran Dana merupakan dana yang disalurkan kepada masyarakat dan ditagih kembali tanpa nilai tambah Pemerintah dapat menarik kembali dana bergulir   Akuntansi dan pelaporan penagihan dana bergulir Menurut UU No 1 Tahun 2004 tentang Perbendaharaan Negara mengisyaratkan bahwa PA / KPA wajib menyelenggarakan akuntansi dan menyusun laporan keuangan atas transaksi keuangannya. Satuan kerja (Satker) yang mengelola dana bergulir akan menerima kembali dana yang disalurkan kepada masyarakat. Pengembalian dana kepada satker pengelola dana bergulir dapat dilakukan dengan cicilan atau pengembalian sekaligus. Dana bergulir yang ditarik dari masyarakat terdiri dari dana pinjaman pokok dan pendapatan. Pendapatan bisa berupa bunga atau bagi hasil. Besaran cicilan pokok yang dibayarkan oleh masyarakat adalah sebesar pinjaman dana yang diterima dengan memperhitungkan jangka waktu pengembalian. Suku bunga atau bagi hasil besarnya sesuai yang disepakati antara penerima dana dengan satker pengelola dana bergulir. Akuntansi pengguliran kembali dana bergulir Jika satker sudah menagih dana bergulir dari masyarakat baik pokoknya maupun pendapatan (bunga, bagi hasil dan lain-lain) tidak akan disetor ke Kas Umum Negara melainkan langsung di kelola oleh BLU/BLUD. Cicilan pokok dana bergulir dapat digulirkan kepada masyarakat sedangkan pendapatan akan digunakan untuk operasional pengeluaran dan digulirkan kembali sehingga akan menambah jumlah pokok dana bergulir.

PENYAJIAN KEBIJAKAN AKUNTANSI PELAPORAN KEUANGAN DAN KEBIJAKAN AKUNTANSI AKUN

Kebijakan akuntansi pelaporan keuangan bertujuan umum dalam rangka meningkatkan keterbandingan laporan keuangan baik terhadap anggaran antar periode maupun antar entitas. Laporan keuangan untuk tujuan umum adalah laporan keuangan yang ditujukan untuk memenuhi kebutuhan bersama sebagian besar pengguna laporan. Untuk mencapai tujuan tersebut kebijakan akuntansi menetapkan seluruh pertimbangan dalam rangka penyajian laporan keuangan, pedoman struktur laporan keuangan dan persyaratan minimal isi laporan keuangan. Laporan keuangan disusun berdasarkan cash to accrual basis. Pengakuan, pengukuran dan pengungkapan transaksi-transaksi spesifik dan peristiwa-peristiwa yang lain, berpedoman pada standar akuntansi pemerintahan. Laporan keuangan menyediakan informasi mengenai entitas pelaporan dalam hal: Aset Kewajiban Ekuitas Pendapatan-LRA Belanja Transfer Pembiayaan Saldo Anggaran Lebih Pendapatan LO Beban Arus Kas Informasi yang tersaji dalam laporan keuangan tersebut relevan untuk memenuhi tujuan pelaporan keuangan, namun masih diperlukan laporan non keuangan untuk dilaporkan bersama-sama dengan laporan keuangan guna memberikan gambaran komprehensif mengenai aktivitas suatu entitas pelaporan selama satu periode. Komponen laporan keuangan dalam satu set laporan keuangan terdiri atas laporan pelaksasnaan anggaran (budgetary report) dan laporan finansial. Laporan pelaksanaan anggaran terdiri dari Laporan realisasi Anggaran dan Laporan Perubahan Saldo Anggaran Lebih. Sedangkan laporan finansial terdiri dari Neraca, Laporan Operasional, Laporan Arus Kas, Laporan Perubahan ekuitas dan Catatan atas laporan Keuangan. Analisis laporan keuangan dilakukan untuk memberikan input dalam pengambilan keputusan. Karena laporan keuangan memiliki gambaran utuhtentang kinerja organisasi. Dengan melakukan analisis terhadap laporan keuangan , diharapkan dapat menguntungkan semua pihak, baik pihak internal maupun pihak eksternal organisasi. Teknik analisis laporan keuangan ada 2 yaitu: Perbandingan: Horisontal dan Vertikal Analisis Horisontal dengan membandingkan pos-pos yang ada di laporan keuangan dengan periode sebelumnya. Analisis Vertikal dengan membandingkan antar akun yang ada dilaporan keuangan. Sebagai contoh total Aset lancar dibandingkan dengan total Aset. Rasio: Likuiditas, pertumbuhan dan produktivitas Hasil dan analisis digunakan untuk dapat mengintreprestasikan kondisi keuangan dan hasil operasional BLUD.

Jumlah Viewers: 10970