Artikel BLUD.id

Konsep Dasar Pelaporan Keuangan BLU/BLUD

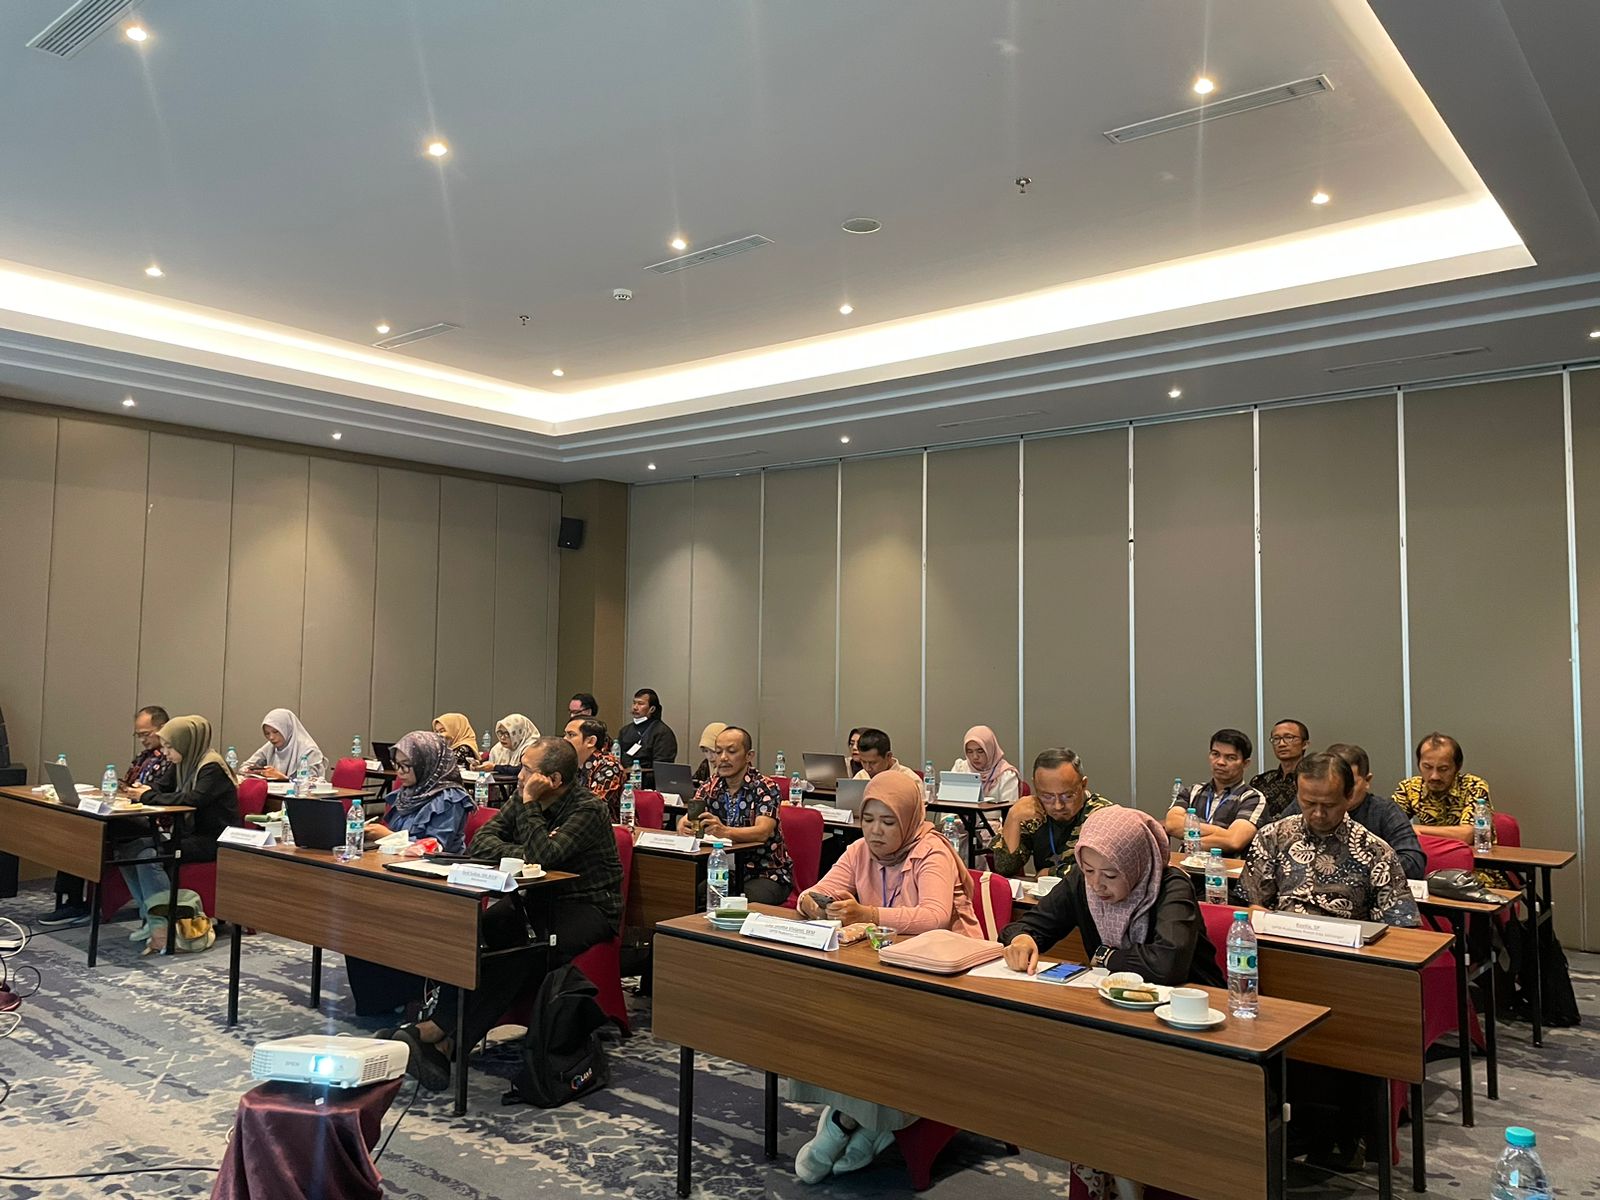
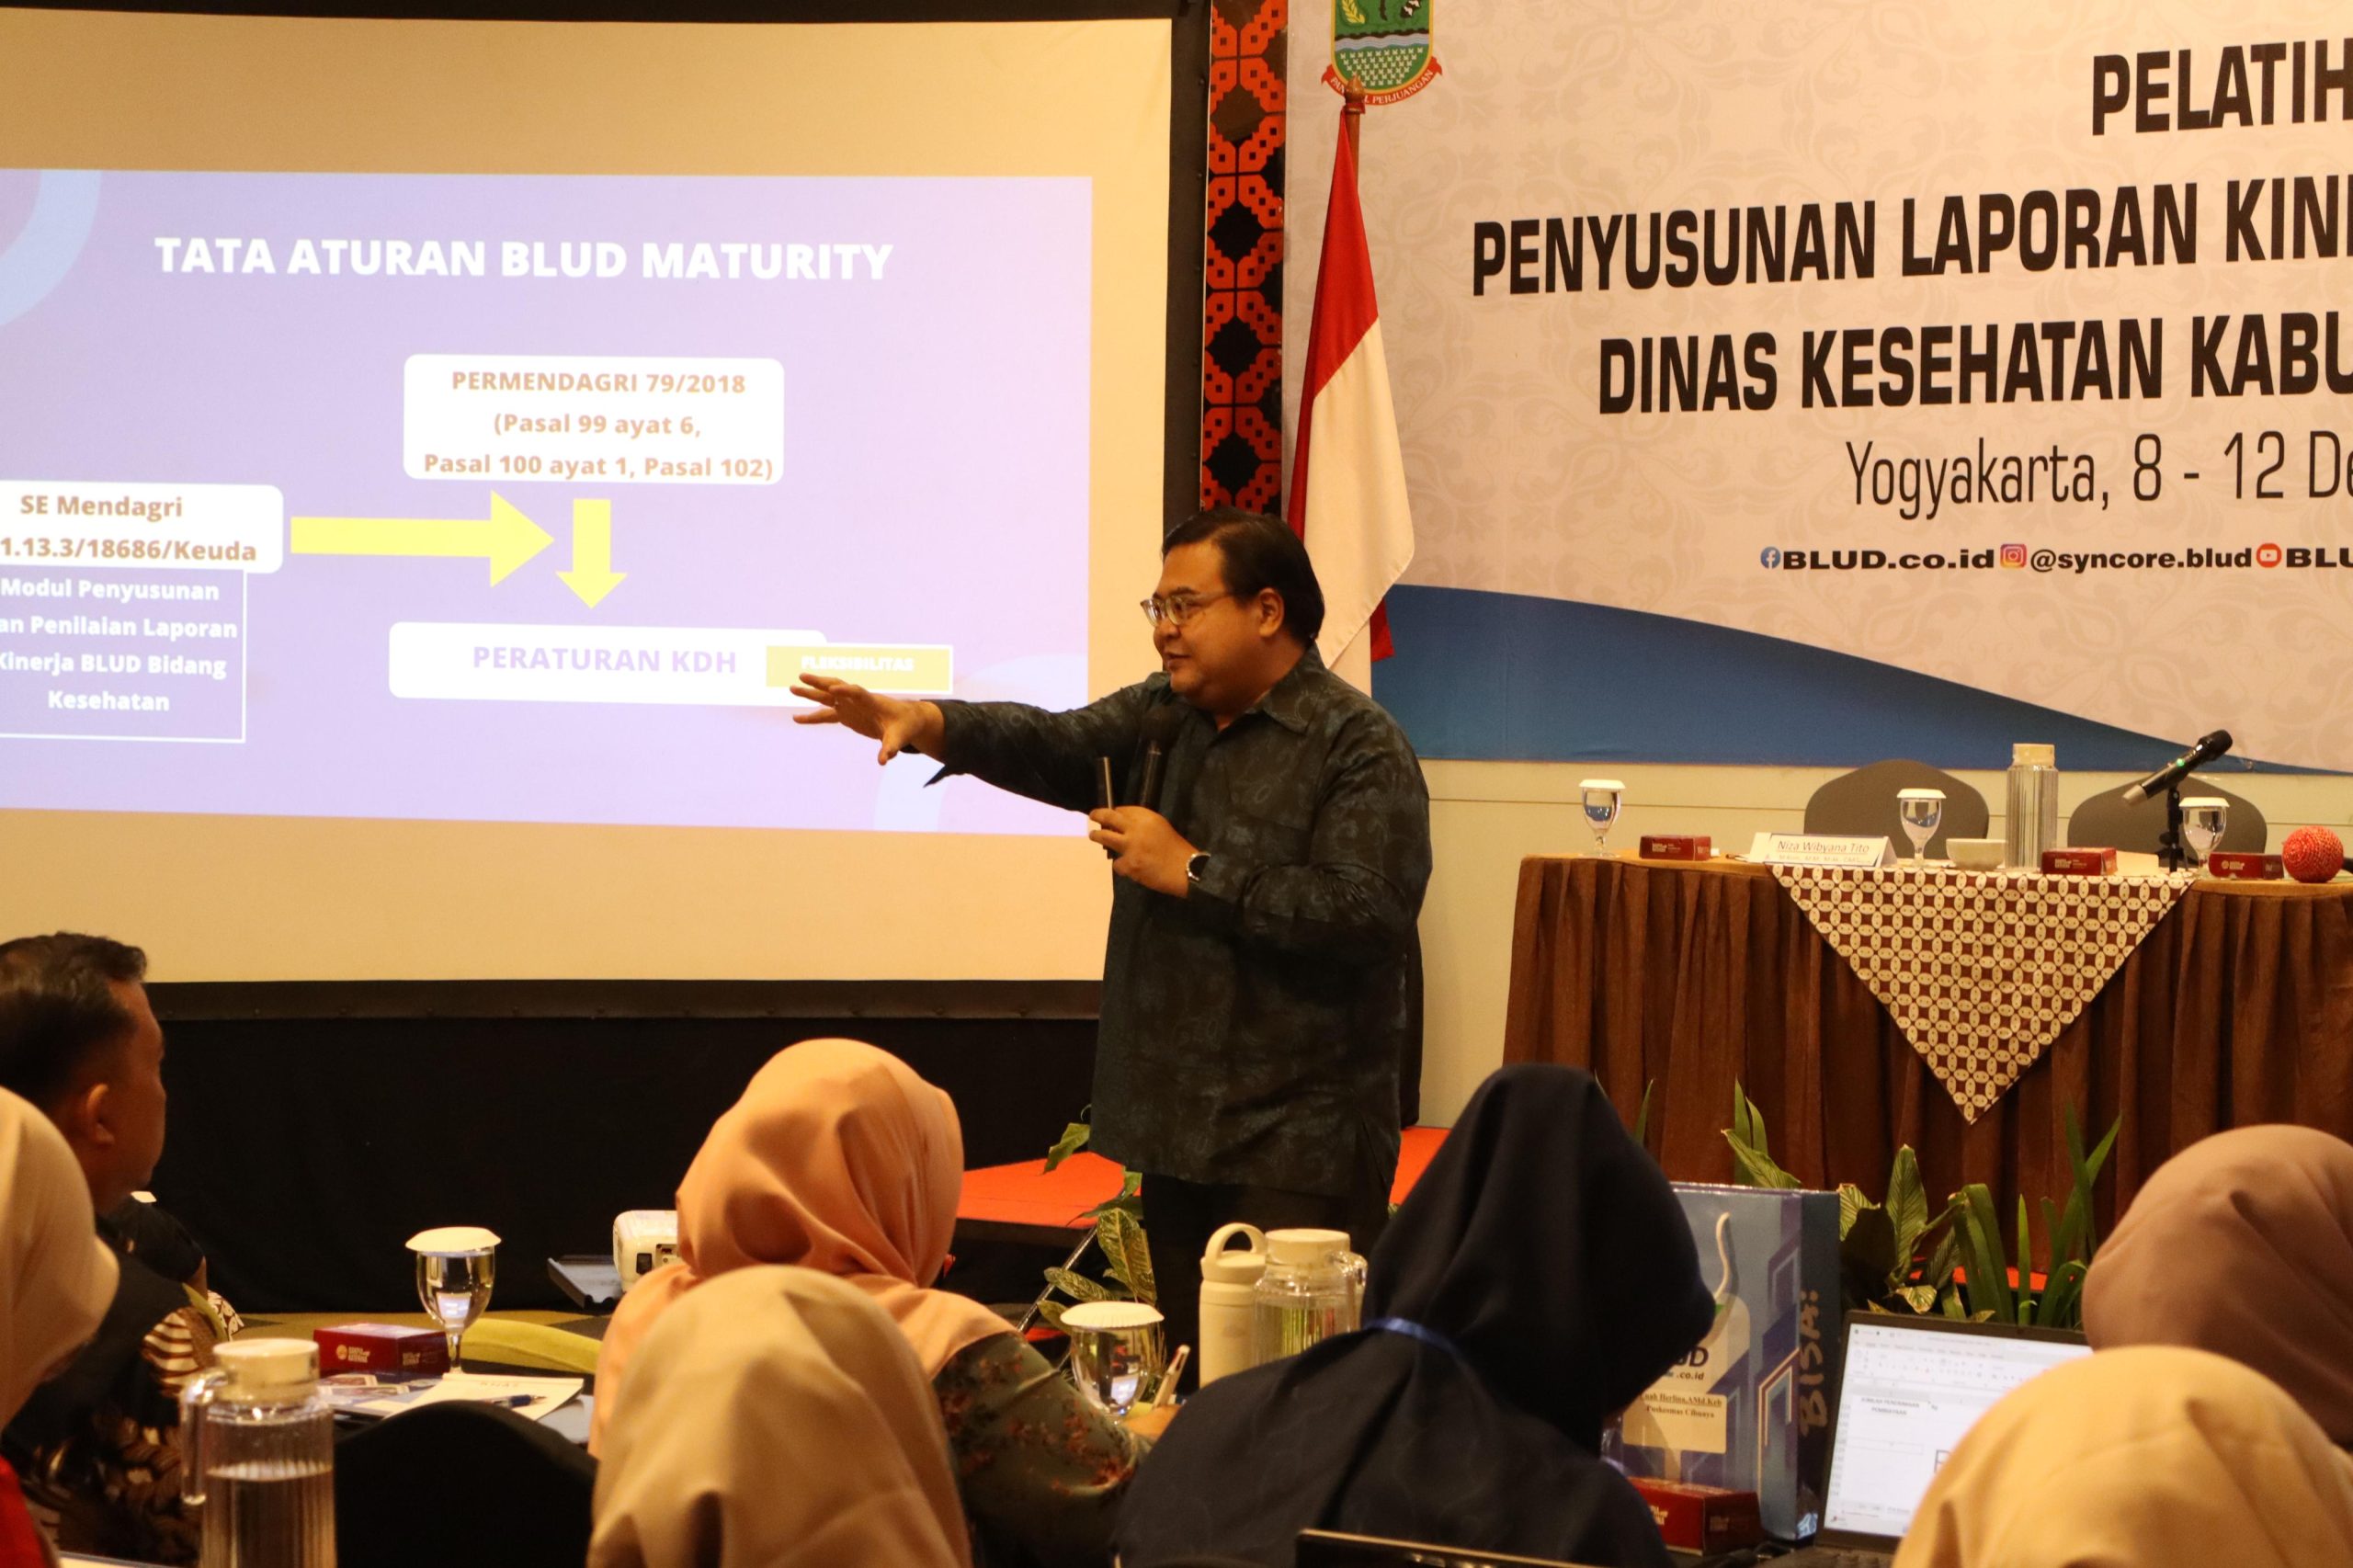
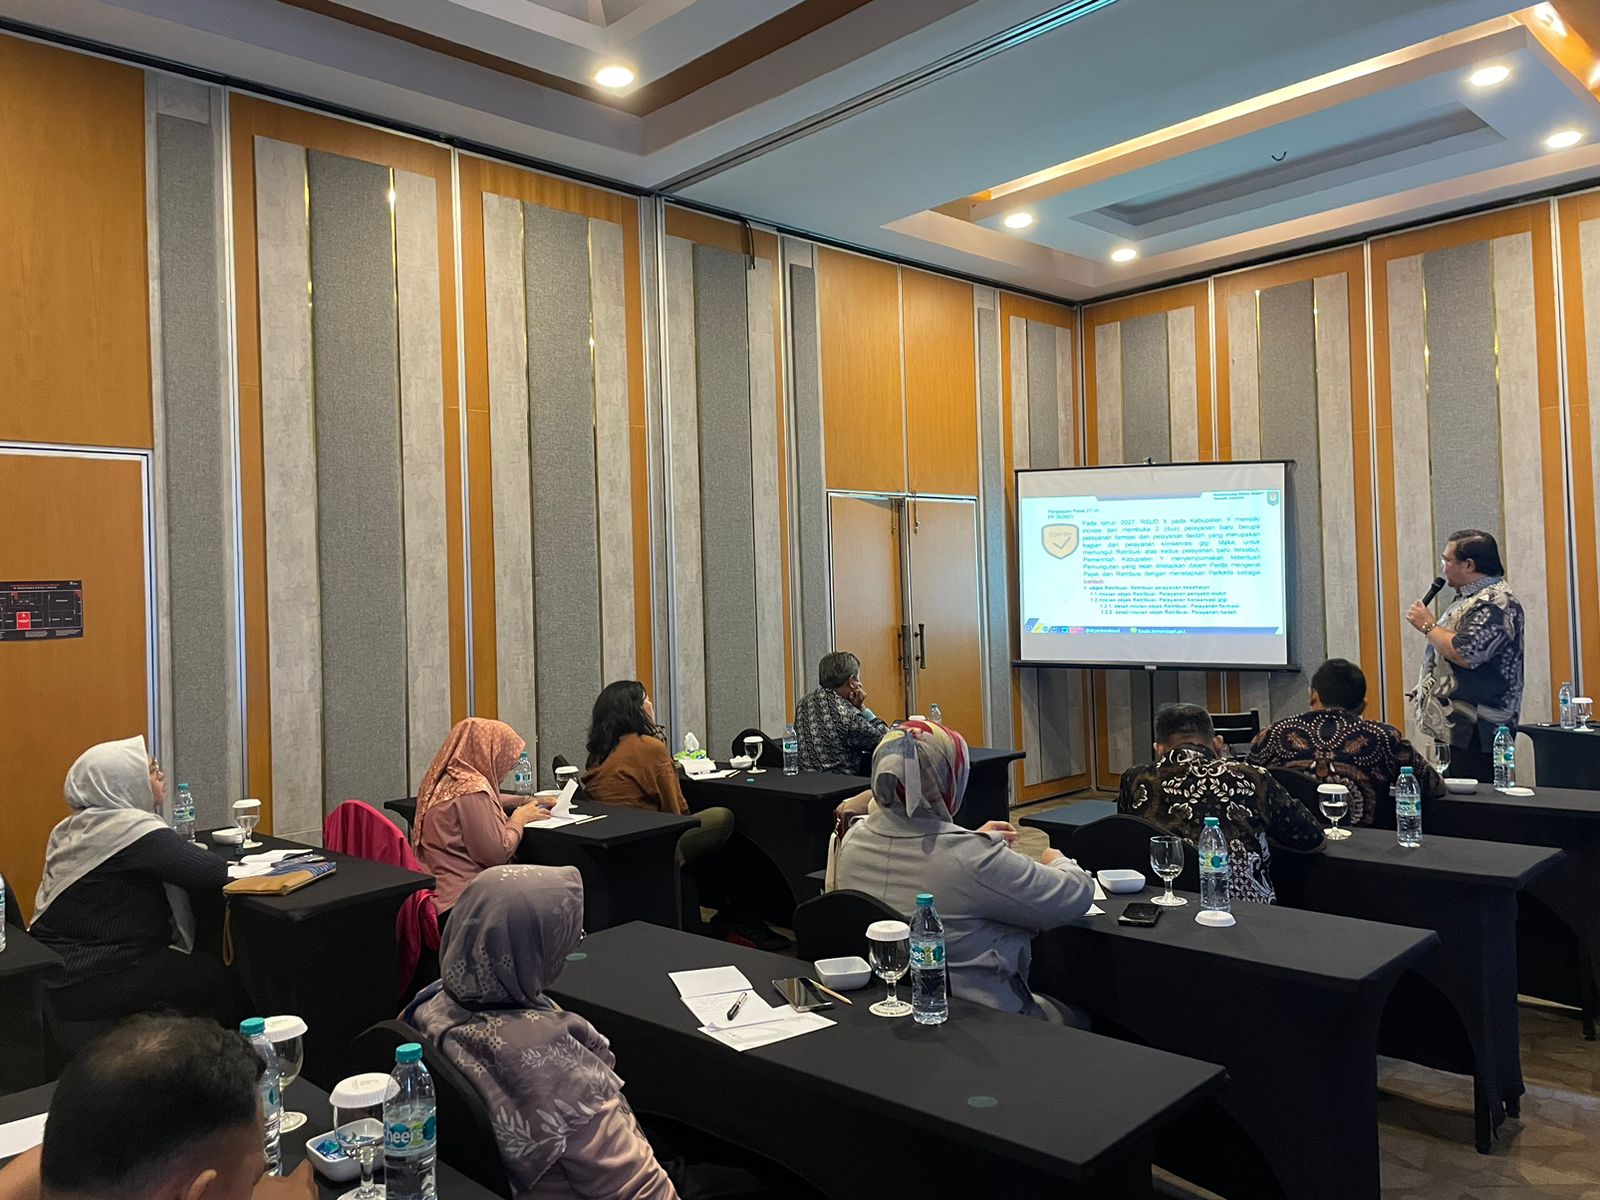
Pelaporan keuangan BLU/BLUD merupakan bagian penting dari tata kelola keuangan yang transparan dan akuntabel. Akuntansi dan laporan keuangan BLU diselenggarakan berdasarkan Standar Akuntansi Pemerintahan berbasis akrual, sebagaimana diatur dalam Pasal 170 ayat 2 Peraturan Menteri Keuangan Republik Indonesia Nomor 129/PMK.05/2020. Ketentuan ini mengharuskan pelaksanaan akuntansi dan penyusunan laporan keuangan BLU mengikuti aturan yang ditetapkan dalam peraturan perundang-undangan yang berlaku. Selaras dengan hal tersebut, Pasal 44 ayat 1 Peraturan Menteri Dalam Negeri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah menetapkan bahwa laporan keuangan Badan Layanan Umum Daerah (BLUD) disusun dengan menerapkan sistem akuntansi yang diterapkan oleh pemerintah daerah. Standar akuntansi dan pelaporan keuangan untuk pemerintah mengacu pada Standar Akuntansi Pemerintahan (SAP) sebagaimana diatur dalam Peraturan Pemerintah Nomor 71 Tahun 2010. Penerapan SAP memungkinkan BLU dan BLUD menyusun laporan keuangan yang tidak hanya memenuhi ketentuan peraturan perundang-undangan, tetapi juga memberikan informasi yang jelas, relevan, dan dapat dipertanggungjawabkan kepada publik serta pemangku kepentingan lainnya.  Peranan dan Tujuan Pelaporan Keuangan BLU/BLUD Laporan keuangan berperan dalam memastikan akuntabilitas melalui pertanggungjawaban pengelolaan sumber daya dan pelaksanaan kebijakan secara periodik. Selain itu, laporan ini mendukung fungsi manajemen dengan membantu evaluasi kegiatan, perencanaan, pengelolaan, dan pengendalian aset, kewajiban, serta ekuitas.  Tujuan pelaporan keuangan sesuai PP 71/2010 adalah menyajikan informasi yang bermanfaat untuk menilai akuntabilitas dan mendukung pengambilan keputusan di bidang ekonomi, sosial, dan politik. Laporan ini menyediakan data tentang sumber, alokasi, dan penggunaan sumber daya keuangan, posisi keuangan, perubahan keuangan, serta kecukupan penerimaan untuk membiayai pengeluaran. Dengan demikian, laporan keuangan menjadi alat penting dalam menciptakan tata kelola yang akuntabel, transparan, dan berkelanjutan.  Asumsi Dasar Pelaporan Keuangan BLU/BLUD Dalam PP 71/2010, laporan keuangan pemerintah disusun berdasarkan sejumlah asumsi dasar yang menjadi landasan berpikir dalam proses akuntansinya. Asumsi-asumsi ini dianggap sebagai kebenaran yang sudah diterima dan tidak perlu dibuktikan, sehingga menjadi pedoman dalam menerapkan standar akuntansi yang berlaku. Terdapat tiga asumsi dasar yang digunakan dalam pelaporan keuangan. Pertama, asumsi kemandirian entitas mengharuskan setiap unit pelaporan menyajikan laporan keuangan untuk menghindari ketidakselarasan. Kedua, asumsi kesinambungan entitas menganggap pemerintah akan terus beroperasi tanpa batas waktu tertentu. Dengan demikian, tidak terdapat rencana untuk menghentikan atau melikuidasi kegiatan operasional pemerintah dalam jangka pendek. Terakhir, asumsi keterukuran dalam satuan uang (monetary measurement), artinya penyajian setiap kegiatan yang diasumsikan harus dapat dinilai dengan satuan uang. Karakteristik Kualitatif Laporan Keuangan BLU/BLUD Karakteristik kualitatif laporan keuangan merupakan tolok ukur fundamental yang harus dipenuhi agar informasi akuntansi yang disajikan dapat memenuhi tujuannya. Terdapat empat karakteristik yang dijabarkan dalam PP 71/2010 sebagai prasyarat normatif yang diperlukan agar laporan keuangan pemerintah dapat memenuhi kualitas yang dikehendaki: Relevan Relevan artinya informasi yang termuat dalam laporan keuangan harus mencakup semua informasi yang ada dan benar-benar berguna bagi pengambilan keputusan. Informasi yang disajikan harus bisa membantu kita memahami apa yang sudah terjadi, apa yang sedang terjadi, dan apa yang mungkin terjadi ke depan, serta menegaskan atau mengoreksi hasil evaluasi yang sudah terjadi.  Andal Keandalan merupakan pilar utama dalam penyusunan laporan keuangan. Informasi yang disajikan harus bebas dari hal yang menyesatkan, kesalahan material, penyimpangan fakta, sehingga dapat diandalkan sebagai dasar pengambilan keputusan. Setiap informasi yang tercantum harus dapat diverifikasi dan dipertanggungjawabkan, sehingga memberikan keyakinan kepada seluruh pemangku kepentingan. Dapat dibandingkan Agar informasi keuangan pemerintah dapat memberikan gambaran yang lebih jelas dan komprehensif mengenai kinerja keuangan, maka perlu dilakukan perbandingan, baik perbandingan secara internal (antar periode) maupun eksternal (dengan entitas pemerintah yang menerapkan kebijakan akuntansi yang sama).  Dapat dipahami Entitas pelaporan memiliki tanggung jawab untuk menyajikan informasi keuangan yang dapat dipahami. Informasi tersebut harus disusun dengan asumsi bahwa pengguna memiliki pengetahuan yang memadai tentang kegiatan dan lingkungan operasi entitas. Namun demikian, entitas pelaporan juga perlu memperhatikan kebutuhan informasi pengguna yang beragam dan menyediakan penjelasan tambahan jika diperlukan. Prinsip Akuntansi dan Pelaporan Keuangan BLU/BLUD Prinsip akuntansi dan pelaporan keuangan berfungsi sebagai pedoman yang harus dipahami dan diterapkan oleh pembuat standar dalam merancang standar, pelaksana akuntansi dan pelaporan keuangan dalam menjalankan tugasnya, serta pengguna laporan keuangan untuk memahami informasi yang disajikan. Terdapat delapan prinsip dalam PP 71/2010 yang digunakan dalam akuntansi dan pelaporan keuangan, yaitu sebagai berikut: Basis akuntansi Basis akuntansi yang digunakan dalam laporan keuangan pemerintah adalah basis akrual, yaitu untuk pengakuan pendapatan-LO, beban, aset, kewajiban, dan ekuitas. Apabila terdapat peraturan perundangan yang mewajibkan disajikannya laporan keuangan dengan basis kas, maka entitas wajib menyajikan laporannya.  Prinsip nilai historis Nilai historis lebih dapat diandalkan daripada penilaian yang lain karena lebih objektif dan dapat diverifikasi. Dalam hal tidak terdapat nilai historis, maka dapat menggunakan nilai wajar aset atau kewajiban.  Prinsip realisasi Laporan realisasi anggaran merupakan laporan yang wajib disusun oleh pemerintah. Mengingat hal tersebut, maka pendapatan atau belanja basis kas diakui setelah diotorisasi melalui anggaran dan telah menambah atau mengurangi kas. Prinsip substansi mengungguli bentuk formal Informasi mengenai transaksi atau peristiwa lain perlu dicatat dan disajikan sesuai dengan substansi dan realitas ekonomi, dan bukan hanya aspek formalitasnya. Apabila substansi tidak konsisten/berbeda dengan aspek formalitasnya, maka hal tersebut harus diungkapkan dengan jelas dalam Catatan atas Laporan Keuangan.  Prinsip periodisitas Kegiatan akuntansi dan pelaporan keuangan harus dibagi ke dalam periode, dengan periode utama tahunan, namun periode bulanan, triwulanan, dan semesteran juga dianjurkan untuk mengukur kinerja dan menentukan posisi sumber daya entitas pelaporan. Prinsip konsistensi Perlakuan akuntansi yang sama diterapkan pada kejadian serupa dari periode ke periode, namun perubahan metode akuntansi diperbolehkan jika metode baru mampu memberikan informasi yang lebih baik. Perubahan tersebut harus diungkapkan dalam Catatan atas Laporan Keuangan. Prinsip pengungkapan lengkap Laporan keuangan menyajikan secara lengkap informasi yang dibutuhkan oleh pengguna dan dapat ditempatkan pada lembar muka (on the face) laporan keuangan atau Catatan atas Laporan Keuangan. Prinsip penyajian wajar Laporan keuangan disajikan secara wajar. Dalam rangka penyajian wajar, faktor pertimbangan sehat diperlukan bagi penyusun laporan keuangan ketika menghadapi ketidakpastian peristiwa dan keadaan tertentu.  Penyusunan laporan keuangan BLU/BLUD harus memenuhi asumsi dasar, karakteristik kualitatif, dan prinsip-prinsip untuk memastikan informasi yang andal, akuntabel, dan transparan. Dalam hal ini, SyncoreBLUD berpengalaman mendampingi instansi BLU/BLUD dalam menyusun laporan keuangan sesuai SAP berbasis akrual dan ketentuan lainnya. Dengan pendekatan profesional dan tim ahli, SyncoreBLUD memastikan laporan keuangan memenuhi standar, transparansi, akuntabilitas, dan terintegrasi dengan laporan induk pemerintah. Apabila ada pertanyaan atau membutuhkan informasi lebih lanjut, silakan hubungi kontak yang tersedia di website ini. [caption id="attachment_20632" align="aligncenter" width="1024"] Pendampingan penyusunan laporan keuangan BLU/BLUD dalam pelatihan.[/caption] [caption id="attachment_20634" align="alignnone" width="1024"] Pendampingan penyusunan laporan keuangan BLU/BLUD secara online.[/caption]

Persiapan Penerapan BLUD melalui Kerjasama Profesional Tim Konsultan Syncore BLUD dan UPTD Kebersihan, Persampahan, dan Pertamanan Kabupaten Bantul

Kerja Sama Strategis UPTD KPP Bantul dengan Syncore BLUD dan Penerapan BLUD UPTD Kebersihan, Persampahan, dan Pertamanan Kabupaten Bantul sukses menjalin kerja sama strategis dengan tim konsultan Syncore BLUD. Pendampingan ini dipimpin oleh Tenaga Ahli BLUD, Bapak Niza Wibyana Tito, M.Kom., M.M., M.Ak., CAAT, yang berpengalaman mendampingi lebih dari 1.400 instansi BLUD selama 12 tahun. Dengan didukung tim konsultan profesional, pendampingan bertujuan memastikan kelengkapan dokumen administratif BLUD sesuai regulasi. Selama dua bulan, dari pertengahan Bulan Oktober hingga Desember, kegiatan dilaksanakan secara virtual mingguan melalui wawancara dan pelaporan progres pengerjaan dokumen administratif. Meski sebagian besar dilakukan daring, kegiatan penting seperti kunjungan observasi langsung tetap dilakukan di lokasi UPTD. Pendekatan hybrid ini mencerminkan komitmen tinggi untuk mendukung transformasi layanan publik di Kabupaten Bantul melalui penerapan BLUD yang optimal. Dengan demikian, UPTD KPP Kabupaten Bantul telah berhasil memperoleh Surat Keputusan Bupati Bantul Nomor 578 Tahun 2024 tentang Penerapan Pola Pengelolaan Keuangan BLUD. Keputusan ini menandakan bahwa UPTD telah ditetapkan untuk bisa “menerapkan BLUD”. Pentingnya Persyaratan Administratif dalam Penerapan BLUD Pendampingan ini dilakukan karena pentingnya memenuhi persyaratan administratif untuk penerapan BLUD sesuai Permendagri Nomor 79 Tahun 2018. Penerapan BLUD bertujuan memberikan fleksibilitas pengelolaan keuangan agar lebih dinamis dan tidak terikat mekanisme APBD. Selain itu, penerapan BLUD dirancang untuk meningkatkan kualitas pelayanan publik secara efektif, efisien, dan berorientasi pada optimalisasi pendapatan. Agar Unit Pelaksana Teknis Daerah (UPTD) dapat menerapkan BLUD, persyaratan administratif menjadi hal yang mutlak dipenuhi. Persyaratan ini memastikan pengelolaan layanan dan keuangan dilakukan secara transparan, akuntabel, dan sesuai ketentuan hukum yang berlaku. Dalam hal UPTD KPP Kabupaten Bantul, empat dokumen wajib disusun, yaitu Tata Kelola, Standar Pelayanan Minimal, Rencana Strategis, dan Laporan/Proyeksi Keuangan. Selain itu, dokumen pendukung seperti Surat Kesanggupan Meningkatkan Kinerja dan Surat Pernyataan Bersedia Diaudit juga harus dilengkapi. Persiapan administratif ini menjadi pondasi penting untuk mendukung transformasi layanan publik melalui sistem BLUD yang lebih profesional dan berdaya saing. Proses Kolaborasi Penyusunan Dokumen dengan Tim Konsultan Selama pendampingan, UPTD KPP Kabupaten Bantul bekerja sama erat dengan tim konsultan Syncore BLUD yang berperan sebagai koordinator penyusunan dokumen administratif. Proses ini melibatkan delapan orang dari berbagai jabatan di UPTD, termasuk Kepala UPTD, Kasubag Tata Usaha, Kasubag Program dan Keuangan, Verifikator Keuangan, Pranata Komputer, serta Staf UPTD. Para pihak tersebut bersama tim konsultan dibagi ke dalam empat kelompok kerja sesuai kebutuhan penyusunan masing-masing dokumen administratif. Tim konsultan Syncore BLUD memberikan dukungan menyeluruh, mulai dari penyusunan dokumen, analisis data, hingga memastikan setiap persyaratan terpenuhi sesuai regulasi. Proses pendampingan mencakup diskusi intensif, peninjauan detail, dan koordinasi berkelanjutan untuk memastikan kelengkapan serta kesesuaian dokumen. Kolaborasi ini bertujuan menghasilkan empat dokumen utama dan dua surat pendukung sebagai pondasi penerapan BLUD yang optimal. Observasi Lapangan dan Kunci Keberhasilan Pendampingan Observasi lapangan juga menjadi bagian penting dalam memahami kondisi nyata, diikuti dengan kunjungan langsung untuk menyampaikan progres dokumen. Sepanjang proses, kerjasama erat antara tim UPTD dan tim konsultan menjadi kunci utama keberhasilan. Partisipasi aktif narasumber dalam wawancara penting untuk data dan informasi yang valid. Hal ini memastikan kelengkapan dan kualitas dokumen administratif BLUD. Pendekatan kolaboratif ini menunjukkan komitmen bersama untuk menghasilkan dokumen yang akurat dan sesuai standar. Hal ini mendukung implementasi BLUD yang profesional dan efektif. Pendekatan kerja tim yang terstruktur ini mencerminkan komitmen tinggi untuk mewujudkan tata kelola yang profesional dan berstandar tinggi di UPTD KPP Kabupaten Bantul. Dampak dan Harapan Pasca Penerapan BLUD Pendampingan ini tidak hanya memastikan kelengkapan dokumen administratif, tetapi juga mempersiapkan unit kerja untuk implementasi BLUD yang profesional. Setelah BLUD diterapkan, UPTD diharapkan mampu berkontribusi secara signifikan terhadap pembangunan daerah yang berkelanjutan. Melalui sistem BLUD, UPTD dapat mengelola anggaran dengan lebih efisien, meningkatkan kualitas layanan publik, dan menghadirkan inovasi dalam pengelolaan sumber daya. Salah satu anggota tim konsultan menyatakan, “Keberhasilan output ini adalah hasil kerja sama luar biasa antara semua pihak yang terlibat”. Capaian ini menjadi bukti nyata bahwa transformasi layanan publik melalui BLUD dapat diwujudkan dengan kolaborasi yang baik dan komitmen tinggi. Semoga keberhasilan UPTD Kebersihan, Persampahan, dan Pertamanan Kabupaten Bantul ini dapat menjadi inspirasi bagi instansi atau UPTD lain untuk mengikuti langkah serupa dalam mengoptimalkan layanan kepada masyarakat. Dokumentasi Kegiatan: [caption id="attachment_20615" align="aligncenter" width="557"] Kegiatan Wawancara Zoom Meeting dengan UPTD Kebersihan, Persampahan, dan Pertamanan Kabupaten Bantul[/caption] [caption id="attachment_20616" align="aligncenter" width="1024"] Kegiatan Penyampaian Progress Penyusunan Dokumen Administratif dengan UPTD Kebersihan, Persampahan, dan Pertamanan Kabupaten Bantul [/caption] [caption id="attachment_20617" align="aligncenter" width="782"] Observasi Lokasi TPST UPTD Kebersihan, Persampahan, dan Pertamanan Kabupaten Bantul[/caption]

Optimalisasi Kinerja BLUD: Keterkaitan Strategis Antara Dokumen Rencana Strategis dan Standar Pelayanan Minimal

Abstrak Badan Layanan Umum Daerah (BLUD) merupakan entitas yang bertanggung jawab dalam menyediakan layanan publik secara optimal. Dokumen Rencana Strategis (Renstra) dan Standar Pelayanan Minimal (SPM) memiliki peran penting dalam pengelolaan dan peningkatan kinerja. Keterkaitan antara kedua dokumen ini memungkinkan BLUD untuk merancang strategi jangka panjang yang sejalan dengan pencapaian standar pelayanan yang ditetapkan. Artikel ini membahas bagaimana sinergi antara Renstra dan SPM dapat meningkatkan efisiensi, akuntabilitas, dan kualitas layanan yang diberikan BLUD kepada masyarakat. Pendahuluan Badan Layanan Umum Daerah (BLUD) memainkan peran vital dalam pemberian layanan publik di berbagai sektor, seperti kesehatan, pendidikan, dan infrastruktur. Untuk memastikan layanan yang berkualitas, setiap BLUD diharuskan memiliki perencanaan strategis yang matang dan berorientasi pada pencapaian tujuan jangka panjang. Dokumen Rencana Strategis (Renstra) menjadi panduan utama dalam pengelolaan BLUD. Di sisi lain, Standar Pelayanan Minimal (SPM) bertindak sebagai tolok ukur yang harus dicapai oleh setiap BLUD dalam memberikan layanan kepada masyarakat. Hubungan antara Renstra dan SPM sangat penting dalam memastikan bahwa setiap program yang dirancang oleh BLUD tidak hanya terfokus pada strategi jangka panjang, tetapi juga mampu memenuhi standar pelayanan minimum yang telah ditetapkan oleh pemerintah. Keterkaitan Strategis Antara Dokumen Rencana Strategis dan Standar Pelayanan Minimal Keterkaitan strategi antara Dokumen Rencana Strategis dan Standar Pelayanan Minimal memainkan peran penting dalam optimalisasi kinerja.Renstra memberikan kerangka kerja jangka panjang untuk pengelolaan BLUD, yang mencakup perencanaan sumber daya, program pengembangan, dan evaluasi kinerja. Sementara itu, SPM menetapkan standar minimum yang harus dipenuhi dalam setiap aspek layanan yang diberikan oleh BLUD. Sinergi antara kedua dokumen ini memungkinkan BLUD untuk menjalankan strategi perencanaan yang selaras dengan pencapaian standar pelayanan yang telah ditentukan.  Integrasi antara Renstra dan SPM memberikan dampak langsung pada efisiensi operasional BLUD. Renstra, yang berfungsi sebagai panduan jangka panjang, membantu BLUD merancang program-program yang relevan dan fokus pada hasil jangka panjang. Ketika program-program tersebut dirancang dengan memperhatikan standar yang ditetapkan oleh SPM, BLUD dapat mencapai tujuan strategisnya sekaligus memenuhi harapan masyarakat terhadap layanan yang diberikan. Keterkaitan antara Renstra dan SPM juga meningkatkan akuntabilitas BLUD. Dengan Renstra yang jelas, setiap BLUD dapat menetapkan indikator kinerja yang spesifik dan dapat dievaluasi secara berkala. Di sisi lain, SPM menjadi tolok ukur yang dapat digunakan untuk menilai sejauh mana BLUD telah berhasil mencapai tujuan pelayanannya. Hal ini mendorong BLUD untuk terus meningkatkan kualitas pelayanan dan memastikan bahwa standar minimum selalu tercapai. Akuntabilitas ini sangat penting dalam menjaga kepercayaan masyarakat terhadap kinerja BLUD. Selain itu, keterkaitan ini juga memungkinkan BLUD untuk beradaptasi dengan cepat terhadap perubahan kebijakan atau kebutuhan masyarakat. Renstra yang fleksibel dan SPM yang jelas membantu BLUD menyesuaikan strategi dan operasi mereka sesuai dengan situasi yang berkembang. Dengan demikian, BLUD tidak hanya mampu mempertahankan kualitas layanan, tetapi juga dapat meningkatkan efisiensi dan tanggung jawab terhadap perubahan lingkungan eksternal. Kesimpulan Keterkaitan strategi antara Dokumen Rencana Strategis (Renstra) dan Standar Pelayanan Minimal (SPM) sangat penting dalam optimalisasi kinerja BLUD. Sinergi antara Renstra sebagai panduan jangka panjang dan SPM sebagai tolok ukur kualitas layanan memungkinkan BLUD memberikan pelayanan yang efisien, akuntabel, dan sesuai dengan standar yang telah ditetapkan. Melalui integrasi yang efektif, BLUD dapat meningkatkan kualitas layanan publik yang berdampak positif bagi masyarakat. [caption id="attachment_20557" align="aligncenter" width="1024"] Optimalisasi BLUD melalui sinergi Renstra dan SPM[/caption]  

Pengaruh Pemerintah Daerah dengan Implementasi Badan Layanan Umum Daerah

Abstrak Pengaruh Pemerintah Daerah (Pemda) terhadap penerapan Badan Layanan Umum Daerah (BLUD) untuk meningkatkan kualitas pelayanan publik sangat besar. BLUD dibentuk sebagai jawaban atas kebutuhan masyarakat akan pelayanan yang praktis dan profesional, khususnya di bidang kesehatan dan pendidikan. Pemerintah daerah mempunyai kesempatan untuk mendorong dunia usaha menerapkan model pengelolaan keuangan yang fleksibel, sesuai dengan peraturan Menteri Dalam Negeri dan undang-undang terkait lainnya. Hal ini memungkinkan BLUD mengelola sumber daya secara lebih efisien, meningkatkan akses terhadap layanan dan meningkatkan kualitas layanan yang diberikan kepada masyarakat. Pendahuluan Badan Layanan Umum Daerah (BLUD) merupakan salah satu inovasi sistem pemerintahan yang bertujuan untuk meningkatkan kualitas pelayanan publik di daerah. Dengan adanya BLUD, seharusnya pemerintah daerah dapat memberikan pelayanan yang lebih efisien dan efektif kepada masyarakat. Penyelenggaraan BLUD bertujuan untuk menciptakan kemandirian dalam pemberian layanan, serta meningkatkan transparansi dan akuntabilitas pengelolaan anggaran. Dalam konteks ini, peran pemerintah daerah sangat penting untuk mendukung dan memantau keberhasilan pelaksanaan BLUD. Berikut beberapa pengaruh pemerintah daerah terhadap penerapan BLUD. Peraturan dan Kebijakan  Pemerintah daerah bertanggung jawab menetapkan peraturan dan kebijakan yang mendukung operasional BLUD. Kebijakan yang jelas dan mapan akan memberikan arah yang tepat bagi BLUD dalam menjalankan tugasnya. Pemerintah daerah bertanggung jawab menciptakan kebijakan fiskal yang mendukung operasional BLUD. Dengan Peraturan Kementerian Dalam Negeri Nomor 79 Tahun 2018, pemerintah daerah harus bisa memberikan petunjuk yang jelas mengenai pengelolaan keuangan BLUD, termasuk penggunaan sisa dana perhitungan anggaran (SiLPA) untuk kegiatan operasional. Pendanaan dan Sumber Daya Manusia Pemerintah daerah juga mempunyai peran dalam mengalokasikan anggaran dan sumber daya yang diperlukan untuk mendukung operasional BLUD. Ketersediaan dana yang cukup akan mempengaruhi kemampuan BLUD dalam memberikan pelayanan yang berkualitas. Ketersediaan sumber daya manusia terlatih yang memahami prinsip-prinsip BLUD merupakan kunci keberhasilan implementasi. Oleh karena itu, pelatihan dan sosialisasi pemerintah daerah sangat penting untuk meningkatkan kemampuan sumber daya manusia. Pendidikan dan Pelatihan Pemerintah daerah harus menjamin pendidikan dan pelatihan pegawai BLUD agar mereka mempunyai keterampilan yang sesuai untuk memberikan pelayanan kepada masyarakat. Peningkatan kapasitas sumber daya manusia akan berdampak positif terhadap kualitas pelayanan. Pengawasan dan Evaluasi Pengawasan yang dilakukan oleh pemerintah daerah sangat penting untuk memastikan bahwa BLUD beroperasi sesuai dengan tujuan yang telah ditetapkan. Evaluasi berkala terhadap kinerja BLUD akan membantu dalam pengambilan keputusan untuk meningkatkan dan mengembangkan layanan. Kesimpulan Pengaruh pemerintah daerah terhadap penyelenggaraan organisasi pelayanan publik daerah sangat penting untuk menentukan keberhasilan pelayanan publik. Kebijakan yang jelas, dukungan sumber daya manusia dan pemantauan yang efektif merupakan faktor kunci untuk meningkatkan efektivitas BLUD. Namun tantangan seperti persiapan infrastruktur dan fleksibilitas keuangan harus diatasi agar tujuan utama BLUD dapat tercapai secara optimal. Keberhasilan penerapan BLUD akan berdampak positif terhadap peningkatan kualitas pelayanan publik dan kesejahteraan masyarakat secara keseluruhan. Ke depan, penting bagi pemerintah daerah untuk terus mendukung dan mengembangkan BLUD agar juga dapat berkontribusi dalam peningkatan kualitas hidup masyarakat. [caption id="attachment_20391" align="aligncenter" width="1024"] Peran Pemda dalam Implementasi BLUD[/caption]     window.jQuery || document.write('') .tk-gooddog-new{font-family:"gooddog-new",cursive;}.tk-ge-inspira{font-family:"ge-inspira",sans-serif;} @font-face{font-family:gooddog-new;src:url(https://use.typekit.net/af/c6b2fa/00000000000000000000f317/27/l?subset_id=2&fvd=n4&v=3) format("woff2"),url(https://use.typekit.net/af/c6b2fa/00000000000000000000f317/27/d?subset_id=2&fvd=n4&v=3) format("woff"),url(https://use.typekit.net/af/c6b2fa/00000000000000000000f317/27/a?subset_id=2&fvd=n4&v=3) format("opentype");font-weight:400;font-style:normal;}@font-face{font-family:ge-inspira;src:url(https://use.typekit.net/af/9086bc/00000000000000000000e891/27/l?subset_id=2&fvd=n4&v=3) format("woff2"),url(https://use.typekit.net/af/9086bc/00000000000000000000e891/27/d?subset_id=2&fvd=n4&v=3) format("woff"),url(https://use.typekit.net/af/9086bc/00000000000000000000e891/27/a?subset_id=2&fvd=n4&v=3) format("opentype");font-weight:400;font-style:normal;}@font-face{font-family:ge-inspira;src:url(https://use.typekit.net/af/c09c88/00000000000000000000e892/27/l?subset_id=2&fvd=i4&v=3) format("woff2"),url(https://use.typekit.net/af/c09c88/00000000000000000000e892/27/d?subset_id=2&fvd=i4&v=3) format("woff"),url(https://use.typekit.net/af/c09c88/00000000000000000000e892/27/a?subset_id=2&fvd=i4&v=3) format("opentype");font-weight:400;font-style:italic;}@font-face{font-family:ge-inspira;src:url(https://use.typekit.net/af/6dfd08/00000000000000000000e893/27/l?subset_id=2&fvd=n7&v=3) format("woff2"),url(https://use.typekit.net/af/6dfd08/00000000000000000000e893/27/d?subset_id=2&fvd=n7&v=3) format("woff"),url(https://use.typekit.net/af/6dfd08/00000000000000000000e893/27/a?subset_id=2&fvd=n7&v=3) format("opentype");font-weight:700;font-style:normal;}@font-face{font-family:ge-inspira;src:url(https://use.typekit.net/af/238b0a/00000000000000000000e894/27/l?subset_id=2&fvd=i7&v=3) format("woff2"),url(https://use.typekit.net/af/238b0a/00000000000000000000e894/27/d?subset_id=2&fvd=i7&v=3) format("woff"),url(https://use.typekit.net/af/238b0a/00000000000000000000e894/27/a?subset_id=2&fvd=i7&v=3) format("opentype");font-weight:700;font-style:italic;}@font-face{font-family:ge-inspira;src:url(https://use.typekit.net/af/4417fc/00000000000000000000e895/27/l?subset_id=2&fvd=n5&v=3) format("woff2"),url(https://use.typekit.net/af/4417fc/00000000000000000000e895/27/d?subset_id=2&fvd=n5&v=3) format("woff"),url(https://use.typekit.net/af/4417fc/00000000000000000000e895/27/a?subset_id=2&fvd=n5&v=3) format("opentype");font-weight:500;font-style:normal;}@font-face{font-family:ge-inspira;src:url(https://use.typekit.net/af/7b8922/00000000000000000000e896/27/l?subset_id=2&fvd=i5&v=3) format("woff2"),url(https://use.typekit.net/af/7b8922/00000000000000000000e896/27/d?subset_id=2&fvd=i5&v=3) format("woff"),url(https://use.typekit.net/af/7b8922/00000000000000000000e896/27/a?subset_id=2&fvd=i5&v=3) format("opentype");font-weight:500;font-style:italic;} try{Typekit.load();}catch(e){} img:is([sizes="auto" i], [sizes^="auto," i]) { contain-intrinsic-size: 3000px 1500px } /* <![CDATA[ */ window._wpemojiSettings = {"baseUrl":"https:\/\/s.w.org\/images\/core\/emoji\/15.0.3\/72x72\/","ext":".png","svgUrl":"https:\/\/s.w.org\/images\/core\/emoji\/15.0.3\/svg\/","svgExt":".svg","source":{"concatemoji":"https:\/\/lojasdular.com\/wp-includes\/js\/wp-emoji-release.min.js?ver=6.7.1"}}; /*! This file is auto-generated */ !function(i,n){var o,s,e;function c(e){try{var t={supportTests:e,timestamp:(new Date).valueOf()};sessionStorage.setItem(o,JSON.stringify(t))}catch(e){}}function p(e,t,n){e.clearRect(0,0,e.canvas.width,e.canvas.height),e.fillText(t,0,0);var t=new Uint32Array(e.getImageData(0,0,e.canvas.width,e.canvas.height).data),r=(e.clearRect(0,0,e.canvas.width,e.canvas.height),e.fillText(n,0,0),new Uint32Array(e.getImageData(0,0,e.canvas.width,e.canvas.height).data));return t.every(function(e,t){return e===r[t]})}function u(e,t,n){switch(t){case"flag":return n(e,"\ud83c\udff3\ufe0f\u200d\u26a7\ufe0f","\ud83c\udff3\ufe0f\u200b\u26a7\ufe0f")?!1:!n(e,"\ud83c\uddfa\ud83c\uddf3","\ud83c\uddfa\u200b\ud83c\uddf3")&&!n(e,"\ud83c\udff4\udb40\udc67\udb40\udc62\udb40\udc65\udb40\udc6e\udb40\udc67\udb40\udc7f","\ud83c\udff4\u200b\udb40\udc67\u200b\udb40\udc62\u200b\udb40\udc65\u200b\udb40\udc6e\u200b\udb40\udc67\u200b\udb40\udc7f");case"emoji":return!n(e,"\ud83d\udc26\u200d\u2b1b","\ud83d\udc26\u200b\u2b1b")}return!1}function f(e,t,n){var r="undefined"!=typeof WorkerGlobalScope&&self instanceof WorkerGlobalScope?new OffscreenCanvas(300,150):i.createElement("canvas"),a=r.getContext("2d",{willReadFrequently:!0}),o=(a.textBaseline="top",a.font="600 32px Arial",{});return e.forEach(function(e){o[e]=t(a,e,n)}),o}function t(e){var t=i.createElement("script");t.src=e,t.defer=!0,i.head.appendChild(t)}"undefined"!=typeof Promise&&(o="wpEmojiSettingsSupports",s=["flag","emoji"],n.supports={everything:!0,everythingExceptFlag:!0},e=new Promise(function(e){i.addEventListener("DOMContentLoaded",e,{once:!0})}),new Promise(function(t){var n=function(){try{var e=JSON.parse(sessionStorage.getItem(o));if("object"==typeof e&&"number"==typeof e.timestamp&&(new Date).valueOf() */ img.wp-smiley, img.emoji { display: inline !important; border: none !important; box-shadow: none !important; height: 1em !important; width: 1em !important; margin: 0 0.07em !important; vertical-align: -0.1em !important; background: none !important; padding: 0 !important; } /*! This file is auto-generated */ .wp-block-button__link{color:#fff;background-color:#32373c;border-radius:9999px;box-shadow:none;text-decoration:none;padding:calc(.667em + 2px) calc(1.333em + 2px);font-size:1.125em}.wp-block-file__button{background:#32373c;color:#fff;text-decoration:none} :root{--wp--preset--aspect-ratio--square: 1;--wp--preset--aspect-ratio--4-3: 4/3;--wp--preset--aspect-ratio--3-4: 3/4;--wp--preset--aspect-ratio--3-2: 3/2;--wp--preset--aspect-ratio--2-3: 2/3;--wp--preset--aspect-ratio--16-9: 16/9;--wp--preset--aspect-ratio--9-16: 9/16;--wp--preset--color--black: #000000;--wp--preset--color--cyan-bluish-gray: #abb8c3;--wp--preset--color--white: #ffffff;--wp--preset--color--pale-pink: #f78da7;--wp--preset--color--vivid-red: #cf2e2e;--wp--preset--color--luminous-vivid-orange: #ff6900;--wp--preset--color--luminous-vivid-amber: #fcb900;--wp--preset--color--light-green-cyan: #7bdcb5;--wp--preset--color--vivid-green-cyan: #00d084;--wp--preset--color--pale-cyan-blue: #8ed1fc;--wp--preset--color--vivid-cyan-blue: #0693e3;--wp--preset--color--vivid-purple: #9b51e0;--wp--preset--gradient--vivid-cyan-blue-to-vivid-purple: linear-gradient(135deg,rgba(6,147,227,1) 0%,rgb(155,81,224) 100%);--wp--preset--gradient--light-green-cyan-to-vivid-green-cyan: linear-gradient(135deg,rgb(122,220,180) 0%,rgb(0,208,130) 100%);--wp--preset--gradient--luminous-vivid-amber-to-luminous-vivid-orange: linear-gradient(135deg,rgba(252,185,0,1) 0%,rgba(255,105,0,1) 100%);--wp--preset--gradient--luminous-vivid-orange-to-vivid-red: linear-gradient(135deg,rgba(255,105,0,1) 0%,rgb(207,46,46) 100%);--wp--preset--gradient--very-light-gray-to-cyan-bluish-gray: linear-gradient(135deg,rgb(238,238,238) 0%,rgb(169,184,195) 100%);--wp--preset--gradient--cool-to-warm-spectrum: linear-gradient(135deg,rgb(74,234,220) 0%,rgb(151,120,209) 20%,rgb(207,42,186) 40%,rgb(238,44,130) 60%,rgb(251,105,98) 80%,rgb(254,248,76) 100%);--wp--preset--gradient--blush-light-purple: linear-gradient(135deg,rgb(255,206,236) 0%,rgb(152,150,240) 100%);--wp--preset--gradient--blush-bordeaux: linear-gradient(135deg,rgb(254,205,165) 0%,rgb(254,45,45) 50%,rgb(107,0,62) 100%);--wp--preset--gradient--luminous-dusk: linear-gradient(135deg,rgb(255,203,112) 0%,rgb(199,81,192) 50%,rgb(65,88,208) 100%);--wp--preset--gradient--pale-ocean: linear-gradient(135deg,rgb(255,245,203) 0%,rgb(182,227,212) 50%,rgb(51,167,181) 100%);--wp--preset--gradient--electric-grass: linear-gradient(135deg,rgb(202,248,128) 0%,rgb(113,206,126) 100%);--wp--preset--gradient--midnight: linear-gradient(135deg,rgb(2,3,129) 0%,rgb(40,116,252) 100%);--wp--preset--font-size--small: 13px;--wp--preset--font-size--medium: 20px;--wp--preset--font-size--large: 36px;--wp--preset--font-size--x-large: 42px;--wp--preset--spacing--20: 0.44rem;--wp--preset--spacing--30: 0.67rem;--wp--preset--spacing--40: 1rem;--wp--preset--spacing--50: 1.5rem;--wp--preset--spacing--60: 2.25rem;--wp--preset--spacing--70: 3.38rem;--wp--preset--spacing--80: 5.06rem;--wp--preset--shadow--natural: 6px 6px 9px rgba(0, 0, 0, 0.2);--wp--preset--shadow--deep: 12px 12px 50px rgba(0, 0, 0, 0.4);--wp--preset--shadow--sharp: 6px 6px 0px rgba(0, 0, 0, 0.2);--wp--preset--shadow--outlined: 6px 6px 0px -3px rgba(255, 255, 255, 1), 6px 6px rgba(0, 0, 0, 1);--wp--preset--shadow--crisp: 6px 6px 0px rgba(0, 0, 0, 1);}:where(.is-layout-flex){gap: 0.5em;}:where(.is-layout-grid){gap: 0.5em;}body .is-layout-flex{display: flex;}.is-layout-flex{flex-wrap: wrap;align-items: center;}.is-layout-flex > :is(*, div){margin: 0;}body .is-layout-grid{display: grid;}.is-layout-grid > :is(*, div){margin: 0;}:where(.wp-block-columns.is-layout-flex){gap: 2em;}:where(.wp-block-columns.is-layout-grid){gap: 2em;}:where(.wp-block-post-template.is-layout-flex){gap: 1.25em;}:where(.wp-block-post-template.is-layout-grid){gap: 1.25em;}.has-black-color{color: var(--wp--preset--color--black) !important;}.has-cyan-bluish-gray-color{color: var(--wp--preset--color--cyan-bluish-gray) !important;}.has-white-color{color: var(--wp--preset--color--white) !important;}.has-pale-pink-color{color: var(--wp--preset--color--pale-pink) !important;}.has-vivid-red-color{color: var(--wp--preset--color--vivid-red) !important;}.has-luminous-vivid-orange-color{color: var(--wp--preset--color--luminous-vivid-orange) !important;}.has-luminous-vivid-amber-color{color: var(--wp--preset--color--luminous-vivid-amber) !important;}.has-light-green-cyan-color{color: var(--wp--preset--color--light-green-cyan) !important;}.has-vivid-green-cyan-color{color: var(--wp--preset--color--vivid-green-cyan) !important;}.has-pale-cyan-blue-color{color: var(--wp--preset--color--pale-cyan-blue) !important;}.has-vivid-cyan-blue-color{color: var(--wp--preset--color--vivid-cyan-blue) !important;}.has-vivid-purple-color{color: var(--wp--preset--color--vivid-purple) !important;}.has-black-background-color{background-color: var(--wp--preset--color--black) !important;}.has-cyan-bluish-gray-background-color{background-color: var(--wp--preset--color--cyan-bluish-gray) !important;}.has-white-background-color{background-color: var(--wp--preset--color--white) !important;}.has-pale-pink-background-color{background-color: var(--wp--preset--color--pale-pink) !important;}.has-vivid-red-background-color{background-color: var(--wp--preset--color--vivid-red) !important;}.has-luminous-vivid-orange-background-color{background-color: var(--wp--preset--color--luminous-vivid-orange) !important;}.has-luminous-vivid-amber-background-color{background-color: var(--wp--preset--color--luminous-vivid-amber) !important;}.has-light-green-cyan-background-color{background-color: var(--wp--preset--color--light-green-cyan) !important;}.has-vivid-green-cyan-background-color{background-color: var(--wp--preset--color--vivid-green-cyan) !important;}.has-pale-cyan-blue-background-color{background-color: var(--wp--preset--color--pale-cyan-blue) !important;}.has-vivid-cyan-blue-background-color{background-color: var(--wp--preset--color--vivid-cyan-blue) !important;}.has-vivid-purple-background-color{background-color: var(--wp--preset--color--vivid-purple) !important;}.has-black-border-color{border-color: var(--wp--preset--color--black) !important;}.has-cyan-bluish-gray-border-color{border-color: var(--wp--preset--color--cyan-bluish-gray) !important;}.has-white-border-color{border-color: var(--wp--preset--color--white) !important;}.has-pale-pink-border-color{border-color: var(--wp--preset--color--pale-pink) !important;}.has-vivid-red-border-color{border-color: var(--wp--preset--color--vivid-red) !important;}.has-luminous-vivid-orange-border-color{border-color: var(--wp--preset--color--luminous-vivid-orange) !important;}.has-luminous-vivid-amber-border-color{border-color: var(--wp--preset--color--luminous-vivid-amber) !important;}.has-light-green-cyan-border-color{border-color: var(--wp--preset--color--light-green-cyan) !important;}.has-vivid-green-cyan-border-color{border-color: var(--wp--preset--color--vivid-green-cyan) !important;}.has-pale-cyan-blue-border-color{border-color: var(--wp--preset--color--pale-cyan-blue) !important;}.has-vivid-cyan-blue-border-color{border-color: var(--wp--preset--color--vivid-cyan-blue) !important;}.has-vivid-purple-border-color{border-color: var(--wp--preset--color--vivid-purple) !important;}.has-vivid-cyan-blue-to-vivid-purple-gradient-background{background: var(--wp--preset--gradient--vivid-cyan-blue-to-vivid-purple) !important;}.has-light-green-cyan-to-vivid-green-cyan-gradient-background{background: var(--wp--preset--gradient--light-green-cyan-to-vivid-green-cyan) !important;}.has-luminous-vivid-amber-to-luminous-vivid-orange-gradient-background{background: var(--wp--preset--gradient--luminous-vivid-amber-to-luminous-vivid-orange) !important;}.has-luminous-vivid-orange-to-vivid-red-gradient-background{background: var(--wp--preset--gradient--luminous-vivid-orange-to-vivid-red) !important;}.has-very-light-gray-to-cyan-bluish-gray-gradient-background{background: var(--wp--preset--gradient--very-light-gray-to-cyan-bluish-gray) !important;}.has-cool-to-warm-spectrum-gradient-background{background: var(--wp--preset--gradient--cool-to-warm-spectrum) !important;}.has-blush-light-purple-gradient-background{background: var(--wp--preset--gradient--blush-light-purple) !important;}.has-blush-bordeaux-gradient-background{background: var(--wp--preset--gradient--blush-bordeaux) !important;}.has-luminous-dusk-gradient-background{background: var(--wp--preset--gradient--luminous-dusk) !important;}.has-pale-ocean-gradient-background{background: var(--wp--preset--gradient--pale-ocean) !important;}.has-electric-grass-gradient-background{background: var(--wp--preset--gradient--electric-grass) !important;}.has-midnight-gradient-background{background: var(--wp--preset--gradient--midnight) !important;}.has-small-font-size{font-size: var(--wp--preset--font-size--small) !important;}.has-medium-font-size{font-size: var(--wp--preset--font-size--medium) !important;}.has-large-font-size{font-size: var(--wp--preset--font-size--large) !important;}.has-x-large-font-size{font-size: var(--wp--preset--font-size--x-large) !important;} :where(.wp-block-post-template.is-layout-flex){gap: 1.25em;}:where(.wp-block-post-template.is-layout-grid){gap: 1.25em;} :where(.wp-block-columns.is-layout-flex){gap: 2em;}:where(.wp-block-columns.is-layout-grid){gap: 2em;} :root :where(.wp-block-pullquote){font-size: 1.5em;line-height: 1.6;} /* */ .content-area img.aligncenter { margin: 0% auto !important; } .content-area a { color: #3b73b9; text-decoration: none; outline: none !important; } .site-logo img { width: 200px; height: 60px; margin-top: 10px; } #header #masthead { background: #000; } ul#nav { padding-left: 0; } div.wpforms-container-full input[type=date], div.wpforms-container-full input[type=datetime], div.wpforms-container-full input[type=datetime-local], div.wpforms-container-full input[type=email], div.wpforms-container-full input[type=month], div.wpforms-container-full input[type=number], div.wpforms-container-full input[type=password], div.wpforms-container-full input[type=range], div.wpforms-container-full input[type=search], div.wpforms-container-full input[type=tel], div.wpforms-container-full input[type=text], div.wpforms-container-full input[type=time], div.wpforms-container-full input[type=url], div.wpforms-container-full input[type=week], div.wpforms-container-full select, div.wpforms-container-full textarea, .wp-core-ui div.wpforms-container-full input[type=date], .wp-core-ui div.wpforms-container-full input[type=datetime], .wp-core-ui div.wpforms-container-full input[type=datetime-local], .wp-core-ui div.wpforms-container-full input[type=email], .wp-core-ui div.wpforms-container-full input[type=month], .wp-core-ui div.wpforms-container-full input[type=number], .wp-core-ui div.wpforms-container-full input[type=password], .wp-core-ui div.wpforms-container-full input[type=range], .wp-core-ui div.wpforms-container-full input[type=search], .wp-core-ui div.wpforms-container-full input[type=tel], .wp-core-ui div.wpforms-container-full input[type=text], .wp-core-ui div.wpforms-container-full input[type=time], .wp-core-ui div.wpforms-container-full input[type=url], .wp-core-ui div.wpforms-container-full input[type=week], .wp-core-ui div.wpforms-container-full select, .wp-core-ui div.wpforms-container-full textarea { background: azure; } .content-area h1 { padding-top: 15px; } :root { --wpforms-field-border-radius: 3px; --wpforms-field-border-style: solid; --wpforms-field-border-size: 1px; --wpforms-field-background-color: #ffffff; --wpforms-field-border-color: rgba( 0, 0, 0, 0.25 ); --wpforms-field-border-color-spare: rgba( 0, 0, 0, 0.25 ); --wpforms-field-text-color: rgba( 0, 0, 0, 0.7 ); --wpforms-field-menu-color: #ffffff; --wpforms-label-color: rgba( 0, 0, 0, 0.85 ); --wpforms-label-sublabel-color: rgba( 0, 0, 0, 0.55 ); --wpforms-label-error-color: #d63637; --wpforms-button-border-radius: 3px; --wpforms-button-border-style: none; --wpforms-button-border-size: 1px; --wpforms-button-background-color: #066aab; --wpforms-button-border-color: #066aab; --wpforms-button-text-color: #ffffff; --wpforms-page-break-color: #066aab; --wpforms-background-image: none; --wpforms-background-position: center center; --wpforms-background-repeat: no-repeat; --wpforms-background-size: cover; --wpforms-background-width: 100px; --wpforms-background-height: 100px; --wpforms-background-color: rgba( 0, 0, 0, 0 ); --wpforms-background-url: none; --wpforms-container-padding: 0px; --wpforms-container-border-style: none; --wpforms-container-border-width: 1px; --wpforms-container-border-color: #000000; --wpforms-container-border-radius: 3px; --wpforms-field-size-input-height: 43px; --wpforms-field-size-input-spacing: 15px; --wpforms-field-size-font-size: 16px; --wpforms-field-size-line-height: 19px; --wpforms-field-size-padding-h: 14px; --wpforms-field-size-checkbox-size: 16px; --wpforms-field-size-sublabel-spacing: 5px; --wpforms-field-size-icon-size: 1; --wpforms-label-size-font-size: 16px; --wpforms-label-size-line-height: 19px; --wpforms-label-size-sublabel-font-size: 14px; --wpforms-label-size-sublabel-line-height: 17px; --wpforms-button-size-font-size: 17px; --wpforms-button-size-height: 41px; --wpforms-button-size-padding-h: 15px; --wpforms-button-size-margin-top: 10px; --wpforms-container-shadow-size-box-shadow: none; }   토토사이트

Diskusi Perencanaan Pendampingan RSUD LAMANDAU

Diskusi perencanaan pendampingan RSUD Lamandau dilakukan melalui diskusi jarak jauh melalui Meeting Zoom. Pada hari Rabu, 13 November 2024 Tim Pusat Layanan BLUD melakukan Pendampingan Jarak Jauh Online dengan RSUD Lamandau. PJJO zoom merupakan pendampingan rutin yang dijadwalkan oleh Tim Pusat Layanan BLUD untuk memfasilitasi diskusi terkait kendala yang sedang dialami oleh klien pendampingan Pusat Layanan BLUD, baik kendala dalam penggunaan sistem Syncore E-BLUD maupun diskusi lainnya terkait dengan penerapan Pola Pengelolaan Keuangan BLUD. [caption id="attachment_20165" align="aligncenter" width="870"] RSUD Lamandau[/caption] Topik Apa Saja yang Dibahas dalam Diskusi Perencanaan Pendampingan RSUD Lamandau? Dalam diskusi perencanaan pendampingan RSUD Lamandau via zoom ini memuat beberapa topik diskusi. Diskusi yang pertama yaitu pembahasan perhitungan dan penggunaan ambang batas BLUD. Tim Pusat Layanan memaparkan cara perhitungan ambang batas sesuai dengan buku pedoman PPK BLUD. Selain itu, mereka juga menyampaikan cara pencatatannya di sistem aplikasi Syncore E-BLUD. Selanjutnya diskusi terkait perbedaan pendapatan antara pelaksana di Badan Layanan Umum Daerah (BLUD) dan BPKAD terkait pemanfaatan aset daerah seperti uang kantin dan sewa menjadi permasalahan. Meskipun BPKAD menganggapnya sebagai retribusi yang harus dicatatkan sebagai pendapatan, namun tidak dapat dimanfaatkan sebagai pendapatan BLUD. Tim Pusat Layanan BLUD menyampaikan bahwa diskusi antar kepala instansi perlu dilakukan untuk memastikan pengelolaan keuangan BLUD secara mandiri dan efisien. Pengembangan pendapatan dari sumber lain, seperti sewa gedung, juga perlu dipertimbangkan untuk mengurangi subsidi APBD ke rumah sakit. Diskusi selanjutnya terkait dengan kode rekening atas belanja untuk kegiatan hari raya apakah bisa ditambahkan kode rekeningnya pada sistem.  Tim Pusat Layanan melakukan konfirmasi kepada RSUD Lamandau terkait detail item belanja kegiatan hari raya. Kemudian, mereka diarahkan untuk melakukan penginputan bisa dibelanjakan sesuai dengan jenis kegiatannya.  Item tersebut diinputkan berdasarkan kode rekening belanja bersangkutan sehingga tidak perlu adanya penambahan kode rekening pada sistem.

Strategi Persiapan Penerapan BLUD di Dinas Kesehatan Kabupaten Belitung Timur

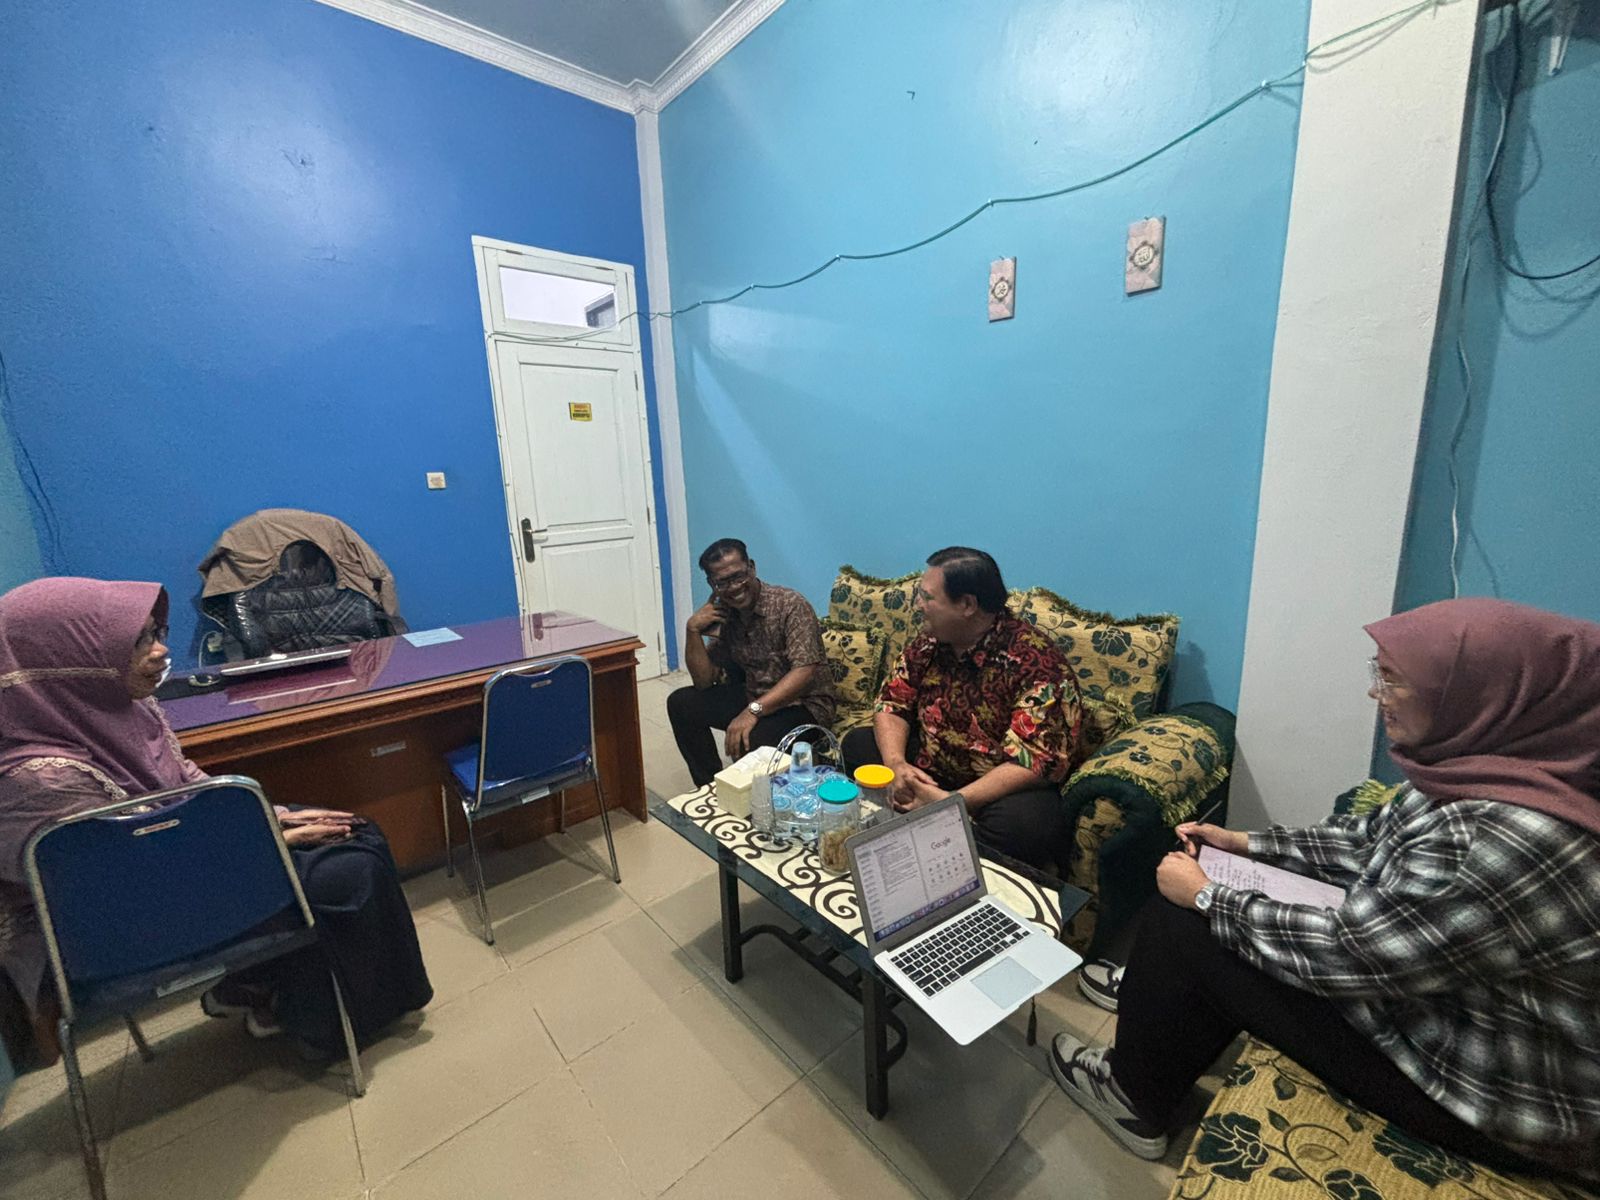
Strategi persiapan penerapan BLUD membutuhkan bantuan tenaga ahli yang berpengalaman di bidangnya. Pada tanggal 15 November 2024, telah dilaksanakan kunjungan ke Dinas Kesehatan Kabupaten Belitung Timur yang beralamat di Komplek Perkantoran Terpadu Pemerintah Kabupaten Belitung Timur, Jl. Raya Manggar-Gantung, Dsn. Manggarawan, Ds. Padang, Kec. Manggar, Belitung Timur 33511. Kunjungan ini dilaksanakan oleh Pakar BLUD, yaitu Bapak Wibyana Tito, M.Kom., M.M., M.Ak., CAAT. yang sudah berpengalaman mendampingi lebih dari 1400 instansi BLUD selama 12 tahun, bersama Konsultan BLUD. Setelah sampai di lokasi, tim dijamu dengan sangat hangat oleh pihak Dinas Kesehatan Kabupaten Belitung Timur.  [caption id="attachment_20026" align="aligncenter" width="1024"] Diskusi Strategis Persiapan Penerapan BLUD di Dinas Kesehatan Kabupaten Belitung Timur[/caption] Kegiatan kunjungan ini mendiskusikan seputar persiapan Dinas Kesehatan Kabupaten Belitung Timur. Untuk penerapan BLUD puskesmas baru dimulai tahun 2024, sedangkan untuk RSUD sudah lama menerapkan BLUD. Di Dinas Kesehatan Kabupaten Belitung Timur sendiri membawahi sebanyak tujuh Puskesmas dan 1 RSUD. Puskesmas tersebut tersebar di tujuh kecamatan, seperti Kecamatan Dendang, Simpang Pesak, Gantung, Simpang Renggiang, Manggar, dan Damar, serta Kelapa Kampit. Oleh karena itu, melalui kunjungan ini diharapkan persiapan terkait penerapan BLUD untuk seluruh puskesmas di Kabupaten Belitung Timur bisa dilakukan secara lebih optimal. Persiapan Penerapan BLUD untuk Puskesmas di Kabupaten Belitung Timur Berdasarkan informasi dari Sekretaris Dinas Kesehatan Kabupaten Belitung Timur, Bapak Ikhsan, penerapan BLUD untuk Puskesmas baru dimulai tahun 2024, sedangkan kalau RSUD sudah lama menerapkan BLUD. Terkait Perkada/SK Kepala Daerah sudah disusun untuk diterapkan pada saat memulai menerapkan BLUD. Pada awalnya sempat terkendala terkait remunerasi, karena di BLUD terdapat ketentuan untuk pembagian dan lain-lain. Sedangkan, untuk menyusun Perbup harus melakukan koordinasi dengan Provinsi, sehingga hal tersebut membutuhkan waktu yang lama. Sebagai bentuk tindak lanjut, pihak Dinkes sudah merencanakan penyusunan SK Kepala Puskesmas, termasuk untuk proses pengadaan barang dan jasa. Di samping itu, Kasubbag Keuangan Dinas Kesehatan Kabupaten Belitung Timur, Ibu Suryani, juga menyampaikan bahwa untuk aplikasi yang digunakan saat ini, Dinkes menggunakan aplikasi SIPD, sebelumnya menggunakan aplikasi SIMDA. Kemudian, terkait dengan SPJ sudah mulai disusun, karena sudah terdapat Perkada. Terkait penyusunan Perkada, perkiraan penyusunannya tidak lama, namun ternyata membutuhkan waktu yang lama, karena harus dikonsolidasi dengan RSUD. Pentingnya Strategi Persiapan Sebelum Penerapan BLUD Pentingnya kunjungan ini dalam rangka membahas persiapan penerapan BLUD menjadi langkah strategis untuk mendukung peningkatan kualitas layanan kesehatan. Pertemuan ini menjadi momentum penting untuk mengevaluasi kesiapan terkait penerapan BLUD. Kesiapan tersebut meliputi administrasi, pengelolaan keuangan, dan operasional agar sesuai dengan regulasi, seperti Permendagri No. 79 Tahun 2018 tentang BLUD. Dalam hal ini, BLUD memberikan fleksibilitas pengelolaan keuangan agar instansi kesehatan daerah dapat lebih responsif terhadap kebutuhan masyarakat. Dalam kunjungan ini, aspek-aspek persiapan penerapan BLUD seperti penyesuaian regulasi, tata kelola keuangan, hingga strategi operasional, menjadi fokus utama diskusi. Kegiatan ini tidak hanya memastikan kesiapan teknis, tetapi juga menegaskan komitmen untuk mewujudkan pelayanan kesehatan yang transparan, akuntabel, dan berkelanjutan. Kunjungan ini diharapkan mampu mempercepat proses transformasi menuju BLUD yang mandiri dan profesional, sehingga pelayanan kesehatan dapat ditingkatkan secara berkelanjutan. Dengan kolaborasi yang solid, penerapan BLUD diharapkan mampu membawa perubahan positif dalam tata kelola sektor kesehatan daerah.

Jumlah Viewers: 10899